9 dicembre forconi

lunedì 6 agosto 2018

FAKE NEWS - FUGA DI CAPITALI DALL’ITALIA!

Risultati immagini per bagnai repubblica
Noi oggi partiamo da qui, dall’ennesima “fake news” che la Repubblica pubblica sulla sua quotidiana carta straccia. A noi interessa solo la questione Target2 e ad essere buoni, le errate notizie che questi signori riportano, notizie che potrebbero spaventare i nostri lettori e gli italiani, null’altro…
Investitori stranieri via dall’Italia, scrive il tuttologo Claudio Tito, che un giorno scrive di finanza, un’altro di Rai, un’altro ancora di qualunque cosa che serva ad attaccare questo Governo.
Visto che serve addirittura una commissione di inchiesta parlamentare per scovare i fantomatici troll russi che creano i falsi account in Israele per attaccare il capo dello Stato, noi ne abbiamo qui uno esperto…
Per fortuna l’ articolo è destinato esclusivamente agli abbonati, figurarsi se spendo anche solo un centesimo per leggermi le fake news di repubblica o altri giornali italiani, la rete vede e provvede…

Mattina dei 13 luglio scorso. In una sala riservata di un locale nel centro di Roma entrano una trentina di persone: vestito blu, cravatta, scarpe inglesi e cartellina sotto braccio. Dopo qualche minuto arriva Alberto Bagnai, presidente della commissione Finanze del Senato e uno dei teorici “no-euro” più accesi, sponda leghista.
Si tratta di un incontro organizzato da quella che un tempo si chiamava Merrill Lynch, ora è la Bank of America. Sono presenti i rappresentanti di alcuni dei maggiori investitori internazionali, banche d’affari e fondi soprattutto. Soggetti in grado di spostare miliardi di euro – o di dollari – in pochi secondi. E di determinare la fortuna o la sfortuna di interi Paesi. L’elenco degli invitati è piuttosto corposo. Tra questi, oltre alla stessa Merrill Lynch, ci sono – solo per fare qualche nome Goldman Sachs, JP Morgan, Ubs.
Stanno uscendo circa 100 miliardi al mese secondo alcuni analisti, sono usciti 60 miliardi in due mesi scrive Tito. O ne escono 100 al mese o ne escono 30 al mese, qui bisogna decidersi, su coraggio, si può scrivere di meglio, vi do io una mano.
Allora io gentilmente chiedo…
La risposta ovvia non si fa attendere…
E si, i famigerati Target2, il solito semolino di chi non sa andare oltre i dati, i lettori di Icebergfinanza conoscono da tempo l’inattendibilità dei dati Target2 per rilevare la quantità di capitali in uscita…
Ma prima di tornare sui dati Target2, questo il loro punto di vista…
Sono tutti interessati a capire cosa farà l’Italia. Soprattutto cosa farà il governo italiano. La politica economica della maggioranza giallo-verde non solo risulta oscura, ma soprattutto appare poco rassicurante per chi ha investito un bel pò di soldi sui nostri titoli di Stato. Vogliono capire se le scelte che l’esecutivo compirà in autunno nella prossima legge di Bilancio sono compatibili con la sostenibilità del debito pubblico. Se manterrà un rapporto fisiologico con l’Unione europea, se l’euro viene considerato un’opportunità o una disgrazia.
La riunione dura quasi due ore. E chi ha ascoltato le parole di Bagnai, ne esce poco rassicurato. In larga misura vengono confermati i dubbi che hanno agitato i mercati fin dalla nascita di questo governo. I grandi investitori internazionali non si fidano. Sono in attesa. E nel frattempo preferiscono assumere un atteggiamento prudenziale rispetto alle risorse investite nel nostro Paese. Nella sostanza si ritirano e poi guardano quel che accadrà nella prossima manovra economica. Altri addirittura prevedono un peggioramento delle condizioni economiche italiane e si cautelano, appuntano spostando capitali dal nostro ad altri Paesi.
Puntualmente la rete ci viene incontro e NextQuotidiano scrive che il racconto di fantasia del report di guerra Claudio Tito non corrisponde alla realtà… Alberto Bagnai e l’incontro che ha impaurito “i mercati” 
E c’è da dire che diverge rispetto a quello, brevissimo ma significativo, fatto dallo stesso Bagnai sul suo blog: in un post che risale al 13 luglio spiegava la differenza tra 17 e 71 (per cento) dicendo che con il 71% dei voti “fai quello che vuoi” (ovvero, se la Lega avesse preso il 71% sarebbe uscita dall’euro), mentre con il 17%, ovvero la vera percentuale di voti presa dal Carroccio alle elezioni “fai quello che puoi“.
alberto bagnai merril lynch
Bagnai dice che “i mercati”, ovvero gli investitori internazionali che ha incontrato quel giorno, lo hanno capito. Secondo Tito invece “i mercati” sembrano essere stati un po’ duri d’orecchi, o addirittura aver capito il contrario. Chissà chi ha ragione.
Il senatore Alberto Bagnai puntualmente su twitter scrive…
Dal 13 al 17 luglio lo spread scende. Tu pensi che i mercati terrorizzati aspettino quattro giorni, considerando che ognuno di quelli che era lì poteva fottere gli altri vendendo prima? Che spostino miliardi in pochi secondi lo dice l’autore!
Elementare Watson, appena usciti da quella porta, gli investitori si sono messi ad acquistare titoli di Stato italiani che hanno una delle maggiori rese in Europa e non a vendere, poi probabilmente hanno sentito Tito che ha sempre informazioni di prima mano e in questi giorni si sono messi a vendere. Povero Tito!
Qui arriviamo a considerazioni tecniche che per i più si trasformano in lingua araba, il nostro intento è farvi comprendere che la realtà è ben diversa anche se non escludiamo un attacco speculativo nei prossimi mesi, ma di questo parleremo in altra sede.
Semplificando l’incremento del passivo del sistema Target2 per il nostro Paese negli ultimi anni, non testimonia il rischio di rifinanziamento delle banche italiane come accadde nel 2011. E’ il risultato della politica monetaria della BCE attraverso il quantitative easing, la liquidità CREATA da Bankitalia per volere della BCE non rimane all’interno del Paese ma defluisce verso l’estero attraverso l’acquisto di nostri titoli di Stato o obbligazioni corporate.
Ecco spiegata la maggior parte dell’uscita di capitali, flussi finanziari dal nostro Paese!
A noi quindi, interessa altro, ovvero dopo aver scoperto che escono 100 miliardi al mese o forse solo 30, o forse chissà, noi grazie a Pippo andiamo a fondo e scopriamo che…

https://twitter.com/guado77/status/1025683946607177728
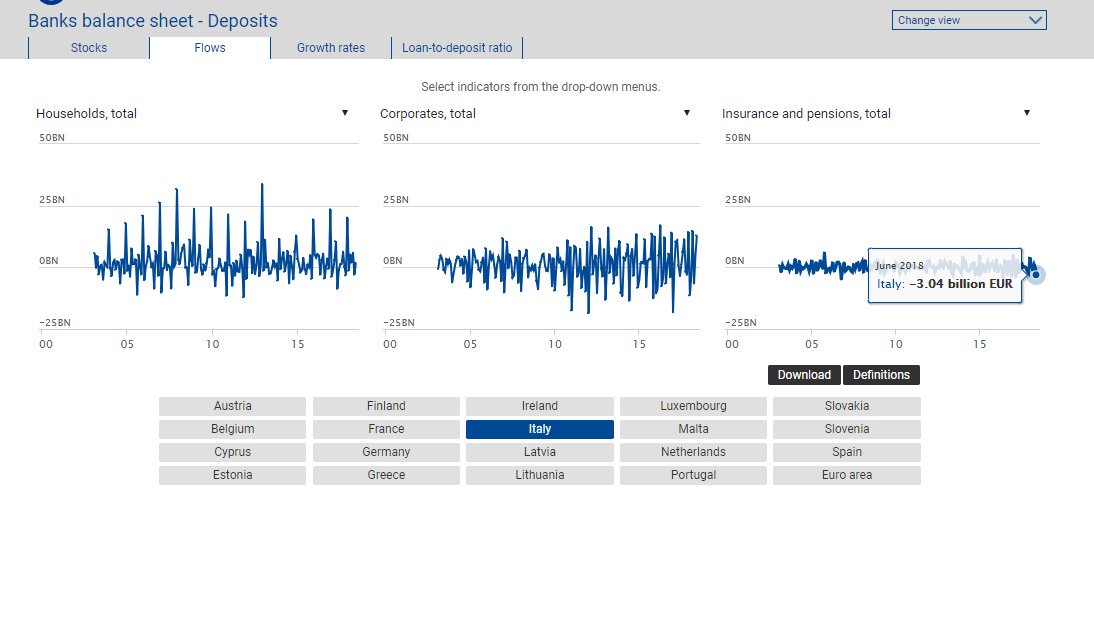
Quello che scaricano in queste settimane gli investitori esteri, lo comprano le banche italiane, quando non basta interviene direttamente il MEF…
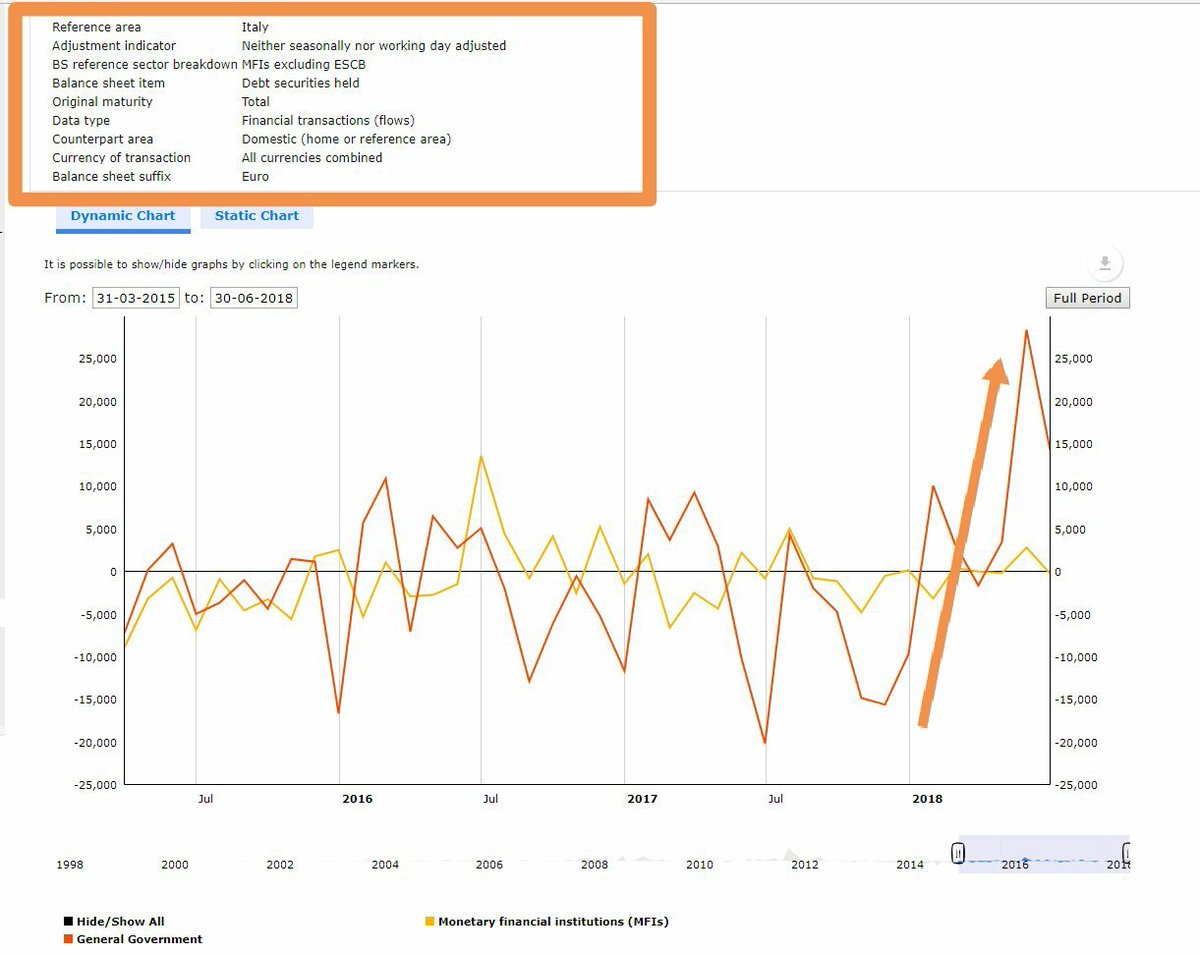
Noi vi abbiamo raccontato nelle scorse settimane che tutto ciò che Bankitalia acquista da investitori stranieri, BTP o titoli corperate grazie al QE di Mario Draghi genera esclusivamente un flusso finanziario, circa 80 % di questi acquisti è fatto con controparti straniere, il che alimenta le leggende metropolitane sulla fuga di capitali…
Ad esempio 52 miliardi sono usciti dal nostro Paese per acquistare BTP e titoli corporate via Bundesbank…
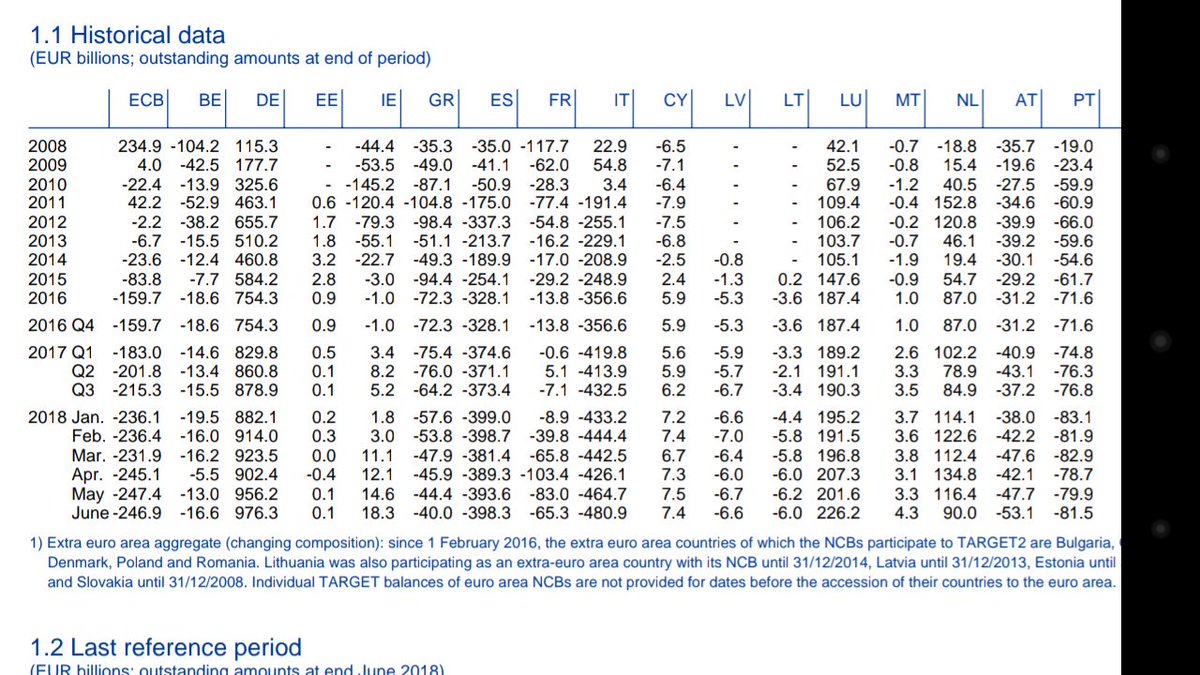
In realtà, non c’è alcuna fuga di capitali dai conti correnti degli italiani, conti che sono stabili, pochi o nessuno ha paura al punto da portare capitali all’estero, quindi le vendite di titoli di Stato italiani da parte di investitori stranieri non hanno creato alcun panico come accadde nel 2011, la liquidità sul mercato è enoerme, le banche italiane la usano per acquistare…
L’abbraccio mortale per alcuni, naturale per il sottoscritto, tra le banche italiane e il debito Statale continua Pippo, è il cuore del ricatto per cercare di far collassare il sistema Italia, ci hanno provato più volte gli stessi tedeschi chiedendo di modificare le regole di Basilea 3 al fine di considerare pericolosi i titoli di Stato italiani e pure un paio di mesi fa…

Germania, ecco la lettera del Bundestag alla Bce contro l’Italia e le banche italiane 
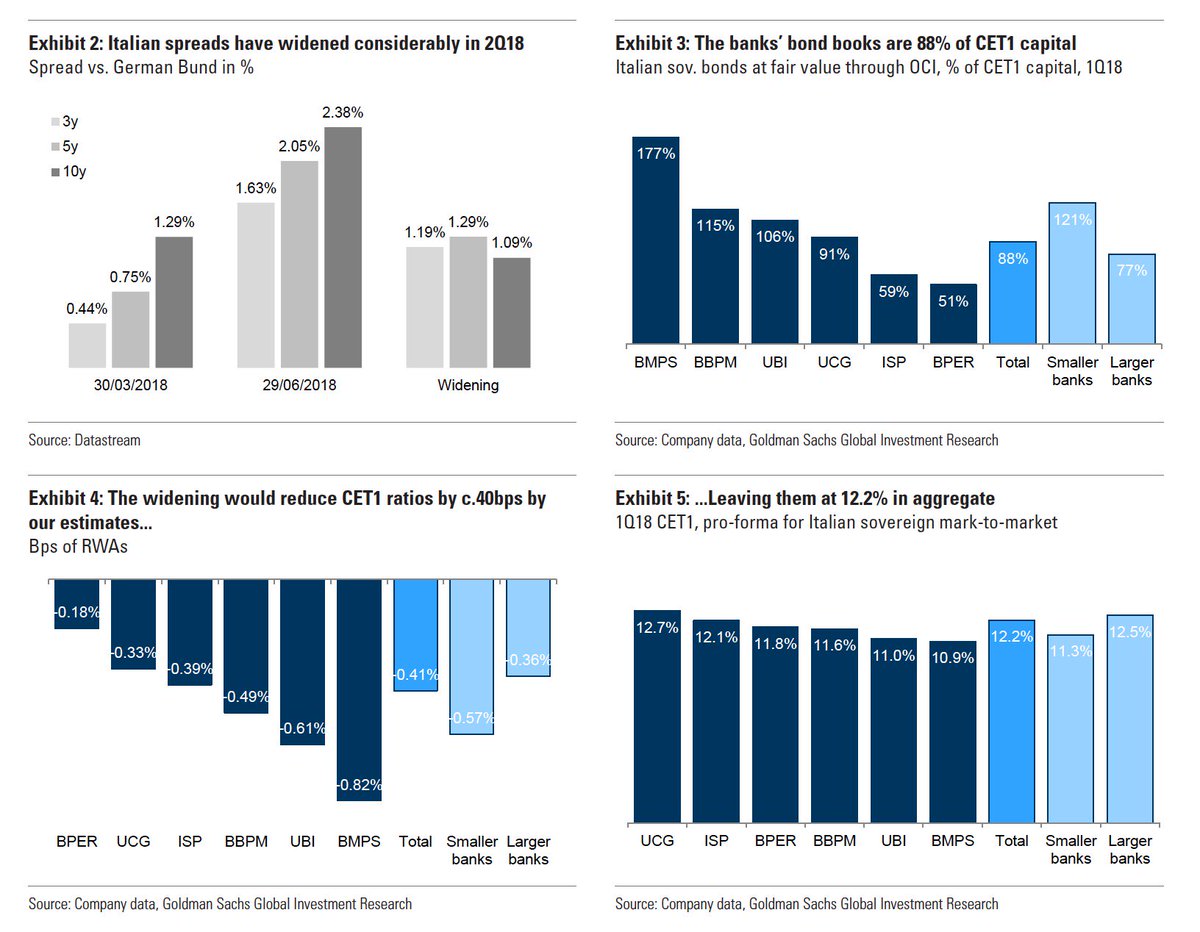


Ma torniamo a noi e ai saldi TARGET2, qui ci addentriamo in considerazioni tecniche che ai più non interessano o risultano difficili. Importante è che abbiate capito che l’argomento è molto più complesso e il risultato diverso da quello che vuole far capire un semplice articoletto di giornale qualunque.

Gli squilibri di TARGET-2 più importanti (più grandi) nell’area dell’euro hanno raggiunto nuovi massimi storici quest’anno. Questo è o non è un motivo di preoccupazione?
Durante la crisi del debito sovrano nell’area dell’euro, gli squilibri crescenti sono serviti come un ottimo barometro della fuga di capitali dalla periferia.
L’offerta limitata di moneta dell’area dell’euro M1 è più che raddoppiata nell’ultimo decennio. Gran parte di questa espansione è il risultato diretto del QE. Questo è il motivo per cui diciamo che l’affermazione che le passività di TARGET-2 create nel corso del QE “non contano” non è del tutto corretta anche se si presume che l’area dell’euro rimarrà intatta. Dopotutto, non ci si può aspettare che la stampa di cospicue somme di denaro supplementare sia senza conseguenze.
Se l’Italia dovesse lasciare l’unione monetaria e riadottare la lira, continua Acting Man, si dice che la Banca d’Italia sarebbe costretta a liquidare immediatamente le sue passività con la BCE. Non siamo abbastanza sicuri di come ci si aspetterebbe di farlo nella pratica e di come possa essere effettivamente costretta a farlo. Infine, abbiamo visto che la BCE non ha un esercito, quindi non può minacciare di invadere l’Italia per rappresaglia.
Inoltre, poiché cinque paesi che partecipano al sistema TARGET-2 non fanno parte dell’Unione monetaria (Bulgaria, Croazia, Danimarca, Polonia e Romania), perché non dovrebbe essere possibile per un paese che lascia l’unione monetaria rimanere membro del sistema di pagamento? E se sì, perché dovrebbe risolvere le sue passività correlate a TARGET-2?
C’è un aspetto importante della recente crescita degli squilibri di TARGET-2 che non abbiamo menzionato nel nostro commento. Ogni volta che il capo della BCE Mario Draghi viene interrogato su questi squilibri alle conferenze stampa della BCE, gli piace sottolineare che sono in gran parte legati al QE o al “programma di acquisto di attività” e che quindi non sono motivo di preoccupazione.
Ovviamente, la tabella mostrata qui sopra dovrebbe immediatamente farci meravigliare del fatto che la BCE stessa stia manifestando una crescente responsabilità nei saldi  TARGET-2. Adesso deve soldi a se stessa, e se è così, perché?
La BCE è un’entità sovranazionale e in termini di sistema di pagamento viene trattata come se fosse un paese a sé stante. La maggior parte degli acquisti di debito nell’ambito del programma di QE è condotta dalle banche centrali nazionali, in particolare, ogni BCN ha il compito di acquistare obbligazioni sovrane emesse dal proprio paese di domicilio.
Tuttavia, la BCE è anche impegnata in acquisti di obbligazioni dirette e questi creano passività di TARGET-2 poiché implicano necessariamente il flusso di moneta della banca centrale dalla BCE a varie BCN nelle cui giurisdizioni acquistano obbligazioni. Se le BCN interessate hanno un saldo TARGET positivo, i saldi TARGET totali aumenteranno *.
Come nota Draghi nelle sue conferenze stampa, circa il 40% al 50% degli acquisti nell’ambito dell’APP proviene da istituzioni non residenti (che possono a loro volta agire per conto dei loro clienti). La maggior parte del commercio con tali istituzioni avviene nei maggiori centri finanziari d’Europa, con Francoforte in Germania particolarmente attiva.
Diamo un’occhiata a questo esempio…

Si consideri ad esempio una filiale di una banca statunitense con sede a Londra che si occupa della liquidazione di titoli italiani tramite una banca di corrispondenza con sede a Francoforte. 

Se la Banca d’Italia acquista titoli di Stato italiani da questa entità, la moneta della banca centrale fluirà dall’Italia alla Germania (cioè da un paese con un passivo di TARGET-2 a una con un attivo) e i titoli saranno consegnati alla Banca di Italia. I saldi totali TARGET aumenteranno, così come i crediti della Banca centrale tedesca Bundesbank e le passività della Banca d’Italia.
Quello che è certo, è che per il momento pochi investitori esteri stanno comprando titoli di Stato italiani, alcuni stanno liquidando le posizioni, altri stanno approfittando dei rendimenti per incrementarle, nessuna fuga di capitali dai depositi degli italiani, nessun bak-run ne tanto meno sono usciti almeno 100 miliardi al mese.
La storia deve ancora essere scritta, in molti getteranno benzina sul fuoco nei prossimi mesi, lo hanno già fatto in maggio, soprattutto la stampa nazionale e il Partito Democratico, tutta gente che ha tutto l’interesse per riprendersi il potere, come dimostrato in questi anni, gente che non ha a cuore l’interesse nazionale, piuttosto quello dell’Europa dei capitali e delle monete!
Non è una letterina come quella del 2011, ma poco ci manca, la nuova minaccia targata BCE

Fonte: qui


Jamie Dimon (JP Morgan): ‘meglio prepararsi a tassi del 5% o superiori’

E’ meglio che vi prepariate a fare i conti con tassi del 5% o superiori. Si tratta di una probabilità più alta di quanto la maggior parte delle persone pensi”. 

Lo ha detto il numero uno di JP Morgan, l’amministratore delegato Jamie Dimon, riferendosi ai tassi sui Treasuries decennali Usa.

Fonte: qui

RENZI E IL MISTERO DEGLI OROLOGI SPARITI DA PALAZZO CHIGI PER UN ANNO

NEL 2015 LA ZUFFA NELLA DELEGAZIONE DEL GOVERNO RENZI PER TENERSI GLI OMAGGI RICEVUTI A RYAD: LE REGALIE VENGONO REQUISITE DAL CAPOSCORTA. 

POI OROLOGI E PREZIOSI SPARISCONO. 

VENGONO RICONSEGNATI SOLO DOPO LE DIMISSIONI DI RENZI A FINE 2016

Thomas Mackinson e Carlo Tecce per il Fatto Quotidiano

renzi arabia caso rolexRENZI ARABIA CASO ROLEX
Rolex, bugie e videotape. Alla fine saltano fuori i cronografi sauditi al centro della baruffa tra i componenti della delegazione di Palazzo Chigi in trasferta a Ryad nel novembre 2015, raccontata a puntate dal Fatto e costata una figuraccia planetaria al governo di Matteo Renzi. Eccoli qui, in foto e video esclusivi del Fatto(il video uscirà sul sito): tre Yacht Master da 15mila euro, altri cronografi da 4mila in sù, ma anche penne d' oro e gioielli finora ignoti.

Le immagini arrivano direttamente dalla cassaforte al secondo piano del palazzo di via della Mercede 96, presso il Dipartimento dei beni strumentali (Diprus) della Presidenza del Consiglio, dove restano in attesa di una valutazione e di una destinazione. La domanda ora è: c' è proprio tutto?

L' inventario dei preziosi, emerso solo ora grazie a un nuovo accesso agli atti presso la Presidenza del Consiglio, fa risaltare un dettaglio: la consegna al Diprus è avvenuta a fine dicembre 2016, cioé con 13 mesi di ritardo sulla tempistica dettata dalla legge in materia di doni ai dipendenti pubblici che ne impone la "restituzione immediata".

Fino all' uscita di scena di Renzi, si scopre ora, sono rimasti nelle mani del suo capo scorta, il colonnello Giovanni Serra, anziché presso gli uffici previsti: ecco perché ancora oggi, dopo quasi tre anni, nessuno può giurare che al Diprus sia arrivato tutto quel che partì da Ryad.
Di certo, il tempo ha dato un senso e una svolta alla vicenda partita da una volgare zuffa innescata dalla scorta di Renzi per assicurarsi i cronografi più preziosi, spariti e poi riemersi nella più ipocrita riservatezza. E come nei migliori gialli estivi, la soluzione riserva colpi di scena e nuovi misteri.

renzi con re salman dell arabia sauditaRENZI CON RE SALMAN DELL'ARABIA SAUDITA
Intanto si scopre, ad esempio, che il forziere è ben più ricco di quanto si sapesse, degno davvero di un sultano d' Oriente come è re Salman. La lista dei doni riporta 16 preziosi: 6 orologi di marca Mouawad, tre Rolex modello Yacht Master II (circa 15mila euro ciascuno), un Datajust II e due Oyster Swimpruf (3-4mila euro), un cofanetto Girard Perregaux (orologio, penna d' oro Dior, anello, gemelli, collana), analogo cofanetto Hublot (penna marca Aurora, gemelli, collana).

Tutti destinati ai componenti della delegazione al seguito di Renzi, al quale ufficialmente andava solo una scultura, inserita nel registro dei doni e restituita: le carte non menzionano alcun orologio per lui, ma più di un testimone oculare ne ha raccontato la consegna presso il palazzo reale a Ryad. Fonti a lui vicine fanno sapere che Renzi non ha trattenuto alcun Rolex ma che la lite per gli orologi ci fu eccome, tanto che lui stesso pretese la loro riconsegna prima di lasciare Palazzo Chigi. Fece mettere a verbale che tutti, nessuno escluso, avevano riconsegnato i doni. Compreso il suo, mai toccato. Altri lo avevano preso, ma furono costretti a riconsegnarlo.
RENZI ARABIARENZI ARABIA

Il tentativo di raddrizzare le cose, però, passa per la profanazione seriale di varie leggi dello Stato. Intanto i dipendenti pubblici non possono accettare omaggi di valore superiore ai 150 euro (direttive Monti 2012 e legge Patroni Griffi 2013), che diventano 300 per premier, ministri e familiari (decreto Prodi 2007): li devono "mettere immediatamente a disposizione del Dipartimento competente in materia di risorse strumentali a cura del dipendente". Del capo del Cerimoniale dunque, non di altri. Invece, fa sapere Chigi, la riconsegna dei tesori sauditi "è avvenuta con unico versamento da un funzionario della suddetta delegazione italiana, come risulta dai verbali di consegna in possesso di questa Amministrazione". Il Fatto li ha potuti visionare e sono effettivamernte firmati dal capo scorta di Renzi. Il verbale è datato 23 dicembre 2016, un anno e un mese dopo la "baruffa di Ryad" e dopo svariati articoli del Fatto.

renzi arabia caso rolexRENZI ARABIA CASO ROLEX
Le cose sono andate così. Il 7 dicembre 2016 Renzi si dimette, cinque giorni dopo il suo capo scorta Serra va al Diprus e avvia le "operazioni di consegna dei doni ricevuti in occasione della visita istituzionale in Arabia Saudita in data 9 novembre 2015". Le operazioni si concludono due settimane dopo, alla presenza di funzionari "in qualità di testimoni", circostanza che rende ancora oggi impossibile stabilire se ci fosse "tutto". Il verbale di consegna certifica le bugie di Palazzo Chigi (quando, all' epoca, sosteneva che quei doni erano nella sua disponibilità, mentre erano stati recuperati alla spicciolata e affidati al capo scorta di Renzi) e allunga altre ombre: l 'elenco dei preziosi controfirmato da Serra e dai presenti precisa che "i suindicati doni erano destinati ai componenti della delegazione al seguito del presidente del Consiglio". Subito sotto l' inventario riporta una scultura "che viene inserita nel registro dei doni alla Presidenza", si legge.

Neanche qui salta fuori il Rolex per Renzi, verosimilmente il più costoso. Da nessuna parte viene siglato col sangue, come ancora assicurano dalle parti dell' ex premier Renzi, che tutti, nessuno escluso, avevano riconsegnato.

Della restituzione, del resto, non c' è traccia neppure nel registro dei doni della Presidenza del Coniglio, aggiornato a maggio 2018, che il Fatto Quotidiano ha chiesto e ottenuto per vie ufficiali sempre da Chigi.
Di sicuro nel Golfo Persico sono più certi di prima che gli italiani vanno letteralmente pazzi per gli orologi di lusso donati dagli sceicchi. A novembre 2017 il premier era Paolo Gentiloni e quando porta una delegazione in Qatar, viene salutata con una pioggia di 47 orologi, in questo caso prontamente riconsegnati e "devoluti a fini istituzionali". Per pudore o forse per prudenza, la dicitura è però solo "orologi varie marche. Di Rolex, meglio non parlar più.

Fonte: qui

Americans Live in a World of Economic Lies


The 3.9% unemployment rate is not due to employment. It results from not counting discouraged workers who have ceased to search for jobs because there are no jobs to be had.  If an unemployed person is not actively searching for a job, he is not counted as being in the labor force. The way the unemployment rate is measured makes it a hoax.
The government tells us that there is essentially no inflation despite the fact that prices have been rising strongly—the price of food, the price of home repairs, the price of drugs, the price of almost everything.  Two years ago the American Association of Retired People’s Public Policy Institute reported that the average retail drug price has been increasing at a worrying pace of 10 percent a year, and about 20 drugs have astoundingly had their prices quadruple since just December. Sixty drugs doubled over the same period. Turing Pharmaceuticals, headed by Martin Shkreli, is one of the most pronounced examples of this kind of behavior. The company bought a lifesaving cancer medication only to increase its price from $13.50 to $750 per pill. (See this
Incomes, of course, have not doubled.  In real terms incomes have declined.  Moreover, expenditures on medicines are a huge percentage of the budgets of the elderly and those on Medicare. According to the Kaiser Family Foundation, the average annual cost of prescription medicines for the elderly accounts for three-fourths of the average Social Security pension and for about half of the median income of peope who receive Medicare benefits. (See this
Real jobs have also declined. The jobs that the financial presstitutes  report to be unfilled are not jobs that provide a living. The BLS reported that the number of Americans working multiple jobs rose in July by 453,000, bringing the number of Americans who hold multiple part-time jobs to 8,072,000. 
Looking at July’s payroll jobs report again we see the Third World complexion of the US work force.  The alleged new jobs are concentrated in lowly paid domestic services:  temporary help services, health care and social assistance, waitresses and bartenders.  
There is scant sign of a vibrant economy, but high debt is everywhere.  Debt is growing faster than the income needed to support it. The US government is on course for another $1 trillion annual budget deficit. The federal, state, and local tax base has been decimated by the global corporatons’ export of high productivity high value-added manufacturing and professional skill jobs.  In the name of “free trade” the tax base for Social Security, Medicare, and public pensions has been given away to China and other Asian countries where labor costs are low.  The US global corporations make higher profits by shrinking the US tax base.  Neoliberal economists defend this absurdity as “free trade” that benefits Americans.
The millions of Americans whose jobs were given away to foreigners know full well that they have not benefited. They know the story told by neoliberal economists and financial presstitutes is a lie.  
The lies, of course, go far beyond the economic ones.  Russiagate, which has dominated the print and TV media and NPR since the last presidential campaign is a massive lie that continues day after day.  On August 3 the NPR presstitutes, for example, were smacking their lips over the prospect that Paul Manafort was on trial and might give special Russiagate prosecutor Robert Mueller a conviction that could lead to Trump’s removal from the White House. The presstitutes speculated that a convicted Manafort would tell on Trump in exchange for a lighter sentence. 
The NPR presstitutes did not reveal that Manafort was not on trial for anything related in any way to Russiagate.  Manafort is being tried on income tax evasion charges dating from a decade ago when he was a consultant to Ukrainian politicians.  There is no doubt but that these are false charges whose purpose is to coerce Manafort into protecting himself by making false charges against Trump.  If Manafort is convicted it will not be on the basis of any evidence.  Manafort will be convicted by the presstitute media which will convince jurors that Manafort is “one of those rich who don’t pay taxes.”
That President Trump permits this witch-hunt to continue, a witch-hunt that far oversteps Mueller’s Russiagate mandate for which not a shred of evidence has been found, shows how the presstitutes working hand-in-hand with the military/security complex and DNC have disempowered the President of the United States.  While Americans sit there sucking their thumbs, the coup against the President proceeds before their eyes.
*
Note to readers:   
The US government and the presstitutes that serve it continue to lie to us about everything. Today the Bureau of Labor Statistics told us that the unemployment rate was 3.9%.  How can this be when the BLS also reports that the labor force participation rate has declined for a decade throughout the length of the alleged economic recovery and there is no upward pressure on wages from full employment.  When jobs are plentiful, people enter the labor force to take advantage of the work opportunities. This raises the labor force participation rate. When employment is full—which is what a 3.9% unempoyment rate means—wages are bid up as employers compete for scarce labor.  Full employment with no wage pressure and no rise in the labor force participation rate is impossible.  
This article was originally published on Paul Craig Roberts Institute for Political Economy.
Dr. Paul Craig Roberts is a frequent contributor to Global Research.

Mercati: è in arrivo un imponente sell-off?

Un grande sell-off colpirà il mercato con particolari ripercussioni sull’investitore medio secondo Morgan Stanley. 

C’entrano qualcosa i dati deludenti di Netflix e Facebook con questo scenario?

Mercati: è in arrivo un imponente sell-off?


È in arrivo il sell-off maggiore da febbraio e l’investitore medio sarà colpito duramente.
A pensarla così è Morgan Stanley, che vede nelle brusche frenate di alcuni colossi tech un’ulteriore conferma del ribasso che colpirà il mercato azionario, a testimonianza che dopo i festeggiamenti dell’intero luglio sta arrivando ora “la sbornia” per Wall Street.
Secondo la banca newyorkese i dati da record della trimestrale di Amazon sono ormai archiviati, e gli investitori si sono finalmente confrontati con le aspettative future, pronte a rivelare - secondo la banca - un “sell-off appena iniziato”.
Lo strategist Micheal Wilson crede che i numeri deludenti registrati da Netflix e Facebook vadano solo a supportare una teoria già sostenuta a lungo, che prevede tempi bui per gli investitori medi:
“Riteniamo che la prossima correzione si rivelerà la più grande da febbraio, e potrebbe avere un impatto negativo sul portafoglio medio, perché il sell-off si concentrerà prevalentemente sul settore tech”.

Le frenate di Facebook e Netflix solo un primo segnale?

Facebook ha perso il 23% sulla scia dei dati del secondo trimestre inferiori alle attese, con il pesante calo del numero relativo agli utenti europei. La circostanza ha portato la società di Zuckerberg a far registrare la discesa giornaliera peggiore della storia USA, con una perdita in capitalizzazione di mercato quantificabile in 119 miliardi di dollari sui 510 miliardi di dollari totali.
Mentre le azioni Netflix hanno segnato a lungo un -14% dopo la brusca frenata degli abbonati riportata nel secondo trimestre del 2018.
Anche a seguito di queste circostanze, Wilson ha osservato come il rapporto tra crescita e valore sia stato più elevato solo durante la bolla delle dot-com.
L’S&P 500 ha perso più del 10% dai massimi di fine gennaio, e lo strategist ha ribadito il suo target price su quota 2.750 dollari a 12 mesi. Mentre ha confermato il suo rating overweight sul fronte utility, energia, industriale e finanziario, che dovrebbero sovraperformare in un contesto di mercato più difficile secondo Wilson.
Eppure la banca newyorkese riconosce anche la possibilità che il denaro si sposti semplicemente da un settore a un altro, lasciando così l’S&P 500 sui livelli attuali, piuttosto che su un sonoro -10% come previsto.
Fonte: qui

Il disastro in arrivo dal Giappone

La Banca centrale giapponese sembra disposta a compiere manovre che possono rivelarsi pericolose per i mercati globali. 
Shinzo Abe (Lapresse)

C’è allarme per lo spread in Italia. Anzi, diciamo che è tornato dopo la fiammata di maggio. Ovviamente, le vulgate sono differenti, come le narrazioni. Per l’opposizione è il chiaro segnale della sfiducia dei mercati verso questo Governo e, in particolare, la sua ricetta economica. Per l’esecutivo, invece, si tratta della solita manovra dei poteri forti, i quali utilizzano il differenziale di rendimento fra Btp e Bund come arma di pressione politica. Insomma, siamo alle solite. E, come al solito, manca la prospettiva. Perché se si vuole capire davvero come stanno le cose sotto il pelo dell’acqua dei mercati, se si vuole capire cosa garantisce la falsa calma che regna sugli indici, se si vuole trovare una ragione - ancorché irrazionale - ai dati formali da record dell’economia Usa, bisogna andare alla radice. Del problema, ovviamente.
E la radice del problema, così come il canarino nella miniera di ciò che ci attende, risiede lontano, in Giappone. Il quale, ultimamente, ha suscitato l’interesse dei media unicamente per l’ondata di caldo fuori dal normale che ha portato al decesso di decine di persone. Certo, la stampa specializzata giovedì scorso ha brevemente parlato degli “scossoni” sui rendimenti sovrani giapponesi, ma lo ha fatto quasi unicamente per spiegare il ritorno in area 3% dello yield del Treasury statunitense a 10 anni, così da non intaccare la narrativa dell’America che insegna al mondo come si cresce. La situazione, invece, è un po’ diversa. Ma vediamo di mettere la questione in prospettiva.
Il Giappone ha un debito totale di circa 10 triliardi di dollari e una ratio debito/Pil del 224%, la peggiore al mondo, seguita da quella greca con il suo 180% post-salvataggio. Ma c’è di più. E di peggio. Tokyo lo scorso anno ha speso il 24,1% delle sue revenue totali (circa 23,5 triliardi di yen) soltanto per il servizio di quel debito, sia a livello di capitale che di interessi e quella percentuale è destinata a salire ulteriormente, quest’anno. Ma attenzione: il Giappone non è una Repubblica delle banane, non è una nazione in via di sviluppo. È la terza economia del mondo e, come vi anticipavo nella prima parte di questo articolo pubblicata sabato, il secondo mercato azionario del pianeta. Il tutto, contestualizzato in uno scenario in cui si spende un quarto delle revenue totali per gestire il servizio del debito e in cui la Banca centrale è impegnata nella più cialtronesca e parossistica operazione di monetizzazione di quel debito mai posta in essere nella storia moderna, impegnata com’è a comprare qualsiasi cosa con denaro stampato ad hoc. E qui non parliamo di intervento distorsivo, come nel caso della Bce: qui parliamo di acquirente di prima e ultima istanza, di soggetto unico del mercato, di Leviatano statalista.
La Bank of Japan ha stampato circa il corrispettivo in yen di 9,5 triliardi di dollari fondamentalmente per comprare tutto il debito governativo presente sul mercato. E quando ha finito i bond disponibili, è passata ai titoli azionari attraverso gli Etf. Morale? Oggi la Bank of Japan è tra i primi 10 azionisti di circa il 40% delle aziende giapponesi quotate, attraverso il suo cosiddetto programma di stimolo e anti-deflazione, il mitologico Abenomics: l’Unione Sovietica attraverso altri mezzi, formalmente liberali e liberisti. Ma, perché quando si arriva a queste aberrazioni c’è sempre un “ma”, la Bank of Japan ha compiuto due errori fondamentali, entrambi in grado di scoperchiare il vaso di Pandora della credibilità e della fiducia (di comodo e interessata) dei mercati.
Primo, ha rinviato di un anno (dal marzo di quest’anno a quello del 2019) il raggiungimento dell’obiettivo di inflazione al 2% per il quale quella macchina da guerra keynesiana è stata formalmente posta in essere. Di fatto, ammettendo il proprio fallimento, visto il controvalore di acquisti già compiuti e il livello di distorsione del mercato raggiunto (praticamente, il decennale giapponese non ha volume di trading, con alcuni giorni di contrattazioni che passano senza che venga scambiato un singolo contratto). Ma si sa, viviamo nell’epoca del bad news is good news, quindi se le cose vanno male, significa che tutto va bene perché questo consentirà alle Banche centrali di continuare la festa della stamperia.
Secondo, l’aggravamento ulteriore dello stato di disperazione della Bank of Japan è stato confermato dalla scelta di scendere ancora più in basso a livello di abissi dell’azzardo, quando ha deciso di dare vita alla cosiddetta politica di controllo della curva dei rendimenti, ovvero niente più che la promessa al mercato di acquistare quanti bond necessari, affinché i rendimenti restassero artificialmente compressi sotto una certa soglia: nella fattispecie, la Banca centrale operava attivamente con gli acquisti affinché il governo non dovesse mai pagare più dello 0,1% di interesse sul debito emesso. E qual è il problema, a parte la cancellazione formale e sostanziale di qualsiasi concetto di price discovery e premio di rischio? Ce lo mostrano plasticamente questi due grafici, relativi a quanto accaduto poche settimane fa.
Nonostante la promessa ufficiale della Bank of Japan di continuare a operare per mantenere tassi e rendimenti fissi e ultra-bassi, qualche screanzato ha deciso di vendere il debito giapponese che deteneva. E trattandosi di un mercato di fatto monodirezionale e oligarchico a livello di acquisti e volumi, quei movimenti ancorché limitati e ridotti, hanno mandato tremori. E attenzione, parliamo di tremori mettendo in prospettiva la cosa e facendo riferimento a un mercato sano, libero, concorrenziale e attivo: nell’Urss obbligazionaria del Giappone, quei cerchi nell’acqua si sono tramutati e sono stati percepiti come allarmi tsunami. In sole due settimane, infatti, il rendimento del titolo benchmark, il bond a 10 anni, è salito dallo 0,03% a - udite udite - lo 0,11%, il massimo da 18 mesi. Panico a Tokyo!
Vi rendete conto, qualcuno si è permesso di compiere l’oltraggio di scaricare dal proprio portafoglio carta che fa riferimento alla ratio debito/Pil più grande del mondo, in un Paese in piena crisi demografica ormai cronica e, oltretutto, che non paga praticamente nulla per essere detenuta! Che scandalo! Ma chi si credono di essere questi mitologici “mercati”, questi investitori che pensano di dettare leggi ai governi! Il problema, poi, è storico, ontologico per il debito giapponese. Perché siamo di fronte a un vero e proprio cambio di paradigma.
Tokyo ha lottato per oltre un decennio contro la deflazione e in quel contesto di dinamiche particolari del potere d’acquisto, può anche avere senso il detenere un bond che paga quasi zero, perché di fatto non intacca il valore del tuo capitale. Ma visto che la Bank of Japan ha dato vita a un programma che ha come fine statutario lo stimolo - di fatto, artificiale - dell’inflazione (a oggi siamo attorno all’1% su base annua) succede che qualche screanzato si stanchi di perdere soldi in maniera automatica, detenendo bond nipponici e vada altrove alla ricerca del mitico rendimento, moderno Klondike nel mondo fatato delle Banche centrali onnivore e pianificatrici del mercato. Insomma, la Bank of Japan paga l’effetto collaterale delle proprie azioni, portate al parossismo dalla disperazione. Quindi, la gente (la poca che detiene bond giapponesi, essendo praticamente tutti in pancia proprio alla Bank of Japan) scarica il debito e i rendimenti salgono.
E quei grafici ci dicono il livello di follia collettiva con cui abbiamo a che fare e con cui dovremo fare i conti per decenni, ormai, visti i danni distorsivi già compiuti: al netto di quella percentuale folle di entrate fiscali che si destina al mero servizio del debito e di un’economia che certo non si espande a ritmi cinesi, il governo di Tokyo non si può permettere nemmeno il minimo movimento al rialzo degli yields, pena mandare fuori controllo i conti pubblici e il Budget. Bene, come mostrano i grafici, la scorsa settima a la Bank of Japan è intervenuta direttamente sul mercato, rendendo nota e visibile la propria mano, per quattro volte per tamponare la tragedia sostanziatasi in rendimenti sul decennale saliti dallo 0,03% allo 0,11%! Insomma, dopo quanto speso e il livello di distorsione imposto ai mercati prima obbligazionario e poi azionario, la Bank of Japan è dovuta intervenire chiaramente e per l’ennesima volta, dicendo agli investitori che comprerà qualsiasi cosa, compresa l’aria e le nuvole, pur di mantenere fermo quel maledetto tasso di interesse, quell’obiettivo di contenimento della curva obbligazionaria.
Signori, questa si chiama disperazione finanziaria. E, soprattutto, inizio della fine. Perché, essendo realisti, a oggi non esiste un reale rischio di sell-off su quel debito, visto che una cosa è andare a vedere il bluff in una mano di poker, un’altra è caricarci come scommessa tutto quello che si ha. La Bank of Japan, infatti, farà di tutto (ha già parlato più di una volta di helicopter money, la fase terminale e senza ritorno delle politiche espansive) per millantare stabilità, ma così facendo, non solo distruggerà la sua residua credibilità, bensì imporrà un ordine nuovo al mercato: ovvero, comandano solo le Banche centrali. Le quali, però, dovranno d’ora in poi agire strutturalmente, sistemicamente e senza intervalli di sosta: ovvero, i programmi espansivi non saranno temporalmente limitati ed emergenziali, ma la norma. Pena, il crollo dello schema Ponzi globale.
Il problema è: se il Giappone può ancora permettersi questa follia, visti i mezzi praticamente infiniti di cui gode ancora per ora la Bank of Japan, cosa succederà quando la situazione andrà davvero fuori controllo? Ovvero, quando il mercato vedrà delusa la sua certezza silenziosa e implicita, riguardo un impegno temporalmente e monetariamente infinito delle Banche centrale mondiali? Come reagiranno gli investitori? E non i pochi che hanno in pancia il debito tutto statale giapponese, ma tutti gli investitori in debito sovrano, compresi quelli che hanno in portafoglio miliardi di controvalore in Btp, tipo le banche commerciali francesi e i fondi (anche e sempre più pensionistici), per capirci?
Signori, comunque vada, sarà un disastro cui difficilmente si potrà porre rimedio in maniera ordinata. Ma mi raccomando, voi seguite i consigli di chi ci vede lungo: il problema è la deflazione teutonica imposta dall’austerity e dal rigore. A volte mi chiedo se ci sono o ci fanno. E spero, vivamente, sia vera la seconda ipotesi. Altrimenti, è davvero grave.
(2- fine)

Fonte: qui

A sinistra esiste solo l’emergenza razzismo

L’ex ministro Delrio ha dato voce al pensiero di tutta la sinistra, politici, giornalisti, economisti, cariche dello Stato. In Italia non esiste un’ emergenza immigrazione, semmai un’ emergenza razzismo. Ricapitolando, secondo questa narrazione: non esiste un’ emergenza immigrazione, gli sbarchi sono diminuiti dell’85%, soprattutto grazie a Minniti. Non c’è emergenza criminalità, visto che i reati sono in calo, quindi non c’è emergenza sicurezza. Non c’è un problema di degrado, visto che non abbiamo banlieue e non ci sono giovani stranieri che mettono a ferro e fuoco le periferie cittadine. Non c’è nemmeno emergenza terrorismo, tra i grandi paesi europei siamo gli unici che non hanno avuto attentati islamici e quindi non c’è emergenza radicalizzazione. 

Allora tutto bene, dopo sette anni di governo del Pd, da Monti, a Letta, a Renzi, a Gentiloni è stato un crescendo di benessere, che è andato di pari passo col diminuire dei problemi. No, scusate, un’ emergenza è cresciuta. Uno pensa alla disoccupazione, sbagliato, è calata, abbiamo avuto il classico milione di posti di lavoro in più. Uno pensa al debito, tranquilli, prima dell’arrivo di Di Maio era sotto controllo, non l’emigrazione dei giovani, non la denatalità, tutte cose compensate dall’arrivo degli immigrati. Neppure le pensioni, a sentire Boeri ce le pagheranno gli immigrati, tipo le badanti pagano le nostre pensioni e noi paghiamo le badanti, temo che i conti non tornino, ma così la raccontano. 

Esiste e cresce ogni giorno la malapianta del razzismo, nata con il governo gialloverde, contro cui Delrio e il Pd chiamano alla mobilitazione. Detta brutalmente la vera emergenza siamo noi italiani, che secondo il rapporto di Pew Research, molto citato dalle anime nobili, siamo il Paese più razzista d’Europa, primi per odio verso rom e musulmani. Siamo un popolo di merda che tira un uovo a Daisy Osakune, l’atleta italiana di colore, che spara pallini al maliano Konate, al grido di Salvini Salvini e che colpisce dal balcone una piccola rom, oltre ad inseguire un marocchino ad Aprilia, fino a causarne la morte. 

E’ vero, abbiamo fatto questo e altro ed è vero come scrive Fiorenza Sarzanini sul Corriere, che assieme ai 95 stranieri arrestati negli ultimi tre mesi, twittati da Salvini, sono stati arrestati 113 italiani, quindi siamo noi i delinquenti. 

Irrilevante il fatto che siamo una sessantina di milioni, contro sei e il numero degli arrestati sia quasi simile. Messa così, non abbiamo difesa, se non esistono emergenze, vuol dire che ci spaventiamo da soli o peggio, fingiamo di essere spaventati per celare la nostra natura di razzisti e cattivi, anche se non sapevo esistessero razzisti buoni. 

Non mendicherò scuse, come il fatto che l’atleta Osakune sia stata colpita dall’uovo mentre attraversava un viale di prostitute, questo non giustifica nessuno,  ma le strade piene di prostitute non sono un’ emergenza? Né mi nasconderò dietro gli stupri operati da immigrati, visto che pure gli italiani stuprano, come rubano e borseggiano. Né tirerò fuori la storia di Pamela Mastropietro, fatta a pezzi da un certo Oseghale, che non era né bianco, né italiano. 

Non ho bisogno di pezze giustificative morali, magari rilasciate da un prelato progressista per dire che questa narrazione, che fa la sinistra, è sbagliata, ingenerosa e razzista. Una roba da razza superiore e non esistono razze superiori, nè per il colore della pelle, né per il censo e neppure per il moralismo d’accatto. 

Esiste invece una tragica realtà, denunciata anche dal Pontefice, questi disperati fuggono dalla padella della miseria e finiscono nella brace della schiavitù, ma pare che questa non sia una emergenza.  Non ho votato per gli attuali governanti, ma rifiuto l’idea che i loro elettori siano un problema, la trovo razzista. 

Rifiuto questa narrazione per cui lo straniero è sempre buono, sempre da accogliere, mentre la vera minaccia siamo noi bianchi,  un po’benestanti e  molto razzisti.

Fonte: qui