9 dicembre forconi: fuga di capitali
Visualizzazione post con etichetta fuga di capitali. Mostra tutti i post

martedì 11 dicembre 2018

OLTRE 11 MILIARDI DI EURO SONO USCITI DAL PAESE PER FINIRE NELLE BANCHE SVIZZERE DURANTE LA CAMPAGNA ELETTORALE E LE ELEZIONI POLITICHE


COLPA DELLO SPREAD, DELL'INCERTEZZA PER LE MISURE ECONOMICHE E DELLO SPETTRO DI UNA PATRIMONIALE CHE ALIMENTANO LA SFIDUCIA DEI RISPARMIATORI

Lodovica Bulian per “il Giornale”

soldi in svizzera 7SOLDI IN SVIZZERA
La fuga dei capitali nell' era del governo gialloverde non è più un sospetto attribuito dai grillini a presunti complotti dei poteri forti. Ma è certificata dalla Bri, la Banca dei Regolamenti Internazionali di Basilea.

Oltre 11 miliardi di euro sono usciti dall' Italia e sono finiti in Svizzera, prevalentemente in Ticino, tra il terzo trimestre 2017 ed il primo semestre 2018, proprio durante la campagna elettorale delle Politiche.

La metà principale è appunto il Canton Ticino, con 13,7 miliardi di dollari finiti nelle banche elvetiche. «Con il perdurare delle difficoltà e delle discussioni sul piano finanziario fra Roma e l' Unione europea- ha detto al Corriere del Ticino il presidente dell' Associazione Bancaria Ticinese, Franco Citterio - l' interesse per i depositi in Svizzera è ancora attuale e ci sono continue richieste di informazioni per l' apertura di un conto nel nostro Paese».

soldi in svizzera 4SOLDI IN SVIZZERA 
Il ritorno dei capitali italiani è una boccata d' ossigeno visto che con la caduta del segreto bancario - il muro che faceva della Svizzera il paradiso dei flussi neri di denaro - aveva fatto perdere solo nel Canton Ticino 240 posti di lavoro.

Senza segreto era diventato meno attraente. Lo spread, l' incertezza per le misure economiche, e lo spettro di una patrimoniale hanno fatto riscattare la corsa agli sportelli oltre confine nella speranza di trovare un porto sicuro per i propri risparmi, al riparo dall' instabilità.

soldi in svizzera 2SOLDI IN SVIZZERA
In questa emigrazione finanziaria, la Svizzera non è l' unica meta. Sulla cartina dei rifugi sicuri agli occhi degli italiani è cerchiata in rosso anche l' Austria.

Appena oltre la frontiera con l' Italia cresce il pellegrinaggio di italiani che negli ultimi mesi si stanno rivolgendo alle banche austriache per aprire conti correnti in valute estere e non solo.

soldi in svizzera 1SOLDI IN SVIZZERA


Qui il picco dei depositi italiani c' è stato a giugno, col governo Conte appena entrato a Palazzo Chigi. I risparmi provenienti dal Belpaese hanno superato il miliardo di euro, arrivando a toccare quota 1,4.

Fonte: qui

giovedì 1 novembre 2018

DA MAGGIO AD AGOSTO GLI INVESTITORI ESTERI HANNO EFFETTUATO VENDITE NETTE DI TITOLI ITALIANI PER 82 MILIARDI, DI CUI 67 RELATIVI A TITOLI PUBBLICI

IL CEO DI INTESA CARLO MESSINA: “NON C'È UN VERO DEFLUSSO DI CAPITALI DALL'ITALIA, È UN MITO CHE NON HA RAGIONE DI ESSERE ALIMENTATO…”

Rosario Dimito per “il Messaggero”
Un clima di fiducia reciproca è indispensabile per il rilancio del Paese, ma anche per interrompere il lento ma costante rivolo di capitali diretti all' estero. Chiudendo l' intervento alla Giornata del risparmio, il governatore Visco non ha mancato di esprimere le sue preoccupazioni perché «da maggio ad agosto gli investitori esteri hanno effettuato vendite nette di titoli italiani per 82 miliardi, di cui 67 relativi a titoli pubblici».
Le incertezze della politica economica del governo hanno alimentato instabilità nei mercati, sicché lo spread si è impennato accrescendo di fatto il rischio-Italia: i rendimenti dei titoli pubblici per le scadenze decennali hanno in tal modo toccato il 3,7%, mentre il differenziale rispetto al Bund è oggi di 300 punti contro una media di 130 nei primi quattro mesi dell' anno.
BTPBTP
Il fatto che si tratti di una situazione non ordinaria è provato dalla circostanza che le vendite di BoT e Btp risultano elevate anche quando si tiene conto che le emissioni nette del Tesoro sono state negative in giugno ed agosto (per 17 miliardi). Inoltre, secondo Visco «al deflusso di capitali hanno contribuito gli acquisti netti di titoli esteri da parte dei residenti (18 miliardi), anche questi avvenuti in gran parte nel mese di agosto».
Il governatore ha comunque tenuto a precisare che «questi andamenti non riflettono un peggioramento dei fondamentali della nostra economia, anche se è in atto un rallentamento congiunturale più marcato che nel resto dell'area euro». Una percezione peraltro condivisa dai principali banchieri, tra i quali non c'è apprensione né timore che eventuali fughe dai depositi possano compromettere il livello della liquidità: una circostanza confermata dai monitoraggi periodici attuati da Bce e Bankitalia, dai quali emerge che per il momento non vi sono situazioni critiche.
carlo messinaCARLO MESSINA
In realtà, ciò cui stiamo assistendo è un fenomeno fisiologico in fasi di incertezze politiche così accentuate, purché calate in situazioni di sostanziale solidità. Addirittura c' è chi si spinge ad affermare, come il ceo di Intesa Carlo Messina, che non c' è un vero «deflusso di capitali dall'Italia, è un mito che non ha ragione di essere alimentato». Fonte: qui

Standard & Poor’s è un invito ai capitali a scappare dall’Italia

Il rating stabile dà un po’ di ossigeno al governo. Ma nell’outlook negativo c’è la chiara indicazione agli investitori: lasciate l’Italia finché siete in tempo. La caduta continua, l’atterraggio sarà molto doloroso


«Chi aspettava Standard&Poor's per continuare a remare contro il governo oggi ha avuto una brutta sorpresa. Il rating dell'Italia è stato confermato». L’esultanza di Luigi Di Maio per il giudizio di Standard & Poor’s, che ha lasciato BBB la valutazione sul debito italiano, due gradini sopra la monnezza, ma che ha cambiato l’outlook - ossia la prospettiva a breve-medio termine - da stabile a negativa, dà il segno di quanto questo giudizio fosse atteso. E ha ragione Di Maio ad esultare, dal suo punto di vista. Perché un declassamento immediato, come quello di Moody’s del venerdì precedente, avrebbe innescato una crisi di fiducia sulla sostenibilità del debito italiano dagli esiti potenzialmente distruttivi.

Ricapitoliamo lo scenario peggiore possibile: lo spread che supera quota 400, le banche zeppe di titoli di stato costrette a ricapitalizzare, lo Stato costretto a metterci i soldi, il rapporto debito/Pil che si impenna, la manovra che diventa insostenibile, la necessità di una tassa patrimoniale o di tagli radicali alla spesa pubblica. Il tutto con un governo che sarebbe inadeguato già a gestire un ordinaria situazione di crescita economica, o di bonaccia, visti i criteri tutti elettorali in ragione dei quali spende i soldi, chiamato a fronteggiare la peggior emergenza finanziaria che questo Paese abbia mai dovuto fronteggiare.

I capitali stanno scappando dall’Italia, di corsa. E il giudizio negativo di S&P (così come quello di Moody’s) è un invito nemmeno troppo velato a chiudere le valigie, per chi ancora è rimasto
Fin qui tutto bene, insomma. SI continua a cadere, ma ancora non ci siamo sfracellati al suolo. Il problema, semmai, è che tra un’esultanza e l’altra, Di Maio dovrebbe pure leggersi il giudizio di S&P sull’Italia e sulla manovra del popolo. Perché è un giudizio che conferma tutte le perplessità dell’Ufficio Parlamentare di Bilancio, della Commissione Europea, della Bce, del Fondo Monetario Internazionale, di Confindustria, dei sindacati, di chiunque abbia letto la manovra con un minimo di cognizione di causa: che è una legge di bilancio che non fa crescere l’economia (1,1% anziché 1,6%), le cui coperture sono aleatorie, che farà aumentare il rapporto deficit/Pil al 2,7% anziché al 2,4% e non farà diminuire il debito pubblico. Esattamente, tutto il contrario di quel che servirebbe oggi.

La frase più preoccupante di tutto il giudizio però è questa: "La politica economica e fiscale del governo ha eroso la fiducia degli investitori, come riflesso da un aumento del rendimento sul debito pubblico. Ciò a sua volta sta influenzando negativamente l'accesso delle banche al finanziamento del mercato dei capitali e, in misura minore, il loro coefficiente patrimoniale regolamentare”. E ancora: “Un ulteriore aumento del rendimento dei crediti delle banche verso lo Stato potrebbe ridurre la capacità delle banche di finanziare l'economia italiana distogliendo risorse dal settore privato, in particolare dalle piccole e medie imprese". Tradotto: i capitali stanno scappando dall’Italia, di corsa. E il giudizio negativo di S&P (così come quello di Moody’s) è un invito nemmeno troppo velato a chiudere le valigie, per chi ancora è rimasto.

Ecco perché c’è poco da esultare. Perché chi sa leggere i rating ha letto questo: che dall’Italia si deve fuggire a gambe levate. Perché abbiamo un governo che si sta auto-convincendo che vada bene così, che tutto il mondo stia sbagliando fuorché loro, che chi li implora di cambiare direzione sia solo un gufo o un nemico dell’Italia, che anche un outlook negativo - molto negativo - sia tutto sommato una buona notizia. Che il consenso popolare possa fare da assicurazione sulla vita a politiche economiche folli e autodistruttive. A costo di ripeterlo tutti i giorni: il risveglio sarà durissimo. E più lo ritardiamo, più sarà peggio.


Fonte: qui

lunedì 3 settembre 2018

Capitali stranieri: la grande fuga

Non è la prima volta che l’Italia vive una fuga dei capitali stranieri. Ma a far suonare il campanello d’allarme è il volume dei flussi in uscita registrato tra maggio e giugno: 76 miliardi. Nella legge di bilancio non c’è perciò spazio per errori.

Gli stranieri se ne vanno

I dati più recenti sulla bilancia dei pagamenti, pubblicati dalla Banca d’Italia, mostrano flussi in uscita importanti negli investimenti di portafoglio, che sono diminuiti di 33 miliardi di euro in maggio e 42 miliardi in giugno (tabella 1). Il flusso in uscita più significativo si è registrato sui titoli del debito pubblico, dove gli investimenti esteri sono scesi di 25 miliardi a maggio e 33 miliardi a giugno, segno che gli investitori stranieri sono preoccupati che la legge di bilancio, che sarà presentata nel prossimo autunno, marchi un’inversione di tendenza per le finanze pubbliche.
Ma anche il settore bancario non ne è uscito immune. Il debito bancario ha registrato flussi in uscita da parte degli investitori esteri per 6,7 miliardi a maggio e 4 miliardi a giugno. Sono scesi anche gli investimenti esteri in equity bancaria (-2,5 miliardi in due mesi) e nel resto del settore privato (-2,9 miliardi a giugno). Anche gli investimenti diretti dall’estero, tradizionalmente più resilienti, sono diminuiti di 4,3 miliardi in giugno, un possibile segnale che lo scetticismo va oltre il breve periodo.
Le passività alla voce “Altri investimenti” sono invece aumentate in entrambi i mesi, segnalando quindi un flusso in entrata. Ma in maggio l’incremento è spiegato principalmente dall’attività della Banca d’Italia, mentre in giugno è aumentata la raccolta all’estero delle banche italiane sotto forma di pronti contro termine nei confronti di non residenti, con l’intermediazione della controparte centrale italiana (centrally cleared repos).
Tabella 1 – Uscite di capitale: flussi, conto finanziario bilancia dei pagamenti, passività (miliardi di euro)
Fonte: dati Bilancia dei Pagamenti, Banca d’Italia

Il confronto con crisi precedenti

È possibile trovare analogie fra il trambusto estivo ed episodi precedenti di fuga dei capitali? La figura 1 (sinistra) mostra i flussi mensili in uscita negli investimenti di portafoglio durante tre episodi di stress: la crisi del 2011-12, durante la quale l’Italia attraversò un vero e proprio sudden stop nel finanziamento da parte degli investitori internazionali; il periodo immediatamente successivo al referendum del dicembre 2016; e maggio-giugno 2018.
Tre fatti importanti emergono dai dati. Primo, l’episodio del 2016 ha le caratteristiche di uno spavento istantaneo: dopo una fuga di 33 miliardi in dicembre, i successivi due mesi hanno visto flussi di capitale in entrata (seppure di piccola stazza). Secondo, benché isolato, l’episodio di dicembre 2016 ha avuto un volume maggiore di tutti i flussi in uscita precedentemente registrati tra luglio 2011 e luglio 2012 (data del famoso discorso in cui Mario Draghi promise che la Banca centrale europea avrebbe garantito “a ogni costo” l’irreversibilità della moneta unica). Terzo, i flussi di capitale in uscita a maggio e giugno 2018 sono stati più voluminosi di tutti i flussi precedentemente registrati.
Questo lo vediamo anche riflesso nei valori cumulati (figura 1, destra). In appena due mesi – maggio e giugno 2018 – i flussi in uscita dagli investimenti di portafoglio hanno superato il totale registrato durante i mesi estivi del 2011, e si attestano a circa la metà del totale registrato durante l’intera crisi del 2011-12.
Figura 1 – Flussi mensili in uscita negli investimenti di portafoglio durante tre episodi di crisi
Fonte: dati Bilancia dei Pagamenti, Banca d’Italia
La maggior parte della fuga è spiegata da investitori esteri che vendono titoli del debito pubblico italiano: è vero oggi come nel 2011. Lo stesso vale per il debito bancario, ma mentre nel 2011-12 gli investitori esteri avevano mantenuto o aumentato gli investimenti nel settore privato non-bancario, questa volta non sembra essere più così (figura 2).
Figura 2 – Investimenti di portafoglio e altre passività: confronto tra tre crisi
Fonte: dati Bilancia dei Pagamenti, Banca d’Italia
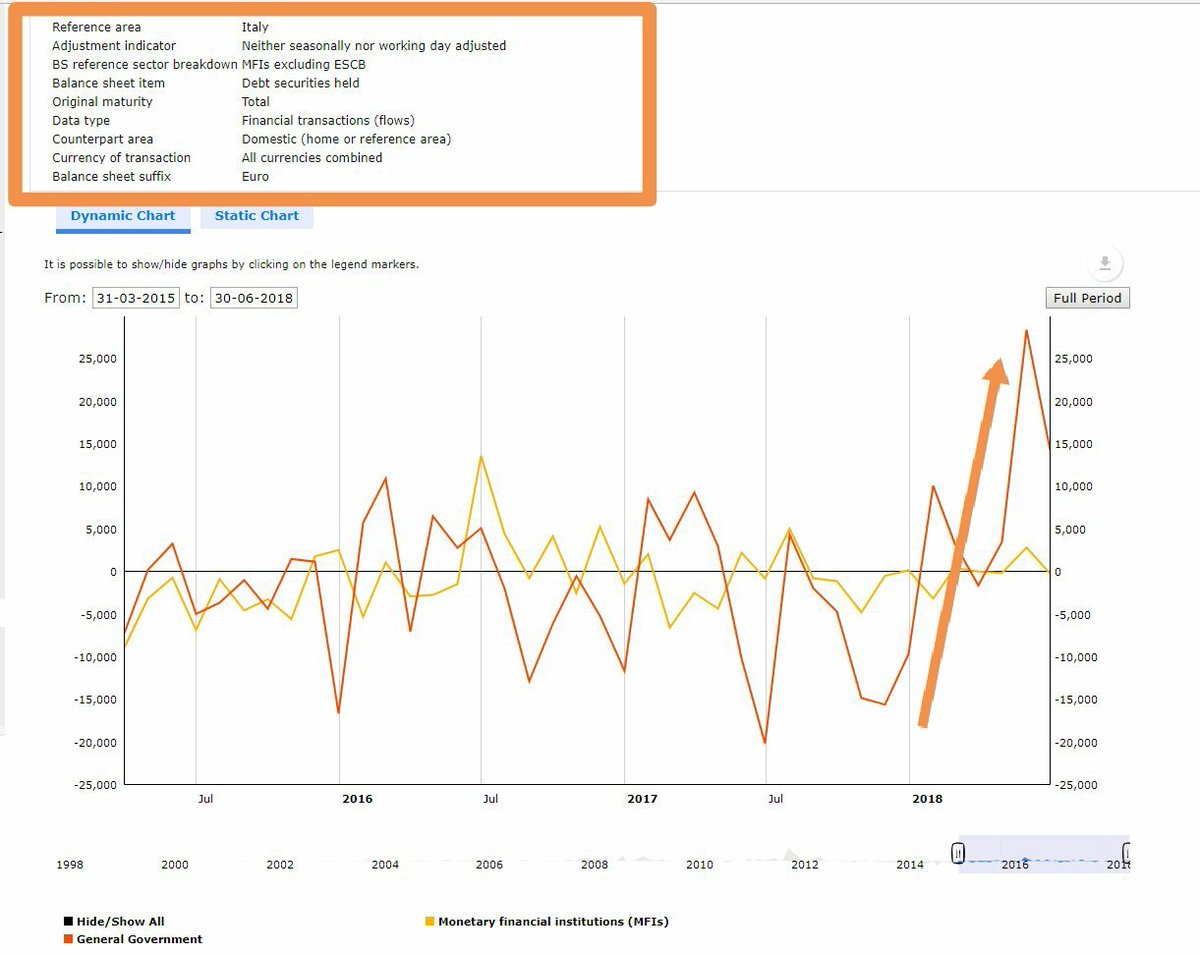
Un’altra similarità con quanto accaduto durante la grande fuga dei capitali del 2011-12 è l’aumento di obbligazioni governative italiane acquistate dalle banche italiane in sostituzione degli investitori esteri (figura 3). Quest’estate, in appena due mesi, le banche italiane hanno aumentato lo stock di titoli di stato nei loro attivi per circa 28 miliardi di euro. A differenza del 2011-12, ovviamente, anche la Banca d’Italia adesso ha un portafoglio di bond governativi italiani, parte del Quantitative easing della Bce.
Figura 3 -Titoli di stato detenuti da banche italiane (miliardi di euro)
Fonte: Banca centrale europea
I dati qui presentati sembreranno certamente familiari per gli osservatori delle dinamiche della bilancia dei pagamenti del nostro paese. Non è infatti la prima volta che l’Italia vive una fuga dei capitali stranieri. Ma ciò che dovrebbe davvero far suonare un campanello d’allarme è il volume dei flussi in uscita che abbiamo visto durante l’estate. In due mesi, infatti, i flussi in uscita dagli investimenti di portafoglio hanno superato quelli registrati nell’estate 2011. In termini cumulativi, tra maggio e giugno se ne sono andati 76 miliardi di investimenti in portafoglio. Il totale per l’intero episodio di fuga dei capitali del 2011-2012 (durato 12 mesi) fu di poco superiore al doppio (164 miliardi).
Questo suggerisce molto chiaramente che gli investitori internazionali stanno diventando sempre meno tolleranti nei confronti del rischio politico che caratterizza il nostro paese. Di conseguenza, non c’è spazio per errori da parte del nuovo governo. E il primo test sarà senza dubbio la presentazione del bilancio in autunno. Si dice (e si smentisce) che il nuovo governo stia guardando alla Cina o agli Stati Uniti in cerca di investimenti. Ma se quanto accaduto in estate dovesse continuare – con volumi simili – per un periodo di tempo prolungato, la crisi del 2011 ci sembrerà un pallido ricordo. In vista delle negoziazioni sul prossimo bilancio, è il caso di dire che la situazione è grave, e anche seria.
Di Silvia Merler
Fonte: qui

lunedì 6 agosto 2018

FAKE NEWS - FUGA DI CAPITALI DALL’ITALIA!

Risultati immagini per bagnai repubblica
Noi oggi partiamo da qui, dall’ennesima “fake news” che la Repubblica pubblica sulla sua quotidiana carta straccia. A noi interessa solo la questione Target2 e ad essere buoni, le errate notizie che questi signori riportano, notizie che potrebbero spaventare i nostri lettori e gli italiani, null’altro…
Investitori stranieri via dall’Italia, scrive il tuttologo Claudio Tito, che un giorno scrive di finanza, un’altro di Rai, un’altro ancora di qualunque cosa che serva ad attaccare questo Governo.
Visto che serve addirittura una commissione di inchiesta parlamentare per scovare i fantomatici troll russi che creano i falsi account in Israele per attaccare il capo dello Stato, noi ne abbiamo qui uno esperto…
Per fortuna l’ articolo è destinato esclusivamente agli abbonati, figurarsi se spendo anche solo un centesimo per leggermi le fake news di repubblica o altri giornali italiani, la rete vede e provvede…

Mattina dei 13 luglio scorso. In una sala riservata di un locale nel centro di Roma entrano una trentina di persone: vestito blu, cravatta, scarpe inglesi e cartellina sotto braccio. Dopo qualche minuto arriva Alberto Bagnai, presidente della commissione Finanze del Senato e uno dei teorici “no-euro” più accesi, sponda leghista.
Si tratta di un incontro organizzato da quella che un tempo si chiamava Merrill Lynch, ora è la Bank of America. Sono presenti i rappresentanti di alcuni dei maggiori investitori internazionali, banche d’affari e fondi soprattutto. Soggetti in grado di spostare miliardi di euro – o di dollari – in pochi secondi. E di determinare la fortuna o la sfortuna di interi Paesi. L’elenco degli invitati è piuttosto corposo. Tra questi, oltre alla stessa Merrill Lynch, ci sono – solo per fare qualche nome Goldman Sachs, JP Morgan, Ubs.
Stanno uscendo circa 100 miliardi al mese secondo alcuni analisti, sono usciti 60 miliardi in due mesi scrive Tito. O ne escono 100 al mese o ne escono 30 al mese, qui bisogna decidersi, su coraggio, si può scrivere di meglio, vi do io una mano.
Allora io gentilmente chiedo…
La risposta ovvia non si fa attendere…
E si, i famigerati Target2, il solito semolino di chi non sa andare oltre i dati, i lettori di Icebergfinanza conoscono da tempo l’inattendibilità dei dati Target2 per rilevare la quantità di capitali in uscita…
Ma prima di tornare sui dati Target2, questo il loro punto di vista…
Sono tutti interessati a capire cosa farà l’Italia. Soprattutto cosa farà il governo italiano. La politica economica della maggioranza giallo-verde non solo risulta oscura, ma soprattutto appare poco rassicurante per chi ha investito un bel pò di soldi sui nostri titoli di Stato. Vogliono capire se le scelte che l’esecutivo compirà in autunno nella prossima legge di Bilancio sono compatibili con la sostenibilità del debito pubblico. Se manterrà un rapporto fisiologico con l’Unione europea, se l’euro viene considerato un’opportunità o una disgrazia.
La riunione dura quasi due ore. E chi ha ascoltato le parole di Bagnai, ne esce poco rassicurato. In larga misura vengono confermati i dubbi che hanno agitato i mercati fin dalla nascita di questo governo. I grandi investitori internazionali non si fidano. Sono in attesa. E nel frattempo preferiscono assumere un atteggiamento prudenziale rispetto alle risorse investite nel nostro Paese. Nella sostanza si ritirano e poi guardano quel che accadrà nella prossima manovra economica. Altri addirittura prevedono un peggioramento delle condizioni economiche italiane e si cautelano, appuntano spostando capitali dal nostro ad altri Paesi.
Puntualmente la rete ci viene incontro e NextQuotidiano scrive che il racconto di fantasia del report di guerra Claudio Tito non corrisponde alla realtà… Alberto Bagnai e l’incontro che ha impaurito “i mercati” 
E c’è da dire che diverge rispetto a quello, brevissimo ma significativo, fatto dallo stesso Bagnai sul suo blog: in un post che risale al 13 luglio spiegava la differenza tra 17 e 71 (per cento) dicendo che con il 71% dei voti “fai quello che vuoi” (ovvero, se la Lega avesse preso il 71% sarebbe uscita dall’euro), mentre con il 17%, ovvero la vera percentuale di voti presa dal Carroccio alle elezioni “fai quello che puoi“.
alberto bagnai merril lynch
Bagnai dice che “i mercati”, ovvero gli investitori internazionali che ha incontrato quel giorno, lo hanno capito. Secondo Tito invece “i mercati” sembrano essere stati un po’ duri d’orecchi, o addirittura aver capito il contrario. Chissà chi ha ragione.
Il senatore Alberto Bagnai puntualmente su twitter scrive…
Dal 13 al 17 luglio lo spread scende. Tu pensi che i mercati terrorizzati aspettino quattro giorni, considerando che ognuno di quelli che era lì poteva fottere gli altri vendendo prima? Che spostino miliardi in pochi secondi lo dice l’autore!
Elementare Watson, appena usciti da quella porta, gli investitori si sono messi ad acquistare titoli di Stato italiani che hanno una delle maggiori rese in Europa e non a vendere, poi probabilmente hanno sentito Tito che ha sempre informazioni di prima mano e in questi giorni si sono messi a vendere. Povero Tito!
Qui arriviamo a considerazioni tecniche che per i più si trasformano in lingua araba, il nostro intento è farvi comprendere che la realtà è ben diversa anche se non escludiamo un attacco speculativo nei prossimi mesi, ma di questo parleremo in altra sede.
Semplificando l’incremento del passivo del sistema Target2 per il nostro Paese negli ultimi anni, non testimonia il rischio di rifinanziamento delle banche italiane come accadde nel 2011. E’ il risultato della politica monetaria della BCE attraverso il quantitative easing, la liquidità CREATA da Bankitalia per volere della BCE non rimane all’interno del Paese ma defluisce verso l’estero attraverso l’acquisto di nostri titoli di Stato o obbligazioni corporate.
Ecco spiegata la maggior parte dell’uscita di capitali, flussi finanziari dal nostro Paese!
A noi quindi, interessa altro, ovvero dopo aver scoperto che escono 100 miliardi al mese o forse solo 30, o forse chissà, noi grazie a Pippo andiamo a fondo e scopriamo che…

https://twitter.com/guado77/status/1025683946607177728
Quello che scaricano in queste settimane gli investitori esteri, lo comprano le banche italiane, quando non basta interviene direttamente il MEF…

Noi vi abbiamo raccontato nelle scorse settimane che tutto ciò che Bankitalia acquista da investitori stranieri, BTP o titoli corperate grazie al QE di Mario Draghi genera esclusivamente un flusso finanziario, circa 80 % di questi acquisti è fatto con controparti straniere, il che alimenta le leggende metropolitane sulla fuga di capitali…
Ad esempio 52 miliardi sono usciti dal nostro Paese per acquistare BTP e titoli corporate via Bundesbank…

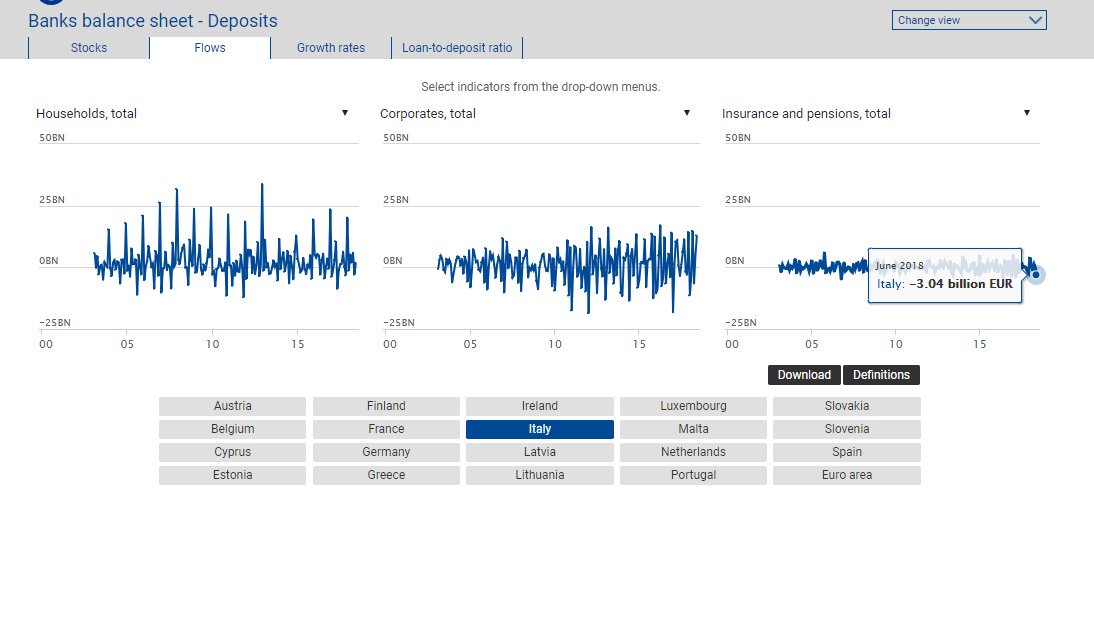
In realtà, non c’è alcuna fuga di capitali dai conti correnti degli italiani, conti che sono stabili, pochi o nessuno ha paura al punto da portare capitali all’estero, quindi le vendite di titoli di Stato italiani da parte di investitori stranieri non hanno creato alcun panico come accadde nel 2011, la liquidità sul mercato è enoerme, le banche italiane la usano per acquistare…
L’abbraccio mortale per alcuni, naturale per il sottoscritto, tra le banche italiane e il debito Statale continua Pippo, è il cuore del ricatto per cercare di far collassare il sistema Italia, ci hanno provato più volte gli stessi tedeschi chiedendo di modificare le regole di Basilea 3 al fine di considerare pericolosi i titoli di Stato italiani e pure un paio di mesi fa…

Germania, ecco la lettera del Bundestag alla Bce contro l’Italia e le banche italiane 


Ma torniamo a noi e ai saldi TARGET2, qui ci addentriamo in considerazioni tecniche che ai più non interessano o risultano difficili. Importante è che abbiate capito che l’argomento è molto più complesso e il risultato diverso da quello che vuole far capire un semplice articoletto di giornale qualunque.

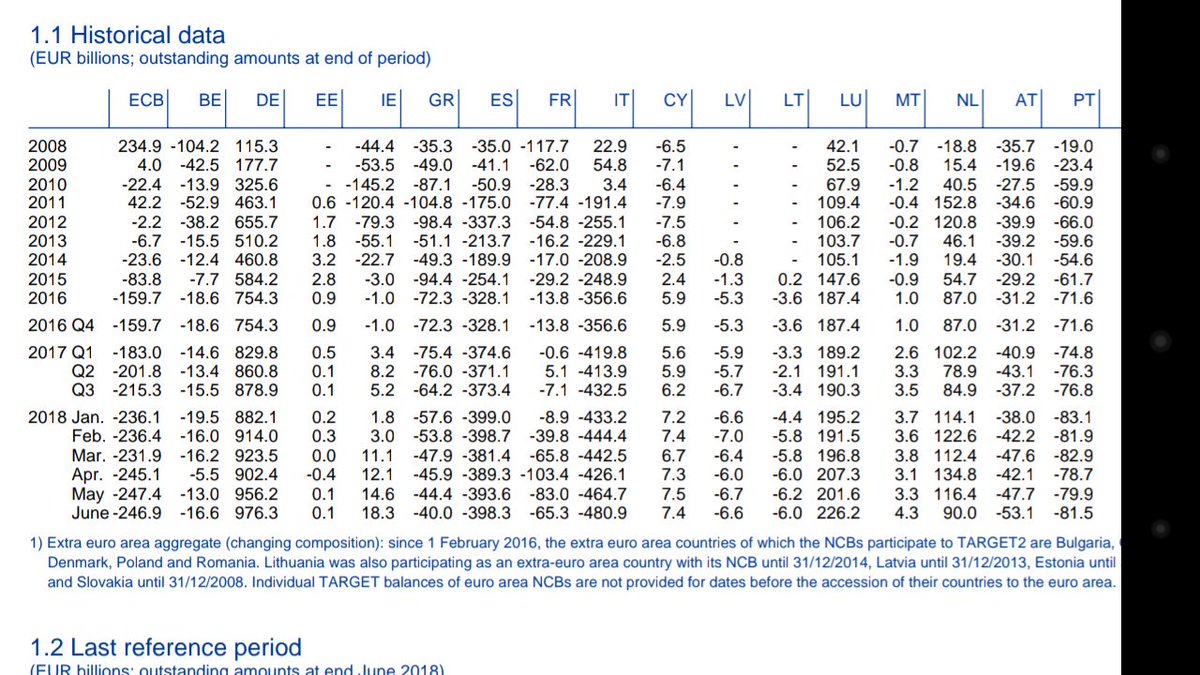
Gli squilibri di TARGET-2 più importanti (più grandi) nell’area dell’euro hanno raggiunto nuovi massimi storici quest’anno. Questo è o non è un motivo di preoccupazione?
Durante la crisi del debito sovrano nell’area dell’euro, gli squilibri crescenti sono serviti come un ottimo barometro della fuga di capitali dalla periferia.
L’offerta limitata di moneta dell’area dell’euro M1 è più che raddoppiata nell’ultimo decennio. Gran parte di questa espansione è il risultato diretto del QE. Questo è il motivo per cui diciamo che l’affermazione che le passività di TARGET-2 create nel corso del QE “non contano” non è del tutto corretta anche se si presume che l’area dell’euro rimarrà intatta. Dopotutto, non ci si può aspettare che la stampa di cospicue somme di denaro supplementare sia senza conseguenze.
Se l’Italia dovesse lasciare l’unione monetaria e riadottare la lira, continua Acting Man, si dice che la Banca d’Italia sarebbe costretta a liquidare immediatamente le sue passività con la BCE. Non siamo abbastanza sicuri di come ci si aspetterebbe di farlo nella pratica e di come possa essere effettivamente costretta a farlo. Infine, abbiamo visto che la BCE non ha un esercito, quindi non può minacciare di invadere l’Italia per rappresaglia.
Inoltre, poiché cinque paesi che partecipano al sistema TARGET-2 non fanno parte dell’Unione monetaria (Bulgaria, Croazia, Danimarca, Polonia e Romania), perché non dovrebbe essere possibile per un paese che lascia l’unione monetaria rimanere membro del sistema di pagamento? E se sì, perché dovrebbe risolvere le sue passività correlate a TARGET-2?
C’è un aspetto importante della recente crescita degli squilibri di TARGET-2 che non abbiamo menzionato nel nostro commento. Ogni volta che il capo della BCE Mario Draghi viene interrogato su questi squilibri alle conferenze stampa della BCE, gli piace sottolineare che sono in gran parte legati al QE o al “programma di acquisto di attività” e che quindi non sono motivo di preoccupazione.
Ovviamente, la tabella mostrata qui sopra dovrebbe immediatamente farci meravigliare del fatto che la BCE stessa stia manifestando una crescente responsabilità nei saldi  TARGET-2. Adesso deve soldi a se stessa, e se è così, perché?
La BCE è un’entità sovranazionale e in termini di sistema di pagamento viene trattata come se fosse un paese a sé stante. La maggior parte degli acquisti di debito nell’ambito del programma di QE è condotta dalle banche centrali nazionali, in particolare, ogni BCN ha il compito di acquistare obbligazioni sovrane emesse dal proprio paese di domicilio.
Tuttavia, la BCE è anche impegnata in acquisti di obbligazioni dirette e questi creano passività di TARGET-2 poiché implicano necessariamente il flusso di moneta della banca centrale dalla BCE a varie BCN nelle cui giurisdizioni acquistano obbligazioni. Se le BCN interessate hanno un saldo TARGET positivo, i saldi TARGET totali aumenteranno *.
Come nota Draghi nelle sue conferenze stampa, circa il 40% al 50% degli acquisti nell’ambito dell’APP proviene da istituzioni non residenti (che possono a loro volta agire per conto dei loro clienti). La maggior parte del commercio con tali istituzioni avviene nei maggiori centri finanziari d’Europa, con Francoforte in Germania particolarmente attiva.
Diamo un’occhiata a questo esempio…

Si consideri ad esempio una filiale di una banca statunitense con sede a Londra che si occupa della liquidazione di titoli italiani tramite una banca di corrispondenza con sede a Francoforte. 

Se la Banca d’Italia acquista titoli di Stato italiani da questa entità, la moneta della banca centrale fluirà dall’Italia alla Germania (cioè da un paese con un passivo di TARGET-2 a una con un attivo) e i titoli saranno consegnati alla Banca di Italia. I saldi totali TARGET aumenteranno, così come i crediti della Banca centrale tedesca Bundesbank e le passività della Banca d’Italia.
Quello che è certo, è che per il momento pochi investitori esteri stanno comprando titoli di Stato italiani, alcuni stanno liquidando le posizioni, altri stanno approfittando dei rendimenti per incrementarle, nessuna fuga di capitali dai depositi degli italiani, nessun bak-run ne tanto meno sono usciti almeno 100 miliardi al mese.
La storia deve ancora essere scritta, in molti getteranno benzina sul fuoco nei prossimi mesi, lo hanno già fatto in maggio, soprattutto la stampa nazionale e il Partito Democratico, tutta gente che ha tutto l’interesse per riprendersi il potere, come dimostrato in questi anni, gente che non ha a cuore l’interesse nazionale, piuttosto quello dell’Europa dei capitali e delle monete!
Non è una letterina come quella del 2011, ma poco ci manca, la nuova minaccia targata BCE

Fonte: qui