Stanziati 3,7 per monitorarli. Ma le Province: i casi più urgenti sono trecento, soldi da trovare
Milano, 28 novembre 2019 - «Priorità 1»è il termine istituzionale che traduce «massima urgenza». Lo si trova scritto 334 volte nel dossier lombardo sullo stato di salute di ponti e viadotti. Un documento che l’Unione delle province ha fornito al Governo dopo il crollo del ponte Morandi, a Genova. Quindici mesi dopo, i conti non tornano ancora. In Italia, solo per risolvere le urgenze «servono 2,9 miliardi di euro». In Lombardia, dove si concentrano 877 ponti a rischio di cui più di uno su tre è un malato grave, la Regione ha stanziato 3,7 milioni per i monitoraggi. «Ne servono 600» (solo per le urgenze) spiega il presidente della provincia di Pavia, Vittorio Poma, da quasi un anno presidente dell’Unione delle province lombarde (Upl) e responsabile delle infrastrutture dell’Unione delle province italiane (Upi).
Primato triste, questa volta, quello lombardo? «I numeri vanno analizzati. In Lombardia abbiamo 10mila chilometri di strade, in Emilia Romagna meno della metà. La situazione è poco incoraggiante ovunque».
Esiste una via d’uscita? «Esiste nella misura in cui la manutenzione straordinaria viene programma per evitare l’emergenza. Non dopo».
Questione economica o culturale? «Indubbiamente il Paese deve iniziare a pensare in modo diverso: serve programmare interventi sistemici. Ci stiamo concentrando sullo stato delle strade, ma non possiamo dimenticare che in Lombardia ci sono aree di dissesto idrogeologico: se non si pensano interventi di insieme, si rischia che le azioni occasionali, post emergenza, vengano vanificate da successive frane o esondazioni. Poi ci sono i conti».
Che non tornano, dite. «La riforma Delrio ha tolto risorse alle Province. Quando si sono accorti che gli enti non potevano chiudere i bilanci, allora lo Stato dava qualcosa per arrivare al pareggio. Tutto questo spiega lo scenario attuale: le Province sono vittime. Non possiamo fare mutui, come si può programmare un’opera straordinaria?». Fonte: qui
Maltempo e infrastrutture, quasi 900 ponti lombardi a rischio
Sono quasi 6.000 i ponti che necessiterebbero di interventi strutturali urgenti, con Lombardia e Piemonte al primo posto. Costi stimati in 2,4 miliardi
Maltempo, ponte sul Po
Maltempo e infrastrutture, quasi 900 ponti lombardi a rischio
Sono quasi 6.000 i ponti che necessiterebbero di interventi strutturali urgenti, con Lombardia e Piemonte al primo posto soprattutto per le situazioni piu' gravi, di priorita' 1. E' quanto si evince dal monitoraggio effettuato dall'Unione Province Italiane all'indomani della tragedia del Ponte Morandi, nell'agosto 2018. I ponti per i quali l'analisi e' stata gia' svolta e sono considerati a rischio in tutta Italia sono 5.931: di questi, 877 sono in Lombardia, 728 in Puglia , 632 in Toscana, 545 in Emilia Romagna.
Quanto ai ponti considerati a rischio piu' concreto, quindi di priorita' 1, sono 1.918 in tutto, e il report ne conta 334 in Lombardia e 328 in Piemonte. Regioni dove non a caso vengono previsti i costi piu' ingenti per gli interventi necessari: 471,1 milioni in Piemonte e 394,2 milioni in Lombardia. In totale, i lavori urgenti chiesti dall'Upi sui 6.000 ponti avrebbero un costo di 2,4 miliardi.
Altro capitolo, quello dei ponti che in tutto il Paese avrebbero bisogno di attento monitoraggio, per valutarne la stabilita': secondo il rapporto Upi sono 14.089 in tutto, e in questo caso spicca l'Emilia Romagna con 2.095 strutture da verificare, seguita dalla Lombardia con 1.522 monitoraggi e dalla Campania con 1.390. Il costo dei monitoraggi e' stimato in 566 milioni, portando il totale necessario, secondo l'Upi, a mettere in sicurezza le strutture a circa 3 miliardi di euro. Fonte: qui
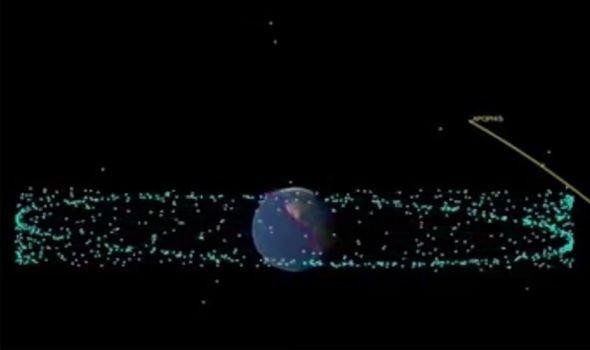
Potrebbe essere tra 10 anni, ma la NASA si sta già preparando per l'arrivo di quello che viene chiamato l' asteroide "Dio del Caos", che è previsto per sfiorare la terra in 10 anni, secondo Express . L'asteroide è stato nominato 99942 Apophis.
L'asteroide è gigantesco, misura 340 metri di larghezza e arriverà entro 19.000 miglia dalla superficie terrestre. È uno dei più grandi asteroidi che sia mai passato così vicino alla terra e una collisione con esso potrebbe essere "devastante per tutta la vita sulla terra". Tuttavia, non si sa se eliminerà o meno tutto il debito degli studenti.
L'asteroide si avvicinerà ancora di più alla terra rispetto alla maggior parte dei satelliti di comunicazione e meteorologici attualmente in orbita. Questi satelliti sono a circa 22.236 miglia dalla terra.
Nel frattempo, l'asteroide viaggia a circa 25.000 miglia orarie, il che significa che se dovesse essere leggermente staccato dal suo corso, potrebbe essere una catastrofe per la terra. Le dimensioni dell'asteroide e la sua vicinanza alla terra hanno portato alla sua classificazione come "Asteroide potenzialmente pericoloso" (PHA). Gli scienziati della NASA sono consapevoli che la traiettoria dell'asteroide potrebbe cambiare tra oggi e il 2029, sollevando potenziali timori di una collisione.
Se non dovesse scontrarsi con la terra, dovrebbe brillare "eccezionalmente luminoso" e prendere velocità mentre attraversa il nostro pianeta. Si sta muovendo così velocemente che attraverserà la larghezza della luna in un minuto e sarà illuminato come le stelle.
Alcuni ricercatori affermano che la roccia non è un problema, tuttavia, e che esiste solo 1 probabilità su 100.000 di colpire la terra. Indipendentemente da ciò, la NASA ha iniziato a studiarlo mentre vola oltre il nostro pianeta e ha insistito sul fatto che sarebbe una grande opportunità per conoscere asteroidi simili.
Marina Brozovic, scienziata della NASA radar, ha dichiarato: "L'approccio ravvicinato di Apophis nel 2029 sarà un'incredibile opportunità per la scienza".
Astronomer Davide Farnocchia added:
" Sappiamo già che l'incontro ravvicinato con la Terra cambierà l'orbita di Apophis. Ma i nostri modelli mostrano anche che l'approccio ravvicinato potrebbe cambiare il modo in cui questo asteroide gira ed è possibile che si verifichino cambiamenti di superficie, come piccole valanghe."
Si prevede che l'asteroide sia visibile per primo nell'emisfero meridionale, sparando attraverso la costa orientale fino alla costa occidentale dell'Australia. Da lì, si farà strada in tutto il mondo, attraversando l'Oceano Indiano mentre si dirige verso gli Stati Uniti. Il più vicino che otterrà sarà sull'Oceano Atlantico durante la serata negli Stati Uniti. Si prevede che l'asteroide attraversi l'oceano in un'ora e poi continui a volare nello spazio.
Paul Chodas, direttore di CNEOS, ha concluso: “Apophis è un rappresentante di circa 2.000 asteroidi potenzialmente pericolosi attualmente conosciuti. Osservando Apophis durante il suo sorvolo del 2029, acquisiremo importanti conoscenze scientifiche che un giorno potrebbero essere utilizzate per la difesa planetaria. " Fonte: qui
Le piccole imprese sul precipizio hanno bisogno solo di una piccola spinta per superare il limite e non ci saranno sostituzioni che riempiono i negozi lasciati vuoti da una crisi senza fine.
In generale, il dipendente medio (compresi gli esperti finanziari) non ha esperienza o comprensione reale di ciò che serve per avviare e gestire una piccola impresa nei dipendenti del governo degli Stati Uniti nelle agenzie che supervisionano e applicano le normative sulle piccole imprese in genere mancano di alcuna esperienza nelle imprese che regolano.
Una terza generalità è che l'ethos dell'imprenditorialità promosso all'infinito coltiva l'illusione che ci sia una scorta essenzialmente infinita di imprenditoriche hanno il desiderio di avviare attività commerciali e buttare tutto ciò che hanno nella scommessa rischiosa.
Tutto ciò che sentiamo mai quando viene intervistato un proprietario di un ristorante è quanto amano la loro attività, il loro lavoro, i loro clienti, il loro quartiere, ecc. Purtroppo, l'entusiasmo non è sufficiente per pagare l'affitto quando il serraggio delle cinture riduce le vendite mentre i costi vanno sempre più in alto.
La storia si svolge allo stesso modo ovunque; l'unica variazione è la scala relativa dei costi che stanno comprimendo le piccole imprese e i limiti su quanto possono aumentare i prezzi:
Per quelli di voi che non leggono l'intero articolo: una proprietaria di un caffè riferisce di aver incassato $ 5.000 in un buon anno, il suo guadagno imprenditoriale per ore lavorative folli e per sopportare l'incessante macinazione di mantenere a galla la sua attività.
La realtà è che pochissime persone hanno l'impulso, la propensione al rischio, il capitale e l'esperienza per avviare e gestire una piccola impresa. Una volta che questo gruppo di persone è stato esaurito o fallito, il numero di nuove piccole imprese precipita e non si riprende.
Un'altra realtà è che molte aziende di Main Street sono in procinto di chiudere. Esistono due driver principali di questa vulnerabilità sistemica:
1. I costi stanno aumentando molto più rapidamente della capacità delle imprese di aumentare i prezzi dei beni e servizi che vendono
2. I salari (stipendi) sono rimasti stagnanti negli ultimi 20 anni per il 95% inferiore delle famiglie, mentre i costi delle grandi spese come affitto, assistenza sanitaria, università, assistenza all'infanzia e servizi pubblici e tasse sono aumentati drasticamente.
Questo lascia meno reddito discrezionale disponibile da spendere per cose non essenziali, vale a dire "consumo di esperienza".
In poche parole, le spese per le piccole imprese stanno aumentando mentre il reddito stagnante dei loro clienti significa che c'è solo un piccolo margine di manovra per aumentare i prezzi. Le piccole imprese sono in una morsa.
C'è un'altra dinamica nelle attività commerciali che deve affittare spazi commerciali. La bolla delle valutazioni immobiliari si è estesa agli immobili commerciali in molte se non nella maggior parte delle aree urbane, ma certamente in tutte le aree urbane con un vivace mercato del lavoro - esattamente il tipo di luogo che attira coloro che desiderano avviare una nuova attività.
Se un edificio commerciale valeva 1 milione di dollari un decennio fa e ora veniva venduto per 3 milioni di dollari, i nuovi proprietari si aspettano naturalmente che gli affitti coprano tutte le spese e producano un ritorno del 5% sul loro investimento.
I nuovi proprietari non si considerano avidi; un rendimento del capitale del 5% è prudente.
Il prezzo più elevato non aumenta solo l'entità del mutuo e i pagamenti mensili; aumenta anche le tasse sulla proprietà dovute. Poiché le tariffe applicate per i servizi pubblici sono alle stelle, anche le licenze commerciali, le autorizzazioni, ecc. Sono aumentate molto più rapidamente dell'inflazione ufficiale.
Affinché l'investimento venga liquidato per il nuovo proprietario che ha pagato $ 3 milioni per l'edificio, l'affitto per ogni spazio deve triplicare da $ 1.000 al mese a $ 3.000 al mese.
Quante piccole imprese possono permettersi un raddoppio o triplicare l'affitto? Poiché i salari, l'assistenza sanitaria, le licenze, i permessi, ecc. Sono aumentati drasticamente mentre la capacità di aumentare i prezzi è stata limitata,molte piccole imprese non possono permettersi un aumento del 20% degli affitti, per non parlare del 200%.
(Nota sui tassi di interesse: anche se il tasso di interesse sull'ipoteca sulla proprietà commerciale è leggermente diminuito, ciò non compensa il pagamento del capitale molto più grande richiesto poiché l'ipoteca è triplicata, né riduce le tasse sulla proprietà o altri costi fissi In altre parole, la parte di interesse delle spese mensili dei proprietari non è la metrica chiave.)
Consideriamo ora una recessione o un rallentamento, un periodo di inasprimento dei consumi che fa calare i ricavi.
Un gran numero di aziende di Main Street che pagano gli affitti del mercato stanno facendo soldi solo nei periodi migliori. Qualsiasi rallentamento, per quanto modesto, li spinge in rosso.
Se si aspettano che i ricavi crescano entro un mese o due, i proprietari di piccole imprese assorbiranno le perdite, ridurranno le ore dei dipendenti, lavoreranno più a lungo, ecc. Ma se i ricavi non si riprendono mentre le spese salgono più in alto, l'imprenditore alla fine non ha scelta: o chiudere adesso o andare in rovina attraverso il gocciolamento di perdite mensili.
Una volta che il rallentamento è innegabile, nessuno pagherà l'affitto del mercato per uno spazio rimasto vuoto. Le anime inesperte che si cimentano nel nuovo spazio saranno in bancarotta nel giro di pochi mesi a causa dell'affitto elevato.
I proprietari di immobili non amano lasciare cadere l'affitto da $ 3.000 al mese a $ 2.800, molto meno a $ 2.000 al mese. Tuttavia, la realtà è che nessuna piccola impresa può permettersi più di $ 1.000 al mese.
I proprietari degli edifici sono intrappolati nella loro stessa morsa:hanno bisogno di affitti vicino a $ 3.000 al mese per coprire le loro spese, e quindi abbassare gli affitti a ciò che le piccole imprese possono permettersi comporterà orribili perdite mensili.Ma lasciare vuoti gli spazi genera anche perdite.
L'unica via d'uscita è quella di inadempiere sul mutuo e abbandonare l'edificio al finanziatore, che subisce enormi perdite perché l'edificio non vale più 3 milioni di dollari da quando gli affitti si sono schiantati.
Né i proprietari di immobili commerciali né gli inquilini delle piccole imprese hanno spazio di manovra. L'unica alternativa all'aumento delle perdite di ciascuna è quella di chiudere l'attività / vendere l'edificio per una perdita enorme o inadempienza sull'ipoteca.
Tutti i costi crescenti sono notoriamente appiccicosi: i salari non diminuiscono, i costi sanitari non diminuiscono, le tasse cittadine non diminuiscono e l'affitto diminuisce solo a malincuore, con incrementi troppo piccoli per salvare le piccole imprese che operano in rosso .
E poiché il pool di imprenditori esperti è piccolo (e si restringe quando le persone si esauriscono, falliscono, vanno in pensione, ecc.), I negozi vuoti rimarranno vuoti per molto, molto tempo - fino a quando gli affitti torneranno a livelli che consentono alle piccole imprese realizzare profitti in periodi di recessione.
Nessuno vuole vedere il calo delle valutazioni degli edifici di 2/3 o più: città, istituti di credito e investitori vogliono che le valutazioni raggiungano livelli più alti o almeno rimangano stabili. Ma le valutazioni dell'era della bolla portano a rendimenti assolutamente inaccessibili, quindi le piccole imprese chiuderanno,portando il reddito da locazione a scendere a 0 $ al mese.
Dal momento che tutti i costi sono appiccicosi e le aspettative sono selvaggiamente irrealistiche, non c'è via da seguire che sia indolore.
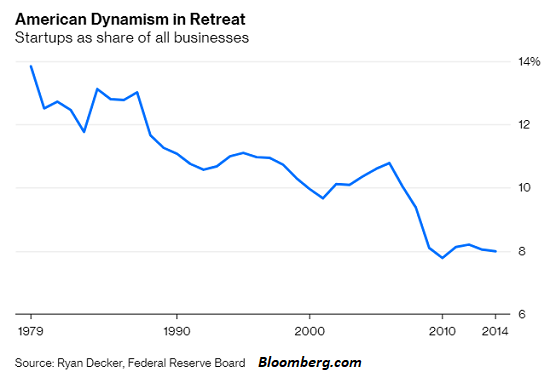
Le piccole imprese sul precipizio hanno bisogno solo di una piccola spinta per superare il limite e non ci saranno sostituzioni che riempiono i negozi lasciati vuoti da una crisi senza fine.Gli ostacoli, i costi e i rischi legati all'avvio di una nuova impresa sono sempre più alti mentre i premi diminuiscono.Non c'è da stupirsi che le startup siano in declino sistematico: abbiamo reso così difficile avviare e gestire una piccola impresa che pochi hanno le capacità, la resistenza e il capitale per sopravvivere, e tanto meno prosperano.
Soffiare una bolla immobiliare che ha schiacciato le piccole imprese può essere visto con il senno di poi come l'errore politico più crudele e più distruttivo della Federal Reserve.
Nel corso delle ultime due settimane, ho presentato il caso rialzista e ribassista per l' S & P 500 che sale a 3300 e il caso per la Fed di ridurre i tassi. In sintesi, il driver di base della "tesi del mercato rialzista" è essenzialmente ricaduto sulla politica della Banca centrale.
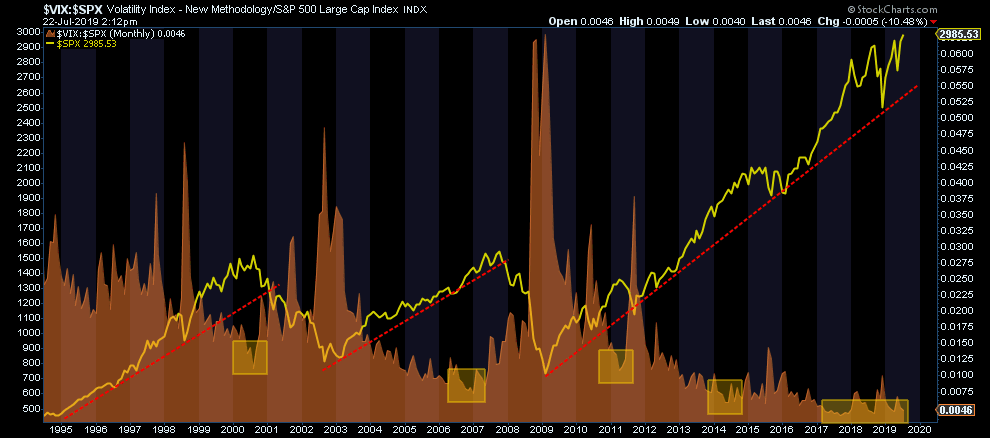
Questa dipendenza dalla Fed ha portato a un marcato aumento della "compiacenza" da parte degli investitori nelle ultime settimane, nonostante un elenco fiorente di questioni. Come mostrato nel grafico seguente, il rapporto dell ' "indice di volatilità" rispetto all'indice S&P 500 è vicino al livello più basso del record che risale al 1995.
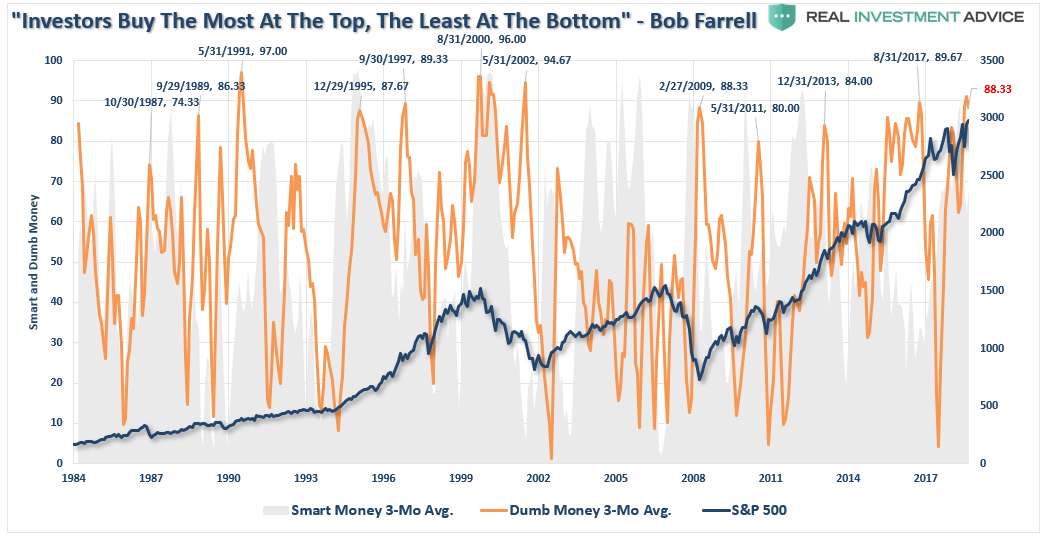
Combinalo con gli investitori ora completamente tornati sul mercato e avrai gli ingredienti per una correzione decente a breve termine nelle prossime settimane.
In altre parole, gli investitori sono "all in" in base alle speranze che la Fed taglierà i tassi. Tuttavia, è improbabile che i tagli dei tassi invertano le macro pressioni che si presentano attualmente ai mercati. Ad esempio:
L'economia globale sta rallentando.
I tassi di interesse sono diminuiti, con quasi 1/3 delle obbligazioni sovrane che ora mostrano rendimenti negativi.
La Cina, che rappresenta il 30% della crescita del PIL globale, ha rallentato notevolmente.
Il PIL interno dovrebbe aumentare solo dell'1,50% nel secondo trimestre, con una brusca inversione rispetto allo scorso anno.
La guerra commerciale con la Cina, e in misura minore con l'Europa, non è stata risolta e potrebbe accelerare su un Tweet.
Non sorprende che dieci anni di espansione, mercati ai massimi storici, disoccupazione vicino ai minimi di 50 anni e inflazione vicino all'obiettivo della Fed. Tuttavia, la Fed sta parlando di tagliare i tassi alla fine del mese. Cosa sa la Fed che non lo facciamo?
Il potenziale per una Brexit dura è ancora prevalente.
Le aspettative di guadagno sono notevolmente diminuite insieme ai guadagni e ai ricavi effettivi.
C'è molto di più, ma hai l'idea.
Gli investitori stanno attualmente scommettendo molto su una mano "debole" mentre ignorano il "rischio".
Che cos'è il rischio?
La parola "RISCHIO" non è normalmente associata a risultati positivi. Per esempio:
Camminare sul filo del rasoio senza una rete di sicurezza.
Sì, i professionisti fanno queste cose e sopravvivono. Ma per la persona media, potrebbe significare lesioni gravi o addirittura la morte.
La stessa idea di "rischio" si applica agli investimenti.
Molte persone si convincono che per guadagnare più denaro, devono assumersi più "rischi". La correlazione, a breve termine, può effettivamente sembrare positiva quando i mercati sono in rialzo.
Tuttavia, la realtà è abbastanza diversa. Il "rischio" in un portafoglio può essere direttamente correlato alla quantità di perdita (distruzione del capitale) che si verifica quando qualcosa inevitabilmente va storto.
L'analogia del poker
La scorsa settimana, stavo visitando un nuovo cliente che si era appena trasferito da una delle società finanziarie "big box" . Ovviamente, come al solito, ha iniziato a rigurgitare i miti guidati dai media su come fosse un investitore "a lungo termine" , come fosse diversificata, e poiché era un investitore "aggressivo" con una "tolleranza al rischio elevato" , era disposto a cavalcare le "oscillazioni" sul mercato.
Ci vogliono solo un paio di domande per far deragliare questi miti.
Cosa hai fatto nel 2001-2002 e / o nel 2008?
Come ti sei sentito?
Sei disposto a farlo di nuovo?
Dal momento che il busto di "dot.com" , quando ho iniziato a porre quelle domande, non ho MAI avuto nessuno che mi dicesse:
Ho venduto vicino alla cima e comprato vicino alla base. (Vendi in alto / Acquista in basso)
È stata un'esperienza davvero fantastica vedere la metà dei miei soldi sparire.
Assolutamente, dimmi solo quando posso prendere dei popcorn.
In questo caso particolare, le è capitato di essere un'avida "giocatrice di poker" e si è divertita ad andare a Las Vegas per "poche mani" ai tavoli. Il poker è un semplice confronto con l'investimento poiché ad entrambi si applicano le regole generali di gestione del rischio. La conversazione è stata rapida.
"Vai" all in "su ogni mano che ti viene data?"
"Certo che no" rispose lei.
"Perchè no?"
"Perché perderò tutti i miei soldi", ha detto.
“Lo dici con certezza. Perché?"
"Beh, non vincerò tutte le mani, quindi se scommetto tutto, perderò sicuramente tutto", ha dichiarato.
"Corretta. Allora perché investi in quel modo? "
"………….Silenzio…………………."
La questione del "rischio", come indicato sopra, sia nei mercati finanziari sia in una mano di poker, è la stessa. È semplicemente quanti soldi perdi quando la "scommessa" che hai fatto va storto.
Nel poker, la maggior parte delle persone non può calcolare le probabilità di pescare una mano vincente. Tuttavia, mentre potrebbero non sapere che le probabilità di pescare un "full" in una mano di poker a 7 carte sono solo del 2,6%, sanno che le probabilità di "vincere" con una mano del genere sono piuttosto alte. Pertanto, si sentono a proprio agio nel puntare più pesante su quella particolare mano.
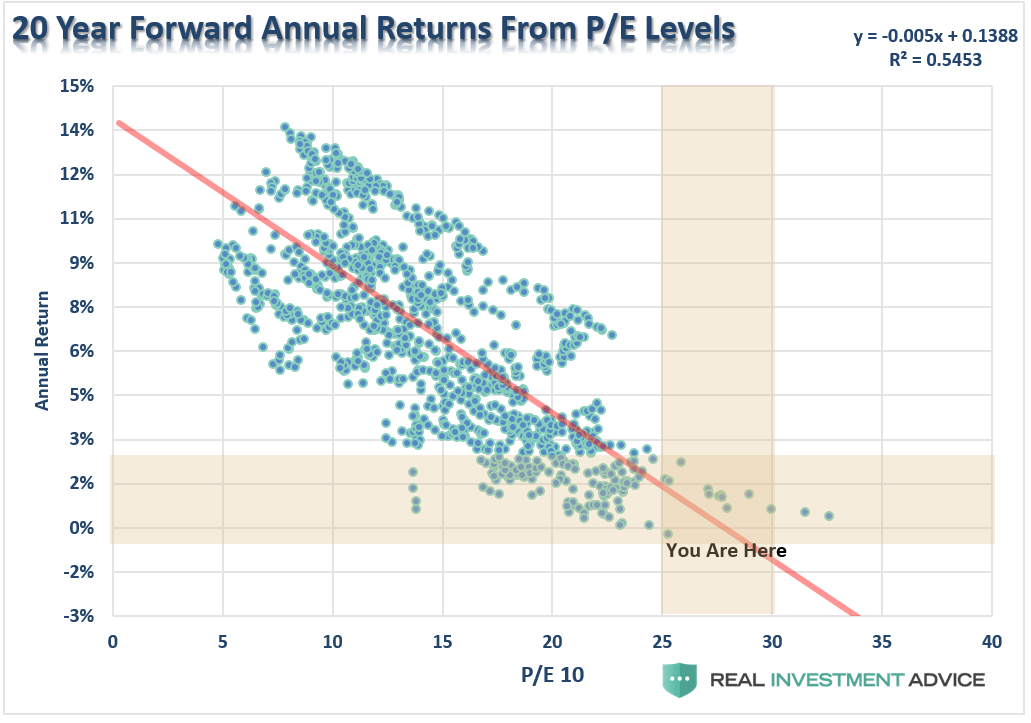
Quando si tratta di investire, si sentono a proprio agio nel scommettere i loro risparmi in pensione su un mercato che, ai livelli di valutazione attuali, ha una lunga storia di risultati non ottimali. Ti ho mostrato la seguente tabella prima, e statisticamente parlando, le probabilità non sono a tuo favore.
Nonostante questa semplice realtà, gli investitori continuano a inseguire le azioni come se i rendimenti futuri nei prossimi 10 anni fossero redditizi come negli ultimi 10 anni. Questo molto probabilmente non sarà il caso.
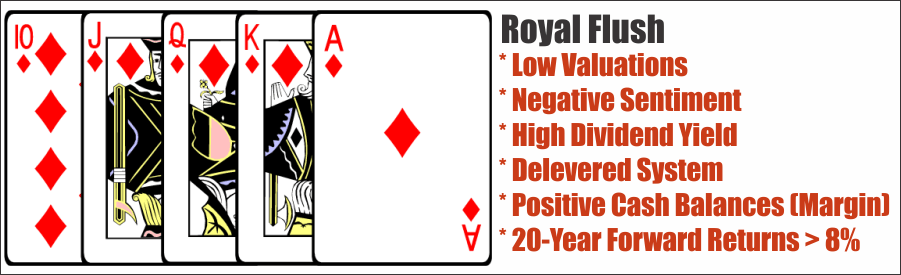
Per chiarire questo aspetto, equipariamo i fondamentali del mercato alle mani di poker.
Se agli individui venisse presentata la seguente "mano", piuttosto che la retorica dei media, pensi che metterebbero rapidamente tutti i loro risparmi in pensione sui mercati.?
Certo, si potrebbe assolutamente vincere con una "mano alta" supponendo che tutti gli altri al tavolo siano esattamente nella stessa posizione senza un "Asso". Ma quali sono le "probabilità" di questo caso?
Tuttavia, questo è il mercato come esiste oggi e i media ti stanno dicendo di "essere all in" in quanto è una proposta "non perdere" .
Siete tutti dentro?
Scommetto che lo sei e il tuo ragionamento è completamente logico: "Il mercato sta salendo".
E se ti fosse stata data la mano seguente?
Sei "all-in" ora?
Dovresti esserlo, ma non lo sarai.
Perché? Perché questo è ciò che sembrano i mercati a seguito di eventi importanti, che significano il ritorno degli eventi. È a questo punto che gli individui hanno imparato la lezione del "rischio" e non vogliono più avere nulla a che fare con i "mercati finanziari".
Se eri in giro nel 2009, ricordi.
La questione della comprensione del rischio / rendimento è l'aspetto più prezioso della gestione di un portafoglio. Inseguire le prestazioni a breve termine può sembrare un'impresa redditizia, proprio come se colpire una "serie positiva" giocando a poker può sembrare una proposta "non perdere" .
Ma alla fine, la "casa vince sempre" a meno che tu non rispetti le regole.
8 regole del poker:
1) Hai bisogno di un vantaggio
Come affermava Peter Lynch:
"Investire senza ricerca è come giocare a poker e non guardare mai le carte".
Esiste un chiaro parallelo tra il funzionamento dei giocatori di poker di successo e quelli che sono generalmente meno sobri, più emotivi e meno esperti. I mercati finanziari non sono altro che un tavolo da poker molto grande in cui il tuo lavoro è trarre vantaggio da coloro che consentono alle emozioni di guidare le loro decisioni e da coloro che "scommettono incautamente" sulla base di "speranza" e "intuizione".
2) Sviluppare una competenza in più di un'area
La differenza tra vincere occasionalmente e vincere costantemente nei mercati finanziari è riuscire ad adattarsi ai mutevoli contesti di mercato. Non esiste uno stile di investimento a favore di ogni singolo anno, motivo per cui quelli che inseguono le "mani calde" dell'anno scorso sono generalmente gli investitori di minor successo in un periodo di 10 e 20 anni.
Come disse una volta il grande Wayne Gretzky:
"Pattino dove sarà il disco, non dove è stato."
3) Scopri perché le persone scommettono contro di te.
"Non sappiamo nulla per certo". La gestione di un portafoglio per "ciò che non sappiamo" è la parte più difficile degli investimenti. Con le azioni, dobbiamo sempre ricordare che c'è sempre qualcuno dall'altra parte del commercio. Ogni volta che un gestore di fondi in televisione ti incoraggia a "comprare", qualcun altro deve essere disposto a venderti quelle azioni. Perché stanno vendendo? Cosa sanno che non sai?
3) Non dare per scontato di essere la persona più intelligente al tavolo.
Quando un investimento soddisfa i tuoi obiettivi, sii disposto a prendere dei profitti. Quando inizia a guastarsi, proteggi il rischio. Quando i motivi dell'acquisto sono cambiati, sii disposto a "chiamarlo un giorno e allontanarti dal tavolo".
4) Spesso paga passare, e 5) Sapere quando uscire e incassare le fiche
Kenny Rogers lo ha riassunto meglio:
“Devi sapere quando tenerli. Sapere quando impiegarli. Sapere quando andarsene. Sapere quando correre. ”
Tutti i grandi investitori sviluppano una filosofia di gestione del rischio (una disciplina di vendita) e la combinano con una serie di strumenti per attuare tale strategia. Ciò aumenta le probabilità di successo rimuovendo i pregiudizi emotivi che interferiscono con le decisioni di investimento. Proprio come un giocatore di poker professionista è disciplinato con la sua arte, una strategia disciplinata consente la navigazione di successo di un panorama di investimenti fluido. Una strategia disciplinata non solo ti dice quando devi "fare una scommessa", ma anche quando "andartene".
6) Conosci i tuoi punti di forza E i tuoi punti deboli
7) Quando non puoi concentrarti al 100% sull'attività da svolgere, fai una pausa.
Il due volte vincitore delle World Series of Poker Doyle Brunson ha scherzato un po 'sul suo libro con il quale aveva gettato due idee alternative per i titoli prima di andare con " Super / Sistema". Il primo è stato " Come ho guadagnato oltre $ 1,000,000 giocando a Poker", e la seconda idea altrettanto precisa era: " Come ho perso oltre $ 1,000,000 giocando a golf".
Il punto più grande qui è che invariabilmente ci saranno cose nella vita in cui sei bravo, e ci sono cose in cui stai fermo pervhè è molto meglio pagare qualcun altro per farlo.
8) Sii paziente
La pazienza è dura. La maggior parte degli investitori desidera una gratificazione immediata quando effettua un investimento. Tuttavia, investimenti reali possono richiedere anni per produrre i loro risultati reali, a volte anche decenni. Ancora più importante, come nel giocare a poker, non vincerai ogni mano e ci saranno volte in cui nulla sembra "andare per la tua strada". Ma questa è la natura dell'investimento; nessuna disciplina di investimento funziona tutto il tempo. Tuttavia, è fedele alla tua disciplina e al rimanere paziente, a condizione che sia una buona disciplina per iniziare, che alla fine porterà a un successo a lungo termine.
Queste sono le regole. Gioca con loro e hai maggiori possibilità di vincere. Non lo fai? E probabilmente perderai più di quanto tu possa immaginare. Come dice il vecchio detto:
"Se ti guardi intorno al tavolo da poker e non riesci a individuare il pollo, probabilmente sei tu."

 Stanziati 3,7 per monitorarli. Ma le Province: i casi più urgenti sono trecento, soldi da trovare