9 dicembre forconi: collasso
Visualizzazione post con etichetta collasso. Mostra tutti i post

sabato 2 novembre 2019

Italia: la legalizzazione di massa dei migranti è suicida

Descrivendo l'  Italia, Gerard Baker, ex redattore capo del  Wall Street Journal , ha recentemente scritto:
" In gran parte del paese ... lo spopolamento sta avanzando. Spostarsi negli spazi vuoti sono state ondate di immigrati, molti provenienti dal Nord Africa e dal Medio Oriente. I migranti hanno colmato lacune vitali nella forza lavoro, ma la trasformazione delle città italiane ha lasciato un numero crescente di cittadini risentiti, spaventati per la loro identità ".
Ha continuato a chiamare questa trasformazione "una sorta di pioniera del declino occidentale". Gli effetti della migrazione di massa stanno già diventando drammaticamente visibili in molte scuole elementari italiane. Negli ultimi giorni sono emersi esempi di due grandi città.
Il primo è stato a  Torino , la quarta città più grande d'Italia, dove ora ci sono classi di scuola elementare con nemmeno un bambino italiano :
"In tutte le classi, ha spiegato la preside Aurelia Provenza, la percentuale di stranieri è molto alta, pari al 60% del numero totale di alunni".
Il secondo esempio viene da Bologna. "All'asilo di mio figlio c'è un grave problema di integrazione, devo portarlo via", dice  Mohamed , un 34enne di origini marocchine che è arrivato in Italia all'età di 4 anni.
"Non voglio essere visto come un razzista da solo perché sono marocchino, ma il comune deve sapere che non c'è integrazione mettendo in classe più di 20 bambini stranieri".
Al momento dell'iscrizione, ha spiegato Mohamed  , avevano visto disegni con bandiere di tutte le nazionalità nella scuola, ma "quando siamo arrivati ​​a scuola il primo giorno, ci siamo trovati in una classe con tutti i bambini stranieri. Gli insegnanti stanno persino lottando pronunciare i nomi dei bambini ".

Ora abbiamo raggiunto un paradosso: gli immigrati stanno portando i loro figli fuori dalle classi in cui, sotto il multiculturalismo, la segregazione sta aumentando. "Il rendimento scolastico diminuisce quando le lezioni superano il 30% di stranieri; è una soglia cruciale che dovrebbe essere evitata o altrimenti monitorata", ha  affermato  Costanzo Ranci, professore di Sociologia economica e autore di un recente  rapporto .

Entrambi i casi di cui sopra sono stati oggetto di numerosi dibattiti pubblici. In Italia, il mese scorso, il numero di migranti in arrivo dall'Africa è  aumentato , dopo essere diminuito per la maggior parte degli ultimi due anni. Il centro di accoglienza per migranti sull'isola di Lampedusa, in prima linea nella crisi migratoria italiana, è ora in uno stato di " collasso " a causa del rapido  aumento  degli arrivi. L'intero sud dell'Italia sta ora cercando di affrontare i migranti.

Secondo le  proiezioni  della divisione della popolazione delle Nazioni Unite, la popolazione dell'Africa sub-sahariana raddoppierà in 30 anni, aggiungendo un ulteriore miliardo di persone e rappresentando oltre la metà della crescita della popolazione mondiale tra oggi e il 2050. Italia, che ha già la  terza più grande popolazione di migranti in Europa, sta subendo una " insopportabile crisi", e ora affronta il rischio reale di una " africanizzazione ", come Stephen Smith ha chiamato nel suo  libro ,  la corsa per l'Europa .

Ci sono molte voci di preoccupazione. Il cardinale Robert Sarah, autore di un nuovo libro,  The Day Is Now Far Spent , sulla crisi dell'Occidente ,  paragona l'attuale afflusso di migranti alle invasioni di barbari che hanno abbattuto l'Impero romano. Se le politiche dell'Europa nei confronti dei migranti non cambiano, avverte Sarah  , l'Europa sarà "invasa dagli stranieri, così come Roma è stata invasa dai barbari".
"Se l'Europa scompare, e con essa i valori inestimabili del Vecchio Continente, l'Islam invaderà il mondo e cambieremo completamente la nostra cultura, antropologia e visione morale".
Un think-tank italiano,  Fondazione Fare Futuro , ha anche  previsto  che, a causa della migrazione di massa e dei diversi tassi di natalità di cristiani e musulmani, entro la fine del secolo metà della popolazione italiana potrebbe essere musulmana. In soli dieci anni, il numero di migranti in Italia è  aumentato  del 419%.


La popolazione nativa italiana si sta già riducendo rapidamente. Senza gli stranieri,  ogni anno  gli italiani nativi morirebbero (615.000) al doppio del tasso di nascite (380.000). Eurostat, l'ufficio statistico ufficiale europeo,  calcola  che entro il 2080, un quinto degli italiani verrà dal contesto migratorio (11 milioni dei 53 milioni italiani).

Un recente rapporto dell'ufficio statistico nazionale italiano ha rilevato che il paese è in una " recessione demografica " non vista dalla prima guerra mondiale e  250.000  giovani italiani sono fuggiti dal paese. "L'Italia esporta giovani laureati e importa migranti", ha scritto  Il Giornale .  Si prevede che l'Italia perderà il  17%  della sua popolazione entro il 2050 e - anche senza immigrazione -  metà  entro la fine del secolo.

Un rapporto della Caritas-Migrantes ha recentemente  documentato  che dal 2014 la diminuzione del numero di italiani equivale alla popolazione di una grande città italiana, per esempio Palermo (677.000). Il drastico calo, tuttavia, è stato finora compensato dai migranti.

L'immigrazione sta tornando a essere una questione politica. Poche settimane dopo aver formato un governo con il Movimento a cinque stelle, il Partito Democratico sta facendo avanzare la cosiddetta "cittadinanza di diritto di nascita" - un impegno a invertire la rigorosa politica migratoria dell'ex Ministro degli Interni Matteo Salvini. In latino questo diritto alla cittadinanza si chiama  ius culturae . La nuova legge consentirebbe ai minori stranieri di età inferiore ai 12 anni di diventare cittadini dopo soli cinque anni a scuola in Italia. Il disegno di legge è stato avanzato da Laura Boldrini, ex presidente del parlamento italiano, che ha affermato:
"Lo stile di vita dei migranti sarà nostro".
Gli italiani, come in quelle scuole elementari, si integreranno nella nuova cultura dei migranti?
L'attuale governo sa perfettamente cosa è in gioco. "Da oggi al 2050 e 2060, dovremo affrontare una domanda epocale da 50 a 60 milioni di persone che arriveranno nel mondo mediterraneo" , ha recentemente affermato il deputato Nicola Morra, deputato a maggioranza governativa  .

Il governo sta letteralmente giocando d'azzardo con il futuro dell'Italia.

L'Italia è il paese europeo più esposto alla pressione migratoria dall'Africa. Con una popolazione nativa già in calo, se l'Italia è aperta alla legalizzazione di massa dei migranti, dovremmo almeno essere consapevoli del fatto che sarà culturalmente suicida.

Authored by Giulio Meotti via The Gatestone Institute

venerdì 16 agosto 2019

Collasso argentino!

Credibilità globale sotto pressione!
I titoli di questa mattina stanno urlando come l'Argentina e il presidente Mauricio Macri hanno fatto precipitare l'ennesima crisi sul fronte di battaglia geopolitico stressato ... Rilassati. Siamo più che abituati a gestire le impostazioni predefinite dell'Argentina ... Ma è molto più complesso di così. L'ultima danza macabra Argentina è interamente incentrata sulla credibilità globale. È un altro enorme fallimento!
Che cosa dice della credibilità delle istituzioni e delle politiche globali quando l'intero mercato argentino è crollato a seguito di un'elezione per le elezioni di dicembre? Christine Lagarde, ex presidente dell'FMI, e che presto sarà a capo della BCE, ha puntato personalmente il suo sostegno al governo pro-mercato del presidente Mauricio Macri quando si è lanciata a vapore attraverso il più grande salvataggio mai effettuato dall'FMI di 56 miliardi di $ in Argentina l'anno scorso.


Ora sembra un richiamo estremamente scarso da parte di Lagarde. Macri ha vinto solo il 32% dei voti, mentre l'ex presidente Cristina Fernandez de Kirchner ha vinto il 47%. Non piangere per me l'Argentina in effetti ...  La politica nazionale argentina ha lasciato stupido il FMI.
Ci sono tre problemi principali da considerare qui:
Innanzitutto c'è la prevedibilità assoluta di ciò che è appena accaduto in Argentina:
In cambio del piano di salvataggio del 2018, il FMI ha richiesto la sua solita libbra di polizze: austerità, austerità e austerità, condite con politica monetaria mirata all'inflazione, inasprimento fiscale, controlli valutari e le chiavi delle macchine da stampa del Pesos. Dai un po 'di credito a Lagarde: ha offerto un servizio labiale alle persone con un'infarinatura di mitigatori di austerità minori in termini di uguaglianza di genere e previdenza sociale. Ma essenzialmente la risposta dell'FMI a un'altra prevedibile crisi argentina è stata più o meno lo stesso programma. Conosci la definizione di follia ...
Il programma ha ottenuto un piccolo successo: abbattere il deficit primario dell'Argentina e mettere in eccedenza la bilancia commerciale, ma solo perché hanno speso denaro del FMI per sostenere il peso. “Sorprendentemente” l'austerità non era di gusto per l'elettorato: l'inflazione rimane fuori controllo e la povertà sta aumentando permettendo ai politici di sfruttare il divario crescente tra il reddito e il divario. Che shock completo! Chi avrebbe potuto prevedere che un elettorato infelice avrebbe maledetto Macri alle urne e avrebbe invece preferito l'ex Peronista del secolo scorso? (Lettori statunitensi - Avviso di sarcasmo massiccio.)
Mentre il nuovo governo Macri è stato accolto dai mercati nel 2015, è stato subito chiaro che non aveva un sostegno politico diffuso e radicato. Il suo governo è stato percepito come uno strumento di banche di investimento globali, denaro globale e sovranazionali. L'elettorato lo seguì per un po ', ma i risultati della "neoliberalizzazione" dell'economia furono disastrosi; uccidere posti di lavoro, creare una crisi di bilancia dei pagamenti, svalutazione, guidare l'inflazione e ancora un altro flirt con il default - da qui il nuovo salvataggio del FMI.
Macri non è riuscito a mantenere le sue promesse all'elettorato: l'inflazione non è stata ridotta, ma è salita a 60-70. Invece di crescita l'economia è precipitata in recessione. E sempre più persone cadono in estrema povertà. Confronta e contrapponi all'esperienza dell'Argentina sotto il populista Peronistas, i Kirchner, che guidarono la ripresa nei primi anni 2000 attraverso facili iniziative monetarie e una massiccia spesa pubblica. Questi non hanno funzionato così bene quando le materie prime sono diminuite, la recessione ha colpito la valuta in flessione e ha seguito una massiccia corruzione monetaria. L'Argentina si è avvicinata al default nel 2012 e una nave navale è stata effettivamente sequestrata da un creditore!
Il programma Macri è andato effettivamente ai cani, oggi. Il ridicolo Argie Century Bond si è schiantato fino a 60 anni. Gli swap predefiniti sono anticipati di 40 centesimi (pagare $ 40mm per assicurare $ 100mm). Il debito a breve termine sta cedendo il 40% circa. Gli argentini hanno votato invece per l'ex politico di sinistra Kirchner, nonostante le diffuse accuse di corruzione, e la probabilità che la sua elezione approfondisca semplicemente la crisi in corso.
Il secondo punto di questa crisi argentina in corso è cosa dice Lagarde?
È un politico dotato, un ex finanziatore francese e apparentemente molto efficiente. Non è un banchiere centrale qualificato, ma le attribuisce il merito di essere autocosciente. Di recente ha ammesso : "La situazione economica argentina si è dimostrata incredibilmente complicata e oso dire che molte delle persone coinvolte, incluso noi, hanno sottovalutato un po ', quando abbiamo iniziato con le autorità argentine a costruire il programma".
Il suo nuovo lavoro presso la BCE sarà un campo minato politico. Dovrà attirare l'Europa in un accordo sul sostegno alla politica fiscale per le economie dell'Europa meridionale - che è un grosso problema politico quando viene vista come la candidata di Macron, la Merkel sta per uscire di scena, e il prossimo raccolto del leader tedesco sembra incredibilmente incompetente nel dipartimento di leadership. La Lega italiana ha già buttato giù il suo guanto - se non ottengono il permesso di iniziare a uscire dalla recessione, lo faranno comunque.
Lagarde deve bilanciare il conservatorismo economico della più forte economia europea, la Germania, contro i rischi della "libera spesa" che altri europei stanno creando ulteriore crisi del debito. E deve farlo tenendo insieme l'euro, affrontando le conseguenze della Brexit ed essendo un numero distinto 2 nell'elenco delle priorità per i governi nazionali. È all'altezza? 
Se Lagarde ritiene che la situazione economica dell'Argentina sia complessa, aspetta di provare a bilanciare la BCE. Il suo compito non è semplicemente quello di continuare i mantra "fai tutto quello che serve" di Mario Draghi "mantieni l'euro", ma di far avanzare l'economia europea nel vuoto politico. La risposta non è Austerity, Austerity, Austerity - ma questa è probabilmente la sua unica arma nell'armeria della BCE. Esistono chiari parallelismi tra Argentina ed Europa - molto da imparare su come non gestire la ripresa di fronte al populismo e alle promesse politiche non consegnabili.
Il terzo punto da trarre dalla nuova crisi argentina è chi guida il FMI ora che Legarde è in partenza per Francoforte?
Gli europei hanno deciso di volere che la loro candidata al compromesso, Kristalina Georgieva, guidasse l'istituzione. È sempre stato guidato da un europeo. Al resto del mondo non piace. Mentre sono sicuro che la sig.ra Georgieva della Banca mondiale sia una candidata eccellente ... Sono certa che ci siano dei migliori. Mark Carney - canadese e irlandese. Perchè no. È un vero banchiere ..
Che ClusterF completo ** k.
Blain's Morning Porridge, presentato da Bill Blain di Shard Capital

Bond Argentina in crollo verticale, rischio default s’impenna e il 100 anni perde il 20%

Le obbligazioni di stato argentine o "Tango bond" crollano dopo i risultati delle elezioni primarie. Il titolo a 100 anni collassa del 20%, quello con scadenza 2027 di oltre il 25%. Il rischio default scontato esplode al 72% entro 5 anni.

Obbligazioni dell’Argentina in tracollo verticale ieri sulle elezioni primarie di domenica, vinte a mani basse dal candidato peronista e ostile alle riforme della presidenza Macri. Se la borsa ha perso in chiusura di seduta il 38% e il peso è stato falcidiato da un altro -20%, scendendo ai nuovi minimi storici contro il dollaro, non è andata meglio ai bond. Il titolo a 100 anni, quello con scadenza 2117 ha accusato niente di meno che un tonfo del 20,5%, scendendo a una quotazione di 58,75 e offrendo ora un rendimento del 12,8%.
Il bond secolare venne emesso nel 2017 e fu accolto allora come prova del successo delle prime riforme avviate da Mauricio Macri, un caso più unico che raro il collocamento sul mercato di un titolo così longevo per un’economia emergente e, oltre tutto, per due volte in default solamente nel quindicennio precedente.
Pur essendo denominato in dollari, non ha retto nemmeno esso alla tempesta che ieri ha travolto qualsiasi asset che abbia a che fare con Buenos Aires. Ma non è stato l’andamento peggiore, perché il bond gennaio 2027 e cedola 6,875%, anch’esso in dollari, ha registrato un ancora più pesante 25,3%, chiudendo a un prezzo di 59. Attualmente, rende intorno al 21%. E il titolo in euro, scadenza dicembre 2033 e cedola 7,82%, non è stato da meno con il -22,25%, salendo a un rendimento superiore al 16%. 
I rischi dei Tango bond
Opportunità di investimento o rischio troppo alto? I “credit default swaps” raccontano di una probabilità di fallimento dell’Argentina entro 5 anni del 72%, in netto aumento dal 49% stimato venerdì scorso. Forse appare eccessiva la reazione alla sconfitta di Macri, ma ciò non toglie che le condizioni economiche e finanziarie dell’economia sudamericana siano piuttosto gravi e che la congiuntura politica, favorevole dalla fine del 2015 con l’arrivo del centro-destra al governo, si farà quasi certamente anch’essa molto più severa. Se è vero che i titoli in valute estere forti sarebbero quanto meno non esposte al rischio di cambio, per il resto ciò conforta molto poco.
Il crollo del peso (-64% da fine 2017) rende molto più onerosi i pagamenti delle scadenze in dollari ed euro da parte dell’Argentina, di fatto amplificando il rischio di default. Per contro, va riconosciuto che proprio la flessibilità garantita da Macri alle fluttuazioni del cambio ha accresciuto le riserve valutarie, che tra il 2011 e la fine del 2015 si erano sostanzialmente dimezzate e che da allora risultano quasi triplicate a 58,6 miliardi di dollari. E questi numeri fanno almeno sperare che i maggiori esborsi siano sostenibili.
Le condizioni politiche, però, non depongono a favore di una lettura ottimistica. I peronisti non hanno dimostrato volontà di rispetto delle regole del mercato quando sono stati al governo fino a meno di 4 anni fa, facendo scattare un secondo default “tecnico” nel 2014, pur di non pagare i cosiddetti “fondi avvoltoi” americani, di fatto impedendo anche agli altri obbligazionisti di ricevere i pagamenti delle scadenze. Più in generale, l’economia indietreggia e il risanamento dei conti pubblici rischia di finire prima ancora di essere stato completato, aumentando la pressione proprio sui bond.
giuseppe.timpone@investireoggi.it 
Fonte: qui


Scommesse spericolate: Templeton e Pimco affondano insieme all’Argentina. 

E qualcuno punta forte su un rialzo record dell’S&P

Götterdämmerung, una vera caduta degli Dei. Quella patita da due nomi di primissimo livello della finanza internazionale, Franklin Templeton e Pimco, a causa del tracollo della Borsa argentina e del peso è stata più di una perdita, epilogo che per quanto sgradevole rappresenta di fatto una parte sostanziale, ontologica e ineludibile di ogni scommessa sui mercati. E’ stata una Waterloo. Sia a livello di capitali che reputazionale, perché una cosa è incorrere in un errore di valutazione, un’altra aver caricato quella scelta di proporzioni fuori dal comune. Un vero e proprio all-in. Di cui, ora, si è costretti a raccogliere i cocci. Al centro della vicenda, i bond argentini. Un’altra volta. Su cui sia Franklin Templeton che Pimco, di fatto leader mondiali nell’obbligazionario, avevano scommesso pesantissimo. La prima, oltretutto, affidando l’intero pacchetto delle posizioni su Buenos Aires a un mostro sacro come Michael Hasenstab. l’uomo che non sbaglia mai. O quasi. Perché questa volta, come mostra il grafico

Fonte: Zerohedge/Bloomberg
il Templeton Emerging Market Bond Fund, un colosso con posizioni per 11,3 miliardi di dollari, ha patito una perdita del 3,5%, il peggior calo su un singolo giorno di trading dall’ottobre 2008. Stando a calcoli del Financial Times, più in generale i fondi facenti capo al colosso del reddito fisso, solo sulle tre posizioni più grandi aperte sul mercato argentino hanno registrato perdite per 1,23 miliardi di dollari nelle ultime tre settimane. E non basta, perché oltre al caos argentino e sugli emergenti, anche i due fondi flaghship di Templeton, il Global Bond Fund da 36,8 miliardi di assets in gestione e il Global Total Return Fund da 5,4 miliardi hanno perso, nel solo mese di agosto, rispettivamente il 4,2% e il 4,3%, peggior mese per entrambi da quattro anni a questa parte. Alla radice del problema, i bond che il governo argentino ha rimesso in negoziazione dopo l’ok al prestito record ottenuto dall’Fmi, tanto che alla fine di giugno la Franklin Templeton deteneva bond argentini per 4,6 miliardi di dollari di controvalore. Ma se tutto questo può sembrare estremo, Pimco pare aver fatto anche di peggio. Poichè in un sussulto di onnipotenza, aveva scelto come strategia quella di arrivare alla detenzione del 33% di tutti i bond più remunerativi al mondo a livello di rendimento. Fra questi, il bond argentino con scadenza giugno 2020, il quale in un solo giorno è passato da 104 centesimi sul dollaro a 71 centesimi, come mostra il grafico:

Argentina_bond

oltretutto con un coupon flottante che è legato al tasso di interesse principale della Banca centrale argentina. Nemmeno a dirlo, salito ora al 75%, il massimo storico. Bingo, sulla carta. Il problema è che quell’aumento astronomico del rendimento implicito del bond è stato pressochè neutralizzato dal tracollo contemporaneo del peso argentino sul mercato valutario, a seguito della sconfitta del presidente Mauricio Macri alle primarie in vista del voto di ottobre per la Casa Rosada. Pimco, quindi, oggi detiene circa il 30% del bond argentino con scadenza 2020 da 2,4 miliardi di dollari di controvalore emesso, una percentuale salita ai livelli astronomici attuali proprio in ossequio alla scelta di fare incetta a inizio anno, quando il Tesoro di Buenos Aires riaprì le vendite per ingolosire gli investitori dopo l’accordo per un prestito record (oltre 50 miliardi di dollari) con il Fondo monetario. Insomma, il 37% di calo del peso argentino sul dollaro da inizio anno ha tagliato di netto i guadagni reali, decisamente fantastici fino alla settimana scorsa a livello nominale, visto che quando il bond fu emesso orginariamente due anni fa, il tasso di interesse benchmark argentino era al 26%.
Pimco ha immediatamente rassicurato gli investitori, confermando di aver ora diversificato i portafogli e aggiunto protezione al ribasso in caso di eventi estremi di mercato: ma il danno, visto anche il consensus medio degli analisti su quale rotta il peso rischia di intraprendere prima di rivedere la luce, appare decisamente fatto. E bello grosso. Ma in situazioni simili, per un perdente c’è sempre un vincente. O, quantomeno, qualcuno che pensa di poter trarre profitto dalle disgrazie altrui. Questo grafico
Fonte: Zerohedge/Bloomberg

non ha bisogno di particolari spiegazioni, poiché mostra in maniera plastica l’aumento esponenziale di ricorso a opzioni out-of-the-money per proteggersi da drastici cali del mercato. Insomma, mentre qualcuno ancora balla sul ponte del Titanic al ritmo della narrativa trumpiana e altri vagano per la sale banchetti, cercando di capire il da farsi, la cosiddetta smart money già preme alle uscite di sicurezza, in cerca di scialuppe. Le quali, però, vista la richiesta, sono diventate care. Ed ecco che allora si ricorre ad alternative più a buon mercato ma altrettanto efficaci come le opzioni call Par Eurodollar, di fatto opzioni sui tassi di interesse a breve termine con uno strike price a zero. In parole povere, pagano se la Fed passa a tassi negativi. Nemmeno a dirlo, i futures di queste opzioni nelle scadenze 2019, 2020 e 2021 sono letteralmente andati a ruba e la loro scommessa, basilare, risiede nella convinzione che la Federal Reserve taglierà i tassi di un quarto di punto per altre tre volte quest’anno e quattro volte il prossimo, lasciandoli poi nel livello più basso dello 0% almeno fino alla fine del 2021. Ovviamente, un simile atteggiamento da parte della Federal Reserve presuppone un drammatico peggioramento della situazione macro statunitense e globale, oltre a un vero e proprio tonfo degli indici. E al riguardo, questi due grafici
Fonte: Zerohedge/Bloomberg


sembrano  portare acqua al mulino di chi sta posizionandosi in posizione Brace! Brace! da impatto imminente. Il primo mostra come, storicamente, l’inversione dei tassi Usa fra bond a 2 e 10 anni abbia portato come diretta conseguenza un notevole e strutturale aumento della volatilità, mentre il secondo fa parte dell’ultimo studio di Nomura, di fatto la naturale prosecuzione di quello che a inizio del mese metteva in guardia da un Lehman event nell’arco di tempo compreso fino alla prima metà di settembre. Dopo il clamoroso tonfo del 14 agosto, la banca d’affari sembra sempre più convinta della propria nefasta previsione: “Quanto accaduto rappresenta una rotta ribassista completa, non un episodio e questo fa crescere la probabilità di una seconda ondata vol-up fra la fine di agosto e l’inizio del mese di settembre”. E qualcuno, facendo affidamento sull’adagio in base al quale le cose devono andare peggio, prima di migliorare, ha scommesso forte. Come riportato da Bloomberg, un anonimo investitore ha scommesso forte sull’Etf che traccia lo Standard&Poor’s 500 (noto come Spy) attraverso un trade rialzista sullo spread. In parole povere, se entro il 18 ottobre l’indice di Wall Street sarà salito del 10% e le calls 315$ sullo Spy saranno in-the-money e totalmente esercitate, il coraggioso si porterà a casa circa 3,5 miliardi di dollari  su una singola scommessa. Insomma, qualcuno pensa che Nomura abbia ragione e che, per tutta risposta, Jerome Powell sfodererà a tempo di record un bazooka tale da garantire allo Standard&Poor’s un rimbalzo epico e tutt’altro che da “gatto morto”. Come diceva Gordon Gekko, c’è gente che lancia freccette su un bersaglio. Il problema è che, a differenza di quanto accadeva nel film, oggi davvero più nessuno sembra invece in grado di scommettere solo sul sicuro. Giganti e Dei compresi. Fonte: qui

giovedì 1 agosto 2019

Main Street Melancholy - Small Business sull'orlo del precipizio

Le piccole imprese sul precipizio hanno bisogno solo di una piccola spinta per superare il limite e non ci saranno sostituzioni che riempiono i negozi lasciati vuoti da una crisi senza fine.
In generale, il dipendente medio (compresi gli esperti finanziari) non ha esperienza o comprensione reale di ciò che serve per avviare e gestire una piccola impresa nei  dipendenti del governo degli Stati Uniti nelle agenzie che supervisionano e applicano le normative sulle piccole imprese in genere mancano di alcuna esperienza nelle imprese che regolano.
Una terza generalità è che l'ethos dell'imprenditorialità promosso all'infinito coltiva  l'illusione che ci sia una scorta essenzialmente infinita di imprenditori  che hanno il desiderio di avviare attività commerciali e buttare tutto ciò che hanno nella scommessa rischiosa.
Tutto ciò che sentiamo mai quando viene intervistato un proprietario di un ristorante è quanto amano la loro attività, il loro lavoro, i loro clienti, il loro quartiere, ecc. Purtroppo, l'entusiasmo non è sufficiente per pagare l'affitto quando il serraggio delle cinture riduce le vendite mentre i costi vanno sempre più in alto.
La storia si svolge allo stesso modo ovunque; l'unica variazione è la scala relativa dei costi che stanno comprimendo le piccole imprese e i limiti su quanto possono aumentare i prezzi:
Il più alto salario minimo in America genera una lite nella piccola città della California : i  ristoranti di Emeryville affermano di non poter continuare ad aumentare i prezzi, ma i lavoratori affermano che 16,30 dollari l'ora sono appena sufficienti nella Bay Area .
Per quelli di voi che non leggono l'intero articolo: una proprietaria di un caffè riferisce di aver incassato $ 5.000 in un buon anno, il suo guadagno imprenditoriale per ore lavorative folli e per sopportare l'incessante macinazione di mantenere a galla la sua attività.
La realtà è che pochissime persone hanno l'impulso, la propensione al rischio, il capitale e l'esperienza per avviare e gestire una piccola impresa.  Una volta che questo gruppo di persone è stato esaurito o fallito, il numero di nuove piccole imprese precipita e non si riprende.
Un'altra realtà è che molte aziende di Main Street sono in procinto di chiudere.  Esistono due driver principali di questa vulnerabilità sistemica:
1. I costi stanno aumentando molto più rapidamente della capacità delle imprese di aumentare i prezzi dei beni e servizi che vendono
2. I salari (stipendi) sono rimasti stagnanti negli ultimi 20 anni per il 95% inferiore delle famiglie, mentre i costi delle grandi spese come affitto, assistenza sanitaria, università, assistenza all'infanzia e servizi pubblici e tasse sono aumentati drasticamente.
Questo lascia meno reddito discrezionale disponibile da spendere per cose non essenziali, vale a dire "consumo di esperienza".
In poche parole, le spese per le piccole imprese stanno aumentando mentre il reddito stagnante dei loro clienti significa che c'è solo un piccolo margine di manovra per aumentare i prezzi. Le piccole imprese sono in una morsa.
C'è un'altra dinamica nelle attività commerciali che deve affittare spazi commerciali.  La bolla delle valutazioni immobiliari si è estesa agli immobili commerciali in molte se non nella maggior parte delle aree urbane, ma certamente in tutte le aree urbane con un vivace mercato del lavoro - esattamente il tipo di luogo che attira coloro che desiderano avviare una nuova attività.
Se un edificio commerciale valeva 1 milione di dollari un decennio fa e ora veniva venduto per 3 milioni di dollari, i nuovi proprietari si aspettano naturalmente che gli affitti coprano tutte le spese e producano un ritorno del 5% sul loro investimento.
I nuovi proprietari non si considerano avidi; un rendimento del capitale del 5% è prudente.
Il prezzo più elevato non aumenta solo l'entità del mutuo e i pagamenti mensili; aumenta anche le tasse sulla proprietà dovute. Poiché le tariffe applicate per i servizi pubblici sono alle stelle, anche le licenze commerciali, le autorizzazioni, ecc. Sono aumentate molto più rapidamente dell'inflazione ufficiale.
Affinché l'investimento venga liquidato per il nuovo proprietario che ha pagato $ 3 milioni per l'edificio, l'affitto per ogni spazio deve triplicare da $ 1.000 al mese a $ 3.000 al mese.
Quante piccole imprese possono permettersi un raddoppio o triplicare l'affitto?  Poiché i salari, l'assistenza sanitaria, le licenze, i permessi, ecc. Sono aumentati drasticamente mentre la capacità di aumentare i prezzi è stata limitata, molte piccole imprese non possono permettersi un aumento del 20% degli affitti, per non parlare del 200%.
(Nota sui tassi di interesse: anche se il tasso di interesse sull'ipoteca sulla proprietà commerciale è leggermente diminuito, ciò non compensa il pagamento del capitale molto più grande richiesto poiché l'ipoteca è triplicata, né riduce le tasse sulla proprietà o altri costi fissi In altre parole, la parte di interesse delle spese mensili dei proprietari non è la metrica chiave.)
Consideriamo ora una recessione o un rallentamento, un periodo di inasprimento dei consumi che fa calare i ricavi.
Un gran numero di aziende di Main Street che pagano gli affitti del mercato stanno facendo soldi solo nei periodi migliori.  Qualsiasi rallentamento, per quanto modesto, li spinge in rosso.
Se si aspettano che i ricavi crescano entro un mese o due, i proprietari di piccole imprese assorbiranno le perdite, ridurranno le ore dei dipendenti, lavoreranno più a lungo, ecc. Ma se i ricavi non si riprendono mentre le spese salgono più in alto, l'imprenditore alla fine non ha scelta: o chiudere adesso o andare in rovina attraverso il gocciolamento di perdite mensili.
Una volta che il rallentamento è innegabile, nessuno  pagherà l'affitto del mercato per uno spazio rimasto vuoto. Le anime inesperte che si cimentano nel nuovo spazio saranno in bancarotta nel giro di pochi mesi a causa dell'affitto elevato.
I proprietari di immobili non amano lasciare cadere l'affitto da $ 3.000 al mese a $ 2.800, molto meno a $ 2.000 al mese. Tuttavia, la realtà è che nessuna piccola impresa può permettersi più di $ 1.000 al mese.
I proprietari degli edifici sono intrappolati nella loro stessa morsa:  hanno bisogno di affitti vicino a $ 3.000 al mese per coprire le loro spese, e quindi abbassare gli affitti a ciò che le piccole imprese possono permettersi comporterà orribili perdite mensili. Ma lasciare vuoti gli spazi genera anche perdite.
L'unica via d'uscita è quella di inadempiere sul mutuo e abbandonare l'edificio al finanziatore, che subisce enormi perdite perché l'edificio non vale più 3 milioni di dollari da quando gli affitti si sono schiantati.
Né i proprietari di immobili commerciali né gli inquilini delle piccole imprese hanno spazio di manovra.  L'unica alternativa all'aumento delle perdite di ciascuna è quella di chiudere l'attività / vendere l'edificio per una perdita enorme o inadempienza sull'ipoteca.
Tutti i costi crescenti sono notoriamente appiccicosi: i  salari non diminuiscono, i costi sanitari non diminuiscono, le tasse cittadine non diminuiscono e l'affitto diminuisce solo a malincuore, con incrementi troppo piccoli per salvare le piccole imprese che operano in rosso .
E poiché il pool di imprenditori esperti è piccolo (e si restringe quando le persone si esauriscono, falliscono, vanno in pensione, ecc.), I negozi vuoti rimarranno vuoti per molto, molto tempo - fino a quando gli affitti torneranno a livelli che consentono alle piccole imprese realizzare profitti in periodi di recessione.
Nessuno vuole vedere il calo delle valutazioni degli edifici di 2/3 o più: città, istituti di credito e investitori vogliono che le valutazioni raggiungano livelli più alti o almeno rimangano stabili. Ma le valutazioni dell'era della bolla portano a rendimenti assolutamente inaccessibili, quindi le piccole imprese chiuderanno,  portando il reddito da locazione a scendere a 0 $ al mese.
Dal momento che tutti i costi sono appiccicosi e le aspettative sono selvaggiamente irrealistiche, non c'è via da seguire che sia indolore.
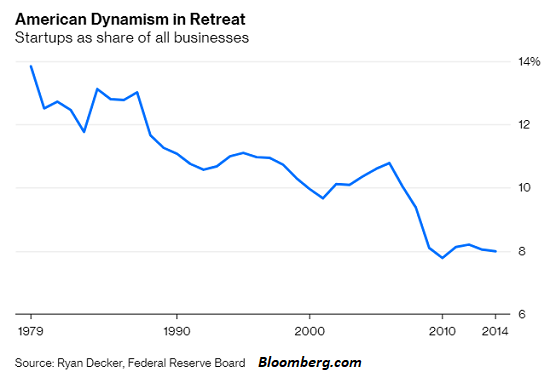
Le piccole imprese sul precipizio hanno bisogno solo di una piccola spinta per superare il limite e non ci saranno sostituzioni che riempiono i negozi lasciati vuoti da una crisi senza fine.  Gli ostacoli, i costi e i rischi legati all'avvio di una nuova impresa sono sempre più alti mentre i premi diminuiscono. Non c'è da stupirsi che le startup siano in declino sistematico: abbiamo reso così difficile avviare e gestire una piccola impresa che pochi hanno le capacità, la resistenza e il capitale per sopravvivere, e tanto meno prosperano.
Soffiare una bolla immobiliare che ha schiacciato le piccole imprese può essere visto con il senno di poi come l'errore politico più crudele e più distruttivo della Federal Reserve.