Causa ed effetto
Rene Descartes, un matematico del 17 ° secolo, ha posto la domanda fondamentale su come funzioni il potere causale. Era interessato a come le cose si relazionano tra loro in termini di causalità e in che modo il pensiero di un'azione viene tradotto in un'azione fisica. La teoria che gli venne in mente, chiamata "interazionismo", afferma la relazione tra pensiero e azione. Soprattutto per la nostra discussione, Cartesio sapeva che ogni effetto doveva avere una causa precedente.
Quando non siamo chiari su qualcosa, Cartesio ci insegna a cercare diligentemente i primi principi, quelle cose di cui siamo certi, e quindi esplorare ciò che potrebbe aver causato un evento o osservato l'effetto.
Avvertenze
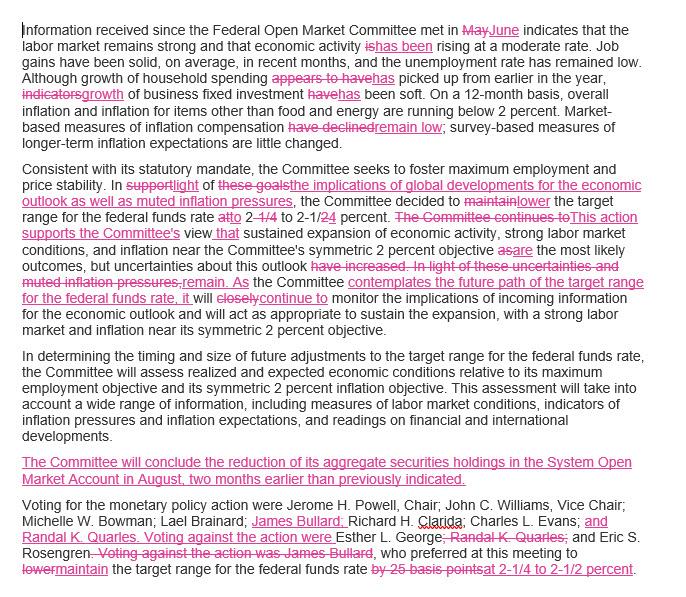
Nelle ultime settimane abbiamo ascoltato una serie di esperti, tra cui una parata di funzionari della Federal Reserve (Fed) che parlavano di rischi crescenti nei mercati del credito. Steve Eisman, che ha correttamente identificato l'entità della debacle dei mutui subprime, ha espresso fiducia nelle banche commerciali ma teme che una recessione degli Stati Uniti porterebbe perdite "massicce" al mercato delle obbligazioni societarie. La Fed ha pubblicato un rapporto in cui si afferma che vi sono rischi significativi nei mercati delle obbligazioni societarie a causa della quantità di emissioni verificatesi nell'ultimo decennio e della scarsa qualità creditizia di gran parte di tale emissione. Come documentato in molti articoli precedenti, concordiamo con queste preoccupazioni e suggeriamo che l'effetto ha un modo sgradevole di intrufolarsi nei banchieri centrali. Per le ultime novità sull'argomento, leggi La linea Maginot aziendale .
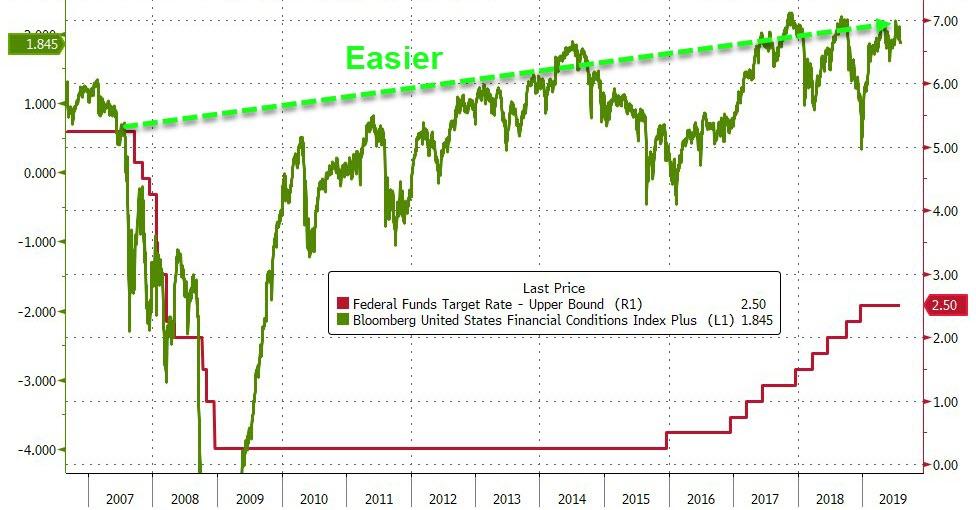
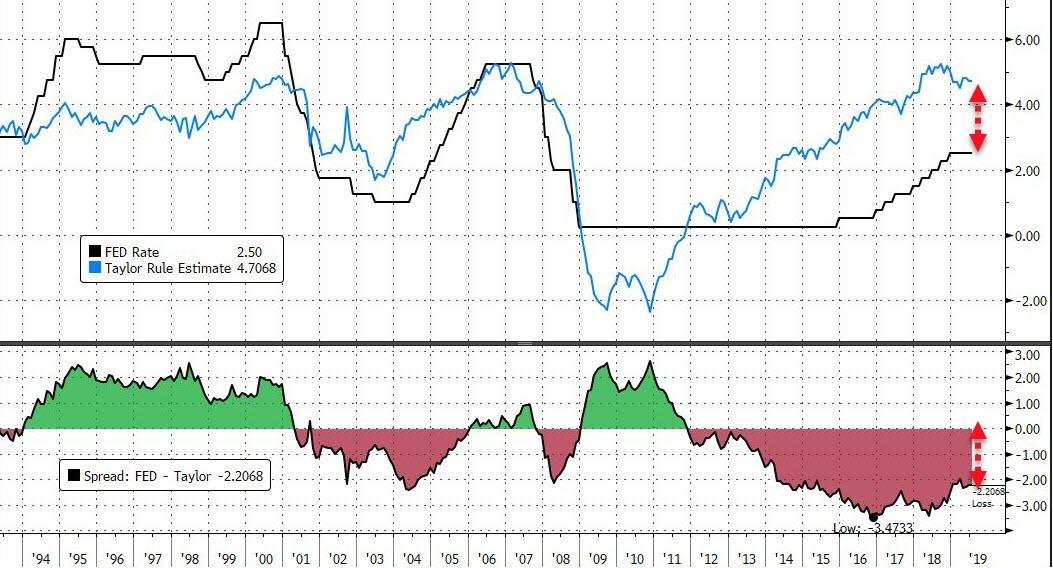
I potenziali problemi che si verificano nei mercati del credito sono un effetto. Le multinazionali non hanno semplicemente deciso di emettere montagne di debiti, molte delle quali hanno un rating basso e di scarsa qualità, senza alcun motivo. Lo hanno fatto, in gran parte, a causa del contesto economico e di mercato creato dalla Fed attraverso bassi tassi di interesse e allentamento quantitativo (QE).
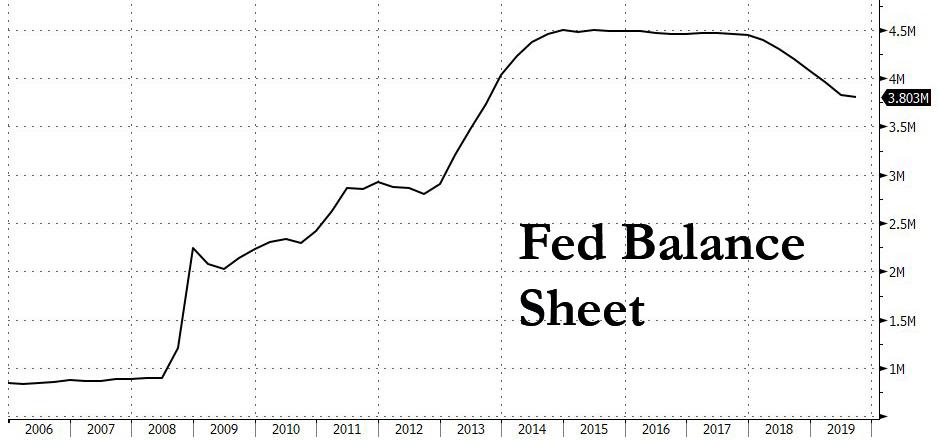
La Fed ha rimosso dal mercato interno oltre 4 trilioni di dollari delle obbligazioni di massima qualità. In tal modo, hanno spinto i tassi di interesse ai minimi storici. L'effetto combinato ha costretto quasi tutti gli investitori a cercare strumenti più produttivi e più rischiosi. Di conseguenza, la domanda era pronta e più che disposta ad assorbire la prossima ondata di offerta aziendale e a farlo con rendimenti notevolmente bassi e quindi condizioni molto favorevoli per gli emittenti.
Causa
Nel profondo della crisi finanziaria, la Fed ha pubblicizzato il QE come mezzo per aumentare i prezzi delle attività, creare un effetto ricchezza e alimentare l'indebitamento e la spesa dei consumatori. È stato venduto come stimolo alla crescita economica a beneficio di tutti. L'obiettivo finale era fermare la crisi e favorire una ripresa economica.
Attraverso il QE, la Fed lo ha fatto acquisendo mutui e buoni del tesoro da grandi banche e accreditando i conti di riserva di quelle banche con dollari USA fabbricati digitalmente. Da settembre 2008 a gennaio 2015, quando il terzo round del QE è stato completato, il bilancio della Fed si è gonfiato di quasi 4 trilioni di $ mentre le riserve bancarie sono cresciute da 2 miliardi di $(ovvero $ 0,002 trilioni) nel luglio 2008 a quasi 3,0 trilioni di $.
Poiché la Fed ha acquisito enormi quantità di titoli a reddito fisso di alta qualità dalle banche attraverso il QE, ha creato un vuoto nel mercato obbligazionario che doveva essere colmato. La scomparsa di buoni del Tesoro e mutui di alta qualità ha generato una nuova domanda di investimenti in obbligazioni di qualità inferiore.
La forte domanda degli investitori è stata soddisfatta da aziende sempre più ansiose di emettere debito a basso costo per finanziare le loro attività. Mentre quelle attività includevano spese in conto capitale, il debito veniva sempre più utilizzato per finanziare i dividendi e condividere i riacquisti. Non a caso, mentre il bilancio della Fed si espandeva di 4 trilioni di $, il debito societario in circolazione è esploso da 5 trilioni di $ a ben oltre 9 trilioni di $.
Debito-per-azioni
Come accennato, la Fed ha rimosso dal mercato titoli di alta qualità consentendo agli emittenti societari di intervenire per colmare il divario che ne risulta. Dall'inizio del QE, quasi il 30% del nuovo debito societario emesso è stato utilizzato per i riacquisti di azioni. Mettendo insieme i pezzi del mosaico, è giusto dire che il più intenso scambio di debito societario nella storia registrata è stato abilitato dalla Fed attraverso la politica monetaria e il governo federale attraverso le riduzioni fiscali.
Ciò è sintomatico di una varietà di questioni che sono state create da una politica monetaria straordinaria prolungata. Allo stesso modo in cui il comportamento aziendale è stato seriamente modificato come descritto sopra, ogni banca centrale nei paesi sviluppati ha adottato misure ancora più estreme per favorire la crescita, dettando che il comportamento degli operatori di mercato si trasforma in qualche modo.
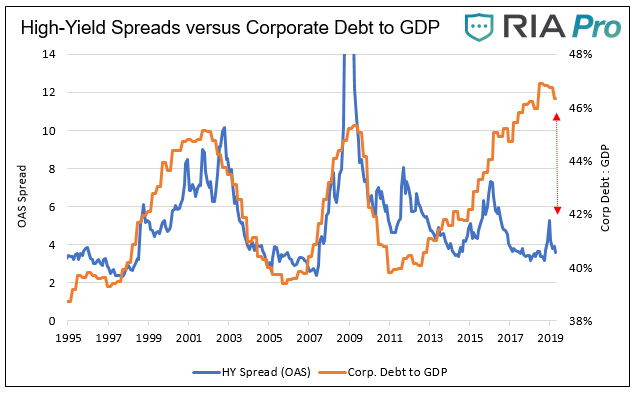
Il grafico seguente è un chiaro promemoria di come la Fed abbia cambiato l'ordine naturale del mercato del debito societario. Negli ultimi 25 anni, quando i carichi del debito societario sono diventati onerosi, gli investitori hanno richiesto rendimenti più elevati e spread più ampi per compensarli per i rischi aggiuntivi.
Oggi, nonostante l'estrema leva finanziaria e la scarsa qualità del credito aziendale, gli spread spazzatura rimangono quasi ai minimi storici. Come mostrato di seguito ed evidenziato dalla freccia rossa, la correlazione di lunga data tra leva finanziaria e spread ad alto rendimento è interrotta.
Cortesia dei dati: Bloomberg
Questa grave distorsione e molte altre nel mercato offrono indizi e prove convincenti di una "causa". Collettivamente, indicano una politica monetaria che sta manipolando il prezzo del denaro e favorendo comportamenti irrazionali.
Effetto
Nel suo libro, Economics in One Lesson, Henry Hazlitt afferma: "... l'intera economia può essere ridotta a una singola lezione e quella lezione può essere ridotta a una sola frase. L'arte dell'economia consiste nel guardare non solo agli effetti immediati ma a quelli più lunghi di qualsiasi atto o politica; consiste nel rintracciare le conseguenze di quella politica non solo per un gruppo ma per tutti i gruppi ".
Gli effetti collaterali della straordinaria politica monetaria, in particolare quelli che sono stati lasciati in atto per un decennio, sono stati appena considerati dalla Federal Reserve. Ciò che è stato fantastico (come nel "diventare ricchi sporchi") per le banche e i ricchi non è stato un vero affare per il resto del pubblico americano. Gli effetti collaterali stanno diventando sempre più evidenti e gravi ogni giorno. A parte questo, l'ondata ondulata del populismo non è emersa senza tentativi. Anche questo è un effetto. Come Deep Throat disse a Woodward e Bernstein, " Segui i soldi ".
Invece di investire in nuovi immobili, impianti, attrezzature, innovazione e formazione dei dipendenti per il beneficio a lungo termine dei loro azionisti, dipendenti e comunità in cui operano, le aziende stanno sfruttando costi di finanziamento bassissimi per riacquistare azioni costose. Nel desiderio di sostenere i prezzi delle azioni per migliorare i loro compensi e soddisfare gli investitori a breve termine, i dirigenti aziendali hanno e continuano a fare scarse scelte di allocazione del capitale.
Se l'obiettivo era aumentare il valore per gli azionisti attraverso un prezzo delle azioni temporaneamente più elevato, le società avrebbero avuto successo, anche se temporaneamente. L'obiettivo dovrebbe essere sempre quello di aumentare il valore degli azionisti a lungo termine attraverso una crescita più forte; un obiettivo che le società hanno in gran parte ignorato. Dopo dieci anni di scarso processo decisionale, molte società sono rimaste con prezzi delle azioni gonfiati ma scarse prospettive di crescita futura per finanziare le loro strutture di debito obese.
Sommario
Una debole ripresa economica post-crisi che ha danneggiato i salari a basso reddito insieme alla politica monetaria che ha alimentato i costanti aumenti del costo della vita ha fatto sì che molte persone sarebbero rimaste indietro. Il calcolo non prevedeva che l'effetto si sarebbe esteso fino alla classe media. Lottando per mantenere il loro precedente tenore di vita, i consumatori prendono in prestito i nuovi tassi economici della Fed. Citando il libro, The Big Short , “ Se vuoi far diventare ricchi i poveri, dai loro prestiti a basso costo. ”
Questo è esattamente ciò che la Fed ha fatto dopo la crisi finanziaria per oltre un decennio e oltre. Quel gioco ha un effetto infelice poiché l'economia perde capacità produttiva e ha poco carburante per stimolare la crescita organica e i guadagni salariali.
La serie di eventi che si svolgono proprio davanti a noi, come un trailer di film pre-release, rivela frammenti di informazioni in giro. Il mercato del debito societario è il teaser di oggi. Il set-up per quello era lo swap debito-per-capitale indotto dalla Fed. Per chiunque sia disposto a prestare attenzione ai dati, è ancora chiaro vedere gli eccessi che si verificano nell'ambiente di oggi che è stranamente simile a quelli del 2005 e del 2006. Anche il presidente della Fed di Dallas Kaplan ha alzato una bandiera di avvertimento evidenziando la quantità e la scarsa qualità del debito societario che potrebbe aumentare l'onere per l'economia in una fase di recessione. Comprende diplomaticamente il problema, ma almeno lo riconosce.
Le politiche monetarie della Fed sono la causa. Tali politiche consentono una spesa per deficit imprudente e l'accumulo di leva finanziaria a tassi di interesse ultra bassi.
I carichi di debito nel settore pubblico, societario e domestico e vari altri squilibri nascosti sono l'effetto. Ciò che sappiamo delle circostanze è una preoccupazione, ma ciò che dovrebbe essere particolarmente preoccupante sono quelle cose di cui non siamo nemmeno ancora consapevoli.
Tornando a Cartesio, offre questa saggezza: " I sensi ingannano di volta in volta, ed è prudente non fidarsi mai del tutto di quelli che ci hanno ingannato anche una volta ."
Autore di Michael Lebowitz tramite RealInvestmentAdvice.com
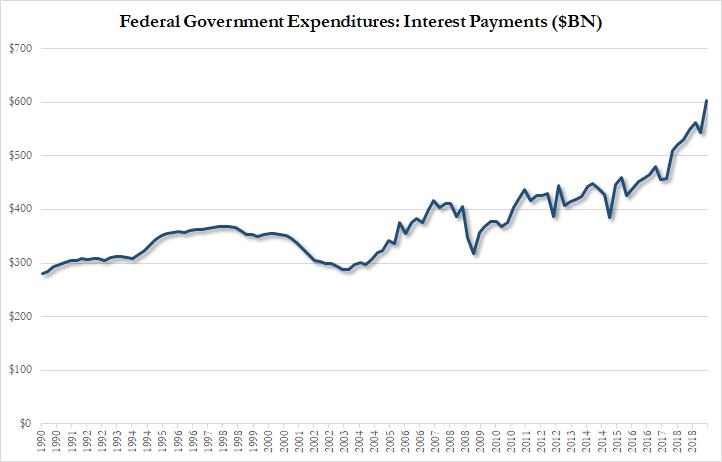
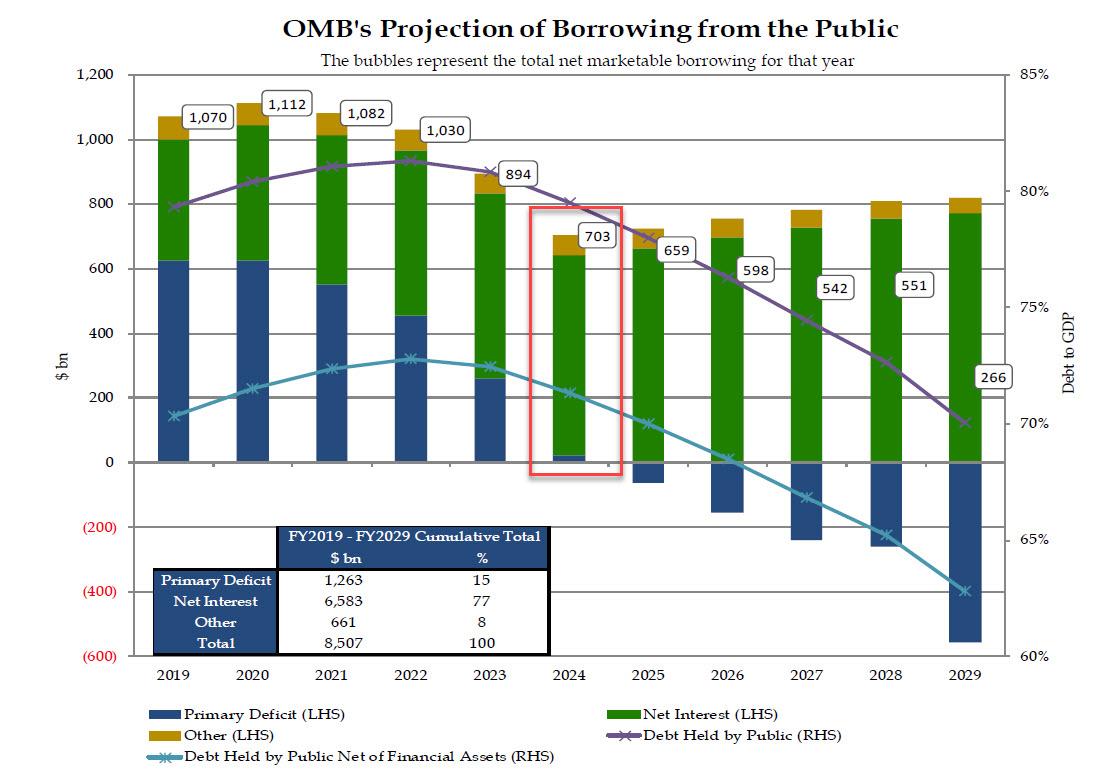
Endgame: a partire dal 2024, tutte le emissioni di debito degli Stati Uniti saranno utilizzate per pagare solo gli interessi sul debito