9 dicembre forconi: ristrutturazione
Visualizzazione post con etichetta ristrutturazione. Mostra tutti i post

martedì 9 luglio 2019

20.000 Deutsche Banker saranno licenziati mentre "Bad Bank" sale a 80 miliardi di €, 5x la capitalizzazione di mercato

Un mese fa, Jeff Gundlach - nella sua ultima telefonata agli investitori di DoubleLine - ha scherzato sul fatto che il titolo implacabile di Deutsche Bank, che ha praticamente toccato di nuovo i minimi di tutti i tempi praticamente ogni giorno, ha avuto "maggiore supporto" a € 0.
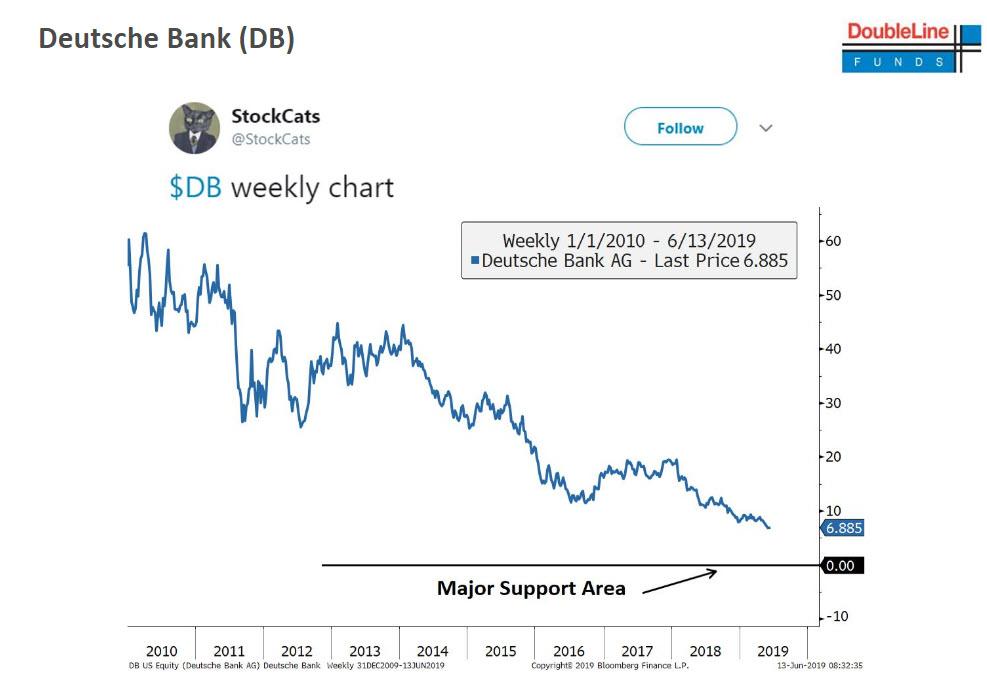
Ancora una volta, aveva in mente qualcosa perché pochi giorni dopo, il FT ha riferito che la banca che era così vicina alla nazionalizzazione nel 2016 e che non è riuscita a completare una fusione con quella "altra" banca tedesca, Commerzbank, si stava preparando a lancio del piano Z: in una profonda revisione delle sue operazioni commerciali (leggi: cessazioni di massa), il più grande istituto di credito tedesco doveva lanciare una "cattiva banca" con circa 50 miliardi di euro in beni derivati ​​tossici , un piano che era abbastanza popolare nel profondo della crisi finanziaria globale.
Come abbiamo notato all'epoca, non sorprende che la banca tedesca sia nota per aver ospitato un valore di 43,5 trilioni di dollari in strumenti derivati ​​lordi (cosa che abbiamo sottolineato per la prima volta nel 2013 ) ...
... riempirebbe la sua "cattiva banca", conosciuta internamente anche come "l'asset unit non-core", con - drumroll - derivati ​​datati.
Più precisamente, abbiamo detto che mentre questo piano " bad bank " era encomiabile - dopo aver ammesso di avere un problema è il primo passo verso la ripresa - sarebbe molto meno di ciò che è necessario per essere separato dal bilancio di DB foglio.
Oggi, Bloomberg ha confermato che quando è stato annunciato che solo due settimane dopo l'originale, il piano bancario difettoso da 50 miliardi di euro, le cattive banche tedesche delle cattive banche sono già cresciute del 60%, con circa 75 miliardi di euro "e forse tanto quanto 80 miliardi di euro di attività ponderate per il rischio costituiranno la base di una bad bank ", ha affermato una fonte Bloomberg.
Al numero più alto, questo è l'equivalente di circa un quarto del bilancio totale di Deutsche; è anche più di 5 volte la capitalizzazione di mercato della banca tedesca , il che suggerisce che in assenza di questa forma di ristrutturazione critica, la più grande banca europea per attività è ora effettivamente insolvente.
C'è di più: come nota Bloomberg, come parte del piano di ristrutturazione più ambizioso che sarà presto implementato da Deutsche Bank, presto ci sarà un abbandono di leadership e "una migliore visibilità su quanti posti di lavoro saranno tagliati".
E anche se il fatto che almeno due membri del consiglio di amministrazione dovrebbero partire come parte di una riorganizzazione volta ad arginare la spirale discendente del prestatore tedesco, ciò che è più scioccante per i dipendenti di DB è che anche il numero di lavoratori da tagliare è cresciuto nelle ultime 2 settimane, passando da un intervallo precedente di 15.000-20.000, a 18.000-20.000, che nella sua fascia alta significa che più di un lavoratore su cinque sarà mandato a casa.
Come riportato la scorsa settimana, il capo della banca d'investimenti Garth Ritchie si dimetterà, mentre la partenza di due membri del consiglio di amministrazione, Frank Strauss e l'ufficiale di regolamentazione principale Sylvie Matherat, saranno annunciati già domenica, e ben due nuovi membri lo faranno. Essere aggiunto. Strauss - che era nel consiglio di amministrazione della Deutsche Bank per meno di due anni, ed era precedentemente CEO di Postbank, una filiale tedesca di Deutsche Bank che in precedenza voleva vendere ma che ha deciso di mantenere nel 2017, sarà sostituito da Karl von Rohr, il capo dell'amministrazione.
Secondo Bloomberg, i licenziamenti di massa includeranno anche numerosi dirigenti al di sotto del livello del consiglio di amministrazione. Stefan Hoops sarà promosso a capo di una nuova divisione, probabilmente composta dalla banca delle transazioni e dall'unità clienti commerciali del prestatore, e Mark Fedorcik supervisionerà la banca d'investimento. Allo stesso tempo, anche i capi di debito di DB, Yanni Pipilis e James Davies, possono andarsene.
Infine, l'attuale capo della banca delle operazioni, Stefan Hoops, sarà responsabile di una quarta divisione principale che Sewing progetta di creare. Le trasformazioni proposte sono mostrate nella tabella seguente:
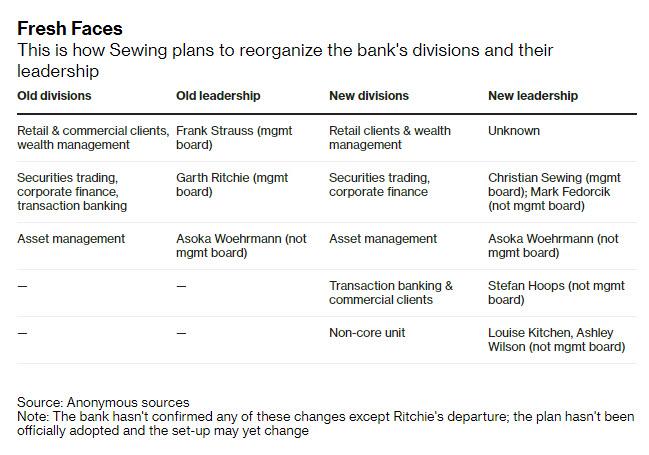
Si prevede che tutto questo e molto altro sarà annunciato domenica, quando il CEO Christian Sewing annuncerà la più grande ristrutturazione della storia recente che, insieme a profondi tagli alla banca d'investimento, comporterà anche la riorganizzazione delle divisioni della compagnia per migliorare il profilo della banca bene come una scossa del consiglio di amministrazione.
Nel frattempo, in un rapporto separato, Bloomberg descrive anche la vasta trasformazione strategica che sta per essere svelata dalla banca poco prima del suo 150esimo anniversario, dato che Deutsche Bank cerca di "tornare alle sue radici" - come parte della revisione, DB farà separa molti legami con i clienti istituzionali - una delle principali fonti di reddito della banca - mentre cerca di rafforzare il suo appeal per le società nazionali .
I piani aziendali riducono drasticamente gli organici, riducono drasticamente le negoziazioni di titoli al di fuori dell'Europa, creano una nuova divisione per i servizi bancari alle transazioni e un'altra unità per detenere attività indesiderate, scuotono la leadership della banca e riducono il bilancio, così hanno riferito gli addetti ai lavori.
"È un difficile processo di adattamento all'interno della Deutsche Bank," Annegret Kramp-Karrenbauer, il capo del più grande partito politico tedesco della CDU e un ex contendente che succederà al cancelliere Angela Merkel (fino a quando la Merkel ha cambiato idea due mesi fa), ha detto sabato in un Intervista a Bloomberg TV. "Tutti i responsabili stanno attualmente cercando con molta attenzione e responsabilità di andare avanti, e spero davvero che questo processo porti al successo".
Il cambiamento più grande si osserverà presso la banca d'investimento, che rappresenta circa la metà delle entrate di Deutsche Bank ed è stato un attore importante nella sua caduta; sarà rotto in due. La banca delle transazioni verrà rimossa e fusa con il segmento dei clienti commerciali che è attualmente nella divisione retail.
Il cambiamento è stato progettato per accelerare il passaggio dell'attenzione di Deutsche Bank dall'agire come primo punto di riferimento per clienti istituzionali come gestori di fondi e hedge fund per diventare la principale banca che vende cash management, finanza commerciale e copertura di prodotti a clienti aziendali. La nuova divisione, che sarà guidata dall'attuale capo della banca delle transazioni, Stefan Hoops, sarà al centro del futuro modello di business del mutuante.
Il business dei titoli sarà ridotto, forse drasticamente. il piano vuole tagliare il commercio di titoli azionari e parti del business a reddito fisso. Tali beni saranno collocati in unità non core per essere venduti o liquidati. Le operazioni negli Stati Uniti saranno particolarmente duramente colpite, con la banca che si prepara a iniziare a tirare fuori i tagli di posti di lavoro lunedì, hanno detto persone che hanno familiarità con la questione.
La decisione di staccare la spina da gran parte del trading di titoli termina efficacemente uno sforzo di 30 anni per diventare una potenza commerciale globale che ha preso il via quando la Deutsche Bank ha acquisito la banca d'investimento Morgan Grenfell, con sede a Londra, e culminata con Edson Mitchell, che si è unito la banca nel 1995 era a capo della sua organizzazione di mercati globali e l'aveva presa da una società di trading obbligazionario, titoli e valute estere a un giocatore importante e altamente redditizio in quelle attività (Mitchell morì nel dicembre 2000 in un incidente aereo nel suo aereo privato di faggio 200).
La successiva acquisizione da parte di Deutsche Bank dei Bankers Trust negli Stati Uniti un decennio dopo, trasformò brevemente il prestatore tedesco nella più grande società di servizi finanziari del mondo e ne fece un corso per diventare anche il più grande acquirente e venditore di titoli a reddito fisso.
Sfortunatamente, tutto ciò che DB deve dimostrare per quel breve momento di gloria è uno dei più grandi libri con derivati ​​lordi - che nell'ultimo decennio ha superato i 50 trilioni di euro - nella storia.
* * *
Così l'ultimo aiuto per la ristrutturazione all'ingrosso sarà reso possibile?
Probabilmente no: JPMorgan ha recentemente stimato che l'operazione statunitense di Deutsche stava perdendo 25 centesimi per ogni dollaro di attività che fa e il suo business azionario globale perde circa 600 milioni di euro all'anno.
C'è un ultimo problema: nell'estate del 2016 , appena un mese prima che i timori circa la redditività di DB hanno spinto la sua borsa di serie più bassa e spingendo Angela Merkel a discutere se la DB sarà nazionalizzata, il FMI ha scoperto che Deutsche Bank è "la banca che rappresenta il maggior rischio per il sistema finanziario globale ":
L'analisi di rete suggerisce un maggior grado di ricadute esterne dal settore bancario tedesco rispetto agli spillover interni. In particolare, Germania, Francia, Regno Unito e Stati Uniti hanno il più alto grado di ricadute esterne misurate dalla percentuale media di perdita di capitale di altri sistemi bancari a causa dello shock nel settore bancario nel paese di origine.
Ecco la tabella del FMI che mostra i collegamenti chiave della banca più rischiosa del mondo:
Da allora, il valore nozionale lordo dei derivati ​​sul bilancio di DB si è effettivamente ridotto, ma ha anche il suo limite del mercato azionario ... che non è mai stato inferiore e il buffer per assorbire le perdite è praticamente nullo - la capitalizzazione di mercato di DB è ora di soli € 14 miliardi, più o meno come la recente star dell'IPO, Chewy. Il che ha senso: come abbiamo detto due settimane fa , "uno crea merda di cane, l'altro è garantito da questa " .
Quindi, se le cose dovessero peggiorare, è praticamente certo che i contribuenti della Germania saranno ancora una volta al corrente del più importante salvataggio della storia europea.
Ma la più grande ironia di tutti è che Deutsche Bank potrebbe effettivamente avere una possibilità di sopravvivenza ... se solo la BCE dovesse mai aumentare i tassi. Allo stato attuale, tuttavia, con la BCE destinata a ridurre i tassi nel prossimo futuro e probabilmente a riprendere il QE, il gigante bancario di Francoforte è buono solo per la nazionalizzazione.
Fonte: qui

martedì 25 settembre 2018

Attenti ai titoli di Stato, le regole sono cambiate

L’allarme dell’economista Fabrizio Zampieri: ”se avete acquistato titoli di Stato italiani state attenti. I vostri risparmi sono a rischio”. Dal Bollettino della Banca di Italia il debito pubblico si è attestato a 2.323,3 miliardi di euro e ”le banche italiane sono scese in campo”.

La BCE ci informa che le disponibilità di debito italiano da parte di investitori stranieri sono diminuite di 38 miliardi di euro nel mese di giugno e di 34 miliardi a maggio; nel frattempo la proprietà netta delle banche italiane è aumentata di 40 miliardi nel secondo trimestre del 2018”.


L’economista della Federcontribuenti, prof Fabrizio Zampieri, allerta i correntisti italiani sui rischi che corrono: ”il mercato dei titoli di Stato in Italia sta diventando praticamente un affare domestico. Questo vuole dire che i titoli venduti dagli investitori stranieri sono in gran parte ricomprati dalle istituzioni finanziarie italiane ma, a loro volta, le banche italiane hanno come garanzia il denaro di risparmiatori e obbligazionisti che risponderebbero con i propri capitali e risparmi in caso di dissesti finanziari, grazie alla procedura del bail in. Molti titoli di Stato, ricorda lo studio di Federcontribuenti, dipendono dalle banche.

Se dovesse succedere qualche evento negativo – rileva il prof. Zampieri – potrebbero essere ancora i conti correnti dei risparmiatori italiani a pagarne le conseguenze. La vera minaccia per i risparmiatori italiani viene dal Decreto n. 96717, del 7 Dicembre 2012, pubblicato sulla Gazzetta Ufficiale – Serie Generale n.294 del 18.12.2012. ”Con questo decreto, per i nuovi titoli di Stato, a partire dal 1° gennaio 2013, sono state introdotte le clausole di azione collettiva (CACs). ”Si tratta, quindi – fa presente Zampieri – di clausole inserite nei prospetti o nei regolamenti dei titoli di Stato di nuova emissione che consentono ad uno Stato in difficoltà finanziarie di ristrutturare il proprio debito, ad esempio allungando le scadenze, riducendo i tassi, modificando o cancellando l’importo da rimborsare, o proponendo lo scambio con altre obbligazioni, attraverso una procedura prestabilita.


Un esempio al riguardo è quello della Grecia.
In altre parole l’Italia, in caso di difficoltà finanziarie e addirittura di default, potrebbe non pagare i suoi titoli a chi li detiene. All’interno del Decreto si parla, quasi elegantemente, di “rinegoziazione del debito” che, in parole povere, significa che si possono prendere i soldi dei risparmiatori.

”Proprio per questi motivi – conclude il prof. Zampieri – se fossi un possessore di titoli di Stato italiani, specialmente a tasso fisso, non dormirei certo sonni tranquilli e mi attiverei sin da subito per rivedere i miei piani finanziari di medio-lungo periodo”.
Conclude il presidente Marco Paccagnella: ”Il miglior cliente per una banca è uno Stato che come un giocatore incallito gli ricorre per ogni prestito.


Investimenti usati malissimo considerata la poca crescita occupazionale, le infrastrutture carenti o assenti, i tagli nel SSN, nelle scuole o la lentezza nella ricostruzione delle zone terremotate. Abbiamo bisogno di poche, chiare regole di mercato, più specificatamente la tradizionale attività di credito operata dalle banche va divisa da quella che viene invece svolta nel campo finanziario.
Il tutto richiede competenza e correttezza da parte di ogni operatore del mercato. Non vi è mercato che possa funzionare senza regole, né vi può essere prudente gestione senza correttezza; quest’ultima si sostanzia non solo nel rispetto scrupoloso della legge e delle regole di vigilanza, ma anche nell’aderenza piena all’etica degli affari.

A questo grande tavolo verde lasciamo giocare i piccoli risparmiatori italiani che ignari delle regole vengono chiamati a puntare con i propri sacrifici. Questo si chiama raggiro e va perseguito severamente”.
Autore: Pierpaolo Molinengo Fonte: News Trend Online

Fonte: qui

L’Italia vale molto meno di quanto crediate, e gli operatori lo sanno.

2018-09-16__Target2__001

Stimare quanto valga un sistema economico nazionale ricorrendo ad uno o più indicatori è cosa ardua, perché ciascuno di essi rappresenta i fenomeni considerati della loro definizione. In altri termini, sono verità parziali.

Ci aiuteremo ricorrendo a qualche esempio, da prendersi con sano buon senso.

Popolazione.

Secondo Eurostat l’Unione Europea assomma 513,162,753 persone. L’Italia avrebbe 60,665,551 abitanti, ossia l’11.82% dell’Unione.

Pil.

World Bank indica il pil 2017 dell’Unione Europea a 17,227,698 Usd, 1,934,798 Usd per l’Italia, ossia l’11.23% dell’Unione.

Pil ppa.

L’International Monetary Fund stima per il 2017 il pil ppa dell’Unione Europea a 20,982,857 Usd, essendo 2,310,902 Usd quello della Italia, ossia l’11.01% del pil ppa dell’Unione Europea.

*

Come si constata, questi tre indici forniscono risultati percentuali ragionevolmente simili. Il pil ppa percentuale dell’11.01% è però significativamente minore dell’11.82% stimato sulla popolazione, segno non certamente buono.

* * * * * * *

Se però invece si questi ectoplasmi finanziari si passasse alle vili contabilità, la musica suonerebbe del tutto differente.

La Banca di Italia pubblica regolarmente il Report: “TARGET2: il sistema dei pagamenti all’ingrosso“.

«Target2 si basa su una piattaforma unica condivisa (Single Shared Platform, SSP) – sviluppata dalle banche centrali di Francia, Germania e Italia – che regola gli ordini di pagamento provenienti dagli intermediari bancari e finanziari europei»: l’Italia dovrebbe svolgere ruolo dominante. Eccone il summary a fine 2017.»

– I partecipanti totali sono 1,073, dei quali 89 sono italiani: ossia l’8.29%.

– 350,000 pagamenti regolati in media ogni giorno, per una media giornaliera complessiva di 1,697 miliardi di euro: l’Italia rende conto di 34,000 pagamenti regolati in media ogni giorno, per una media giornaliera di 68 miliardi di euro.

Per numero di pagamenti 100 * 34,000 / 350,000 = 9.71%.

Per controvalore 100 * 68 / 1,697 = 4.01%.

* * * * * * *

Se la percentuale del numero delle transazioni effettuate, 9.71%, è già molto sotto il valore atteso, quella del controvalore, 4.01%, è a livello di catastrofe incombente.

La conclusione è drammaticamente semplice.

L’Italia è un paese stagnante, ove la gente non opera. Denari ce ne sarebbero, ma nessuno arde dal desiderio di impiegarli, anzi, se li tengono belli stretti.

L’analisi di questi dati sarebbe lunga, complessa e molto tecnica. Ne riportiamo solo le principali conclusioni.

Se la percentuale del controvalore trattato scendesse sotto il 3%, e ci si è molto vicini, il sistema Italia collasserebbe: che andasse bene si ritornerebbe all’uso delle conchiglie cauri.

Obiettivo primario del Governo dovrebbe essere quello di rimettere in moto la produzione, unico comparto che genera transazioni e, quindi, ricchezza. Delegificazione, deburocratizzazione, abbassamento consistente della pressione fiscale, riduzione delle aliquote Iva, liberalizzazione del mercato del lavoro: queste dovrebbero essere le priorità del Governo.

Quando la rendita finanziaria è maggiore di quella economica, ossia, in linguaggio da osteria, si guadagna di più ad investire in borsa rispetto al comparto produttivo, la scelta è virtualmente obbligata: nessuno più intraprende né lavora.

Fonte: qui

giovedì 16 agosto 2018

DA NORD A SUD, LA LISTA DEI VIADOTTI CROLLATI, CHIUSI, A RISCHIO CROLLO, O DA ABBATTERE

L'A24 ROMA-L'AQUILA ''CADE A PEZZI'' SECONDO CHI CE L'HA IN CONCESSIONE (CHE SPERA DI FARE BEI LAVORI ALTERNATIVI), E POI LA BASENTANA, LA PALERMO-AGRIGENTO, LA LOMBARDIA, E POI LE FRANE MARCHIGIANE NEI DINTORNI DI ANCONA, C'È IL VIADOTTO CROLLATO A LECCO , E QUELLI INDEBOLITI LUNGO TUTTA LA LIGURIA 

Antonello Caporale per il “Fatto quotidiano”
ponte morandi genovaPONTE MORANDI GENOVA
Scorciavacche, Himera, Annone, Camerino, La Reale. La Spoon River dei ponti andati al Creatore, da Lecco a Palermo, dovrebbe far vergognare chi per anni ha inchiodato l' Italia alla fantasticheria del Ponte dello Stretto, impegnando soldi solo per propaganda, oppure alla scelta di spendere miliardi per bucare le spalle di Genova con il cosiddetto terzo valico (grande e necessaria opera, sic!) mentre la città dorme sotto le croste di cemento alleggerito dall' età e con le armature corrose dal tempo. Da anni - senza che nessuno gli dia retta - Piergiorgio Malerba, docente del Politecnico di Milano, ci ricorda che i ponti d' Italia hanno quasi concluso "il loro ciclo naturale di vita". Cadranno, cioè. Ed è solo questione di tempo.

viadotto sicilia anasVIADOTTO SICILIA ANAS
Carlo Toto, che ha in concessione l' A24 , il tratto che collega Roma a Pescara , non ha dubbi: "Quest' autostrada se ne cade a pezzi, col terremoto i ponti sono tutti indeboliti come fuscelli al vento, il cemento è farina, il ferro è ruggine. Lo sa il governo, lo sapeva il ministro Delrio. Lui preferiva riparare quel po' che si può. Ma il cemento nuovo sul cemento vecchio è come saliva sulla ferita. Pulisce ma non disinfetta. Fra dieci anni staremo di nuovo a rattoppare. Piloni tarlati e soldi sprecati".
viadotto sicilia anasVIADOTTO SICILIA ANAS
Vero che Toto vorrebbe bucare le montagne e realizzare decine di chilometri di gallerie per evitare i ponti, e raddoppiare, da grande talpone d' Abruzzo, l' interesse industriale che ha e il profitto che renderebbe l' investimento (sei miliardi). Resta però intatta la verità: i ponti sono rimasti indeboliti dalla prova da sforzo del terremoto. E un' altra prova non la reggerebbero.
palermo catania chiusaPALERMO CATANIA CHIUSA
Due miliardi e mezzo servirebbero da subito per tenere in piedi quel che sta cascando o raddrizzare quel che è già a terra. Neanche la metà è disponibile mentre uno dopo l' altro, come birilli di un gioco che si va facendo crudele, avanzano gli infarti, i cedimenti improvvisi.
viadotti autostradaliVIADOTTI AUTOSTRADALI
La Basentana , che taglia la Lucania e la porta a Taranto , è una lingua di asfalto incrostata. Sfidando la scienza l' Anas per mesi ha lasciato percorrere alcuni tratti affidandosi allo spirito santo: ha ridotto la larghezza delle corsie per ridurre il carico e ha confidato in Dio compassionevole.
Ed è sotto sequestro, in quanto costruito in totale difformità dal progetto originario, un tratto di otto chilometri tra gli svincoli di Mileto e Rosarno. Un viadotto, lungo l' autostrada Salerno-Reggio Calabria appena ristrutturata, poggia su piloni immersi a un palmo dal fiume Messina.
Frana la strada panoramica che teneva unita Enna . La frana è del 2009. E che si fa?
Nell' attesa dell' appalto ha ceduto il 1 novembre del 2015 anche il secondo troncone della panoramica.
IL PONTE CROLLATO SULLA A14IL PONTE CROLLATO SULLA A14
Ci sono almeno venti cantieri nei duecento chilometri della A19 , l' autostrada che congiungendo il capoluogo a Catania, attraversa la pancia della Sicilia. Uno smottamento portò via il viadotto in località Scillato , facendolo adagiare sul costone opposto.
crollo cavalcavia A14CROLLO CAVALCAVIA A14
Stessa fortuna, diciamo così, ha avuto la superstrada veloce che collega Gela a Caltanissetta . Era il 21 maggio del 2009. Quel giorno cede un giunto del viadotto lungo ben 1.480 metri e che corre a circa 90 metri di altezza.
Sempre a maggio, ma del 2011, crolla una campata di un ponte ferroviario sulla linea Caltagirone-Gela . Da allora niente più treno, si prende il bus. Cinque anni fa, era il 2 febbraio del 2013, crolla - ricordate - il viadotto Verdura lungo la statale che da Agrigento conduce a Sciacca. Non ci sono morti neanche in quel caso: un automobilista si accorge per tempo, mette di traverso la sua auto e chiama i soccorsi.
Anche lì, come ovunque, un cimitero di iniziative.
annone brianza il crollo del cavalcavia milano lecco 8ANNONE BRIANZA IL CROLLO DEL CAVALCAVIA MILANO LECCO
A Calascibetta , che è un luogo meraviglioso, un paese magico, smotta un enorme costone di roccia sulla strada che la collega ad Alimena, in provincia di Palermo. È una statale trafficata, essenziale per chi lì abita. È il 2013. C' è uno studio di fattibilità e due diverse ipotesi in campo: realizzare il nuovo tratto nelle immediate vicinanze di una necropoli preistorica oppure farlo passare in un campo di grano?
annone brianza il crollo del cavalcavia milano lecco 6ANNONE BRIANZA IL CROLLO DEL CAVALCAVIA MILANO LECCO
7 luglio 2014, statale 626 in contrada Putrella di Licata, provincia di Agrigento. Crolla all' improvviso, infartuato e morente, un viadotto per cedimento strutturale. Sprofonda - all' altezza di Mezzojuso - la strada che congiunge Agrigento a Palermo. Metà della carreggiata, inaugurata pochi giorni prima, scompare alla vista. Il buco è lì, un by-pass consente la circolazione a passo di lumaca.
Il 27 maggio del 2015 gli automobilisti si accorgono che il viadotto Cinque Archi , tra i comuni di Santa Caterina Villermosa (Catania) e Villarosa (Enna) si sostiene su pilastri che appaiono paurosamente in balia della corrente del fiume dove sono immersi.
annone brianza il crollo del cavalcavia milano lecco 4ANNONE BRIANZA IL CROLLO DEL CAVALCAVIA MILANO LECCO
Si interrompe al chilometro 222 la Palermo-Agrigento . Poi i carabinieri chiudono un viadotto sulla Palermo-Sciacca . Un pilone paurosamente sbanda e s' inclina.
Prontamente l' Anas interviene e provvede al cerotto, cioè riduce la carreggiata e amen.
Poi c' è la Lombardia, e poi le frane marchigiane nei dintorni di Ancona , c' è il viadotto crollato a Lecco , e quelli indeboliti lungo tutta la Liguria. Incrociamo le dita. 
Fonte: qui
annone brianza il crollo del cavalcavia milano lecco 2ANNONE BRIANZA IL CROLLO DEL CAVALCAVIA MILANO LECCO

domenica 15 luglio 2018

Industria italiana: qual è la causa del declino?


Negli ultimi anni si sono formate due opinioni contrapposte sulle cause della decadenza economica e industriale italiana. Schematizzando drasticamente, una riconduce tali cause all’integrazione economica e valutaria europea (Uem), l’altra assolve quest’ultima, escludendo di conseguenza l’utilità di una uscita del nostro Paese dall’euro e dalla Ue. Secondo quest’ultima visione il declino italiano sarebbe imputabile esclusivamente alla mancanza di una politica industriale, collegata alla fragilità della struttura industriale italiana, caratterizzata da imprese nane, poco orientate all’export, scarsamente innovative e concentrate in settori produttivi maturi (agroalimentare, turismo, beni di lusso).

Il declino italiano, tempi e cifre

Il primo aspetto da chiarire è se e in quale misura il declino italiano, nel Pil e nella manifattura, si sia manifestato nel periodo precedente all’introduzione dell’euro nel 2002. La dinamica del Pil non denota una marcata tendenza al declino, almeno in confronto alla Germania e alla Ue, prima dell’euro (Fig.1). La crescita media annua dell’Italia tra 1995 e 2007 è analoga a quella della Germania (1,5% contro 1,6%), mentre è inferiore, ma non di molto, rispetto a quella della Ue tra 1995 e 2001 (1,7% contro 2,4%). La divergenza tra l’Italia, da una parte, e la Ue e soprattutto la Germania, dall’altra, inizia dopo l’introduzione dell’euro, accelera con lo scoppio della crisi nel 2007-2008, ma si approfondisce solamente a partire dal 2011. Ad ogni modo, tra 2007 e 2017, l’Italia decresce mediamente per anno dello 0,6%, mentre la Ue cresce dello 0,8% e la Germania dell’1,2%.

Fig. 1 – Andamento del Pil di Italia, Germania, e Ue (2010=100, dati a prezzi concatenati; 1995-2017)
Fig.1moro
Fonte: database Eurostat

La divergenza successiva al 2011 fu dovuta all’impossibilità, di fronte alla maggiore crisi dal dopo guerra, a manovrare sui tassi di cambio e sui tassi d’interesse, e all’imposizione di una rigidissima austerità da parte del governo di Mario Monti e di quelli successivi, in ottemperanza ai trattati europei ed in particolare al Fiscal compact. Inoltre, il regime di cambi fissi introdotto con l’euro ha favorito la Germania – che ha registrato una sottovalutazione del tasso reale di cambio nel 2014 tra il 5% e il 15%[i] –  spingendone le esportazioni. L’Italia, invece, ne è stata svantaggiata, e ha dovuto procedere a una drastica contrazione della sua base produttiva e occupazionale e alla riduzione del costo del lavoro per poter recuperare competitività nelle esportazioni. Sono state proprio la forte ristrutturazione e l’austerity, combinate insieme, a deprimere pesantemente il mercato interno, che a sua volta ha inciso sul crollo del Pil dopo il 2011.

Fig. 2 – Performance relativa di industria e manifattura italiana su quella tedesca (valore aggiunto a prezzi costanti italiano in% quello tedesco)
Fig.2
Fonte: database Unctad

Tuttavia, se osserviamo la performance relativa della manifattura italiana nei confronti di quella tedesca, l’impatto negativo dei cambi fissi, sebbene sia stato più marcato dopo la crisi, appare evidente anche in precedenza (Fig.2). L’incidenza del valore aggiunto italiano su quello tedesco cresce quasi ininterrottamente dal 1970 (31%) fino al 1997 (57,5%), anno in cui il cambio della lira verso il marco viene portato ai livelli che saranno fissati con l’euro. Dopo il 1997 inizia il declino, che porta l’incidenza della manifattura italiana su quella tedesca a livelli non molto superiori a quelli del 1970 (38,3%). Quanto abbiano pesato i cambi fissi sui livelli di produzione della manifattura è evidente dal confronto con l’industria, che cresce fino al 2005, subendo un vero e proprio crollo solo a partire dal 2010. Infatti, nell’industria hanno un peso importante le costruzioni, che non hanno risentito dell’introduzione dei cambi fissi, perché, a differenza della manifattura, non sono rivolte all’export. Le costruzioni, invece, hanno risentito del crollo del mercato interno, dovuto soprattutto alla brusca riduzione degli investimenti pubblici, imposti dalla Ue. Infatti, si può osservare come la curva dell’industria declini bruscamente a partire dal 2010-2011.

Fig. 3 – Andamento degli investimenti fissi lordi Italia, Germania e Ue (2010=100; dati a prezzi concatenati; 1995-2017)
fig.3
Fonte: database Eurostat

L’impatto combinato sull’Italia della ristrutturazione del sistema produttivo e del venire meno dello stimolo della spesa pubblica risulta evidente anche nel divario, creatosi dopo il 2010, tra gli investimenti fissi di Germania e Ue, da una parte, e dell’Italia, dall’altra parte, che è ancora più marcato di quello osservabile nel Pil (Fig. 3).

Fig. 4 – Andamento della spesa pubblica di Italia, Germania e Ue (2010=100, valori nominali, 1995-2016)
fig.4
Fonte: database Eurostat

Del resto, la spesa pubblica italiana risulta congelata durante tutto il periodo successivo allo scoppio della crisi (Fig. 4). La crescita media annua della spesa pubblica italiana passa dal 4,1% del periodo 1995-2007 all’1,1% del periodo 2007-2017. Ciò significa che, considerando l’inflazione, la spesa rimane in termini reali quantomeno ferma ai livelli pre-crisi. Viceversa la crescita della spesa pubblica tedesca aumenta dal -0,1% al 2,9%, mentre quella francese rallenta ma in modo molto più ridotto dell’Italia, dal 3,6% al 2,4%[ii].
L’euro – cioè i cambi fissi e l’alienazione alla Bce dell’emissione di liquidità e della determinazione dei tassi di interesse – nonché i vincoli imposti al bilancio pubblico dai trattati europei rendono rigida una economia e incapace della necessaria flessibilità in caso di shock esterni, come è avvenuto proprio dopo il 2007-2011 nell’area euro in occasione di una crisi globale. Tale rigidità strutturale si manifesta inevitabilmente proprio in concomitanza con lo scoppio di crisi strutturali, portando alla deflazione salariale e alla drastica contrazione della base produttiva.

Mancanza di politica industriale, c’entra qualcosa la Uem?

Quanto detto sopra non significa che l’Italia non sconti la mancanza di una politica industriale da prima che l’euro venisse introdotto. Dobbiamo, però, considerare che l’indirizzo di politica economica dei governi italiani è stato condizionato dal “vincolo esterno” europeo (privatizzazioni comprese) sin dagli anni ’80 e ’90, prima mediante lo Sme e poi con l’obiettivo di realizzare le condizioni per poter entrare nella moneta unica. Ma la domanda giusta da farsi è un’altra: è possibile, all’interno dell’euro, mettere in pratica una politica industriale, soprattutto se questa è basata sul ruolo centrale del pubblico e sulle specificità di un singolo Stato? La risposta non può che essere negativa. Senza la possibilità di utilizzare gli strumenti di politica monetaria, alienati alla Bce, non è possibile sviluppare una politica economica, tantomeno una politica di massiccio intervento pubblico, che, fra l’altro entrerebbero in contrasto anche con l’articolo 107 sugli aiuti di stato del Trattato sul funzionamento dell’Ue (TFUE). Del resto, la politica economica dei singoli stati è di competenza dell’Unione, come stabilito all’articolo 119 del TFUE:
“L’azione degli Stati membri e dell’Unione comprende, alle condizioni dei trattati,  l’adozione di una politica economica che è fondata sullo stretto coordinamento delle politiche economiche degli stati membri (…). Parallelamente, alle condizioni e secondo le procedure previste dai trattati, questa azione [quella di definire una politica economica] comprende una moneta unica, l’euro, nonché la definizione di una politica monetaria e di cambio uniche che abbiano l’obiettivo principale di mantenere stabili i prezzi (…). Queste azioni dell’Unione e degli stati membri implicano il rispetto dei seguenti principi direttivi: prezzi stabili, finanze pubbliche e condizioni monetarie sane affinché la bilancia dei pagamenti sia sostenibile.”

La fragilità industriale italiana  e l’euro

L’economia e le imprese italiane certamente presentano delle fragilità, soprattutto nei confronti della Germania, che nella manifattura ha oltre 4mila imprese sopra i 250 addetti, contro le 1200 italiane, le cui dimensioni medie per valore aggiunto sono appena il 70% delle tedesche[iii]. Ma l’economia e la manifattura italiane sono davvero così fragili? È vero che le imprese italiane non esportano? 
La verità è che la bilancia commerciale italiana realizza surplus crescenti dal 2012, mentre quelle di Francia, Spagna e Regno Unito sono sempre in deficit. Il surplus commerciale italiano nel 2017 è in valore assoluto il terzo della Ue (dopo quello tedesco e quello dei Paesi Bassi, che però è gonfiato dalle riesportazioni, soprattutto tedesche, dal porto di Rotterdam). Il valore dell’export italiano sul Pil è passato dal 27,4% del 2007 al 30% del 2016; il suo incremento medio annuo tra 2002 e 2017 è del 3,2%, cioè oltre il doppio di quello francese, in particolare la sua crescita tra 2009 e 2017 raggiunge il 4,9% annuo.
Altra questione: l’Italia ha bisogno della Uem e della Ue mentre la Germania ne ha molto meno bisogno, avendo sostituito l’export intra-Ue con quello extra-Ue, specialmente verso la Cina? In realtà, tutti i paesi della Uem hanno diminuito la loro quota di export di beni intra-Ue, a causa del crollo dei mercati domestici, determinata dalla austerity. La quota dell’export intra-Ue sul totale dell’Italia è diminuita tra 2002 e 2017 (55,6%) di circa 6 punti percentuali analogamente alla Germania, la cui quota di export intra-Ue però rimane superiore a quella dell’Italia (58,5%). È vero che le imprese italiane concentrano la produzione in settori arretrati o comunque tradizionali come l’alimentare e i beni di lusso? Tra 2007 e 2016 il maggiore incremento della produzione di valore aggiunto nel manifatturiero si è realizzato nel settore alimentare, in effetti maturo e a bassa tecnologia, ma un forte incremento si è registrato anche nei macchinari, a medio-alta tecnologia, e nei settori ad alta tecnologia della chimica, del farmaceutico e della produzione di Pc, strumenti ottici e elettronici. 

Nell’export la crescita maggiore, tra 2015 e 2016, si registra nel farmaceutico (con una quota sul totale del 5,1%) e nei mezzi di trasporto (11,4%). Il settore più importante dell’export è quello dei macchinari e apparecchi, sia come quota (18,2%), sia come contributo al surplus commerciale (48 miliardi di euro su circa 51 totali nel 2016), non certo l’alimentare, che raggiunge una quota del 7,6%[iv].
Soprattutto, bisognerebbe chiedersi se e come l’introduzione dell’euro ha aiutato a affrontare le fragilità, vere o presunte, della struttura delle imprese italiane. La manifattura (non i servizi) ha raggiunto una maggiore competitività, ma non certo perché l’euro ha permesso di far ricorso, attraverso l’eliminazione delle svalutazioni competitive, a strumenti competitivi più “sani”. La competitività è stata incrementata più che mediante l’innovazione e la tecnologia, soprattutto mediante una feroce ristrutturazione del tessuto imprenditoriale che ha distrutto, insieme al mercato interno, moltissime imprese e posti di lavoro. Tra 2008 e 2015, nella manifattura il 15,3% delle imprese (il 22,3% delle piccole imprese) e il 18% dei loro addetti è stato eliminato dal mercato, mentre il valore aggiunto è rimasto quasi stabile (+0,6%), sebbene solo in termini nominali. In questo modo, cioè a causa della espulsione di massa di lavoratori dalla produzione, la produttività apparente per addetto tra 2007 e 2016 è aumentata del 20,6% (più che in Francia, Spagna e Germania)[v]; le dimensioni aziendali – che vanno viste in termini di valore aggiunto più che in termini di addetti (dato il peso delle espulsioni dal lavoro e l’aumento dei settori ad alta intensità di capitale) – delle sopravvissute sono aumentate tra 2008 e 2015 del 18,8%.
Le esportazioni italiane dipendono solo dalla qualità e non dai costi e quindi dal prezzo? In effetti, alcuni settori hanno persino potuto aumentare i prezzi relativi dell’export, come l’abbigliamento e soprattutto la pelletteria, riducendo la loro quota mondiale. Però, i crescenti saldi della bilancia commerciale italiana derivano, oltre che dalla diminuzione della crescita dell’import, a causa della contrazione della capacità di acquisto di famiglie e imprese, dall’incremento della crescita dell’export, a causa dell’aumento della produttività e della riduzione del costo del lavoro, dovuto alle controriforme del mercato del lavoro e alla realizzazione di un esercito di riserva industriale[vi]. 

Ciò ha permesso un aumento della competitività di prezzo, mediante una riduzione del valore unitario dell’export, il cui indice generale è sceso da 201 nel 2008 a 176,5 nel 2016[vii]. Il calo è più evidente nel tessile, nell’elettronica (componenti e di consumo), nel chimico-farmaceutico e nei macchinari[viii]. Proprio questi ultimi due settori hanno non solo ridotto il loro valore unitario relativo ma lo hanno fatto più della media Ue, migliorando le loro quote di mercato mondiale e fornendo il maggiore contributo alla formazione e all’ampliamento dei surplus commerciale italiano (Fig. 5).

Fig. 5 – Variazione del valore unitario relativo dell’export di Italia e Ue (mondo=1)
fig.5
Fonte: ITC, Trade competitiveness map

Inoltre, il calo del costo del lavoro ha permesso il miglioramento della redditività delle imprese sopravvissute. Tra le imprese della manifattura al di sopra dei 250 addetti il margine operativo lordo sul fatturato è passato dal 5,8% del 2008 al 7,5% del 2015, rimanendo superiore a quello delle omologhe tedesche[ix].

Euro e crisi dell’accumulazione capitalistica

L’euro rappresenta, in questa fase storica e nelle condizioni dell’Europa occidentale, uno strumento decisivo nella riorganizzazione della produzione di profitto. Sergio Marchionne ha individuato le cause della sovraccapacità produttiva dell’industria europea nella resistenza alla eliminazione, durante le crisi precedenti, di imprese e impianti ridondanti[x]. Tali resistenze furono favorite dai meccanismi di riequilibrio monetari (ad esempio le svalutazioni) e dall’intervento statale, incluso il welfare, che attutì l’effetto depressivo dei licenziamenti sul costo del lavoro. Questo discorso vale in particolar modo per l’Italia, in cui l’incidenza di piccole e medie imprese è maggiore. In occasione dell’ultima crisi, invece, questi fattori di resistenza alla distruzione di mezzi di produzione e forza lavoro sono stati neutralizzati dall’euro e dall’austerity. L’euro è certamente servito a affrontare alcuni limiti competitivi del capitale italiano, ma nel modo sbagliato o, più precisamente, nel modo che ha favorito lo la ripresa dei profitti dello strato di vertice del capitale, quello di grandi dimensioni e multinazionale, scaricandone i costi sul lavoro salariato e sulle imprese più piccole o che lavorano sul mercato domestico.

L’euro ha favorito l’applicazione di tutte quelle misure che storicamente il capitale impiega per contrastare il calo di redditività degli investimenti: la creazione di un ampio esercito di riserva (disoccupati, precari e sottoccupati), il taglio del salario – diretto, indiretto (welfare) e differito (pensioni) -, l‘aumento del saggio di sfruttamento della forza lavoro, la centralizzazione dei capitali, l’export di merci e investimenti produttivi. Questo, però, non sarebbe stato realizzabile senza la modifica dei rapporti di forza fra le classi all’interno dello Stato e quindi senza la rimodulazione del funzionamento dello Stato nazionale mediante la delega di alcune sue funzioni strategiche al livello sovranazionale europeo. In questo modo, l’integrazione europea ha consegnato al capitale una capacità di riorganizzazione dei rapporti sociali complessivi inedita nel periodo successivo alla Seconda guerra mondiale.  Il risultato è la ripresa dell’accumulazione, almeno per il momento, guidata dallo strato superiore del capitale, quello maggiormente integrato a livello sovrannazionale, al costo, però, della maggiore distruzione di capacità produttiva manifatturiera dal ’29, di una economia nazionale in stagnazione strutturale e in presenza di livelli occupazionali e salariali permanentemente depressi.

Fonte: qui

[i] Imf, Germany. Country Report n. 14/216, July 2014.
[ii] Elaborazioni su dati Eurostat, General government expenditure by function (COFOG).
[iii] Elaborazioni su dati Eurostat, Annual enterprise statistics for special aggregates of activities (NACE Rev. 2).
[iv] Istat, Annuario 2017, cap. 15, Tav. 15.2.
[v] Istat, Rapporto annuale 2018, Cap. 1, Fig. 1.31.
[vi] Istat, Rapporto sulla competitività dei settori, 2017, p. 6. “A partire dal 2014 si osserva un sostanziale recupero della competitività di prezzo attraverso il costo del lavoro, favorito anche dai provvedimenti di decontribuzione attuati nel 2015. Ciò ha portato a una parziale riduzione del cospicuo differenziale con la Germania accumulato negli anni precedenti. Nell’ultimo biennio, la crescita del valore aggiunto manifatturiero (quasi +5 per cento) è stata la più sostenuta tra le economie Eur4.”
[vii] Indice 2000=100. Unctad, Merchandise: Trade value, volume, unit value, terms of trade indices and purchasing power index of exports, annual, 1980-2016.
[viii] ITC, Trade competitiveness map, Trade performance index, Relative unit value of export.
[ix] Eurostat, Industry by employment size class, (Nace Rev.2, B-E).

[x] J. Ewing and B. Vlasic, Europe’s auto industry has reached day of reckoning, “The New York Times”, July 25 2012.