9 dicembre forconi: debito pubblico
Visualizzazione post con etichetta debito pubblico. Mostra tutti i post

giovedì 18 luglio 2019

NEL 2022 IL CONTO TOTALE DELLE USCITE A CARICO DELLO STATO SFONDERA' IL MURO DEI 900 MILIARDI DI EURO

A PESARE SUL BILANCIO PUBBLICO SARANNO LE PENSIONI (+28 MILIARDI IN TRE ANNI) E GLI INTERESSI SU BOT E BTP (+9 MILIARDI) 
LE PMI DI UNIMPRESA, DOPO LE PROMESSE DI TAGLI ALLE TASSE, ATTACCANO IL GOVERNO: ''PRESI IN GIRO, DA 40 ANNI SOLO INUTILI COMMISSIONI SULLA RIDUZIONE DELLA SPESA
(AGI) - La spesa pubblica sfonderà il muro dei 900 miliardi di euro nel 2022: a incidere in maniera significativa sull'incremento delle uscite a carico del bilancio statale saranno le pensioni (in crescita di quasi 28 miliardi rispetto al 2019), gli interessi da pagare sulle emissioni di bot e btp (in aumento di quasi 10 miliardi) e gli investimenti pubblici (in salita di oltre 9 miliardi). Le pensioni passeranno da 277 a 305 miliardi, l'esborso per il servizio del debito da 64 a 73 miliardi, le spese in conto capitale da 51 a 60 miliardi.
SPESA PUBBLICA
Questi i dati principali di un'analisi del Centro studi di Unimpresa sui conti pubblici, secondo la quale il totale della spesa pubblica crescerà di 59,4 miliardi di euro (+6,8%) nel triennio 2020-2022 rispetto al 2019, passando dagli 869,7 miliardi dello scorso anno ai 929,2 miliardi del 2020.
"La spending review e' una chimera, da anni ormai e' diventata solo una faccenda da campagna elettorale e un argomento utile per creare costose consessi di esperti che non cavano un ragno dal buco. La prima commissione fu creata quasi 40 anni fa, all'inizio degli anni 80, da allora la spesa e' solo cresciuta, mentre tagli e razionalizzazioni sono rimasti nel cassetto(che tral'altro richiedono investimenti per essere realizzati!)", commenta il vicepresidente di Unimpresa, Claudio Pucci.
Secondo l'analisi dell'associazione - basata su rielaborazioni di dati della Corte dei conti, dell'Istat e del Tesoro - la spesa pubblica, complessivamente, crescera' di 59,4 miliardi di euro (+6,8%) nel triennio 2020-2022 rispetto al 2019, passando dagli 869,7 miliardi dello scorso anno ai 929,2 miliardi del 2020. Le spese correnti saliranno di 51,5 miliardi (+6,3%) da 812,6 miliardi a 864,1 miliardi. Nel dettaglio, saliranno di 2,3 miliardi (+1,3%) le uscite per gli stipendi dei dipendenti pubblici da 172,6 miliardi a 174,9 miliardi; gli acquisti di beni e servizi passeranno da 144,1 miliardi a 150,0 miliardi con un incremento di 5,9 miliardi (+4,1%).
luigi di maio giuseppe conte matteo salvini giovanni triaLUIGI DI MAIO GIUSEPPE CONTE MATTEO SALVINI GIOVANNI TRIA
Le prestazioni sociali vedranno una crescita di 33,0 miliardi (+9,1%) da 364,1 miliardi a 397,1 miliardi e sull'incremento peseranno i 27,8 miliardi in più (+10,0%) di uscite per assegni pensionistici (da 277,4 miliardi a 305,2 miliardi) oltre ai 5,2 miliardi di maggior esborso per il comparto previdenza (+6,0%), che passera' da 86,7 miliardi a 91,9 miliardi. Le altre spese correnti rimarranno sostanzialmente stabili (da 67,8 miliardi a 68,5 miliardi), con un lieve incremento di 700 milioni (+1,0%). L'area delle spese correnti si chiude con gli interessi passivi, in salita, dal 2019 al 2022, di 9,7 miliardi (+15,2%) da 64,0 miliardi a 73,7 miliardi.
Quanto alle spese in conto capitale, si registrerà un aumento di 7,9 miliardi (+13,8%) da 57,1 miliardi a 65,0 miliardi: a incidere sulla crescita di questa voce saranno gli investimenti (infrastrutture e grandi opere pubbliche) che saliranno di 9,2 miliardi (+18,0%) da 51,2 miliardi a 60,4 miliardi, mentre le altre spese in conto capitale subiranno una contrazione di 1,3 miliardi (-22,0%) da 5,9 miliardi a 4,6 miliardi). La spesa primaria, ovvero il totale delle spese esclusa la voce per interessi passivi, salirà di 49,7 miliardi (+6,2%) da 805,7 miliardi a 955,4 miliardi; mentre il totale delle uscite dalle casse pubbliche si attesterà, a fine 2020, a 929,1 miliardi con una crescita di 59,4 miliardi (+6,8%) rispetto agli 805,7 miliardi del 2019.
DEBITO PUBBLICODEBITO PUBBLICO
Fonte: qui
giovedì 13 giugno 2019

“SE NON VOGLIAMO RISPETTARE LE REGOLE, ALMENO FACCIAMOCI FURBI”

TRA IL RIGORE E LE SPESE PAZZE, CARLO COTTARELLI INDICA LA TERZA VIA: “CON FRANCIA E GERMANIA NON C'È STATA ALTRETTANTA SEVERITÀ PERCHÉ LORO STAVANO AL GIOCO...DICEVANO: "È VERO, ABBIAMO SFORATO I PARAMETRI, SCUSATECI, RIENTREREMO". ANCHE SE NON SONO MAI RIENTRATI. DOVREMMO FARE LA COMMEDIA…SE CI TROVASSIMO IN UNA SITUAZIONE DI CRISI E DOVESSIMO FARE APPELLO ALLA TROIKA, CI VERREBBERO CHIESTE O UNA PATRIMONIALE O UNA RISTRUTTURAZIONE DEL DEBITO”
Alessandro Rico per “la Verità”

«Sono stupito che mi abbiate associato a don Patrimoniale...». Carlo Cottarelli ha letto La Verità di lunedì, dove Maurizio Belpietro criticava il capo della Cei, monsignor Gualtiero Bassetti, per l' intervista a Repubblica in cui evocava la patrimoniale. Come fosse Cottarelli, appunto. E invece, il capo dell'Osservatorio conti pubblici, alla patrimoniale si proclama contrario.

Professore, rinnega il cardinale Bassetti?
«Non sono né cardinale né mister Patrimoniale...».

Ma lei ha scritto che con la patrimoniale si può abbattere il debito pubblico.
«Sì. Ad esempio, nel 2011, la patrimoniale fu proposta come tassa una tantum proprio per abbattere il debito».

E allora?
«C'è un problema».

Quale?
CARLO COTTARELLICARLO COTTARELLI
«Per essere una tassa una tantum, dev'essere grossa».

Quanto grossa?
«Allora si parlò del 10-15% della ricchezza nazionale».

Un'enormità.
«Capisce che creerebbe dei forti problemi di liquidità».

Cioè?
«Posso pure avere una casa bella e grande, ma non posso vendermi il tinello».

Chiaro che no.
«Questo è il limite delle patrimoniali: sono una forma di aggiustamento dei conti pubblici fatta in un colpo solo».

sergio mattarella carlo cottarelliSERGIO MATTARELLA CARLO COTTARELLI
Allora Cottarelli dice no alla patrimoniale?
«Io sono sempre per la gradualità. Però ho una paura».

Quale paura?
«Che se ci trovassimo in una situazione di crisi e dovessimo fare appello alla Troika, ci verrebbero chieste o una patrimoniale o una ristrutturazione del debito».

Una ristrutturazione?
«Una specie di patrimoniale, una tassa su una specifica forma di ricchezza: quella di chi ha comparato titoli di Stato. Ma almeno, la ristrutturazione ha un vantaggio».

Ovvero?
«Che la pagherebbero pure gli stranieri, perché pure loro comprano i nostri titoli».

mini botMINI BOT
Ma perché la Troika dovrebbe chiedercela?
«Il ragionamento sarebbe: abbiamo visto che l'Italia è capace di fare sforzi nei momenti di difficoltà, ma non appena passa il pericolo e i tassi d' interesse scendono, ricomincia a fare debito».

Scusi, ma che logica è? Ci bocciano i minibot perché sarebbero il prodromo dell' ìuscita dall' euro e scatenerebbero il panico sui mercati, ma sarebbero favorevoli a prosciugare il 10% della ricchezza nazionale?
«Non vedo il nesso».

Non lo vede?
«Al limite si può dire: visto che ridurre il debito con una patrimoniale è così costoso, perché non lo facciamo uscendo dall'euro e stampando i soldi con cui ripagare il debito?».

jean claude juncker giuseppe conte 3JEAN CLAUDE JUNCKER GIUSEPPE CONTE 
Meraviglia sentire questo da lei. Lo giudica fattibile?
«No, sarebbe sbagliato. Pure l' uscita dall' euro comporta una tassa».

Quale tassa?
«Se si esce, si svaluta e per legge si trasforma da euro in lire il debito, poi questo va ripagato con moneta svalutata. Sarebbe una tassa su chi ha investito in titoli di Stato».

Meglio che la patrimoniale.
«Bah, per me è come decidere se è meglio morire in un modo o in un altro. Io spero che si possa evitare una crisi con un aggiustamento graduale dei conti pubblici».
merkel e macron firmano il trattato di aquisgrana 4MERKEL E MACRON FIRMANO IL TRATTATO DI AQUISGRANA 

Con la famosa spending review?
«Io propongo una serie di riforme per stimolare la crescita, mettendo da parte le nuove entrate e non usandole per finanziare altra spesa. In questo modo si aggiustano i conti anche senza tagliare la spesa».

Per stimolare la crescita vanno tagliate le tasse.
«Ma non in deficit. Io taglierei prima la burocrazia, farei funzionare la giustizia civile».

Procedura d' infrazione: come va a finire?
«Temo ci si arrivi».
jean claude juncker giuseppe conte 2JEAN CLAUDE JUNCKER GIUSEPPE CONTE 

Perché?
«Perché il governo italiano non mi sembra disposto a fare compromessi».

Ma a lei pare politicamente opportuno che una Commissione in uscita minacci simili provvedimenti?
«Insomma, non me lo sarei aspettato in questo momento. Ma la deviazione dai parametri Ue era troppo evidente».

Perché con Francia e Germania non c'è stata altrettanta severità?
«Perché loro stavano al gioco...». 

Cioè?
«Dicevano: "È vero, abbiamo sforato i parametri, scusateci, rientreremo"».
merkel e macron firmano il trattato di aquisgrana 5MERKEL E MACRON FIRMANO IL TRATTATO DI AQUISGRANA 

Non sono mai rientrati.
«Già».

Sta dicendo che dovremmo fare la commedia?
«Sì... Se non vogliamo rispettare le regole, almeno facciamoci furbi». 
Fonte: qui

mercoledì 15 maggio 2019

IL PATRIMONIO DELLE FAMIGLIE ITALIANE E’ SUPERIORE A QUELLO DI TEDESCHI, INGLESI E CANADESI

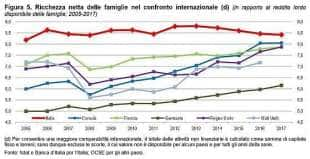
LA RICCHEZZA NETTA E’ DI 9743 MILIARDI DI EURO, 8,4 VOLTE IL REDDITO DISPONIBILE 
TRA LE ATTIVITÀ FINANZIARIE EMERGE LA PREPONDERANZA DEI DEPOSITI, (13%) A SCAPITO DI AZIONI E ALTRE PARTECIPAZIONI (PASSATE DAL 12 AL 10%) E SOPRATTUTTO DEI TITOLI, PIÙ CHE DIMEZZATI (DALL'8 AL 3%)…
Rosaria Amato per “la Repubblica”

BANKITALIA 3BANKITALIA 3
Le famiglie italiane più ricche di quelle tedesche, le imprese italiane meno indebitate di quelle francesi. A pochi giorni dal severo giudizio della Ue sui conti pubblici, arrivano i dati molto più confortanti di Istat e Bankitalia sulla ricchezza delle famiglie e delle società non finanziarie. A fine 2017 la ricchezza netta delle famiglie italiane (la differenza tra la ricchezza lorda e i debiti) è stata pari a 9.743 miliardi di euro, 8,4 volte il reddito disponibile.

Una situazione frutto più delle scelte e dei vantaggi dei decenni passati, anche se, dopo un periodo di ripiegamento tra fine 2016 e fine 2017 la ricchezza netta è tornata ad aumentare, 98 miliardi di euro, l' 1% in più. Anche adesso le famiglie italiane risultano più ricche di quelle francesi, inglesi e canadesi.

LA RICCHEZZA DELLE FAMIGLIE ITALIANELA RICCHEZZA DELLE FAMIGLIE ITALIANE
Ma negli ultimi anni, osservano Istat e Bankitalia, «il divario si è notevolmente ridotto» , a causa del « ristagno ventennale dei redditi delle famiglie italiane». Il super-risparmio delle famiglie non controbilancia direttamente il debito pubblico abnorme, ma è sicuramente una risorsa importante, anche se le scelte degli italiani sono molto prudenti, quasi conservative: le abitazioni costituiscono circa la metà della ricchezza lorda delle famiglie, e tra le attività finanziarie emerge la preponderanza dei depositi, il cui peso è cresciuto dal 10 al 13%, a scapito di azioni e altre partecipazioni (passate dal 12 al 10%) e soprattutto dei titoli, più che dimezzati (dall' 8 al 3%).

La fiducia degli italiani nel mattone è storica: nel 1950 le attività reali, certificava Bankitalia in uno studio pubblicato a novembre, avevano un valore 6 volte superiore al reddito disponibile, adesso siamo un po' oltre il 5, con le abitazioni che contano per 4,6 volte: tutto sommato in quasi 70 anni le cose non sono cambiate moltissimo. E questo non è detto che sia un male: la diffusione della proprietà dell' abitazione in Italia ha permesso il mantenimento di un certo livello di uguaglianza, rispetto a Paesi come la Germania.
Casa in venditaCASA IN VENDITA

Del resto non è che gli italiani siano contrari per principio agli investimenti mobiliari. I depositi, certo, sono sempre stati molto importanti, costituiscono circa il 30% della ricchezza finanziaria. A partire dagli anni Novanta sono aumentati gradualmente gli acquisti di titoli: quelli del debito pubblico però oggi sono poco convenienti, per via dei tassi d' interesse bassi, mentre quelli bancari fanno paura, dopo l' entrata in vigore delle norme sul bail- in, che impongono la condivisione del rischio ad azionisti e obbligazionisti in caso di fallimento della banca.

A crescere con una certa energia negli ultimissimi anni ci sono solo i fondi pensione, mentre si stanno riprendendo gli acquisti di azioni, partecipazioni e fondi comuni. Le società finanziarie, oltre che un basso indebitamento, mostrano un certo dinamismo: a fine 2017 la ricchezza netta era di 1.053 miliardi di euro, con il totale delle attività del settore, 4.943 miliardi, costituito per il 63% da attività non finanziarie. L' aumento della ricchezza lorda del 3,7% dipende proprio dall' incremento della componente finanziaria ( più 11,9%), rispetto alla contrazione delle attività reali. In particolare cresce il valore di impianti e macchinari e soprattutto dei prodotti di proprietà intellettuale (più 6,1%). Fonte: qui

COTTARELLI RIPRENDE IL MANO IL FORBICIONE E INDICA LA VIA PER UNA MASSICCIA SPENDING REVIEW: “CI SONO STATI 30 CASI DI RIDUZIONE DEL DEBITO PUBBLICO PER IMPORTI SUPERIORI (O VICINO) A 25 PUNTI PERCENTUALI DI PIL. QUESTE RIDUZIONI DI DEBITO SONO STATE OTTENUTE IN TRE MODI. IL PRIMO È UN'ONDATA INFLAZIONISTICA E POI IL SECONDO E IL TERZO…”
Carlo Cottarelli per “la Stampa”

cottarelliCOTTARELLI
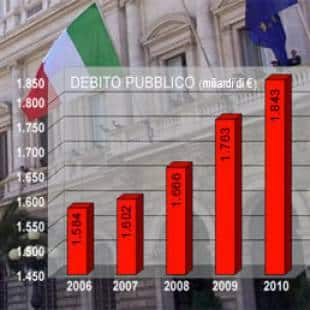
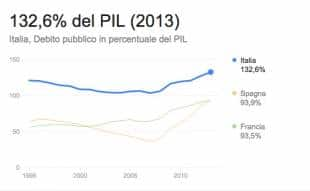
Oggi a Torino si terrà un convegno sulla riduzione del debito pubblico organizzato dal Collegio Carlo Alberto e dall' Osservatorio sui conti pubblici dell' Università Cattolica (Ocpi). Il tema è importante: il nostro debito pubblico è alto rispetto al resto dell' area dell' euro (rispetto al Pil è il secondo più alto dopo quello greco) e non accenna a diminuire. Anzi ha ripreso a crescere negli ultimi due anni.

Quasi tutte le forze politiche sono d'accordo che l'alto debito pubblico deve scendere: ci espone al rischio di una perdita di fiducia da parte di chi compra titoli di stato, a un aumento dello spread e, al limite, a una crisi tipo quella del 2011-2012. Anche il contratto di governo gialloverde dice che «l'azione del governo sarà mirata a un programma di riduzione del debito pubblico...». Quindi non si discute sulla necessità di ridurre il debito, ma sul come ridurlo.

ESPERIENZE RIUSCITE
Per facilitare la discussione su come ridurre il debito pubblico, l'Ocpi è andato a vedere quello che hanno fatto gli altri Paesi avanzati che sono riusciti a ridurre il debito pubblico negli ultimi 70 anni. Cosa abbiamo trovato? Ci sono stati 30 casi di riduzione del debito pubblico per importi superiori (o vicino) a 25 punti percentuali di Pil. Queste riduzioni di debito sono state ottenute in tre modi.

DEBITO PUBBLICODEBITO PUBBLICO
Il primo è un'ondata inflazionistica. Questo avvenne in diversi Paesi, compresa l'Italia, nell'immediato dopoguerra con livelli di inflazione anche superiori al 50 per cento durante la media del periodo di riduzione del debito. Il rimedio è rapido: l'ondata inflazionistica spazza via il debito in termini di potere d'acquisto tassando, attraverso l' inflazione, chi ha comprato titoli di Stato.

RICETTE CON PIÙ INGREDIENTI
Il secondo è un misto di crescita, inflazione moderata e repressione finanziaria. Questo è il metodo seguito da diversi Paesi (compresi Stati Uniti e Regno Unito) negli anni '50 e '60. Il debito cala più gradualmente, ma comunque per importi elevati. Occorre anche «mettere a posto i conti»: i Paesi che hanno seguito questa strategia hanno mantenuto avanzi primari (la differenza tra entrate dello Stato e spesa pubblica al netto degli interessi) positivi, ma su livelli non troppo elevati (in media l' 1,5 per cento del Pil). Il grosso l'ha fatto la repressione finanziaria: un insieme di restrizioni all' investimento (compreso vincoli ai movimenti di capitale) che hanno compresso i tassi di interesse sui titoli di Stato.

DEBITO PUBBLICODEBITO PUBBLICO
Anche qui, come nel caso dell' inflazione, si tratta di una tassa su chi comprava titoli di Stato: i tassi di interesse venivano tenuti artificialmente più bassi di quelli che gli investitori avrebbero richiesto in assenza di repressione finanziaria. Il terzo modo di riduzione del debito è stato portare l' avanzo primario a livelli sufficientemente alti. Questo ha caratterizzato la riduzione del rapporto tra debito pubblico e Pil in 11 Paesi tra la fine degli anni '80 e la metà del decennio scorso.

Questi Paesi hanno mantenuto un avanzo primario medio di oltre il 4 per cento del Pil. Il Belgio, per esempio ha mantenuto tra il 1994 e il 2007 un avanzo primario del 4,9 per cento. Anche l' Italia si era avviata su questa strada, raggiungendo avanzi primari dell' ordine del 5 per cento sul finire degli anni '90. Ma, una volta entrati nell' euro, abbiamo invertito la rotta.

IL TENTATIVO ITALIANO
DEBITO PUBBLICO ITALIANODEBITO PUBBLICO ITALIANO
Forse, però, il risultato più interessante del lavoro è quello che Sherlock Holmes avrebbe chiamato «il cane che non ha abbaiato». Eppure è un cane di cui si parla molto in Italia: l' idea che il rapporto tra debito pubblico e Pil possa essere ridotto attraverso l' aumento del Pil stimolato da misure espansive di finanza pubblica. Insomma, aumentiamo il deficit per ridurre il debito. Questo è quello che il governo gialloverde ha cercato di fare a fine 2018 (prima di far marchia indietro per l'aumento dello spread) e che, forse, cercherà di fare con la nuova legge di bilancio.

sergio mattarella carlo cottarelliSERGIO MATTARELLA CARLO COTTARELLI
Del resto lo stesso contratto di governo ci dice che la strategia di riduzione del rapporto fra debito pubblico e prodotto interno lordo sarà basata sulla «crescita del Pil, da ottenersi con un rilancio sia della domanda interna dal lato degli investimenti ad alto moltiplicatore e politiche di sostengo del potere di acquisto delle famiglie, sia della domanda estera...».

Quindi, più soldi in tasca agli italiani, più crescita, meno debito. Non entro nei motivi teorici per cui questo non funziona. Dico solo che i Paesi che hanno ridotto il debito negli ultimi 70 anni non hanno mai seguito questo approccio. Che non ci abbia pensato nessuno?
Una strada molto stretta Certo, se il Pil cresce è più facile ridurre il rapporto tra debito e Pil. E non solo perché aumenta il denominatore, ma anche perché, se si risparmiano le maggiori entrate che lo stato incassa quando il Pil aumenta, l' avanzo primario sale.

Ma, e questo è il punto: occorre migliorare l' avanzo primario se si vuole che il debito scenda a una velocità adeguata. Il nostro avanzo primario quest' anno è previsto dal governo all' 1,2 per cento del Pil, e, in assenza di aumenti dell' Iva o misure di compensazione, scenderebbe quasi a zero nel 2020.
CARLO COTTARELLICARLO COTTARELLI

Quindi, servono riforme per far ripartire l' economia, ma riforme vere (una semplificazione burocratica massiccia, un miglioramento nell' efficienza dei servizi pubblici, una riduzione delle aliquote di tassazione finanziata da minore evasione fiscale e risparmi sulla spesa pubblica), non elargizioni di denaro pubblico che fanno solo aumentare il deficit. E occorre risparmiare le entrate da maggiore crescita. A meno di non voler seguire strade meno ortodosse (uscita dall' euro e inflazione o qualche bella forma di repressione finanziaria come l' obbligo di acquisto di titoli di Stato da parte delle famiglie italiane, una misura simile a una patrimoniale). Fonte: qui

domenica 17 febbraio 2019

ITALIA GIALLOVERDE, UNA LEHMAN BROTHERS AL CUBO


Molti paesi nel mondo si trovano in situazioni critiche per enormi debiti o per situazioni di stallo o di conflitto politico, ma ciò che rende il nostro paese diverso è che non è indipendente ma si trova all’interno di un’unione monetaria e se subisse un tracollo, come terza economia, manderebbe all’aria tutti gli altri paesi membri compresa la valuta comune. 
Sembra dunque di essere tornati al 2012, ma con una differenza cruciale: l’epicentro della crisi non è la Grecia ma l’Italia e non esistono risorse per salvarla. 
L’Italia ha il maggiore debito sovrano d’Europa, totalmente fuori controllo. 
Ha l’economia col rendimento peggiore: una crescita del Pil dell’1 percento a fronte di una spesa per interessi sul debito del 4 per cento, ergo una decrescita del 3 per cento. 
Ha il peggiore problema di crediti inesigibili la cui dimensione è, grosso modo, quella dei subprime statunitensi di dieci anni fa. 
La situazione italiana ha dunque il potenziale distruttivo e di contagio di una Lehman Brothers, ma al cubo. 
Infatti, come qualche giorno fa ricordava Bloomberg, il debito pubblico italiano di 2.3 trilioni di euro minaccia di scatenare una reazione a catena che potrebbe coinvolgere Francia, Spagna e Germania, paesi le cui banche hanno in carico gran parte di questo debito e solo menzionarne la precarietà, scrive Bloomberg, fa venire i brividi agli operatori finanziari, specialmente dopo che l’economia italiana è scivolata ufficialmente in recessione. 
Le banche francesi hanno un’esposizione enorme sul debito italiano ma quelle inglesi sono esposte verso quelle francesi, quelle spagnole verso le inglesi e così via. 
È questa cascata a essere pericolosa… 
Non facciamoci illusioni: con l’economia gialloverde l’Italia ha imboccato la strada del collasso definitivo se non imminente, inevitabile. 
Quando sarà sempre più evidente che .................... l’enorme debito pubblico è l’impedimento strutturale alla crescita, il mercato richiederà per le obbligazioni italiane rendimenti elevatissimi. 
L’insolvenza di un governo si manifesta non appena ha difficoltà a piazzare il proprio debito. 
Attualmente il problema è che per continuare a operare senza massicci tagli al bilancio, l’Italia deve vendere 400 miliardi di euro di obbligazioni all’anno che rappresentano il consumo della pubblica amministrazione. 
Ora, sia detto di passaggio, questa cifra rappresenta la capacità di prestito del Fondo salva-Stati europeo (Esm) che è appunto 410 miliardi di euro, sovrabbondanti per salvare una 1/2 Grecia ma un pannicello caldo per sventare un eventuale collasso italiano con ramificazioni nel mondo intero. 
Il Fondo verrebbe esaurito nel giro un anno e sarebbe come versare acqua in un secchio bucato. 
Il secondo problema è che poiché è terminato il compito della Bce come acquirente di titoli di prima istanza, nuove emissioni di debito dovranno essere assorbite dalle banche italiane con il rischio che diminuzioni di prezzo compromettano bilanci e quotazioni azionarie costringendole a aumentare il capitale per ottenere prestiti dalla banca centrale. 
Ma chi sottoscrive aumenti di capitale in un clima del genere? 
E’ la circolarità infernale di cui abbiamo già scritto. 
Nell’eurozona, con governi sull’orlo della bancarotta, non può esistere un sistema bancario sano.
In altre parole, una crisi di governo può far collassare il sistema bancario mentre una crisi bancaria può far collassare il governo. 
Neppure l’export, che rappresenta il 30 per cento del Pil, è in grado di risollevare le sorti del paese in quanto è pessima anche la salute dell’economia mondiale e neppure c’è alcun miglioramento prospettico della competitività nei confronti dei partner dell’unione. 
Già, è proprio di questo che si dovrebbe parlare, di produttività e di competitività invece che di sussidi e spesa pubblica.
La diagnosi, purtroppo è semplicemente questa: l’Italia è diventata tristemente non competitiva e questa è anche la ragione per cui non è solvibile. 
Ciò che è riflesso, nei bilanci delle banche, dai crediti contenziosi verso aziende la cui competitività è stata compromessa dal carico fiscale imposto da un debito pubblico non più sostenibile. 
L’unica ragione per cui il debito italiano non è stato classificato come spazzatura dalle agenzie di rating è perché la banca centrale europea è sempre intervenuta per evitare un default. 
Con la copertura della Bce, le obbligazioni italiane erano come obbligazioni tedesche senza averne i fondamentali. 
Ma se la Bce abbandonasse l’Italia alle forze del mercato, il rating dei bond italiani troverebbe in brevissimo tempo il suo “livello naturale”, costringendo l’Italia a ridimensionare il suo il debito. 
Ovviamente la Bce non può abbandonare l’Italia, perché sa che il default del nostro paese farebbe saltare l’eurozona intera con ripercussioni indicibili. 
Ma non può neppure salvarla continuando ad avallare i suoi deficit perché gli altri paesi della periferia europea reclamerebbero il diritto alle stesse politiche lassiste facendo evaporare la facciata di disciplina monetaria che metterebbe a nudo l’eurozona. 
E allora come andrà a finire? 
Quale altro espediente si troverà per evitare il collasso e tirare a campare? 
Si riuscirà ad arrivare alle elezioni europee senza traumi? 
Non lo sappiamo ma sappiamo che le cose si stanno scaldando e la crisi italiana combinata con l’ondata crescente dei movimenti populisti nel continente potrebbe affossare sia l’unione monetaria che quella europea.


Da miglioverde
di GERARDO COCO 
------------------------------------------------------- 


Ottima analisi...manca però una variabile che si chiama
PATRIMONIALE STRAORDINARIA + AUMENTO MASSICCIO TASSA SUCCESSIONE
Prima di eventuali scenari di Default/Ristrutturazione del Debito si farà quest'ultima SPREMUTA che trova l'avallo della maggioranza di illiberali statalisti, che siano catto-comunisti o nazionalsocialisti poco cambia.
La patrimoniale darà un duro colpo all'ultimo cuscinetto che abbiamo = la ricchezza/i risparmi delle generazioni precedenti = la comfort-zone per tanti che dunque si possono ancora permettere di vivere nel mondo dei sogni....
Sarà anche il colpo di grazie all'immobiliare che è già zombie e che è il primo asset di risparmio degli italiani.
Si guadagnerà qualche anno e poi altra accelerazione del Declino in stile sempre più Venezuelano, con la maggioranza italopiteca sempre più in dissociazione dalla realtà/negazione della stessa.
Che invece di adattarsi/evolvere
si va sempre più nell'esatta direzione OPPOSTA del necessario. 
#NOHOPEFORTHISITALY
#BUONAPROSECUZIONEDIDECLINO

Da non perdere un mio post di fine 2017: 
---------------------------------------------------------------------------- 
Forse gli italiani si stanno lentamente svegliando dall'illusione grillina. 

Hanno scelto di assopirsi nell'illusione leghista, che meglio non è. Quando tutte le alternative saranno state testate, e saranno ovviamente tutte fallite, gli italiani troveranno altri venditori di fumo, possibilmente ancora peggiori, a cui aggrapparsi.
Non ce li vedo a votare partiti di estrema destra o sinistra. 

Comunisti e fascisti sono datati e non credo avranno mai successo elettorale. 
Quindi opto per qualcosa tipo Wanna Marchi.
Il problema, fondamentalmente, è che gli italiani non vogliono ammettere a sé stessi di non avere un futuro, e soprattutto di non voler pagare il prezzo di uscire dalla palude in cui si sono ficcati.


Usa, crescono timori recessione. Fed alzerà tassi una volta nel 2019


Crescono le chance che l’economia americana finisca in recessione nei prossimi dodici mesi. Secondo un sondaggio condotto da Reuters, c’è al momento una possibilità su quattro che il Pil Usa scivoli in terreno negativo.Uno scenario che rende improbabile che la Fed alzi più di una volta i tassi di interesse quest’anno.
Mentre i mercati finanziari si sono ripresi dal sell off di fine 2018, il sondaggio del 8-14 febbraio su oltre 110 economisti ha mostrato un taglio alle prospettive per la crescita economica degli Stati Uniti e il numero di rialzi dei tassi della Fed quest’anno e nei prossimi.

“C’è molta incertezza e ci sono alcuni buoni motivi per prevedere un rallentamento quest’anno rispetto al 2018”, ha affermato Jim O’Sullivan, capo economista presso High Frequency Economics. “Certamente ha senso che la Fed prenda una pausa sulla politica per vedere come andranno le cose”.
Al momento le stime indicano una crescita economica al 2,4% medio quest’anno, un dato più basso rispetto a gennaio. In compenso, rispetto al precedente sondaggio, gli economisti sentiti da Reuters hanno evidenziato una riduzione dei rischi derivanti dalla guerra commerciale tra Cina e Stati Uniti.Ieri intanto una nuova batosta per l’economia a stelle e strisce è arrivata dal dato sulle vendite al dettaglio di dicembre, che subito la flessione maggiore dal 2009 (-1,2% su novembre). A questo proposito, Lael Brainard, membro del board della Federal Reserve, ha affermato ai microfoni di Cnbc:

“Di sicuro il dato ha attirato la mia attenzione”. Aggiunto a un aumento inatteso delle nuove richieste di sussidi di disoccupazione nella seconda settimana successiva alla fine dello shutdown del governo federale, il dato si inserisce in un contesto caratterizzato da un generale rallentamento dell’economia mondiale.

Il dibattito su quando la prossima crisi scatterà, dunque, si intensifica mentre l’approccio paziente della Federal Reserve in materia di tassi risulta più che giustificato. E infatti, seppur ancora basse, stanno aumentando le probabilità che la banca centrale Usa possa tagliare – piuttosto che alzare – i tassi nel 2019.

15 Febbraio 2019

Fonte: qui


Il rapporto debito PIL Usa ed il debito privato preoccupano non solo il Congresso. E’ il quadro ideale per la debt deflation.

Proprio quando sembra che sia tornata la pace tra Jerome Powell ed i mercati finanziari, ecco che incombe un nuovo problema. O meglio, il problema si ripropone visto che già è stato protagonista qualche settimana fa. E si tratta dello shutdown, ovvero il rischio di una nuova parziale chiusura delle attività del governo federale statunitense e di tutti i servizi annessi.
Già il precedente shutdown aveva fatto paura. E’ stato il più lungo nella storia degli Stati Uniti, in quanto è durato dal 21 dicembre al 25 gennaio. Senza un nuovo accordo tra Repubblicani e Democratici – che dalle ultime elezioni controllano la Camera – un nuovo shutdown inizierebbe il 16 febbraio. Ma attenzione, ancora con gli occhi pieni di quel profondo rosso che ha alimentato i mercati nei giorni di dicembre, ecco che qualcosa si muove.
(…) Trovato un accordo bipartisan in Congresso per evitare un nuovo shutdown dell’amministrazione Usa, con il blocco parziale delle attività di governo. “Abbiamo avuto una buona serata. Abbiamo trovato un’intesa di principio sulla Sicurezza Interna e su altre 6 leggi”, ha detto ai reporter il senatore repubblicano Richard Shelby. – (…) [Source]
Bene, quindi forse la svanghiamo. Ma con l’occasione ho provato a fare un piccolo test e ho messo a confronto quello che è il rapporto debito PIL USA, condizionato positivamente da una crescita economica virtuosa, e il Debito PIL Italiano, con un una crescita economica che conoscete molto bene.
Guardate i due grafici. Sembrano muoversi in modo quasi parallelo, non credete? Anzi, percentualmente gli USA si sono comportati peggio di noi.
A questi grafici occorre poi aggiungere il debito privato. In questo grafico gli USA sono a sinistra e l’Italia è a destra.
E’ chiaro che gli USA sono sommariamente cresciuti come debito molto più che l’Italia, ma la cosa fa apparentemente meno rumore in quanto Washington aveva più “spazio” di manovra. Ma adesso, proprio come per l’Italia, lo spazio per il debito pubblico è esaurito ed il debito privato diventa sempre più un problema, soprattutto se i tassi di interesse iniziano a salire.
Ricordate: mantenimento dello status quo anche a discapito della crescita. Magari tutti cresceranno di meno ma almeno il giocattolino non salta. Debt deflation servita su un piatto d’argento.


Fonte: qui