9 dicembre forconi: Contratti derivati
Visualizzazione post con etichetta Contratti derivati. Mostra tutti i post

martedì 27 agosto 2019

Le vere ragioni per cui i media stanno improvvisamente ammettendo la minaccia della recessione

Una cosa che è importante capire sui media mainstream è che a volte dicono la verità. Tuttavia, le verità che ammettono sono quasi sempre avvolte in bugie o raccontate al pubblico troppo tardi per rendere utili le informazioni. Sezionare le informazioni dei media mainstream e setacciare la verità dalla propaganda è davvero la maggior parte di ciò che i media alternativi fanno (o dovrebbero fare). Nelle ultime due settimane ho ricevuto una serie di e-mail che mi chiedevano dell'improvvisa alluvione della recessione e dei discorsi economici sui media.  Questa brusca virata di 180 gradi da parte dell'MSM (e delle banche globali) sull'economia merita preoccupazione? Sì, lo fa.
La prima inclinazione di una parte del movimento per la libertà sarà quella di supporre che le notizie principali sull'imminente crisi economica siano semplicemente un tentativo di offuscare l'immagine dell'amministrazione Trump e che il discorso sulla recessione sia "esagerato". Questo è parzialmente vero; Trump è destinato a fungere da capro espiatorio , ma non è questo il quadro generale. Il fatto è che il modello che i media stanno seguendo oggi corrisponde quasi esattamente al modello che hanno seguito portando al crollo del credito del 2008. Non commettere errori, un incidente finanziario si sta verificando proprio ora, proprio come è accaduto dopo gli avvisi dei media nel 2007 / 2008 e vengono calcolati i motivi per cui l'MSM lo ammette oggi.
Prima di arrivare a questo, dovremmo esaminare come i media hanno reagito durante il periodo precedente l'incidente del 2008.
Molteplici prese di corrente hanno ignorato tutti i segnali di incidente nel 2005 e 2006, nonostante ampi avvertimenti da parte di economisti alternativi. In effetti, risero soprattutto della prospettiva del più grande mercato toro nella storia delle azioni e delle abitazioni (a quel tempo) che stava effettivamente crollando. Poi improvvisamente i media e le istituzioni globaliste che dettano come la notizia viene diffusa spostano la posizione e iniziano a parlare di "recessione" e "potenziale di collasso". Dal  New York Times  a  The Telegraph  a  Reuters  e altri, così come i funzionari del FMI, della BRI e della  Federal Reserve  - Tutti improvvisamente iniziarono a concordare con economisti alternativi senza effettivamente rinviare a loro o dare loro credito per effettuare le chiamate finanziarie corrette.
Nel 2007/2008, la discussione ruotava attorno ai derivati, un argomento abbastanza complicato da confondere la maggior parte delle persone e indurle a disinteressarsi del fattore scatenante della crisi economica, che i banchieri centrali creavano e sgonfiavano bolle attraverso l'ingegneria politica. Invece, il pubblico voleva solo sapere come sarebbe stato risolto l'incidente. Sì, un po 'di colpa è stata attribuita al sistema bancario, ma quasi nessuno in cima è stato punito (solo un banchiere negli Stati Uniti ha effettivamente dovuto affrontare accuse di frode). Alla fine, la crisi è stata bloccata su una "tempesta perfetta" di coincidenze e le banche centrali sono state applaudite per la loro "azione rapida" nell'uso dello stimolo e del QE per salvarci tutti da un evento a livello di depressione. I banchieri venivano  definiti "eroi" .
Naturalmente, la colpevolezza della banca centrale è stata successivamente esplorata e Alan Greenspan ha persino  ammesso una parziale responsabilità , dicendo che la Fed sapeva che c'era una bolla, ma "non era consapevole" di quanto fosse davvero pericolosa. Questa era una bugia. Secondo i verbali della Fed del 2004, Greenspan ha  cercato di mettere a tacere qualsiasi dissenso  sulla questione della bolla immobiliare, affermando che avrebbe suscitato il dibattito su un processo che "solo la Fed ha capito". In altre parole, si è effettivamente discusso di segnali di avvertimento per l'alloggio e il credito, ma Greenspan lo ha espulso per impedire al pubblico di sentirlo.
Oggi abbiamo una dinamica molto simile.
L'uso della "parola R" nei media mainstream e tra le banche centrali è stato rigorosamente contenuto negli ultimi anni.   Nei verbali della Fed dell'ottobre 2012, Jerome Powell ha  espressamente messo in guardia  su ciò che accadrebbe se la Federal Reserve aumentasse la liquidità e aumentasse i tassi di interesse in debolezza economica. Ha avvertito che ciò avrebbe avuto effetti negativi sull'ambiente di investimento dipendente dallo stimolo che la banca centrale aveva favorito. Questa discussione è stata trattenuta dal pubblico fino a solo un anno e mezzo fa. Non appena Powell è diventato presidente, ha attuato quelle azioni esatte.
Solo nell'ultimo anno è   iniziata la discussione sulla recessione , e solo nelle  ultime due settimane i punti vendita sono diventati aggressivi spingendo l'idea che un incidente finanziario  è proprio dietro l'angolo . La realtà è che se si elimina il supporto illusorio dello stimolo della banca centrale, la nostra economia non ha mai lasciato la "Grande recessione" del 2008.  Segnali di rinnovati ribassi nei fondamentali economici sono stati visibili da prima delle elezioni del 2016. Gli allarmi sono scoppiati mercati immobiliari, automobilistici, manifatturieri, merci e spedizioni, livelli di debito storici, la curva dei rendimenti, ecc. Almeno nell'inverno dello scorso anno, proprio mentre la Fed ha aumentato i tassi al loro tasso neutro di inflazione e aumentato tagli alle attività dal bilancio a 30 miliardi di $ a 50 miliardi di $ o più al mese.
I media avrebbero dovuto riferire sui pericoli della crisi economica negli ultimi 2-3 anni. Ma non hanno dato a questi problemi molta credibilità fino a poco tempo fa. Quindi, cosa è cambiato?
Posso solo teorizzare sul perché i media e le élite bancarie scelgono i tempi per ammettere al pubblico cosa sta per accadere. In primo luogo, è chiaro dai loro sforzi di soffocare la discussione libera che non vogliono far conoscere alla popolazione troppo in anticipo che sta arrivando un incidente. Secondo le prove, che  ho illustrato in modo approfondito nei precedenti articoli , le banche centrali e le banche internazionali a volte progettano eventi di incidente al fine di consolidare la ricchezza e centralizzare ulteriormente il loro potere politico. È una cospirazione? Sì, lo è, ed è dimostrabile.
Quando finalmente rilasciano i fatti o permettono ai loro media di marionette di riferire sui fatti, sembra che concedano circa 6-8 mesi di preavviso prima che si verifichino eventi di shock economico. Nel caso dell'attuale crollo dei fondamentali (e infine delle azioni), il tempo potrebbe essere più breve. Perché? Perché questa volta le banche e i media hanno un capro espiatorio sotto forma di Donald Trump e, per estensione, hanno un capro espiatorio sotto forma di conservatori, populisti e attivisti della sovranità.
La stragrande maggioranza  degli articoli  che passano attraverso i principali feed di notizie sulla  recessione economica si  riferiscono  direttamente a Trump , ai suoi sostenitori e alla guerra commerciale come i cattivi principali  dietro la recessione . Gli avvertimenti della Fed, della BRI e del FMI insinuano la stessa accusa.
Chiunque abbia letto il mio lavoro negli ultimi anni sa che ho  avvertito Trump  come un  falso profeta del movimento per la libertà e dei conservatori in generale. E tutti sanno che la mia principale preoccupazione è stata che i globalisti si schiantassero dando le responsabilità alla vigilanza di Trump, e quindi incolpassero tutti i conservatori per le conseguenze.
Per essere chiari, Trump non è la causa della bolla di tutto, né è la causa della sua attuale implosione. Nessun presidente ha il potere di innescare un crollo di questa portata, solo le banche centrali hanno quel potere. Quando Trump sostiene che la Fed sta causando una recessione, sta dicendo la verità, ma quando afferma che le paure della recessione sono esagerate  o "inadeguate" , sta mentendo. Quello che non sta dicendo al pubblico è che il suo compito è di aiutare la Fed in questo processo di demolizione economica controllata.
Le ammissioni di crisi nei media coincidono direttamente con le azioni politiche di Trump. In altre parole, Trump sta fornendo una copertura perfetta per le banche centrali per far precipitare l'economia senza ricevere alcuna colpa . L'insistenza di Trump nel prendersi il pieno credito per la bolla dei mercati azionari, nonché il PIL fraudolento e il numero di occupati, dopo aver  avvertito in modo specifico di tutte queste cose  durante la sua campagna elettorale, ha ora legato l'economia come un cappio al collo dei conservatori. Il tono di avvertimento nei media mi indica che le élite bancarie stanno per stringere quel cappio.
Un altro fattore sulla nostra linea temporale oltre alle utili distrazioni geopolitiche di Trump è la possibilità di una Brexit "No-Deal" in ottobre. Continuo a credere che questo risultato (o qualcosa di molto simile) sia stato spinto all'inevitabilità dall'ex primo ministro Theresa May e dai globalisti dell'UE, e che sarà usato come un altro capro espiatorio per il crollo ormai accelerato nell'UE. Con la Germania sul punto di ammettere la recessione, Deutsche Bank sull'orlo dell'insolvenza, l'Italia che si avvicina alla crisi politica e finanziaria, ecc., È solo una questione di mesi prima che l'Europa veda il proprio "momento Lehman". La Brexit è, a mio avviso, un indicatore di una linea temporale su quando l'incidente colpirà il suo passo.
Per riassumere, i principali media e le istituzioni bancarie globali hanno due obiettivi nell'informare il pubblico sulla recessione in questo momento :
  1. Stanno cercando di coprirsi il culo quando arriverà il crollo successivo in modo da poter dire che "hanno cercato di avvertirci", e ...
  2. ... stanno condizionando la maggioranza del pubblico a incolpare automaticamente i conservatori e i sostenitori della sovranità quando le conseguenze li colpiscono senza pietà.
Poiché la verità di una recessione colpisce il pubblico in faccia, i media probabilmente si ritireranno leggermente, proprio come nel 2008, e suggeriscono che la recessione è "temporanea". Affermeranno che "non è una ripetizione della crisi del credito" o che "si placherà dopo che Trump è fuori sede". Saranno tutte bugie progettate per rendere il pubblico compiaciuto anche quando il castello di carte crolla intorno a loro. Il fatto è che i dati concreti mostrano che le condizioni economiche negli Stati Uniti e nella maggior parte del mondo sono molto più instabili di quanto non fossero nel 2008. Non stiamo osservando il crollo di una bolla del credito, stiamo guardando il crollo del "Big Bubble".
Il ritmo della narrazione sta accelerando e suggerirei che un collasso della bolla si muoverà piuttosto rapidamente, forse nei prossimi 4-6 mesi. In tal caso, è probabile che Trump non sia previsto per un secondo mandato come presidente nel 2020. Il supporto altamente divisivo di Trump per le leggi sulle armi con bandiera rossa, una mossa che gli farà perdere un notevole sostegno tra i conservatori pro-armi, indica anche per me è probabile che non sia destinato a diventare presidente nel 2020. Questo è un altro segno che si sta avvicinando una forte recessione.
Mentre gli eventi si stanno svolgendo in questo momento, sembra che Trump abbia servito allo scopo dei globalisti e che dovrebbe essere sostituito l'anno prossimo; probabilmente da un democratico di estrema sinistra estrema. Ci sono solo un paio di scenari che posso immaginare in cui Trump rimane in carica, uno dei quali è una grande guerra che potrebbe richiedere che mantenga la presidenza in modo che i globalisti possano finire un programma di cambio di regime in nazioni come l'Iran o il Venezuela. Ciò, tuttavia, potrebbe essere perseguito da un presidente democratico quasi con la stessa facilità, purché Trump e il suo gabinetto elitario poggino le basi in anticipo. Come nel 2007/2008, è improbabile che il mainstream ammetta una recessione che non arriverà presto.Utilizzando il comportamento dei media e delle istituzioni bancarie come guida, possiamo prevedere con una certa sicurezza una crisi all'interno dell'economia nel breve termine. Chiaramente, si prevede che si verificherà un'importante rottura prima delle elezioni del 2020, se non molto prima.
*  *  *
Se desideri supportare il lavoro svolto da Alt-Market e allo stesso tempo ricevere contenuti sulle tattiche avanzate per sconfiggere l'agenda globalista, iscriviti alla nostra newsletter esclusiva  The Wild Bunch Dispatch . Scopri di più  QUI .

martedì 23 luglio 2019

Dexia & Deutsche Bank - Una storia di due "bad bank"


Nell'ottobre 2011, il presidente della banca si è setacciato per la caratterizzazione. La sua non sarebbe stata una "cattiva banca" come molti media finanziari avevano detto. Pierre Mariani, amministratore delegato della belga Dexia, preferì invece chiamarla "banca residua".
Indipendentemente dall'etichetta, l'azienda era stata salvata per la seconda volta dal governo belga in combinazione con le autorità francesi. Qualsiasi attività che potrebbe essere venduta a un prezzo ragionevole (che significa non terribile). C'erano già investitori in fila per i pezzi del bilancio di Dexia liberi dalla sua stupidità.
È sempre una storia complessa con queste cose; in questo caso un po 'meno, almeno da una visione d'insieme. Ciò che qualcuno potrebbe definire "raggiungere il rendimento" negli anni successivi, le banche di tutta Europa non solo Dexia sono uscite dal 2008 cercando di tornare alla gloria. La combinazione di un peso a rischio zero sul debito sovrano, applicata in quel momento anche alle obbligazioni emesse da Grecia, Portogallo o Italia, oltre a rendimenti più elevati, ha portato queste aziende già in difficoltà come le falene in fiamme.


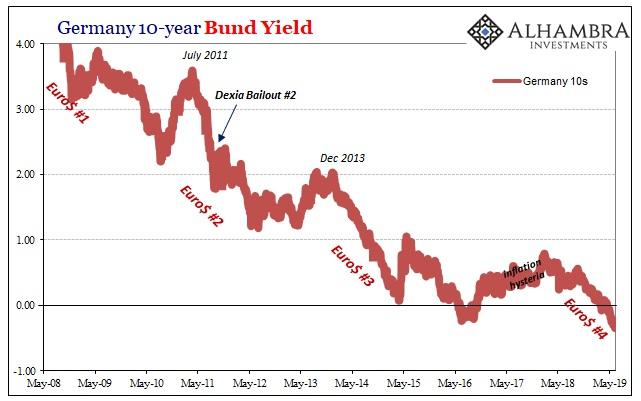
I gestori di desk in loro sapevano che queste esposizioni erano rischiose e quindi dovevano essere coperte. Non era quella la parte stupida. No, la parte davvero sconvolgente della storia è stata come: Dexia, in particolare, ha usato derivati ​​a più lungo termine. Chiamata total return swap, la banca ha cercato essenzialmente di vendere allo scoperto i Bund tedeschi (come benchmark swap) come protezione contro un aumento dei tassi di interesse.
Molte volte sono contrassegnati e valutati in base al valore di cambio del dollaro USA, che dovrebbe sempre cadere nella maggior parte dei modelli di recupero di base.
Gli strateghi della banca (leggi: modelli econometrici) non hanno mai concepito o almeno minimizzato lo scenario in cui le obbligazioni greche sarebbero crollate nel prezzo, lo scenario che avrebbe richiesto le coperture, ma che i Bund tedeschi sarebbero andati nella direzione opposta. Sicuramente la BCE quasi onnisciente e onnipotente non avrebbe mai "permesso" che ciò accadesse (di nuovo, in realtà).
I rischi principali, come quasi tutti li hanno visti, sono stati come se i tassi di interesse salissero (e i prezzi delle obbligazioni scendessero) sarebbe a causa della ripresa economica, in combinazione con una maggiore inflazione e infine tassi a breve termine poiché il mondo si sarebbe sicuramente normalizzato seguendo il Global Crisi finanziaria.
In tal caso, la copertura dello swap avrebbe funzionato perfettamente.
Ma non è quello che è successo, ovviamente. Pertanto, quelli che erano derivati ​​a lungo termine positivi per il flusso di cassa contrassegnati in-the-money diventarono improvvisamente pozzi di denaro. Una volta che la banca è stata declassata nel marzo 2011, a causa delle sue partecipazioni PIIGS, i problemi di finanziamento sono stati notevolmente amplificati da queste "coperture" che si sono messe contro la banca nel peggior momento possibile.
Non sono mai le perdite che ti uccidono. È la liquidità o la sua mancanza. Una volta che le chiamate collaterali si accumulano, il gioco è fatto. A meno che il buffer o il margine non siano enormi, non è possibile arrestare la spirale discendente. All'inizio del 2011, Dexia deteneva solo € 21,8 miliardi in obbligazioni PIIGS, principalmente italiane. Non importava.
Nonostante abbia ridotto il proprio bilancio dopo il 2008, nonostante abbia ridotto la sua dipendenza dai finanziamenti all'ingrosso a breve termine (molti in dollari, ovviamente) dopo il suo primo salvataggio, è stato costretto a pubblicare ulteriori € 15 miliardi di margine e garanzie fino a Ottobre 2011 sui suoi total return swap. Più i rendimenti tedeschi sono precipitati, più le garanzie collaterali si avvicinano alla fine.
La "banca residua" del sig. Mariani consisterebbe in gran parte di tali obblighi. Non è che gli investimenti si siano rivelati cattivi, necessariamente; in parole povere a causa del modo in cui sono stati strutturati, costano più da finanziare di quanto non abbiano prodotto rendimenti. Questo è ciò che la volatilità e / o l'incertezza modellata faranno ai prezzi
Va sottolineato il ruolo della contabilità in conto capitale qui; gli utili di tali operazioni sono contabilizzati all'inizio, lasciando che la banca annulli, se necessario, eventuali oneri diversi da quelli temporanei se i prezzi di mercato o le  ipotesi modellate cambiano sostanzialmente. Questo è uno dei motivi per cui la volatilità è un tale killer in termini di finanziamento; un commercio redditizio prenotato anni prima richiede improvvisamente miliardi di garanzie e una probabilità sempre più sconosciuta di svalutazioni.
Questo è anche il motivo per cui la "bad bank". Sposta quell'incertezza, i finanziamenti e i prezzi in un bilancio relativamente sano che  può  resistere a quelle enormi pressioni negative. Nel caso di Dexia, il bilancio pessimo della banca arrivò troppo tardi e consisteva in tutto ciò che restava di Dexia dopo che tutto il resto era stato venduto - questa banca residua sostenuta dai suoi azionisti esistenti, a quel tempo principalmente governi in Belgio e Francia.
La situazione con Deutsche Bank nel 2019 è un po 'diversa, forse anche totalmente diversa. Non sappiamo perché nessuno dirà molto. Ciò di cui possiamo speculare, tuttavia, è una situazione con contorni simili, forse proporzioni.
Per essere perfettamente chiari, non sto usando Dexia come modello né sto dicendo che DB seguirà le sue orribili orme. Ciò che è simile è principalmente la situazione; quello che sappiamo finora su come questa "cattiva banca" successiva si sta formando.
Ancora più importante,  perché adesso?
Ciò che il management di DB ha detto a questo punto è che le attività contrassegnate per la "bad bank" sono derivati ​​a più lunga scadenza che sono (attualmente) positivi per il flusso di cassa e i cui profitti sono stati anch'essi contabilizzati anticipatamente (utili sulla vendita). Bandiere rosse già.
Innanzitutto, la stima rivista di 74 miliardi di euro destinata alla bad bank è solo il livello di  attività ponderate per il rischio . Ciò solleva la questione di quanto nozionale sia coinvolto qui; se tutte le attività sono RWA al 100%, la banca farebbe semplicemente riferimento all'importo lordo delle attività anziché ai loro calcoli ponderati per il rischio combinati. In altre parole, la banca sta intenzionalmente minimizzando l'entità del suo problema (iniziato a € 50 miliardi di RWA solo poche settimane fa).
Altre due cose che sappiamo : in primo luogo, DB ha iniziato nel 2013, ma proprio nel 2014 (nel peggior momento possibile) ha iniziato a investire intenzionalmente in uno scenario di recupero. Questo non era un segreto, la presentazione degli investimenti della banca del  maggio 2014 ha  spiegato esattamente il corso previsto. Come Dexia, DB intendeva risalire allo status di colosso scommettendo sulle capacità di negoziazione del denaro e sugli investimenti nei mercati dei mercati emergenti, prestiti o spazzatura in dollari USA e simili. Roba rischiosa che avrebbe ripagato (profumatamente) se l'economia globale si fosse normalizzata nel 2015 e oltre come tutti (Janet Yellen e Mario Draghi) hanno detto che avrebbe fatto.
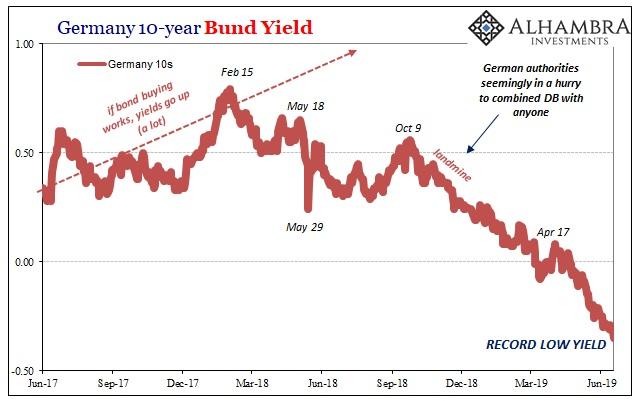
Non l'ha mai fatto; e nonostante l'isteria dell'inflazione del 2017, mentre il 2019 si consuma non sembra che lo farà mai.
Il che ci porta al secondo fatto: i rendimenti obbligazionari, in particolare quelli dei Bund tedeschi, sono scesi precipitosamente dallo scorso ottobre. In altre parole, non sappiamo come DB abbia coperto (o in che modo avrebbe potuto aumentare le sue coperture dopo il 2015) le sue esposizioni 2013-2012 sulla Riflazione n. 2 - ma possiamo sicuramente indovinare in base alla tempistica di tutto ciò.
Pertanto, le attività rischiose che ripagano in uno scenario di recupero probabilmente sono coperte da strumenti che seguono quel corso atteso  (leggi: modellato) solo per affrontare invece un altro evento guidato dalla liquidità che cancella la finestra dei profitti e lascia la banca esposta, in quanto i rendimenti di sicurezza crollano ancora una volta.
Quello che sappiamo sulle risorse effettive è molto poco,  ma comunque istruttivo :
La banca tedesca ritiene di poter cedere le attività senza riscuotere grandi profitti in termini di profitto o capitale poiché i derivati ​​su tassi di interesse di lunga data non sono tossici e hanno un piano di deflusso predefinito, ha affermato una delle persone.
È l'ultima parte che dovrebbe attirare la tua attenzione. A partire da ora, la banca sta dicendo che la sua roba da "bad bank" quasi sicuramente in modo eccedente rispetto ai 74 miliardi di RWA dichiarati è positiva in termini di liquidità ma ad alta intensità di capitale a seguito di un   piano di deflusso predefinito ; questa è la parola chiave qui.
Ad eccezione, le condizioni e le probabilità finanziarie mondiali si stanno muovendo molto duramente rispetto a quel piano di deflusso predefinito. Non solo ciò potrebbe mettere in pericolo la situazione di finanziamento per le attività specifiche, e quindi aumentare la tensione sulla banca, ma anche causare problemi di credito e rischi poiché le valutazioni (modellate)  devono  cambiare per incorporare condizioni effettive - desiderabili o meno.
Per semplificare eccessivamente, maggiori sono i rendimenti di sicurezza, maggiore è la probabilità che questi derivati ​​a lunga scadenza si allontanino dal loro piano di deflusso predefinito e quindi diventino "tossici" in un modo simile a quello che avevamo osservato all'interno di quella banca in difficoltà in Belgio.
Ciò che ritengo sia alla base di tutto è come i gestori di DB e le autorità governative possano essere preoccupati per le probabilità che cambino così sfavorevolmente. Che quelle che sono siepi ad alta intensità di capitale ma stabili iniziano a diventare qualcosa di più nefasto mentre le cose continuano ad andare nella direzione sbagliata. Non tossicità ma potenziale di tossicità. Maggiore è il calo dei rendimenti obbligazionari, maggiore è il potenziale di tossicità (definito anche in termini di liquidità sotto forma di richieste di garanzie e simili). 
Ciò potrebbe spiegare il motivo per cui le autorità tedesche  erano in tale corsa  (e  quando  si sono precipitate) per combinare DB con qualsiasi altro bilancio che sono riusciti a trovare. E spiegherebbe simultaneamente perché non c'erano  acquirenti .
Senza un altro bilancio per assorbire questi rischi attraverso la combinazione, DB è lasciato solo per isolare le attività problematiche attraverso una "banca cattiva" nella speranza che chiunque alla fine li assorba (con assistenza?) Può essere in grado di smaltirli in un modo che Deutsche non può , non da solo.
In un certo senso DB non può . Penso che sia un pezzo di ciò che sta rovinando i mercati di finanziamento in questo momento. Non solo significa che i rischi sistemici sono percepiti come maggiori, quindi aumentando le pressioni di liquidità molto di più in un circuito di feedback, quanti altri problemi minori con un simile (e allo stesso modo crescente) potenziale di "tossicità" ci sono? La "bad bank" rende reali queste cose, una conferma di ciò che si potrebbe semplicemente sospettare.


Deutsche Bank non sarà stata l'unica, soprattutto nel 2017, a caricare e coprire solo per una crescita sincronizzata a livello globale - per trovare invece Euro $ in attesa del retro coperto in una recessione sincronizzata a livello globale.
L'ultima morte di Dexia non fu la sua stessa  stupidità. Questo è comune, purtroppo. Mentre la maggior parte era venuta a patti con la lezione di Bear Stearns , alcuni banchieri non si erano completamente arresi nei giorni buoni (assumendo grandi rischi e credendo di poter essere gestiti in modo completo ed efficace soprattutto tramite derivati), molto disponibili (come ci è stato insegnato) a dare ai banchieri centrali e alle loro politiche monetarie il beneficio del dubbio.
In questo fragile sistema monetario, non c'è molto spazio per il margine, anche se oggi la banca afferma diversamente:
Ora che la banca è seduta su 260 miliardi di euro di liquidità e titoli allo stesso modo liquidi, non fa più affidamento su queste attività per il flusso di cassa e può tentare di ridurle o venderle ad altre banche con costi di finanziamento e pressioni di capitale inferiori, o al private equity gli investitori desiderosi di raccoglierli con uno sconto, ha detto una delle persone.
DB ha tonnellate di margine di liquidità e non ha bisogno di questi asset. OK, allora perché il piano casuale messo insieme all'ultimo minuto al posto di DB è stato venduto del tutto? Crediamo davvero che gli investitori in private equity stiano sbavando per queste attività?
Potrebbero esserlo, se lo sconto fosse abbastanza grande . Questo, in poche parole, è ciò che è probabilmente cambiato e sarebbe direttamente correlato alle stesse mutevoli probabilità che una volta Dexia doveva affrontare. La differenza chiave tra loro può ancora essere: spostarli dal bilancio di DB  prima che  lo sconto richiesto diventi troppo grande. 
Ciò che forse unisce Dexia e DB non è un potenziale fallimento, è questa lezione: non scommettere su economisti e banchieri centrali. Non hanno davvero idea di cosa stiano facendo . Non porta da nessuna parte bene.
Autore di Jeffrey Snider via Alhambra Investments

Una banca con 49 trilioni di $ di esposizione in derivati ​​si sta sciogliendo davanti ai nostri occhi

Potrebbe essere possibile che siamo sull'orlo del prossimo "momento di Lehman Brothers"? 
Deutsche Bank è la banca più importante in tutta Europa, ha un'esposizione a derivati ​​di 49 trilioni di dollari e la maggior parte delle più grandi banche "troppo grandi per fallire" negli Stati Uniti ha connessioni finanziarie molto profonde con la banca.   In altre parole, il sistema finanziario globale non può semplicemente permettersi il fallimento di Deutsche Bank, e in questo momento si sta letteralmente sciogliendo proprio davanti ai nostri occhi. Per anni ho avvertito che questo giorno sarebbe arrivato, e anche se è stato colpito  da uno scandalo dopo uno scandalo, in qualche modo Deutsche Bank è stata in grado di sopravvivere fino ad ora. Ma dopo ciò a cui abbiamo assistito in questi giorni, molti ora credono che la fine sia vicina a Deutsche Bank. Il 7 luglio, hanno davvero scosso gli investitori di tutto il mondo quando hanno licenziato 18.000 dipendenti e hanno annunciato che sarebbero usciti completamente dalla  loro attività di trading di azioni globali ...
Ci vuole molto a scuotere Wall Street.
Ma Deutsche Bank è riuscita a farlo. Il gigante tedesco assediato ha annunciato il 7 luglio che sta licenziando 18.000 dipendenti - circa un quinto della sua forza lavoro globale - e  perseguendo un vasto piano di ristrutturazione  che comprende in particolare la chiusura della sua attività di trading di azioni globali.
Sebbene la Bloody Sunday di Deutsche sembri venuta fuori dal nulla, in realtà è il culmine di una discesa lunga anni - alcuni direbbero decenni - nell'invalidità e nello scandalo per la banca, che all'inizio degli anni '90 si prefiggeva di trasformarsi in un centrale bancaria universale per competere con i colossi di Wall Street.
Queste mosse potrebbero ritardare l'inesorabile marcia verso l'oblio di Deutsche Bank, ma non di molto.
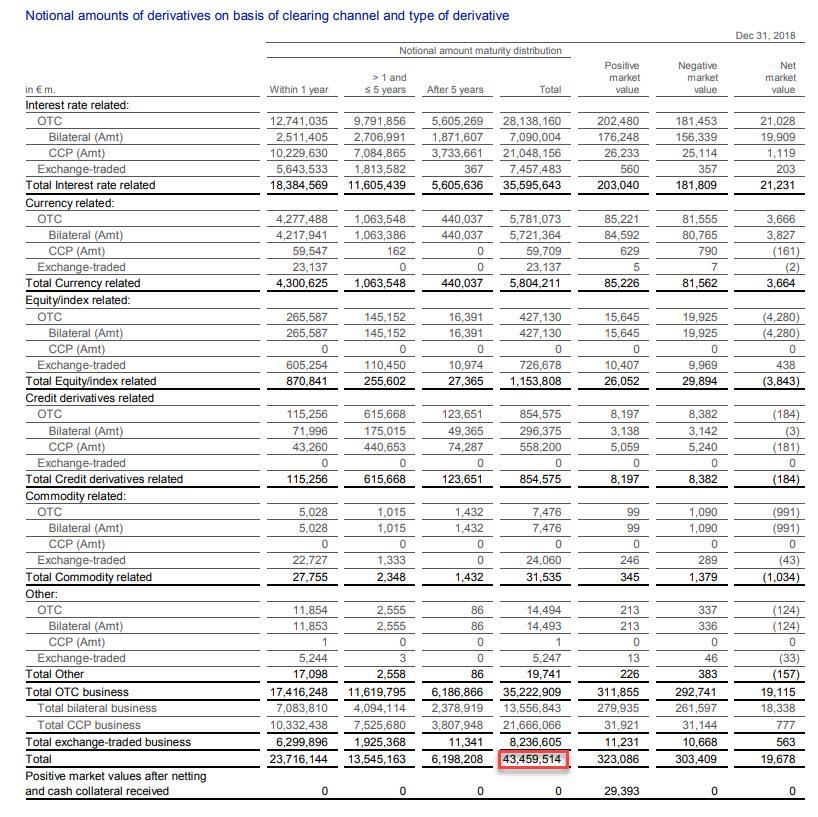
E con il collasso di Deutsche Bank, potrebbero essere necessarie molte altre allo stesso tempo. Secondo  Wall Street On Parade , la banca aveva 49 trilioni di dollari di esposizione a derivati ​​alla fine dello scorso anno ...
Nel corso del 2018, la Deutsche Bank in difficoltà - che ha ancora una vasta presenza di derivati ​​negli Stati Uniti come controparte di alcune delle maggiori banche di Wall Street - ha ridotto la sua esposizione ai derivati ​​da un nozionale di 48.266 migliaia di euro a un nozionale di 43.459 trilioni di euro (49 trilioni di dollari USA) secondo il suo rapporto annuale 2018. Un libro di derivati ​​di $ 49 trilioni nozionali colloca Deutsche Bank nella stessa lega delle società di partecipazione bancaria dei soci statunitensi JPMorgan Chase, Citigroup e Goldman Sachs, che hanno registrato rispettivamente $ 48 trilioni, $ 47 trilioni e $ 42 trilioni, alla fine di dicembre 2018 secondo l'Ufficio del controllore della valuta (OCC). (Vedi la Tabella 2 nell'Appendice a questo  link .)
Sì, il rischio di credito effettivo per Deutsche Bank è molto, molto inferiore al valore nozionale dei suoi contratti derivati, ma stiamo ancora parlando di un osceno ammontare di esposizione.
E questo è particolarmente vero se si considera lo stato del bilancio di Deutsche Bank. Secondo  Nasdaq.com , alla fine dello scorso anno la banca aveva un totale attivo di 1.541 trilioni di dollari e passività totali di 1.469 trilioni di dollari.
In altre parole, alla fine di dicembre non vi era molta equità e da allora le cose si sono deteriorate rapidamente. In effetti, è stato riferito che  un miliardo di dollari al giorno  viene estratto dalla banca a questo punto.
So che alla maggior parte degli americani non importa davvero se Deutsche Bank vive o muore, ma  come ha sottolineato il New York Post , il fallimento di Deutsche Bank potrebbe rapidamente diventare una grave crisi per l'intero sistema finanziario globale ...
Ma il fatto importante da ricordare è che Deutsche Bank ha negoziato questi derivati ​​con altre società finanziarie. Quindi, si tratterà di un'altra situazione Lehman Brothers in cui i problemi di una banca diventano problemi di altre banche?
Presta molta attenzione a questo.
Se la situazione sfugge di mano, la Federal Reserve e le altre banche centrali non avranno altra scelta che tagliare i tassi di interesse anche se non è la cosa migliore per le economie mondiali.
In particolare, alcune delle più grandi banche "troppo grandi per fallire" negli Stati Uniti sono "fortemente interconnesse finanziariamente" con Deutsche Bank. Quanto segue proviene da  Wall Street On Parade ...
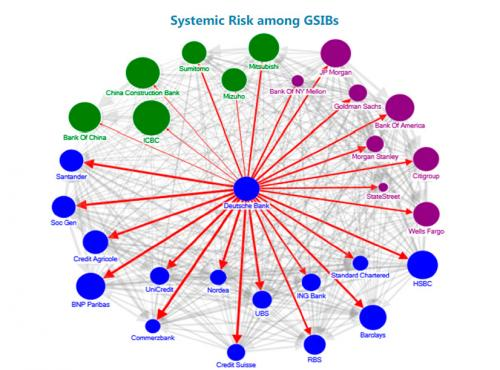
Sappiamo che i tentacoli sui derivati ​​di Deutsche Bank si estendono nella maggior parte delle principali banche di Wall Street. Secondo un  rapporto del 2016 del Fondo monetario internazionale (FMI), Deutsche Bank è fortemente interconnessa finanziariamente con JPMorgan Chase, Citigroup, Goldman Sachs, Morgan Stanley e Bank of America, nonché con altre mega banche in Europa. Il FMI ha concluso che Deutsche Bank rappresentava una maggiore minaccia alla stabilità finanziaria globale rispetto a qualsiasi altra banca a seguito di queste interconnessioni - e fu allora che la sua capitalizzazione di mercato era di decine di miliardi di dollari più grande di oggi.
Fino a quando queste mega banche non saranno distrutte, fino a quando la Fed non sarà sostituita da un regolatore competente e serio delle società di partecipazione bancaria, e fino a quando i derivati ​​non saranno limitati a quelli che negoziano in uno scambio trasparente, il prossimo epico crollo finanziario è solo uno scoppio della controparte.
Finché lo faccio, ho avvertito i miei lettori  di guardare il mercato globale dei derivati . Ha avuto un ruolo da protagonista durante l'ultima crisi finanziaria e avrà un ruolo da protagonista anche nel prossimo.
I problemi strutturali fondamentali che sono stati esposti nel 2008 e nel 2009 non sono mai stati risolti. In effetti, molti sosterrebbero che il sistema finanziario globale è ancora più vulnerabile oggi di quanto non fosse in quel periodo.
E ora sembra che il prossimo "momento di Lehman Brothers" potrebbe suonare proprio davanti ai nostri occhi.
Ora più che mai, tieni d'occhio Deutsche Bank, perché sembra che potrebbero essere i primi domino davvero grandi a cadere.