9 dicembre forconi: corsa agli sportelli
Visualizzazione post con etichetta corsa agli sportelli. Mostra tutti i post

domenica 21 luglio 2019

DEUTSCHE BANK: CORSA AGLI SPORTELLI – Nonostante l’aiutino BCE

I clienti della Deutsche Bank stanno ritirando $ 1 miliardo al giorno

IL RenTec di James Simons è l’hedge fund più performante del mondo – individua le tendenze (anche se sono lampanti) molto più avanti di quasi tutti gli altri, e sicuramente molto prima del consenso.
Con Deutsche Bank, quando come abbiamo riferito due settimane fa , il fondo quant ha ritirato i suoi soldi da Deutsche Bank a causa dell’aumento del rischio di controparte, pochi giorni prima della piena – e per molti, devastante – limite dello storico tedesco del prestatore la ristrutturazione è stata divulgata e si tradurrebbe in una banca radicalmente diversa da quella di Deutsche Bank (vedere ” La Deutsche Bank come non lo è più “).

(ORA)
tutti gli altri hanno deciso di tagliare il rischio di controparte con la banca con € 45 trilioni di derivati ​​e, secondo i clienti di Bloomberg Deutsche Bank, per lo più hedge fund, hanno avviato una “corsa AGLI  SPORTELLI” che è culminata con circa $ 1 miliardo al giorno.  Ritirato dalla banca .
E’  la versione moderna di questa “corsa agli sportelli”, dove non sono i depositanti ma le controparti che stanno tirando la loro esposizione liquida da DB sui timori, un’altra serratura in stile Lehman potrebbe congelare i loro fondi indefinitamente, Deutsche Bank sta valutando come trasferire alcuni € 150 miliardi ($ 168 miliardi) di saldi detenuti nella sua unità di prime-brokerage – insieme alla tecnologia e potenzialmente a centinaia di dipendenti – al colosso bancario francese BNP Paribas. Il resto su:

Deutsche Bank, quell’aiutino Bce da 2 miliardi per evitare l’aumento di capitale

Ecco come la Bce ha aiutato Deutsche Bank. Parola di Mediobanca

Commenti da twitter:
Alberto   Bagnai, il 15 luglio:
Come previsto, le regole per gli amici si interpretano. Avevate dubbi? La scusa è la solita…
Le regole si interpretano per gli amici, si applicano per i nemici e se ne fanno di nuove ad hoc per .  via 
  • Mi ricordo male io o la BCE aveva chiesto a MPS un aumento di capitale da 5 miliardi poi, una settimana dopo, “…mah, facciamo 8 miliardi”. Mi pare di scorgere un lievissimo uso di due pesi e due misure.
  • Mentre da noi hanno usato le tasse dei cittadini per salvare le banche e hanno permesso che si truffassero i piccoli risparmiatori
  • Vigilano sì, sugli interessi tedeschi (BCE)
  • Non fa una piega, se si applica il bispensiero Leuropeo: gli italiani non amano seguire le regole, pertanto è logico che le rispettino sempre. I tedeschi invece godono nel rispettarle sempre, per cui è logico che a loro le regole non si applichino mai.
  • Ulteriore, più raffinata, applicazione del bispensiero: l’Italia ha applicato le regole Leuropee come nessun altro, quindi le va intimato di continuo di rispettarle invece di fare la furba come al solito; la Germania non le ha seguite mai, quindi è seria e ligia alle regole. Fonte: qui

venerdì 7 dicembre 2018

L’ACCORDO BANCARIO FIRMATO ALL’ECOFIN NEL SILENZIO DI TRIA È UN’ALTRA MAZZATA AI CORRENTISTI


C’È UN PARTICOLARE DELL’INTESA CHE DOVREBBE DESTARE PARTICOLARE PREOCCUPAZIONE: È IL ‘MORATORIUM TOOL’, CHE CONSENTE AL REGOLATORE EUROPEO DI SOSPENDERE I PAGAMENTI DI UNA BANCA COLPITA DA PROCEDURA DI RISOLUZIONE 

COLPITI ANCHE I DEPOSITI INFERIORI AI 100MILA EURO

Antonio Grizzuti per “la Verità”

il bail in europeo cagata pazzescaIL BAIL IN EUROPEO CAGATA PAZZESCA
Un vecchio adagio recita che «il diavolo si nasconde nei dettagli». Ed è proprio ai piccoli particolari che occorre prestare attenzione, perché molto spesso celano conseguenze importanti. Pensiamo al bail in, la procedura di risoluzione della banche approvata dal Parlamento quasi in sordina nel maggio del 2014, quando al governo c' era Matteo Renzi. Due anni dopo, l' ex premier pianse lacrime di coccodrillo (il bail è «un disastro per la credibilità e la fiducia», ebbe a dire in un' intervista), ma ormai il latte era versato.

TRIA E MOSCOVICITRIA E MOSCOVICI
Durante l' ultima riunione dell' Ecofin, svoltasi martedì a Bruxelles, sono stati compiuti dei «significativi passi in avanti verso l' unione bancaria», come ha affermato Hartwig Löger, ministro delle finanze dell' Austria e attuale presidente dell' Ecofin. Il pacchetto licenziato dai ministri dell' Economia, come peraltro largamente previsto, è totalmente sbilanciato sul piano della riduzione dei rischi, più che sulla loro condivisione.

Un orientamento caro ai Paesi nordici, Germania in testa. Questi Stati, infatti, prima di esporsi ai pericoli derivanti dalla convivenza con altri partner ad alto rischio di azzardo morale (Italia, Grecia e Portogallo, tanto per citarne tre a caso), vogliono cautelarsi acquisendo più garanzie possibili(IN REALTA' E' L'ESATTO CONTRARIO, VISTO L'ENORME ECCESSO DI CONTRATTI DERIVATI-SPAZZATURA DI CUI SONO IMBOTTITE LE BANCHE DEL NORD EUROPA!). Una sorta di contratto prematrimoniale, nel quale uno dei contraenti non si decide a fare il grande passo senza che la controparte fornisca la certezza di essere immune da rischi di cadute finanziarie.

banca centrale europeaBANCA CENTRALE EUROPEA
Lo diciamo chiaro e tondo per i pochi che si erano ancora illusi: nell' Europa di oggi c' è molto spazio per le regole (spesso astruse e di difficile applicazione, che servono a dar sopravvivere dei sistemi bancari completamente falliti quali quelli francesi e tedeschi), ma ben poco per la solidarietà. La pia illusione è che, a seguito dell' entrata in vigore di norme ancora più stringenti sul rischio, i «falchi» finalmente si decidano a dare il loro benestare allo schema europeo di assicurazione dei depositi (Edis), l' altro pilastro dell' unione bancaria. Contro questa visione, nel maggio scorso, si era schierato piuttosto duramente il nostro esecutivo.

EURO CRACEURO CRAC
Fonti del Mef, a margine dell' Ecofin svoltosi in quel periodo, avevano espresso insofferenza per tutti quegli anni spesi a elaborare «numerose misure per ridurre il rischio mentre non sono stati mossi passi sufficienti per condividerlo». Stavolta, invece, dalle parti di Via XX Settembre regna il totale silenzio. Eppure all' interno dell' accordo siglato questa settimana dai colleghi di Giovanni Tria c' è un aspetto dell' intesa che dovrebbe destare particolare preoccupazione. Si tratta del cosiddetto moratorium tool, vale a dire quella misura che consente al regolatore europeo di sospendere i pagamenti da parte di una banca quando questa è colpita da una procedura di risoluzione (ovvero il bail in).

banca centrale europeaBANCA CENTRALE EUROPEA
I lettori più attenti della Verità ricorderanno che abbiamo già trattato questo argomento più di un anno fa. A novembre del 2017, infatti, a seguito di richiesta della Consiglio europeo e del Parlamento, la Banca centrale europea pubblicò un parere sulle proposte di riforma della normativa che regola il bail in. Proviamo a immaginarci l' eventualità nella quale una banca finisce nel mirino del regolatore. Nel concreto, è molto probabile che a seguito di ripetuti crolli sui mercati azionari oppure di indiscrezioni trapelate a mezzo stampa, scatti il cosiddetto bank run, cioè la corsa agli sportelli da parte dei correntisti allo scopo di salvare i propri risparmi.

Italia CracITALIA CRAC
Una situazione dalla quale la liquidità di un istituto può risultare fortemente compromessa. È per questo motivo che, in quell' occasione, Francoforte si era raccomandata di introdurre una finestra temporale utile a «prevenire il grave deterioramento del bilancio di un istituto di credito». Ecco dunque spiegata la ratio del moratorium tool, un periodo di tempo seppur breve (2 giorni) durante il quale il regolatore si arroga il «superpotere» di ridurre al minimo i prelievi dallo sportello o al bancomat.

C' è di più: fino a oggi, la procedura di risoluzione ha escluso da ogni intervento i correntisti che risultano titolari di rapporti con saldo inferiore ai 100.000 euro. La Bce, tuttavia, in fase consultiva ha suggerito di considerare nella moratoria anche i depositi cosiddetti «garantiti», un' indicazione poi recepita dal Parlamento europeo lo scorso giugno proprio durante la discussione per la modifica del bail in.

BANCHEBANCHE
Tra i documenti pubblicati a margine dell' Ecofin di martedì scorso, non risulta disponibile il testo finale della bozza, che dovrà passare il vaglio di Consiglio e Parlamento. Tutto fa pensare, però, che da questo vero e proprio «pre bail in» non rimarranno esclusi i conti che sulla carta dovrebbero invece essere oggetto di tutela.

Se da un lato è comprensibile che il nostro governo si trovi in una fase nella quale la priorità è smorzare i toni con le istituzioni europee, d' altro canto il silenzio su questa faccenda non fa ben sperare. Proprio come avvenuto con la liquidazione delle quattro banche a novembre del 2016, a rimetterci in futuro potrebbero essere ancora una volta i risparmiatori.

Fonte: qui

mercoledì 17 ottobre 2018

Le sofferenze delle banche italiane cominciano dai Btp

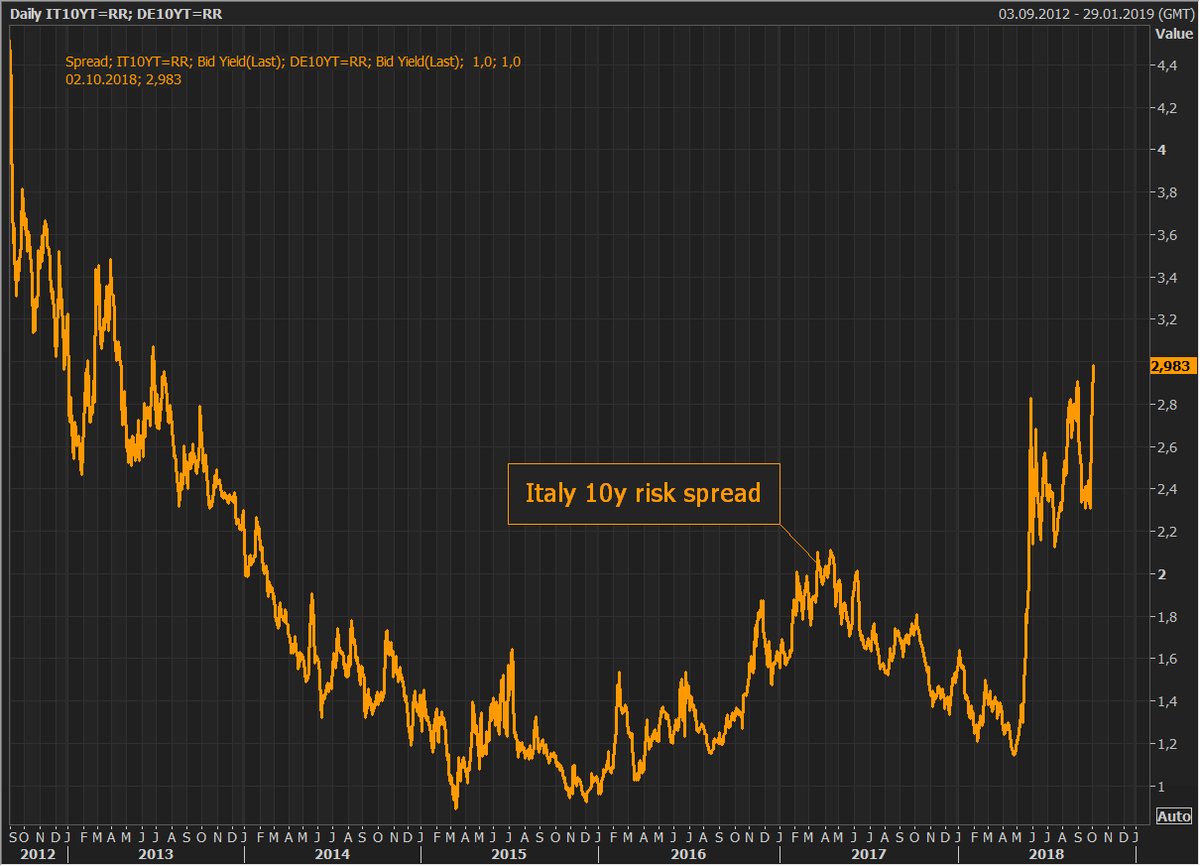
Chi si domanda perché mai le banche italiane (ma anche le assicurazioni) guardino febbrilmente all’aumento degli spread dei nostri titoli di stato rispetto al Bund tedesco deve tenere a mente un paio di cose che sono successe negli ultimi sei mesi: lo spread è costantemente cresciuto, e lo consistenze dei titoli pubblici nelle nostre banche pure. Ecco cosa è successo lato spread.
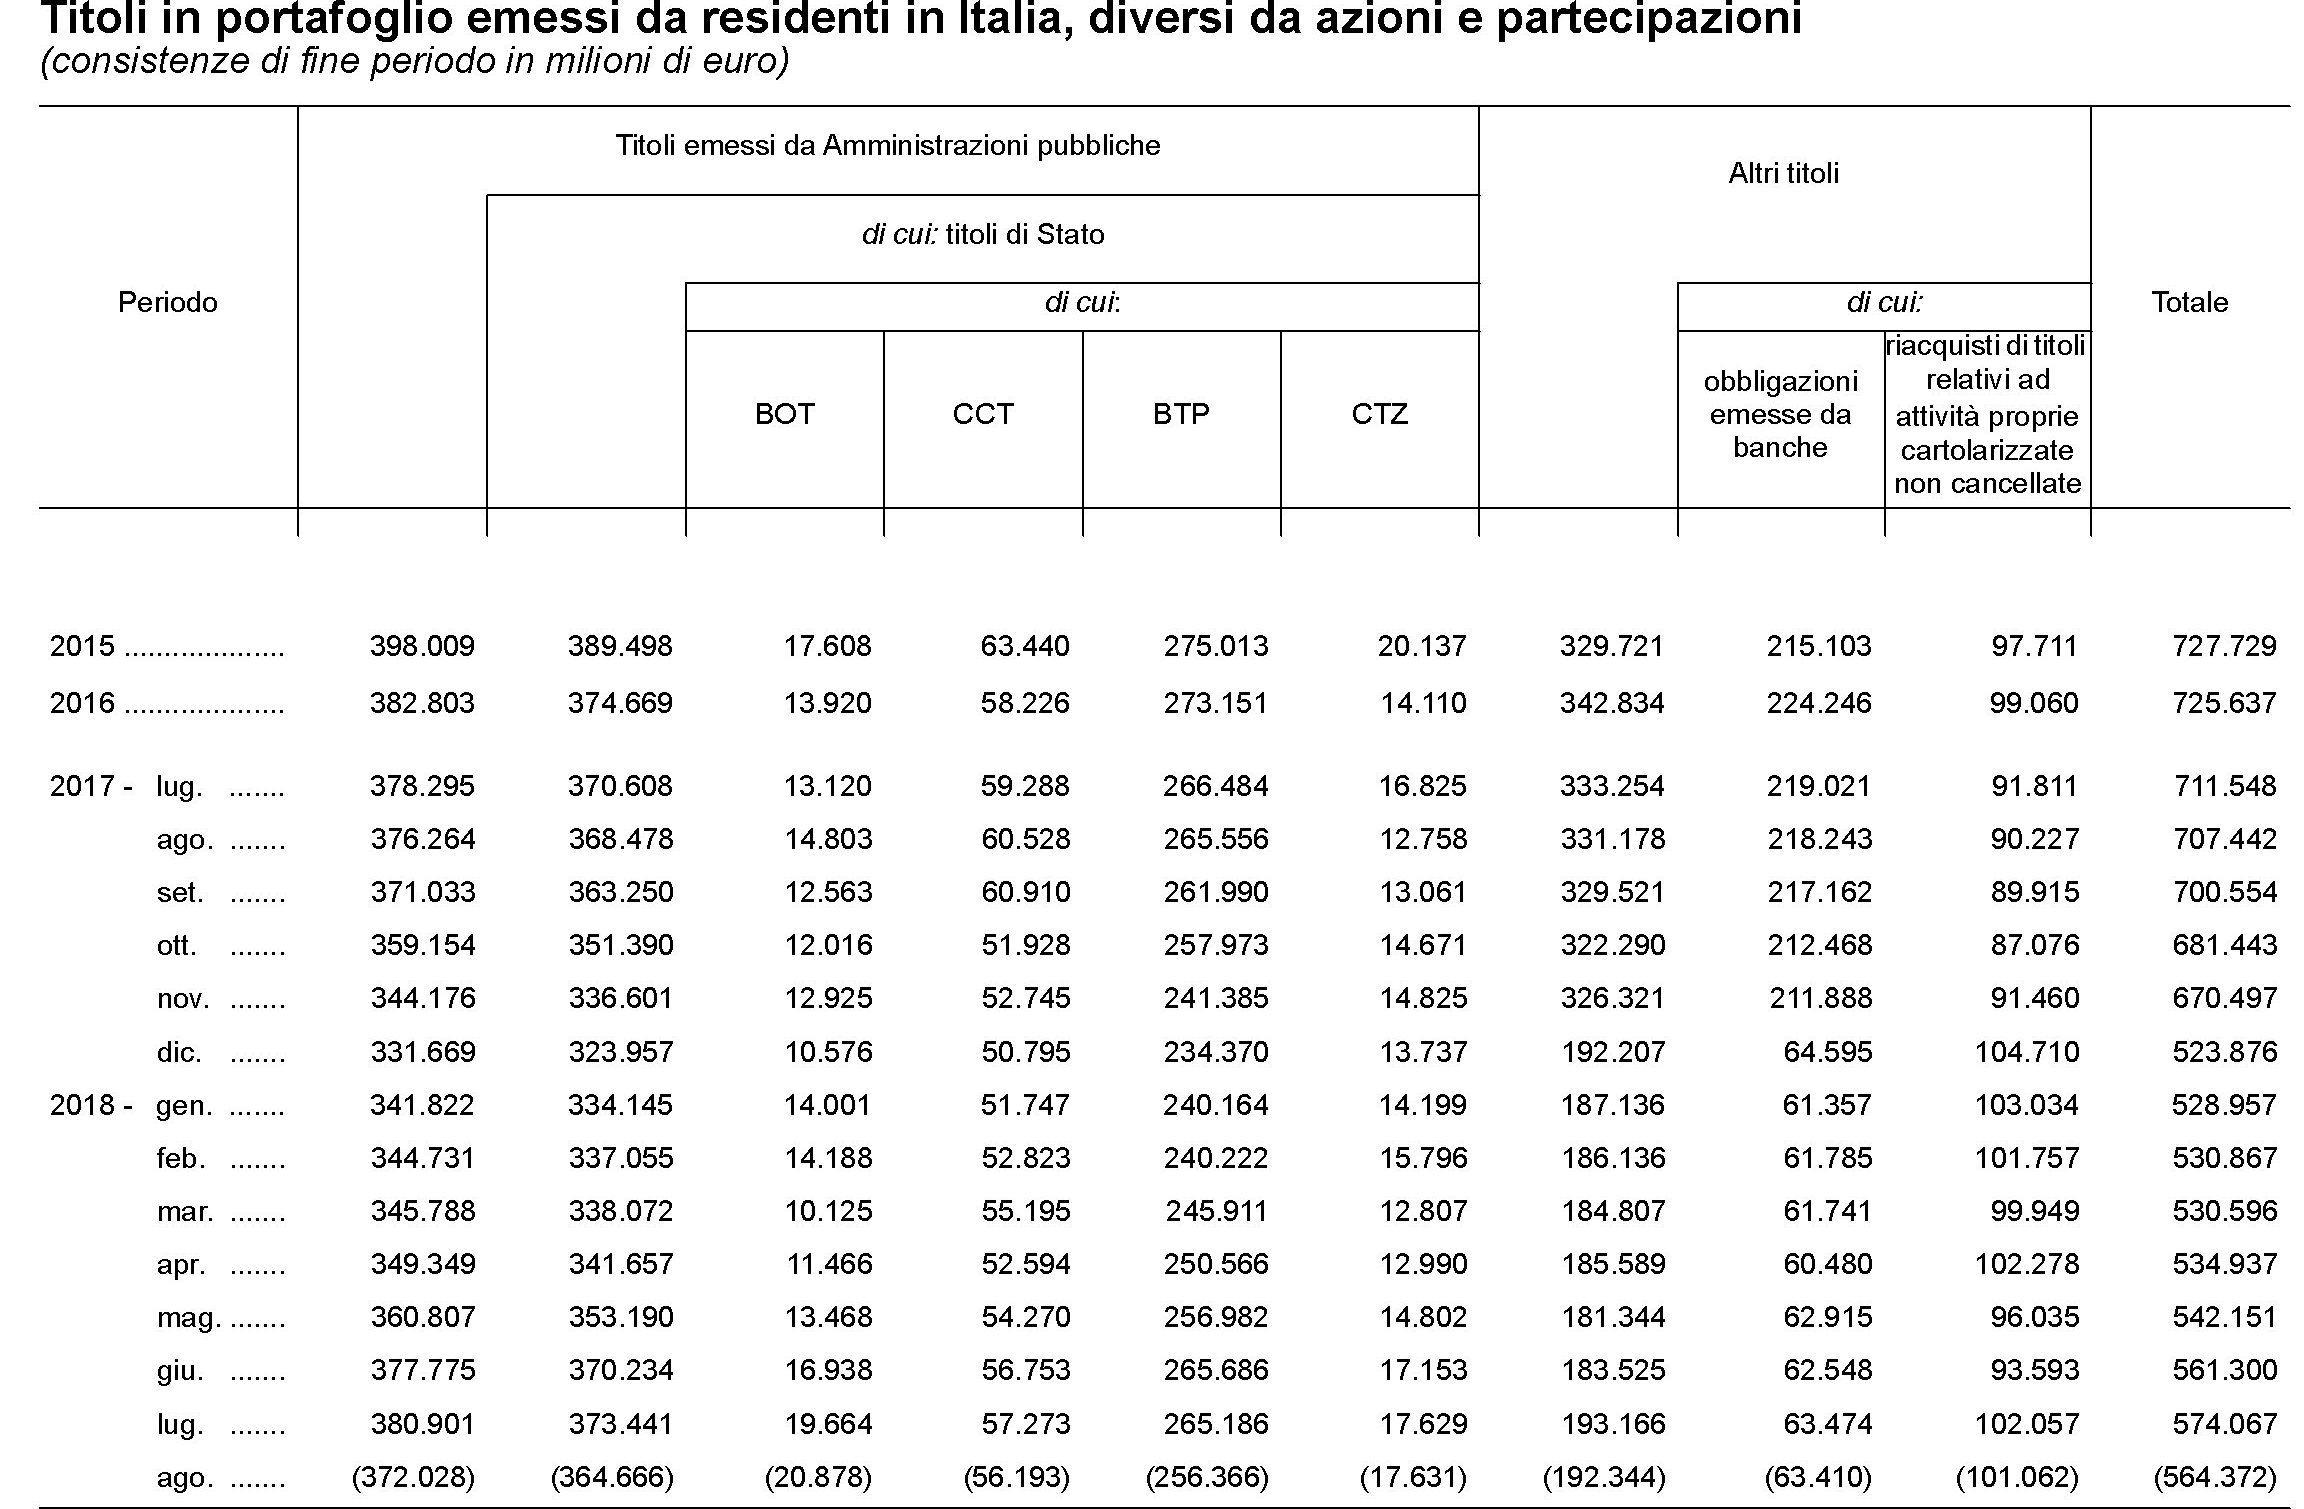
Stavamo intorno a 120 punti a fine aprile, e abbiamo toccato i 315 il 9 ottobre. Quasi 200 punti in più. Possiamo stimare, moltiplicando 200 punti base per la durata media del nostro debito che è di circa 7 anni, che il valore teorico dei Btp italiani sia diminuito mediamente di circa il 14%. Quindi anche di quelli in pancia alle banche. A proposito, andiamo a vedere le ultime consistenze dall’ultimo bollettino statistico della Banca d’Italia.
Come si può vedere ad aprile le consistenze di titoli pubblici ad aprile erano pari a 341 miliardi di euro circa, 250 dei quali erano Btp. Le consistenze aumentano gradualmente nel mese di maggio in poi, arrivando a 373 miliardi a fine luglio. Tale aumento di consistenze, a fronte di un aumento dello spread, che ha diminuito il valore dello stock esistente, può spiegarsi solo a fronte di maggiori acquisti. Ossia le banche hanno comprato titoli pubblici, malgrado le perdite sullo stock provocate dall’aumento dello spread. Il calo di agosto delle consistenze, diminuite a 364 miliardi, può spiegarsi o con la decisione delle banche di vendere titoli, o di smettere di comprarne, o con una erosione del valore dello stock. Probabilmente le tre cose sono accadute insieme. Rimane il fatto che la prima fonte di sofferenza per le banche italiane negli ultimi sei mesi non è stato il debito delle imprese. E’ stato il Btp.
Fonte: qui

BANCHE ITALIANE in TILT. Cosa succede e chi è a rischio?

I supervisori europei stanno monitorando la liquidità delle banche italiane “con molta preoccupazione”


Con i rendimenti dei titoli di stato italiani che negli ultimi mesi sono arrivati ai massimi livelli in oltre 4 anni, il settore che è stato il più colpito è stato quello bancario, il quale ha perso un terzo del suo valore di mercato nei sei mesi successivi al picco di aprile.


Mentre i rendimenti più elevati tendono ad essere positivi per le banche locali, le quali possono guadagnare un profitto maggiore sul margine d'interesse netto, l'Italia negli ultimi anni è stata un caso emblematico in cui le cose sono andate "alla rovescia", in gran parte a causa delle massicce riserve di debito sovrano italiano nelle banche nazionali.

E, come ha scritto di recente Bloomberg, mentre i bilanci delle banche italiane sono molto migliorati dalla crisi del debito sovrano nel 2011, le banche hanno utilizzato gran parte dei fondi successivamente iniettati dalla Banca Centrale Europea per acquistare ancora più debito sovrano.

Come mostrato di seguito, le istituzioni finanziarie del Paese detengono di gran lunga il maggior numero di obbligazioni statali tra i creditori in Europa. In particolare, secondo i dati della BCE, le banche italiane detengono circa €375 miliardi di obbligazioni nazionali (o il 10% dei loro attivi) e l'impennata dei rendimenti, danneggiando il valore di tali possedimenti, erode i loro livelli di capitale rendendole particolarmente vulnerabili ad ulteriori aumenti.


Ciò significa che quando i prezzi dei titoli italiani crollano, come stanno facendo ora, ciò porta alla sottocapitalizzazione delle banche e, se il calo dei prezzi è abbastanza ampio, potrebbe addirittura portare all'insolvenza bancaria.

Di qui l'aumento dei prezzi delle azioni e l'aumento dei CDS al crescere delle probabilità di default.


Commentando questo problema strutturale che affligge le banche italiane, Luigi Zingales, professore di finanza presso la School of Business dell'Università di Chicago, ha dichiarato a fine settembre che "l'Italia si trova di fronte ad un circolo vizioso che può portare ad una crisi simile a quella del 2011". Peggio ancora, Zingales ha avvertito che "dal 2011 non è cambiato nulla a livello europeo" aggiungendo che "senza il completamento delle misure bancarie e di sostegno, l'Italia rischia una spirale negativa come accaduto nel 2011. L'incertezza sta facendo salire gli spread delle obbligazioni, influenzando così i bilanci delle banche ed il loro costo di finanziamento, e in ultima analisi la loro capacità di dare credito".

Ecco che ritorna la proverbiale spirale distruttiva.

Ora sembra che l'Europa stessa stia cominciando ad essere preoccupata perché, secondo la Reuters, le autorità europee di vigilanza bancaria hanno intensificato il monitoraggio dei livelli di liquidità delle banche italiane a causa delle turbolenze nei mercati dei giorni scorsi, cosa che ha provocato un forte aumento dei rendimenti dei titoli di stato del Paese.

E visto che l'Italia è l'unica nazione che, dopo la Grecia, corre il rischio più alto di una corsa agli sportelli bancarie, l'ultima cosa che l'UE vuole (o la BCE può permettersi) è innescare un panico bancario con la notizia che le banche ora sono "intensamente monitorate", così la Reuters ha citato una fonte europea di alto livello la quale ha affermato che "non c'è motivo di allarmarsi".

Naturalmente l'alternativa vuole che ci sia ragione di allarmarsi, e si formerebbero improvvisamente file per ritirare i propri depositi e risparmi e poi parcheggiarli in un qualche posto molto più sicuro.

Secondo la Reuters, il monitoraggio UE riguarda sia i depositi dei clienti sia il mercato interbancario, utilizzato dalle banche per prestarsi denaro reciprocamente senza richiedere garanzie collaterali, ha detto la fonte, aggiungendo che non c'è "nessun segnale di allarme".

Inoltre l'ampia liquidità fornita dalla BCE durante anni di politica monetaria ultraespansionistica sta proteggendo il mercato interbancario da qualsiasi tensione, hanno detto i trader di Milano.

Ancora più importante, le banche italiane non hanno visto alcuna fuga di depositi nonostante le recenti turbolenze sui mercati ed i prezzi delle banche in ribasso: a luglio i depositi nelle banche italiane erano a €2,390 miliardi, in calo da €2,410 miliardi a giugno.

Questo potrebbe cambiare presto se l'UE continuerà a scavare, spingendo la popolazione locale a chiedersi perché Bruxelles è così nervosa.

Nel frattempo l'Italia continua la disputa con l'UE sul suo bilancio, lo spread del debito sovrano continua a salire e gli analisti di Credit Suisse avvertono che uno spread superiore a 400 punti base non sarebbe sostenibile per le banche italiane.Secondo le stime, un ampliamento di 200 punti base a partire da fine giugno ridurrebbe in media il coefficiente patrimoniale dei creditori italiani di 66 punti base. E questo potrebbe innescare la necessità di un aumento di capitale, hanno detto gli analisti, incluso Carlo Tommaselli.


Per ora, il motivo principale per cui i depositanti locali sono rimasti ottimisti malgrado il calo dei prezzi delle azioni e l'accelerazione del declino della capitalizzazione, è che molti confidano che il capo della BCE, Mario Draghi, non permetterà mai che le banche italiane falliscano. Ma alla luce dell'attuale governo populista, può essere un'ipotesi ottimistica: dopo tutto, quale modo migliore per impartire al nuovo governo di coalizione una lezione se non lasciare che i rendimenti salgano ancora più in alto e mandino in bancarotta una o più banche, concentrando la rabbia pubblica sul governo Di Maio-Salvini?

Per ora la BCE si è rifiutata di giocare questo asso nella manica, anche se a giudicare dall'impennata dei rendimenti, non è intervenuta neanche con acquisti aggressivi. In agosto, Goldman Sachs ha sottolineato che le banche italiane spesso forniscono una fonte costante di domanda nei momenti di crisi, ma che il crescente rischio politico ed i cambiamenti normativi potrebbero renderle più riluttanti ad intervenire.

E la ragione principale di ciò è che, dopo 3 anni, il Q€ della BCE sta finalmente giungendo al termine.


Questo è il motivo per cui mentre gli ispettori dell'UE ritengono che non ci sia "nulla per cui allarmarsi", potrebbero voler vigilare attentamente per i prossimi 3 mesi, sempre più vicini al giorno in cui la BCE non monetizzerà più il debito italiano e non supporterà più le banche italiane. Non saremmo sorpresi se, pochi giorni prima della suddetta scadenza, inizieranno a formarsi le temute file di depositanti davanti le banche...


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/
BANCHE ITALIANE in TILT. Cosa succede e chi è a rischio?