9 dicembre forconi: nazionalizzazione
Visualizzazione post con etichetta nazionalizzazione. Mostra tutti i post

mercoledì 14 agosto 2019

Le banche cinesi non si fidano più l'una dell'altra mentre i tassi di rimborso salgono alle stelle


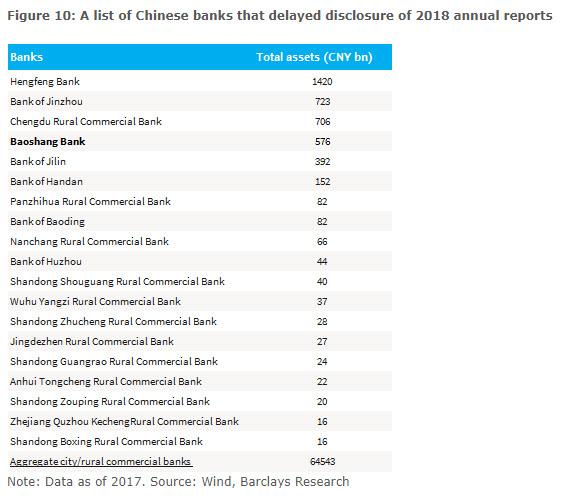
Per coloro che si sono annoiati della guerra commerciale USA-Cina in corso, la cui escalation è stata evidente a tutti tranne agli algoritmi BTFD più stupidi, la più grande notizia della scorsa settimana è stata che l'ennesima banca cinese è stata salvata dal governo cinese- la terza in negli ultimi tre mesi - e una sostanziale a questo: con oltre 1,4 trilioni di yuan di attività ($ 200BN), la nazionalizzazione di Hang Feng Bank era certamente abbastanza grande da intaccare il sistema finanziario cinese e il Fondo sovrano cinese, che estrasse la cannuccia e gli fu detto di salvare la tormentata banca cinese ( altro qui ).
Il salvataggio di Hang Feng ha seguito quelli di Baoshang e Bank of Jinzhou, il che significa che 3 delle prime 4 banche più in difficoltà sono state o nazionalizzate da una SOE o sequestrate dal governo , che è effettivamente la stessa cosa.
Naturalmente, per i lettori regolari questo sviluppo non è stato sorprendente, soprattutto dopo il nostro post a metà luglio, quando abbiamo visto il sistema bancario cinese $ 40 trilioni avvicinarsi al suo incontro più vicino con il proverbiale "momento Lehman", quando inspiegabilmente il tasso di pronti contro termine a quattro giorni sui titoli di Stato cinesi (vale a dire, il costo per gli investitori di impegnare le loro disponibilità in titoli di Stato cinesi per finanziamenti a breve termine) sullo scambio di Shanghai è aumentato brevemente al 1.000% delle negoziazioni pomeridiane .


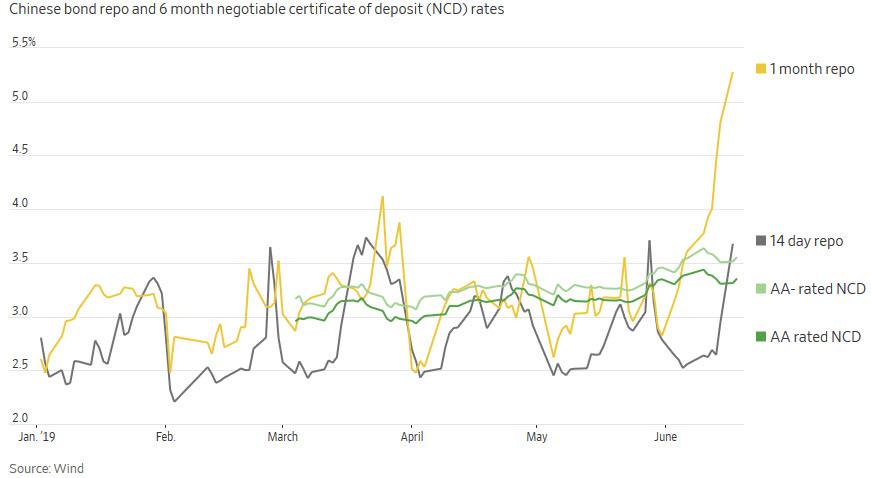
Mentre alcuni hanno attribuito l'impennata a un dito grasso, erano già presenti segni molto più inquietanti, e in seguito al fallimento di Baoshang, che ha fatto crollare i titoli bancari cinesi, i tassi di indebitamento medi ponderati un giorno e sette giorni erano rimasti bassi grazie a enormi iniezioni di liquidità da parte della banca centrale - come lo yuan di 250BN che abbiamo descritto a maggio  - i tenori più lunghi come il pronti contro termine di 1 mese sono marcatamente aumentati.
E ora, nientemeno che Goldman sottolinea che qualcosa si sta chiaramente rompendo nel sistema bancario cinese mentre uno dopo l'altro cade il domino di una piccola banca e, dopo l'acquisizione della Baoshang Bank a fine maggio, i prestatori interbancari sono diventati più cauti verso il rischio di credito dei più piccoli e istituzioni finanziarie più deboli.
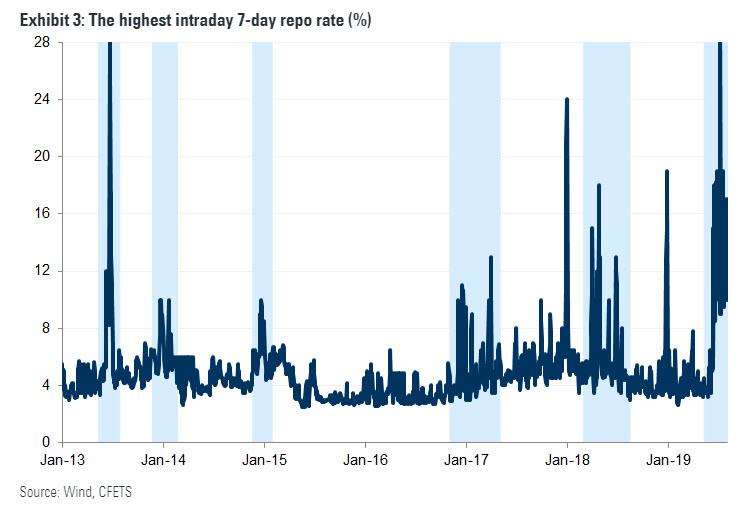
Il risultato: un sistema bancario cinese in cui le banche hanno perso fiducia l'una nell'altra, si è manifestato in una liquidità molto più stretta nel mercato interbancario, con i più alti tassi di pronti contro termine infragiornalieri a 7 giorni che sono rimasti superiori all'8% nell'ultimo mese mentre le domande turbinano sul fattibilità della garanzia sottostante . In effetti, come mostrato nella tabella qui sotto, il congelamento dei finanziamenti striscianti tra le banche cinesi è ora ancora peggio rispetto allo storico episodio dell'estate del 2013, quando a seguito di una aggressiva accelerazione della campagna di riduzione dell'indebitamento di Pechino, i tassi di pronti contro termine sono esplosi al punto che le banche ha effettivamente smesso di interagire tra loro.
Come osserva Goldman, "i picchi sostenuti nei tassi di pronti contro termine infragiornalieri suggeriscono che alcune banche sono ancora sotto pressione e devono pagare costi più elevati per ottenere finanziamenti nel mercato interbancario. Sono state prese alcune misure per alleviare le preoccupazioni in merito al rischio di credito a minori banche, compresa la recente iniezione di capitale proprio nella Bank of Jinzhou da parte della ICBC Financial Asset Investment Company e della China Cinda Asset Management. "
Tuttavia, come conclude la banca, "ci vorrà più tempo prima che le condizioni del mercato si normalizzino". Nel frattempo, se più banche dell'elenco sopra, o peggio, banche più grandi, finiscono per fallire - e finora ci sono tutte le indicazioni che il processo sta solo peggiorando - il congelamento dei finanziamenti cinesi potrebbe diventare così grande che l'evento più temuto alla fine potrebbe prendere luogo: una banca gestita tra le più grandi banche statali cinesi, che come promemoria sono anche le più grandi al mondo.

The 4 largest banks in the world are Chinese:


1. ICBC: $4TN
2. China Construction: $3.4TN
3. Agri Bank of China: $3.3TN
4. Bank of China: $3.1TN


Now that we know China's response, it's time for the US counter-retaliation.


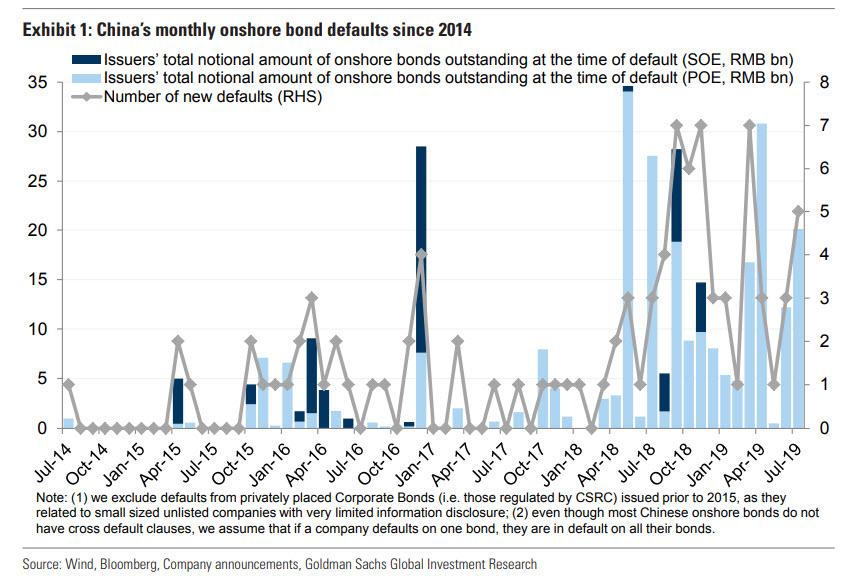
Un'ultima, seppure chiave, osservazione: non sono solo le banche cinesi a essere in pericolo di finanziamento, le società cinesi sono in prima linea e, come sottolinea Goldman nello stesso rapporto, il ritmo delle inadempienze obbligazionarie onshore in Cina non mostra segnali di rallentare. Secondo le stime della banca, nel mese di luglio sono stati registrati cinque nuovi valori predefiniti, portando il numero totale di nuovi valori predefiniti quest'anno a 23 (Allegato 1), rispetto ai 38 nuovi valori predefiniti verificatisi nel 2018. Questi 23 emittenti avevano in essere 90,5 miliardi di RMB di obbligazioni terrestri in circolazione al momento del default, pari allo 0,5% di tutte le obbligazioni societarie onshore in circolazione all'inizio del 2019.Tuttavia, tutti i valori predefiniti finora quest'anno provengono da imprese private (POE) e 90,5 miliardi di RMB di obbligazioni onshore in circolazione al momento del default equivalgono al 3,5% di tutte le obbligazioni POE in circolazione all'inizio di quest'anno. Per noi, l'elevato livello di insolvenze continua a incidere sul credito più debole, poiché l'emissione netta di obbligazioni con rating AA o inferiore è diventata negativa a luglio.
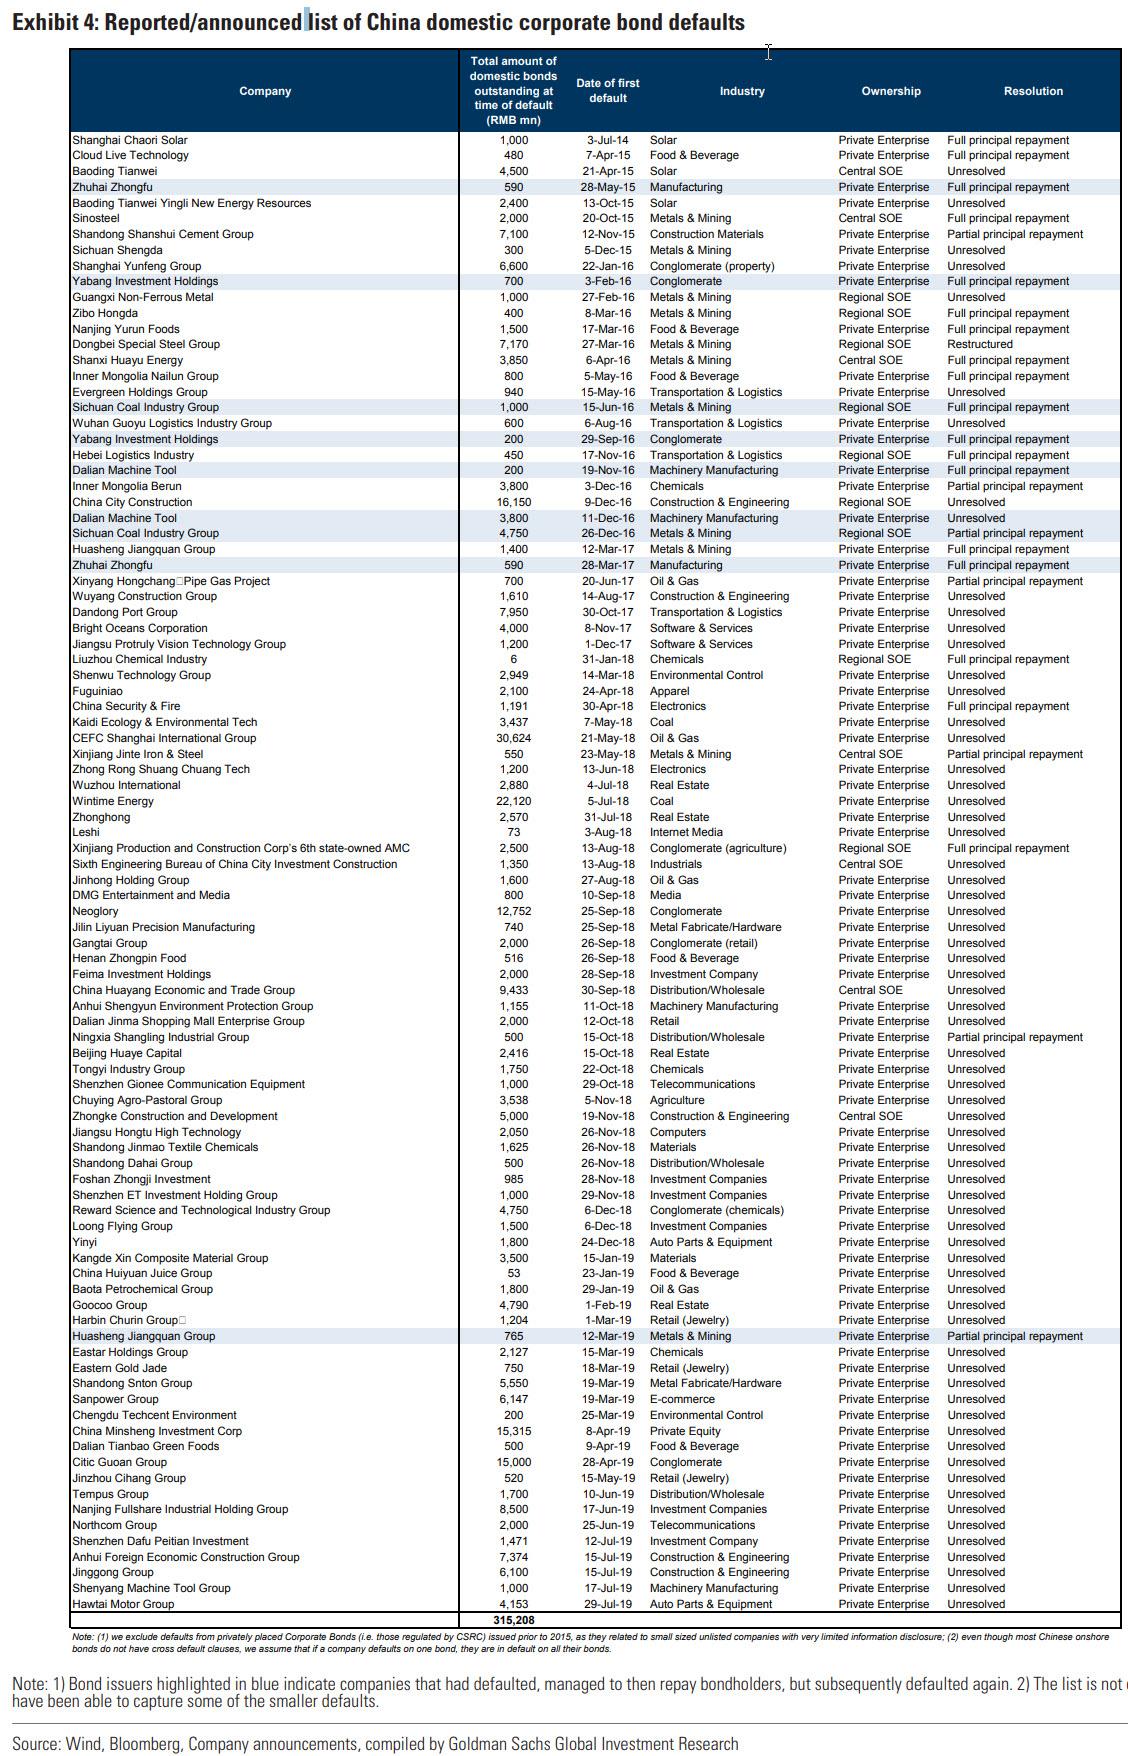
Per i curiosi, di seguito è riportato un elenco completo, se non completo, di società cinesi inadempienti dal 2014, quando la Cina ha iniziato a consentire alle società di fallire (le società più piccole sono state omesse). Fonte: qui

venerdì 30 marzo 2018

TUTTE LE VERITÀ NON DETTE SUL MONTE DEI PASCHI DI STATO

LE CASSE PUBBLICHE HANNO PERSO 3 MILIARDI DI VALORE DA QUANDO MPS È TORNATA IN BORSA 

L’ECONOMISTA SEMINERIO: ‘SOFFERENZE, PAURA DI INTERVENTO BCE, SCOMMESSE DEGLI INVESTITORI, INSTABILITA' POLITICA, CAUSE PER 836 MILIONI...ECCO COSA ANDAVA FATTO, SUBITO, CON LA BANCA''

IERI MPS: CONTINUA LA DISCESA IN BORSA (-3%), STATO PERDE 3,4 MLD
 (ANSA) - Banca Mps ha chiuso la prima seduta di Borsa della settimana in perdita del 3% a 2,6 euro, dopo essere stata anche sospesa al ribasso. Venerdì il titolo aveva guadagnato l'1,1%, interrompendo una serie negativa di 12 giornate consecutive in rosso. La quota del ministero dell'Economia, che controlla Mps con il 68% del capitale, vale ora 3 miliardi in meno dei 5,4 miliardi investiti dallo Stato per salvare la banca.

Dal suo ritorno in Piazza Affari, il 25 ottobre, quando chiuse a 4,55 euro, in Borsa Mps ha perso oltre il 40%. Molti osservatori ritengono che sia auspicabile un consolidamento del sistema bancario italiano, che potrebbe concretizzarsi con una serie di aggregazioni. Uno scenario che vedrebbe il Monte fra i protagonisti. Nei giorni scorsi Ubi ha comunque smentito che il consiglio di gestione abbia discusso una operazione straordinaria riguardante Mps.


2. OGGI: BORSA MILANO CORRE (+1,5%) MA MPS CALA ANCORA
MARCO MORELLIMARCO MORELLI
 (ANSA) - Borse europee in deciso rialzo a metà giornata in scia all'allentamento delle tensioni commerciali tra Usa e Cina, che già ha fatto correre Wall Street e i listini asiatici. Francoforte avanza del 2%, Londra dell'1,9%, Parigi dell'1,5%, al pari di Milano. Il dollaro si rafforza sull'euro (che cede lo 0,2% a 1,2415 sul mercato di Londra). Poco mossi i titoli di Stato dopo l'asta dei bot, andata a segno con tassi in calo e domanda in crescita. Il rendimento del btp cede un paio di punti base all'1,88%.

A Piazza Affari corrono Unieuro (+6,5%) e Amplifon (4,5%) dopo i conti, Tiscali (+6,2%) in scia al mandato conferito a Mediobanca per analizzare opzioni strategiche. Sul Ftse Mib maglia rosa è Exor (+3,72%) in scia ai conti 2017, davanti a Buzzi (+3,28%), Stm (+3,2%), Ferrari (2,9%), Leonardo (+2,8%) e Fca (+2,5%). Deboli solo le utility Snam (-0,1%) e Terna (-0,9%) mentre gira in negativo Mps (-0,96%). Nel pomeriggio attesi dagli Usa dati su fiducia consumatori, scorte di petrolio e prezzi delle case.


3. MPS, TUTTE LE VERITÀ NON DETTE SUL MONTE DEI PASCHI DI STATO

GENTILONI PADOANGENTILONI PADOAN
Il commento di Mario Seminerio, curatore del blog Phastidio.net, sulle ragioni dei capitomboli del titolo Mps in Borsa e sul reale stato di salute della banca ora controllata dal Tesoro, estratto di un articolo più ampio pubblicato su Phastidio.net la settimana scorsa

Le quotazioni dell’azione di Banca Monte dei Paschi sono in continua discesa, che ha di recente preso velocità. Mentre ci si interroga sulle cause del ribasso, cresce lo strepito scandalizzato degli urlatori professionali. Che tuttavia spesso coincidono con le figure che hanno sostenuto l’attuale assetto proprietario della banca.

La capitalizzazione di borsa è di circa [2,5] miliardi di euro. Quali le cause di questa ennesima operazione-altoforno? Non c’è scarsità di motivazioni: dai timori sull’implementazione del piano industriale, a quelli che vedono la Bce pronta a chiedere temibili “tagli lineari” in caso di ritardo sulla tabella di marcia del rilancio (che finirebbero ad avvitare la situazione, probabilmente), a scommesse di grandi fondi internazionali contro la banca-bersaglio di un paese privo di governo e che rischia di restare tale ancora a lungo oppure di vedere l’ascesa di forze sfasciste dei conti pubblici, sino alla sottovalutazione delle reali condizioni dei crediti deteriorati, ed alla loro migrazione a sofferenze anziché al rientro tra i crediti in bonis, c’è solo l’imbarazzo della scelta.
renzi padoanRENZI PADOAN

Il fatto che contro la banca siano state sinora promosse azioni legali per un petitum di 836 milioni a fronte di accantonamenti a rischi per 260 milioni è solo un dettaglio del quadro d’insieme.

Quello che resta oggettivo, è che la banca è oggi del Tesoro, cioè dei contribuenti italiani, al 68%, e questo è l’esito che ci è stato consegnato dalla cocciutaggine del precedente esecutivo a voler evitare la risoluzione della banca e degli strumenti finanziari passibili di essere azzerati per conseguire il riequilibrio. Si è battuta la strada della rilevanza sistemica e della ricapitalizzazione precauzionale, mettendo in rampa di lancio una cartolarizzazione-monstre da 28 miliardi di euro, assistita dalla garanzia pubblica delle Gacs, per “ripulire” la banca dalle sofferenze conclamate, ed ora potremmo scoprire che “c’è dell’altro”.

Sulle Gacs, peraltro, per come è stato strutturato lo strumento (col pieno avallo di Bruxelles e di Margrethe Vestager) c’è il rischio che tra qualche anno vedremo riaffiorare delle perdite che finiranno sul groppone dei contribuenti italiani, ma chi vuol esser lieto sia, eccetera.
MARIO SEMINERIOMARIO SEMINERIO

Quale è il punto, della vicenda MPS, ormai sempre più “alitalizzata”? Che i soggetti che oggi strepitano contro Padoan ed i governi Renzi-Gentiloni per la loro decisione di perseguire ad ogni costo la nazionalizzazione “temporanea” del Monte, sono gli stessi che ieri l’altro sbraitavano chiedendo a pieni polmoni la nazionalizzazione della banca, cioè lo stesso esito che abbiamo oggi sotto gli occhi, e che ieri si pavoneggiavano ritenendo che la storia avesse loro dato ragione, con l’immancabile giaculatoria del “chiedeteci scusa”.

Ma poiché gli italiani sono ormai pavlovianamente abituati a urlare “ladri, ladri!” ad ogni colpo di fischietto social, l’incoerenza non sarà notata, e proseguirà la maramalda colpevolizzazione degli uomini morti che sono usciti a pezzi dalle ultime elezioni. Stendiamo un velo pietoso su quella stessa ignoranza discernitiva che porta i grillini a credere che azioni di responsabilità contro i manager porterebbero a colmare i buchi delle sofferenze. A quello proprio non ci arrivano, e con loro moltissimi italiani, che tuttavia almeno hanno l’attenuante della buona fede e della incompetenza specifica.

VIOLA MPSVIOLA MPS
Noi attendiamo di sapere qualcosa di più su questo rubinetto aperto che sta abbattendo la capitalizzazione del Monte, ma voi fate un favore: prendete nota dell’antico ed immortale proverbio che recita “attenti a quello che desiderate: potrebbe avverarsi”. Volevate la nazionalizzazione di MPS? Ora l’avete davanti.

Serviranno altri miliardi per ricapitalizzare nuovi eventuali buchi? Ehi, ma si chiama nazionalizzazione, che credevate? A proposito, voi credete che quelli che ieri l’altro vergavano scandalizzate articolesse contro la Commissione Ue e la vigilanza Bce in caso non ci consentissero di salvare il Monte con soldi pubblici, riconosceranno che forse le cose erano un filo più complesse e forse compromesse?

Anche in questo caso, abbiamo di fronte l’ulteriore, ennesimo argomento per chiedere un governo monocolore grillino. Perché non solo questi signori strepitavano di voler la nazionalizzazione ma anche di voler fare del Monte la famosa “banca pubblica” che presta a condizioni agevolate a imprese e famigliole italiane, secondo il mantra ripetuto anche dai fantaministri economici pentastellati. Nel frattempo, il tempo resta galantuomo anche in un paese di treccartari come l’Italia, e si incaricherà di dimostrare che la riduzione del danno stava nel bail-in della banca senese, e non in altro.

27 Marzo 2018

Fonte: qui

mercoledì 7 settembre 2016

MONTE DEI PACCHI DI SIENA:L’OMBRA DELLA TROIKA!


Non siamo mai sicuri in una certa misura siamo sempre ignari, direbbe il nostro caro Kenneth Arrows, la nostra conoscenza del modo in cui funzionano le cose, nella società o nella natura, è avvolta nella nebbia della vaghezza.

Tutti a dimenticare l’affare MPS o Deutsche Bank a comprare banche come fossero noccioline aspettandosi chissà quale risoluzione della crisi europea e invece all’improvviso, dopo aver gettato in un buco nero 15 miliardi in vari aumenti di capitale  nulla cambia tutto è per sempre uguale.

Lui Corrado Passera, uno che ha fallito al Governo amplificando e implementando austerità e deflazione salariale ovunque, uno che ha fallito pure nella costruzione di un nuovo partito, ora torna per amministrare un altro fallimento…

“Il  futuro di Mps è molto importante per Italia: se uscirà dai suoi problemi si alleggerirà la pressione sull’intero sistema creditizio del paese, ma se i problemi emersi non verranno risolti in tempi brevi, l’effetto sul nostro Paese potrebbe essere purtroppo molto grave”.

Lo afferma all’ANSA Corrado Passera a margine del forum Ambrosetti di Cernobbio.

E infatti il rebus del piano di Mps, di cui Formiche.net spesso ha parlato negli ultimi tempi ha animato i discorsi davanti al lago di Como di politici, economisti e finanzieri. (…)

A sancire in maniera inequivocabile che a Cernobbio si è discusso di Mps è un sondaggio riferito dall’Ansa, che giunge alla conclusione che l’aumento di capitale, uno dei due pilastri su cui si fonda il piano di salvataggio, non trova il consenso della maggioranza dei manager, imprenditori e banchieri. Ecco i risultati del sondaggio, che dunque non fa che confermare le enormi difficoltà che l’istituto toscano deve fronteggiare in questa fase: il 65% dei 33 intervistati ha risposto no alla domanda: “Lei sottoscriverebbe l’aumento di capitale di Mps?”. Tra questi, solo il 20% parteciperebbe alla ricapitalizzazione della banca senese, mentre il 15% ha preferito non esprimersi. Tra i partecipanti al sondaggio figurano nomi illustri tra cui Gianmaria Gros-Pietro, presidente di Intesa Sanpaolo; Francesco Starace, ad dell’Enel; Gabriele Galateri di Genola, presidente di Generali; Federico Ghizzoni, ex ad di Unicredit; Corrado Passera, ex ad di Intesa ed ex ministro dello Sviluppo Economico; Flavio Valeri, ad di Deutsche Bank Italia. ( Formiche.net )

Certo che chiedere cosa ne pensa dell’aumento di capitale l’amministratore delegato di Deutsche Bank Italia è tutto un programma… “vaste programme” come direbbe qualcuno, rivoltandosi nella tomba!

Un incontro con i principali istituti bancari per valutare pro e contro della richiesta di intervento dell’Esm (European stability mechanism, il cosiddetto fondo salva Stati) per stabilizzare il sistema bancario italiano. Secondo tre diverse fonti a conoscenza del dossier, il premier Matteo Renzi va avanti con l’ipotesi di un ricorso ai soldi del fondo che è già intervenuto in Grecia, Irlanda, Portogallo, Cipro e banche spagnole.

Si tratta, secondo quanto ricostruito, del «piano B» – finora smentito dal governo – nel caso che il piano per Mps si areni definitivamente.

Un’ipotesi anticipata da «La Stampa» nei giorni scorsi, che le difficoltà che stanno emergendo nell’implementazione del piano per Mps avrebbe reso ancora più d’attualità. Proprio l’utilizzo del fondo salva Stati da parte dell’Italia sarebbe stato uno dei temi dei colloqui tra Renzi e Angela Merkel nei vertici di Ventotene e Maranello nelle settimane scorse, dice una delle fonti.

Ovviamente per non scatenare un inferno…

ROMA (Reuters) – Il governo smentisce “totalmente” l’intenzione di voler chiedere un intervento del fondo Salva Stati europeo Esm a supporto del sistema bancario italiano.

Il quotidiano la Stampa, citando tre diverse fonti a conoscenza del dossier, scrive oggi che l’utilizzo del fondo sarebbe stato uno dei temi dei colloqui tra il premier Matteo Renzi e la cancelliera tedesca Angela Merkel nei vertici di Ventotene e Maranello.
Il ricorso all’Esm sarebbe oggi ancor più d’attualità per via dei problemi che stanno emergendo nell’implementazione del piano per Mps, scrive il quotidiano.

“Si tratta di notizie del tutto destituite di fondamento”, dice una fonte di Palazzo Chigi.

Ovvio, il solo ricorso al fondo ESM significherebbe l’ingresso della Troika nel nostro Paese,e tutto questo grazie a qualche politico ignorante che, mentre gli italiani erano sotto l’ombrellone , ha sottoscritto la demenziale clausola “bail in” cancellando qualsiasi possibilità di una nazionalizzazione di MPS, perché se non l’hanno ancora capito ma lo capiranno presto, eccome se lo capiranno, MPS va nazionalizzata, ora, subito, adesso!

Nel frattempo il bazooka ad acqua di Draghi ha prodotto questo miracolo a proposito di inflazione…

Euro Area Inflation Rate

…ovvero il nulla e per quanto riguarda la produzione industriale in Europa …

Euro Area Industrial Production MoM

Un giorno i banchieri centrali getteranno la spugna e ammetteranno che con la loro politica monetaria hanno aumentato inequità e disuguaglianze, senza produrre inflazione lo scopo principale della BCE, perché come i lettori di Icebergfinanza ben sanno, la natura intrinseca del quantitative easing e essenzialmente deflativa e crea debito, un’ipoteca perenne sulla crescita futura.


Fonte: icebergfinanza

venerdì 20 maggio 2016

ISLANDA SENZA EURO? IN SPAVENTOSA CRESCITA! ECCO COSA NON VI DICONO!


Workers clear up dead herring worth  billions in exports  Tuesday Feb. 5 2013 from the shore of  Kolgrafafjordur, a small fjord on the northern part of Snaefellsnes peninsula, west Iceland, for the second time in two months. Between 25,000 and 30,000 tons of fish died in December and more now, due to lack of oxygen in the fjord thought to have been caused by a landfill and bridge constructed across the fjord in December 2004. The current export value of  the estimated 10,000 tons of herring amounts to ISK 1.25 billion ($ 9.8 million, euro 7.2 million), according to Morgunbladid newspaper. (AP Photo/Brynjar Gauti)(LaPresse/AP/Brynjar Gauti)

Visto che i media di regime non lo fanno, ve lo ricordiamo noi
Caso Grecia, c’è un precedente: nel 2010 il popolo Islandese con un referendum mandò a quel paese l’Europa

NEL MARZO DEL 2010 PIÙ DEL 93% DEI 300MILA ABITANTI DELL’ISOLA HA VOTATO “NO” ALLA RESTITUZIONE DI 3,9 MILIARDI DI EURO.

TRA IL 2009 E IL 2010 IL PIL DI REYKJAVIK È DIMINUITO DEL 10% E UNA RIPRESA HA INIZIATO A VEDERSI DAL 2011 QUANDO IL PAESE HA RITROVATO IL SENTIERO DELLA CRESCITA, MA LA CURA NON È STATA INDOLORE.

Per la Grecia che sta decidendo con un referendum quale deve essere l’atteggiamento nei confronti dei suoi creditori esiste un suggestivo precedente. Nel marzo del 2010 più del 93% dei 300mila abitanti dell’Islanda ha votato “No” alla restituzione di 3,9 miliardi di euro a Gran Bretagna e Olanda, entrambe colpite dal fallimento di tre banche del piccolo paese nordico. Sfortunatamente per i greci le similitudini sono più apparenti che reali e in ogni caso il voto liberatorio di Reykjavik non ha messo le ali ad un’economia che soffriva innanzitutto di mali propri. Facciamo un piccolo passo indietro.

Negli anni che precedono la crisi del 2008 l’Islanda attrae capitali dagli investitori esteri come se fosse un’idrovora grazie a tassi di interesse locali ben più alti (per combattere l’inflazione) rispetto a quelli statunitensi o dell’area Euro. Gli islandesi viceversa cercano di contrarre prestiti in euro o dollari su cui pagano interessi più bassi. Su entrambe le parti grava il rischio di cambio, ovviamente con dinamiche opposte. Se la corona si rafforza per un islandese è più facile ripagare i suoi debiti, se si indebolisce gli investitori esteri vedono diminuire il valore dei loro investimenti. In mezzo a questo vorticoso flusso di denaro proveniente da mezzo mondo, ci sono le banche islandesi che a loro volta si indebitano in valuta straniera e prestano in corone lucrando sulla differenza dei tassi.

Il “gioco” assume dimensioni impressionanti per un piccolo paese come l’Islanda. Le banche locali arrivano a gestire attività per 168 miliardi, quasi 20 volte il Pil dell’isola. Troppo anche se sembra una festa in cui tutti si divertono.

Non soddisfatte, le tre principali banche del paese aprono conti online in Gran Bretagna ed Olanda per i risparmiatori locali. In questo modo raccolgono valuta estera e la reinvestono in patria, di nuovo sfruttando la differenza dei tassi. Il 15 settembre 2008 la musica si ferma e la festa finisce all’improvviso nel peggiore dei modi. Il fallimento di Lehman Brothers paralizza i flussi di denaro, in tutto il mondo squilibri, debolezze ed esagerazioni finanziarie vengono alla luce. I capitali iniziano a fuggire dal paese e la corona perde il 50% del suo valore trascinando al ribasso tutti gli asset ad essa collegati.
Incapaci di ripagare i loro debiti, le banche islandesi falliscono una dopo l’altra.
Il governo è costretto a nazionalizzarle e per farlo deve farsi aiutare anche dal Fondo monetario internazionale a cui chiede un prestito di 5 miliardi di euro impegnandosi in cambio ad attuare misure di austerità fiscale. I conti online all’estero vengono abbandonati al loro destino garantendo solo minimi rimborsi. I risparmiatori inglesi e olandesi non pagano quasi dazio perché i soldi li mettono Londra e Amsterdam. Diventa una questione tra governi ma quello islandese “spariglia” il gioco rivolgendosi al popolo che con un referendum dice no alla restituzione dei soldi. L’Olanda rimarrà particolarmente scottata dalla vicenda e anche per questo motivo si dimostrerà particolarmente intransigente in altre situazioni a cominciare da quella greca.
L’Islanda è quindi riuscita con il voto popolare a liberarsi del debito verso gli stranieri. Ma la cura a cui si è sottoposta non è stata certo indolore e i risultati iniziano a vedersi solo ora. Ha dovuto salvare le sue banche spendendo una cifra pari al 30% del suo Pil e per farlo ha dovuto chiedere un prestito al Fondo monetario internazionale da 5 miliardi di euro.
Ha imposto rigidi controlli sull’esportazione di capitali che solo da poche settimane vengono gradualmente allentati. Tra costi dei salvataggi e aumenti del debito il costo complessivo della crisi è stato stimato al 65% del Pil. Tra il 2009 e il 2010 il Pil è diminuito del 10% e una ripresa ha iniziato a vedersi dal 2011 quando il paese ha ritrovato il sentiero della crescita (2% all’anno).
I turisti stranieri sono in forte crescita grazie al cambio favorevole così come le esportazioni. Il calvario insomma è durato un triennio. Come per l’Islanda anche per la Grecia la partita del debito è ormai soprattutto una questione tra governi. Le banche, sono state “graziate” nel 2011 dall’intervento degli Stati, e dei relativi contribuenti, portando comunque a casa un taglio del 50% del valore dei loro crediti. Proviamo a “traslare” il precedente islandese sulla situazione greca. Anche con una moneta propria il sistema bancario nazionale andrebbe sostenuto, di fatto nazionalizzato. Ipotizzando un costo dell’operazione simile a quello dell’Islanda servirebbero circa 60 miliardi di euro.
Dove trovarli dopo aver rotto con i creditori europei ed Fmi? Inoltre dal punto di vista delle relazioni internazionali una cosa è mettere in conto a due governi 3,9 miliardi di euro, un altro è scaricare debiti che sono enormemente superiori. Se il costo finale della crisi fosse simile a quello islandese si parlerebbe di 120 miliardi. Superata la bufera finanziaria, dopo un’inevitabile profonda recessione è possibile che anche la Grecia ritrovi la via della crescita. La via islandese è una strada che si può scegliere di percorrere. Basta sapere che farlo non sarà comunque indolore.

Fonte: qui