9 dicembre forconi: derivati
Visualizzazione post con etichetta derivati. Mostra tutti i post

sabato 9 novembre 2019

IL TRIBUNALE DI MILANO CONDANNA GLI EX VERTICI DI MONTE DEI PASCHI DI SIENA PER LE OPERAZIONI FINANZIARIE CHE SEGUIRONO ALL’ACQUISIZIONE DI ANTONVENETA: 7 ANNI E 6 MESI PER MUSSARI E 7 ANNI E 3 MESI PER VIGNI

CONDANNATI ANCHE SEI EX DIRIGENTI DI DEUTSCHE BANK E DUE DI NOMURA, LE BANCHE CHE FECERO DA CONTROPARTI IN QUELLE OPERAZIONI “SANTORINI” E “ALEXANDRIA”
GIUSEPPE MUSSARIGIUSEPPE MUSSARI

Il Tribunale di Milano ha condannato a 7 anni e 6 mesi di carcere Giuseppe Mussari, a 7 anni e 3 mesi Antonio Vigni e a 4 anni e 8 mesi Gian Luca Baldassarri, ex vertici di Monte dei Paschi di Siena tra gli imputati per le presunte irregolarità nelle operazioni effettuate dalla banca senese tra il 2008 e il 2012 per coprire le perdite dovute all'acquisizione di Antonveneta. I giudici hanno anche condannato Daniele Pirondini, ex direttore finanziario di Rocca Salimbeni a 5 anni e 3 mesi.
vigniVIGNI

Al centro del processo, i cui atti sono stati trasmessi dalla procura di Siena a quella di Milano per competenza nel 2015, ci sono le operazioni finanziarie che in quegli anni sarebbero servite a occultare le perdite causate dall'acquisto di Antonveneta, costata circa 10 miliardi di euro nel 2008. Sul banco degli imputati - tutti condannati - c'erano 13 persone. Oltre agli ex vertici Mps anche sei ex dirigenti di Deutsche Bank e due ex manager di Nomura. Con loro, tre società: Nomura, la sede di Londra e la sede centrale di Deutsche.
VIGNI MUSSARIVIGNI MUSSARI

Condanne sono infatti state staccate anche verso le banche che fecero da controparti nelle operazioni del Monte dei Paschi. Deutsche Bank AG e Deutsche Bank London Branch sono interessate dalla confisca complessiva di 64 milioni di euro e da una multa di 3 milioni di euro. Le due società del gruppo tedesco sono imputate in virtù della legge 231/2001 sulla responsabilità amministrativa degli enti. Condannata anche la banca giapponese Nomura alla confisca di 88 milioni di euro e a una multa di 3,45 milioni di euro, anche in questo caso per la legge 231.
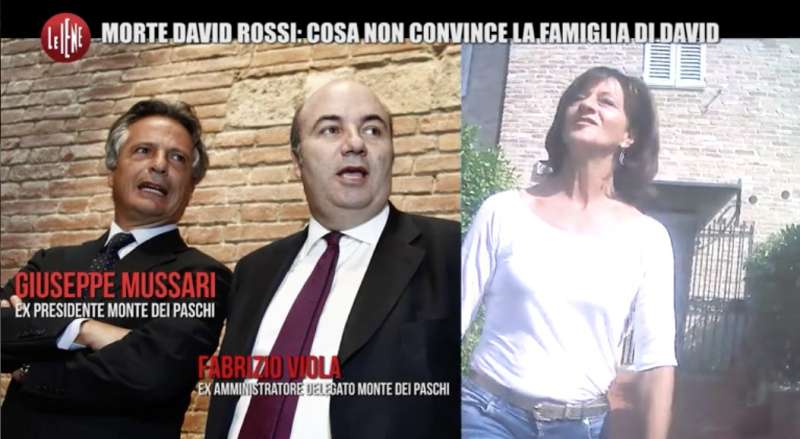
giuseppe mussari fabrizio viola lorenza pieraccini iene david rossiGIUSEPPE MUSSARI FABRIZIO VIOLA LORENZA PIERACCINI IENE DAVID ROSSI

Nel dettaglio, le operazioni incriminate rispondono agli ormai noti nomi dei derivati Santorini e Alexandria, cui si sommano il prestito ibrido Fresh e la cartolarizzazione Chianti Classico.
AUTORIZZAZIONE DRAGHI PER ANTONVENETAAUTORIZZAZIONE DRAGHI PER ANTONVENETA

christian sewing ceo deutsche bankCHRISTIAN SEWING CEO DEUTSCHE BANK

I giudici della seconda sezione penale, presieduti da Lorella Trovato, dopo la revoca di alcune costituzioni di parte civile, sono entrati in camera di consiglio nella mattinata. I reati contestati a vario titolo erano manipolazione del mercato, falso in bilancio, falso in prospetto e ostacolo agli organi di vigilanza, quest'ultimo in parte prescritto. Le pene più alte chieste dalla Procura erano quelle per Vigni e Mussari, 8 anni di carcere e 4 milioni di multa. Per DB e Nomura erano stati chiesti 1,8 milioni di sanzione per ciascuna, e la confisca di 440,9 milioni e 444,8 milioni di euro.
montepaschi mussariMONTEPASCHI MUSSARI

deutsche bank 4DEUTSCHE BANK 

Il processo è cominciato nel dicembre di tre anni fa e ha visto circa 1.300 parti civili, tra piccoli investitori, associazioni di risparmiatori, Banca d'Italia e Consob. Quest'ultima però la scorsa udienza ha revocato la costituzione nei confronti dei 6 ex manager di DB e di conseguenza anche nei confronti delle due società tedesche. L'istituto di credito tedesco ha infatti raggiunto transazioni con parecchi risparmiatori che sono così usciti da processo.
GIUSEPPE MUSSARI ANTONIO VIGNIGIUSEPPE MUSSARI ANTONIO VIGNI

mussari acetoMUSSARI ACETO

Anche Nomura ha risarcito alcune parti civili, che parimenti hanno ritirato la loro costituzione. Sono rimaste invece quasi tutte le iniziali parti civili nei confronti di Mps, citata come responsabile civile. I pm Giordano Baggio, Mauro Clerici e Stefano Civardi, lo scorso maggio avevano chiesto di condannare, oltre agli ex vertici e agli istituti di credito stranieri, Daniele Pirondini, ex direttore finanziario di Mps, a 6 anni di reclusione e a 1 milione e mezzo di multa, Marco Di Santo, all'epoca dei fatti responsabile Alm (Asset Liabilities Management e Capital Management) all'interno dell'area Tesoreria e Capital management di Rocca Salimbeni a 2 anni e mezzo di reclusione e 800 mila euro di multa.
NOMURANOMURA

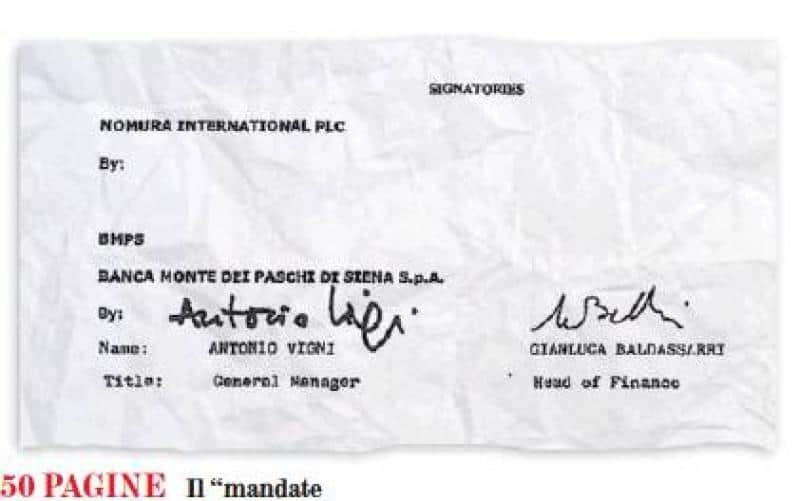
IL MANDATE AGREEMENT DI MPS A NOMURA jpegIL MANDATE AGREEMENT DI MPS A NOMURA 

Per gli ex manager Michele Faissola, Michele Foresti e Dario Schiraldi era stata richiesta una pena di 5 anni e 8 mesi e 1 milione e 400 mila euro di multa e 2 anni e mezzo di carcere e 800 mila euro di multa per Marco Veroni, ex direttore-account manager di Db Ag London Branch, filiale che, in qualità di ente, per il pm va assolta. Riguardo agli ex dirigenti di Nomura, Sadeq Sayeed e Raffaele Ricci, la richiesta è stata di 6 anni e 1 milione e mezzo di multa. Riguardo, invece, agli ex manager di Deutsche Bank è stato proposto di assolvere con la formula "per non aver commesso il fatto" gli ex managing director Ivor Scott Dunbar e Matteo Angelo Vaghi. Monte dei Paschi di Siena, imputata in qualità di ente, nel luglio 2014 aveva patteggiato 600 mila euro di sanzione penale e una confisca di 10 milioni di euro.
licenziamenti a deutsche bank 6LICENZIAMENTI A DEUTSCHE BANK 
david rossi mussariDAVID ROSSI MUSSARI

Nel processo sono stati condannati tutti gli imputati, sia persone fisiche che giuridiche. "Grande stupore" e "sicuro ricorso in Appello", il commento di Giuseppe Iannacone, difensore degli imputati di DB condannati, dopo la sentenza.

Fonte: qui
LA VERITA’ (NON DETTE) SUL "MONTE DEI FIASCHI": LE CONDANNE DI MUSSARI, VIGNI E BALDASSARRI NON METTONO A FUOCO LE VERE RESPONSABILITA’ DEL CRAC DELL’ISTITUTO. IL “MONTE” ERA NELLA MANI DELLA POLITICA CHE  A SIENA SIGNIFICAVA PD. DI SICURO LE COSE SAREBBERO ANDATE IN UN ALTRO MODO SE… 

SARANNO RISARCITE BANKITALIA E CONSOB. ALLE ASSOCIAZIONI DEI CONSUMATORI ANDRANNO 50MILA EURO…

Sergio Rizzo per la Repubblica

GIUSEPPE MUSSARIGIUSEPPE MUSSARI
Chianti classico: qualche buontempone aveva suggerito di dare questo nome all' assurda e cervellotica operazione immobiliare che avrebbe dovuto chiudere il cerchio dell' acquisizione dell' Antonveneta dal Santander di Emilio Botin.

Bastava, e avanzava, per intuire l' approccio etilico che stava guidando l' allegra combriccola verso il disastro. E fermarla. Ma chi avrebbe potuto farlo non lo fece. Perché in quella partita le carte le dava la politica.
ANTONIO VIGNI GIUSEPPE MUSSARI FOTO ANSAANTONIO VIGNI GIUSEPPE MUSSARI FOTO ANSA

Dopo quello che è successo difficilmente Giuseppe Mussari, Antonio Vigni e Gian Luca Baldassarri avrebbero potuto evitare una condanna severa. Ma la sentenza di ieri non mette a fuoco del tutto le vere responsabilità del crac del Monte dei Paschi di Siena. Che sono molto più vaste e articolate. Perché se è vero che la spericolata acquisizione dell' Antonveneta fu decisa da Mussari, è altrettanto vero che le sconsiderate modalità con cui avvenne ebbero complici determinanti.
Il Monte era all' epoca dei fatti l' unica banca italiana rimasta pubblica.
giuseppe mussariGIUSEPPE MUSSARI

La controllava una Fondazione emanazione del Comune e di altri enti locali: quindi di fatto era nelle mani della politica, che a Siena significava Partito democratico. E le cose sarebbero andate in tutt' altro modo se la Fondazione non avesse deciso di sostenere l' acquisizione da sola con tutti i soldi che aveva (ed erano tanti), fino all' ultimo euro.

Diversamente avrebbe dovuto fare un aumento di capitale aperto al mercato, risparmiando un sacco di quattrini e senza contribuire a impelagare la banca in un mare di pasticci ben oltre i limiti del consentito. Ma sarebbe stata costretta a diluire la propria quota ben al di sotto del 50 per cento: a Siena, una bestemmia.
MUSSARIMUSSARI
Ugualmente avrebbe mantenuto il controllo, senza però avere la mano assolutamente libera nella gestione delle poltrone e nelle nomine anche di piccolo cabotaggio.

Di sicuro, poi, le cose sarebbero andate in un altro modo se il ministero dell' Economia, che ha il potere di vigilanza sulle Fondazioni, avesse dato l' altolà a un' operazione con la quale la più ricca delle Fondazioni italiane bruciava tutte le proprie risorse per investire in una banca. Tanto più in presenza di una norma mai abrogata che dovrebbe vietare a quegli enti di concentrare il proprio patrimonio negli istituti di credito.
GIANLUCA BALDASSARRI IN PROCURA A SIENAGIANLUCA BALDASSARRI IN PROCURA A SIENA

Quanto alla Banca d' Italia, resta in dubbio se una maggiore inflessibilità nel valutare alcuni aspetti della folle operazione avrebbe potuto mutare il corso degli eventi. E non è un dubbio campato per aria.

Fonte: qui

mercoledì 25 luglio 2018

L’ITALIA MINACCIATA DI FALLIMENTO DA MACRON E SCHÄUBLE

Se Emmanuel Macron e Wolfgang Schäuble questa volta facciano sul serio è difficile dirlo. Molti addetti ai lavori hanno notato la nuova ondata di vendette francesi e tedesche contro le banche italiane, per rianimare il rischio di un nuovo 2011. Una corte europea sarebbe già stata sensibilizzata dall’asse franco-tedesco affinché si valutino le possibilità di un default dell’Italia: un fallimento che porterebbe in mani franco-tedesche gran parte dei patrimoni italiani pubblici e privati. Allora il presidente Macron minaccia le banche italiane per mettere il governo di Lega e 5 Stelle con le spalle al muro o c’è dell’altro? E tra crisi narrata e fallimento narrato e concrete situazioni di default come si deve orientare l’italiano medio che non ha mai contratto debiti? Le banche europee dovrebbero ridurre i crediti deteriorati lordi o Npl (Non performing loans) al 5 per cento del monte-prestiti ed al 2,5 per cento al netto delle svalutazioni: questo il contenuto di un documento congiunto firmato da Germania e Francia a metà giugno 2018. L’obiettivo (vero o fasullo) di Francia e Germania sarebbe avviare il completamento della cosiddetta unione bancaria attraverso l’introduzione della garanzia unica sui depositi. Una linea di politica bancaria dettata da Bce e Commissione europea.
Una linea che serve all’asse franco-tedesco perché pone nuovamente Italia, Grecia e Cipro in “condizioni di fragilità”. La domanda che in molti si pongono è se sia giunto il momento di far fallire i Paesi poveri dell’Ue o se all’asse franco-tedesco convenga tenerli perennemente in bilico. E certo che per far fallire l’Italia è necessario quanto prima scatenare una nuova apocalisse bancaria. Come nell’autunno del 2011, quando Francia e Germania ottennero dall’Eba (European banking authority) che i titoli di stato venissero valutati nei bilanci delle banche ai prezzi registrati sul mercato secondario: in tal maniera le economie forti dell’Eurozona accesero i fari su sistema Italia, Paese ricco del Mediterraneo, a cui si può togliere molto di più che alle fragili Grecia e Cipro. Socio di Macron in questa operazione è il presidente del Parlamento federale tedesco Wolfgang Schäuble (ex ministro delle Finanze e storico nemico dell’economia italiana).
Ecco perché due settimane fa il Bundestag ha chiesto informazioni alla Vigilanza Bce sulle banche italiane. Tutto è cominciato con la lettera del 13 giugno 2018, quando Wolfgang Schäuble ha chiesto alla Bce i dati sulle esposizioni delle banche italiane, ed in merito ai titoli di Stato. Germania e Francia avevano già azionato le leve necessarie a garantire l’aumento dello spread (avveniva a fine maggio), e per esprimere il poco gradimento verso un eventuale governo italiano a guida gialloverde. Bundestag ha anche domandato “in quale modo gli aumenti nei tassi dei titoli di Stato italiani siano incorporati negli stress test”: una maniera per calcolare i danni da chiedere all’Italia in caso d’uscita dall’euro, la paventata Italexit. Ecco perché il Parlamento tedesco ha chiesto “il tasso al quale le banche italiane sarebbero dichiarate in dissesto o a rischio di dissesto”. La lettera di risposta inviata a Schäuble dal presidente della Vigilanza Bce, Danièle Nouy, chiarisce che la Germania (in accordo con la Francia) avrebbe già pronto il conto da presentare all’Italia in caso d’uscita dall’Euro o, eventualmente, avrebbero già quantificato cosa dividersi dei beni degli italiani in caso di procedura fallimentare (default).
Nouy, di fatto, ha fornito dati del sistema Italia: il Bel paese viene volutamente appellato come “banca”, ed i dati sono serviti per determinare l’eventuale dissesto (appellato come “failing or likely to fail”). Un fallimento calcolato con metodiche artificiose, perché il malessere italiano viene valutato non su dati oggettivi bensì su “un significativo allargamento degli spread”. Quel rischio narrato e umorale che permette alle banche d’evitare investimenti in Italia e di dirottare i risparmi degli italiani sulle imprese tedesche e francesi. Di fatto Germania e Francia usano l’Unione europea e la Bce per tenere sotto osservazione i Paesi dell’Ue mediterranea: ecco perché Ue e Bce non hanno sanzionato i contribuenti tedeschi che versavano i 250 miliardi di aiuti di Stato alle banche dei Länder. Ci auguriamo che il governo italiano interroghi Ue e Bce sulla grande truffa delle banche tedesche, e perché in ogni Länder si adoperino strutture del credito tanto simili alla Popolare di Arezzo ed a quella di Vicenza. E queste domande andrebbero poste prima che i libri contabili del Belpaese vengano avocati presso una corte europea.
Fonte: qui

lunedì 23 luglio 2018

I problemi di Deutsche Bank significano problemi per il futuro dell’Eurozona

Il settore bancario europeo è enorme: ad aprile il suo bilancio totale ammontava a €30,900 miliardi, pari al 268% del prodotto interno lordo (PIL) dell’area Euro. Sfortunatamente molte banche europee sono in pessime condizioni. Soffrono di una bassa redditività e hanno un’esposizione totale ai crediti inesigibili di circa €759 miliardi, circa il 30% del capitale azionario.
L’andamento delle quotazioni azionarie suggerisce che gli investitori hanno perso un po’ di fiducia nella redditività delle banche europee: mentre le azioni delle banche statunitensi sono aumentate del 24% dall’inizio del 2006, l’indice delle azioni delle banche dell’area Euro è ancora in calo di circa il 70%. In particolare, “le due grandi banche tedesche, Deutsche Bank e Commerzbank, hanno perso rispettivamente l’85% e il 94% della loro capitalizzazione di mercato”.
Con un bilancio di quasi €1,500 miliardi a marzo, Deutsche Bank rappresentava circa il 45% del PIL tedesco. Nel confronto internazionale questa è una dimensione enorme, decisamente terrificante. È soprattutto il risultato di un’impronta estesa (anche se non redditizia) nel settore dell’investment banking internazionale. La banca ha già iniziato, però, a ridurre il suo bilancio.
Attenzione alle grandi banche: questo è quello che dovremmo imparare dalle ultime crisi finanziarie ed economiche 2008/2009. Le grandi banche hanno il potenziale di prendere in ostaggio un’intera economia: quando finiscono nei guai, possono trascinare tutto con loro, specialmente gli “innocenti” (i contribuenti e, se e quando le banche centrali decidono di salvarle, coloro che detengono denaro fiat e titoli a reddito fisso denominati in denaro fiat).

Rischi bancari

Per questo motivo ha senso ricordare che nel momento in cui si concretizzano i rischi che affronta l’attività bancaria commerciale, vale a dire, il rischio di liquidità e il rischio di solvibilità, ci si può aspettare che i policymaker ricorrano ad azioni inflazionistiche. Di fatto, per evitare che questi rischi si materializzino, le banche centrali si sono impegnate a perseguire politiche inflazionistiche croniche.
Il rischio di liquidità significa che una banca non riesce a soddisfare pienamente i propri obblighi di credito. Questo è un rischio intrinseco, poiché la maggior parte delle banche estende i prestiti a lungo termine e si rifinanzia con fondi a breve termine. Di conseguenza, devono riuscire a rinnovare il debito in scadenza. In una situazione in cui gli investitori non sono più disposti a prestare i loro soldi, le banche potrebbero non essere in grado di ottenere nuovi fondi e diventare quindi illiquide.
Tuttavia, nel sistema monetario fiat odierno, le banche centrali sono in grado di stampare qualsiasi somma di denaro in un dato momento, e possono prestarla a loro discrezione a banche in difficoltà. Di conseguenza il rischio di liquidità viene ammortizzato dalle banche centrali. Una singola banca potrebbe andare in default a causa della mancanza di liquidità, ma non il sistema bancario commerciale nel suo complesso, poiché in una crisi di liquidità le banche centrali possono decidere di sostenere il sistema.
Il rischio di solvibilità significa che gli attivi delle banche non valgano abbastanza per servire i loro debiti. Può arrivare se e quando le perdite sui prestiti fanno scendere il flusso di cassa in entrata di una banca al di sotto dei flussi finanziari in uscita. Una banca potrebbe continuare ad operare per un certo periodo nonostante sia insolvente: soddisfa i suoi requisiti di pagamento giornalieri perché i flussi di cassa rimangono inferiori al totale che diventerà esigibile ad un certo punto nel tempo.

Tenere in piedi il sistema monetario fiat

Se e quando l’insolvenza fa sì che le passività eccedano gli attivi, il capitale azionario di una banca viene spazzato via e la banca può anche andare in default sul proprio debito, ed i risparmiatori e gli investitori perdono i loro fondi. Mentre è relativamente facile per una banca centrale prevenire una crisi di liquidità nel settore bancario, è un’altra questione quando si tratta di una crisi d’insolvenza: una volta che i valori degli attivi iniziano a diminuire e le perdite aumentano, i problemi raggiungono una nuova dimensione.
Se le banche in tale situazione non riescono a raccogliere nuovi capitali azionari, lo stato, temendo un collasso del sistema bancario, interviene. Usa i soldi dei contribuenti per fornire alle banche nuovi capitali azionari, oppure può emettere nuovi debiti, i quali vengono acquistati dalla banca centrale in relazione all’emissione di denaro creato ex-novo, e le banche interessate finiscono acquisite dallo stato.
In realtà, le banche centrali e gli stati hanno creato una “rete di sicurezza” nel settore bancario commerciale. Le banche più piccole potrebbero fallire, ma uno scenario in cui tutto il sistema bancario fallisce sarà impedito per una semplice ragione: politicamente parlando, i costi di un crollo del sistema monetario sono semplicemente troppo alti e devono essere prevenuti; nessun prezzo è considerato troppo costoso per tenere in piedi l’attuale sistema monetario fiat.

Un circolo vizioso

Questo è ciò che mette in moto un circolo vizioso. Il denaro fiat di oggi provoca boom che prima o poi deve trasformarsi in un bust. Ci si può aspettare che ad un certo punto il rischio di liquidità, e soprattutto il rischio d’insolvenza, colpiscano il settore bancario commerciale. Per evitare che si materializzino, la banca centrale deve continuare ad espandere la quantità della base monetaria e mantenere i tassi d’interesse a livelli artificialmente bassi, tenendo in piedi il sistema inflazionistico.
Le banche centrali gettano i semi della crisi, e una volta che quest’ultima si sviluppa, specialmente quando colpisce negativamente le banche commerciali, le banche centrali si lanciano in salvataggi iniettando nuovo denaro a tassi d’interesse artificialmente bassi, e il circolo vizioso ricomincia daccapo. Inutile dire che un tale ciclo causa problemi economici e sociali su larga scala: fa scendere il potere d’acquisto del denaro. Solo alcuni ne traggono vantaggio, mentre la maggior parte delle persone viene danneggiata.
Dati i problemi del settore bancario dell’area Euro, dovremmo chiederci cosa potrebbe accadere in futuro. Uno scenario in cui le economie della zona Euro risolvono i loro problemi bancari sarebbe indubbiamente conveniente, ma è abbastanza improbabile. Salvaguardare le banche in difficoltà con il denaro dei contribuenti e una ricapitalizzazione finanziata dall’inflazione del capitale azionario delle banche potrebbe essere uno scenario molto meno piacevole, ma sembra essere il più probabile.
Innanzitutto una cosa è indiscutibile: se un sistema bancario ingombrante inizia a ridursi, lo stock in circolazione di credito e denaro diminuirà. E quando la quantità di denaro diminuisce, i prezzi su tutta la linea tendono verso il basso causando deflazione. Inutile dire che la deflazione è un incubo per le economie fortemente indebitate: i prezzi in calo aumentano l’onere del debito reale, facendo precipitare il sistema finanziario ed economico in una spirale al ribasso.

L’inflazione è una linea di politica che non può durare

L’attuale presidente della Banca Centrale Europea (BCE), Mario Draghi, ha dichiarato nel luglio 2012: “La BCE è pronta a fare tutto il possibile per preservare l’euro. E credetemi, sarà sufficiente.” Queste parole suggeriscono ciò che la BCE è pronta a fare: stampare quantità sempre maggiori di euro per evitare che la moneta crolli. Ironia della sorte, questo è esattamente il risultato che determinerà la stampa di denaro della BCE.
Ludwig von Mises (1881 – 1973) scrisse nel libro L’Azione Umana: “Tutti i governi perseguono fermamente la politica dei tassi d’interesse bassi, dell’espansione del credito e dell’inflazione. Quando si concretizzeranno le conseguenze inevitabili di queste politiche a breve termine, essi conoscono solo un rimedio: continuare le loro iniziative inflazionistiche”. Queste parole incarnano piuttosto bene ciò che sta accadendo nell’area Euro.
Senza l’emissione di moneta fiat da parte della BCE, il sistema bancario europeo non avrebbe potuto raggiungere la sua dimensione attuale. E con il suo tentativo di correggere le politiche inflazionistiche del passato, in particolare la prevenzione del collasso del settore bancario commerciale europeo, la BCE finirà per perseguire politiche inflazionistiche ancora più grandi. Ciò non promette nulla di buono per il potere d’acquisto futuro dell’euro.
L’area Euro è un esempio da manuale di un’alleanza alquanto empia tra la banca centrale e le banche commerciali: non solo ha provocato un ciclo inflazionistico di boom/bust che a sua volta ha dato vita ad una grave crisi finanziaria ed economica. La suddetta alleanza empia ha anche foraggiato un’industria bancaria gigantesca (e poco performante), ed il suo sostegno porterà ad un furto su grande scala della maggioranza della popolazione.


traduzione di Francesco Simoncelli:

domenica 22 luglio 2018

Il GRANDE BLUFF TEDESCO


Deutsche Bank: trimestrale BOOM, ma forse i motivi sono molto più profondi di quanto possiate pensare. Derivati e titoli illiquidi nel mirino.

Sempre in contrasto, con il beneficio del dubbio.
Quale sarà la realtà? Una banca che realmente è “fuori controllo” e che quindi è destinata al default o quantomeno al salvataggio pubblico, oppure stiamo sopravvalutando il problema?
Io continuo ad essere convinto del fatto che Deutsche Bank rappresenta una mina vagante, una banca che ha accelerato su tutta la finanza più estrema per tenere il passo delle più importanti banche USA.
Spesso, come è giusto che sia, critichiamo le nostre banche. Ma cari lettori, sappiate che anche nei paesi considerati totalmente sicuri, come la Germania, ci sono delle storie che di sicuro hanno ben poco. E la vicenda USA di Deutsche Bank ce ne ha dato la prova.
(…)Deutsche Bank ha fallito gli stress test della Federal Reserve, che per motivare la sua bocciatura ha fatto riferimento a una “debolezza materiale nei piani relativi al capitale” del colosso bancario tedesco. I risultati sono la seconda parte degli esami annuali della banca centrale americana, nei quali questa approva o meno i piani degli istituti di credito per aumentare i buyback o pagare i dividendi. Deutsche Bank e’ stata l’unica banca a fallire il secondo round degli stress test. La Fed ha detto che la banca tedesca non e’ capace di prevedere correttamente i ricavi e le perdite delle linee chiave di business e ha mostrato lacune nei controlli sulla gestione del rischio. (…) [Source] 
La controllata americana di DB gestisce asset per 133 miliardi di dollari, non ha passato la seconda parte degli stress test annuali della Federal Reserve per carenze ampie e critiche. Questo lo ritengo essere solo la punta di un iceberg, visto che le banche tedesche oltre ad avere in pancia ancora moltissimi derivati, hanno mantenuto un modello di business poco efficiente. Per motivi di spazio e tempo non vi parlo di Commerzbank e delle varie Sparkasse, ma se ben ricordate, in passato già vi ho detto molto sull’argomento.
Intanto però il faro sui derivati e sui titoli illiquidi deve sempre restare ben acceso sul problema. Infatti il fenomeno è ancora più grave di quello che emerge, considerato che gli stessi derivati in pancia alle banche teutoniche sono circa un terzo del totale detenuto dalle banche europee e che i titoli più opachi e rischiosi, quelli definiti di livello tre (titoli illiquidi), sono circa il 40% del capitale netto tangibile, contro circa il 9% delle banche italiane.
Quindi motivi per restare tranquilli, insomma, ce ne sono pochi. Ma ecco che un illuminante news cerca di ribaltare tutto.
Utile lordo (700 milioni) e netto (400 milioni), ricavi (6,6 miliardi), spese al netto degli interessi (5,8 miliardi), CET1 (13,6%) e leva finanziaria (3,9%): i dati preliminari di Deutsche Bank nel secondo trimestre dell’anno sono andati tutti «considerevolmente» meglio delle previsioni di mercato e del consensus. E questo gap, tra quanto atteso e quanto realizzato, è stato tale da far scattare ieri un trigger, l’obbligo, imposto dall’autorità di vigilanza bancaria tedesca BaFin, di pubblicazione dei dati trimestrali in via preliminare. Le regole della compliance questa volta hanno giocato a favore della banca, da tempo messa sotto osservazione dai suoi azionisti, dagli investitori internazionali e dalle agenzie di rating per migliorare redditività e strategia. I risultati a sorpresa infatti sono stati graditi dal mercato che li ha premiati con un rialzo di DB alla Borsa di Francoforte del 7,36 per cento. (…) Nel comunicato Deutsche Bank ieri ha sottolineato che la performance del secondo trimestre conferma la stabilità della banca. Ma c’è di più. Gli azionisti, gli analisti, gli stakeholders e le agenzie di rating attendevano da tempo un segnale che posizionasse la banca al suo giro di boa, con le peggiori notizie archiviate e il nuovo piano strategico e di ristrutturazione operativo a pieni giri e dunque finalmente implementato a passo spedito. Questo trimestre potrebbe segnare la svolta, ma il mercato attenderà conferme nel secondo semestre dell’anno. (…) Deutsche bank ha avviato lo smantellamento di quelle attività negli Usa che l’hanno vista perdente contro la concorrenza delle rivali statunitensi: ma in Germania e in Europa non cederà terreno ma al contrario continuerà a rafforzarsi, tenendo sotto controllo e riducendo i costi delle attività meno redditizie ma investendo di più nell’alta tecnologia per tenersi al passo con i tempi. (…) [Source] 
Incredibile. Anzi no.
Tutto fila, bisogna fare il possibile per far tornare fiducia su DB per evitare il fuggi fuggi di investitori e clienti. Bisogna dare segnali tangibili di un miglioramento che a conti fatti sembra illuminante. Però non possiamo anche dimenticarci del resto.
Parlo proprio e sempre di loro. 48 mila miliardi di euro lordi – 14 volte il Prodotto interno lordo della Germania – di DERIVATI in pancia all’istituto.
Ve lo ripeto.
14 volte il PIL tedesco.
Se non è una bomba atomica innescata questa…

E anche un potenziale aumento di capitale non potrebbe che limitare minimamente il problema.
Credo sia chiarissimo che il problema si può solo cercare di gestirlo al meglio, evitando traumi e consentendo alla banca una progressiva “exit strategy”. Ma per questo è necessario un mercato “tranquillo e sereno” e non certo in tensione.
La trimestrale potrebbe aiutare, ma “smontare” il castello di carta creato in DB tra derivati e titoli illiquidi di livello3, non sarà né facile né rapido.


Fonte: qui

martedì 5 giugno 2018

LA BOMBA TEDESCA


E' da almeno dai tempi del troglodita Lutero che l'élite tedesca non cessa di dare lezioni all'Italia. Un atteggiamento che prima ancora di essere imperiale è demenziale. [a sinistra la copertina del DER SPIEGEL, più sotto quelle di tempi addietro].


Ne hanno titolo? Ovvio che no.


Facciamo un esempio. Lo sapevate che l'evasione fiscale dalle parti di Berlino è superiore a quella italiana? Per la precisione, lo sapevate che l'economia sommersa ammonta a ben 351 miliardi di euro (quella italiana è stimata attorno ai 250-300), per un danno all'erario teutonico di circa 65 miliardi di euro? 

Secondo esempio: lo sapevate che la Deutsche Bank ha in pancia la cifra stratosferica di 48 mila miliardi di euro derivati, 14 volte il Prodotto interno lordo della Germania? 

Leggere per credere e... occhio alle tabelle.


*  *  *

Perché Deutsche Bank è la banca più pericolosa al mondo


Crollo di utili e valore. Taglio di 10 mila dipendenti. Pressing di Fmi e Bce sul record mondiale di derivati. Agenzie di rating pronte a declassarla. E feroci regolamenti di conti. La bomba è disinnescabile?


di Barbara Ciolli


Il problema numero uno per Angela Merkel, che in merito non smette di gettare acqua sul fuoco, è disinnescare a breve la bomba globale dei derivati di Deutsche Bank. Niente affatto nuova: nel 2016, in occasione degli stress test della Federal reserve americana falliti dal primo istituto bancario tedesco che aveva diverse pendenze legali negli Usa, il Fondo monetario internazionale definì Deutsche Bank «fonte dei maggior rischi sistemici tra le banche al mondo». La situazione, nonostante i ripetuti cambi al vertice, non è da allora cambiata e non è neanche più prorogabile: esploderà? Alle strette, scatta il maxi piano di risanamento contenuto e dilazionato nel tempo, con migliaia di nuovi esuberi a bilancio per il 2018. Mentre i 4.500 azionisti, in riunione il 24 maggio 2018, chiedono sempre più insofferenti nuove teste ai vertici.


REGOLAMENTO DI CONTI INTERNO. È appena saltato l'amministratore delegato, due anni in anticipo dalla scadenza, il britannico John Cryan, e si vuol far fuori l'austriaco Paul Achleitner, dal 2012 presidente del Consiglio di sorveglianza accusato di aver avallato scelte strategiche sbagliate. Le agenzie di rating incalzano il colosso tedesco che dalla crisi del 2007 sta perdendo sempre più terreno, scavalcato in Europa dai grandi gruppi francesi e inglesi e in rosso dal 2015, quando scattarono blitz e perquisizioni finanziarie. Fitch, che a settembre 2017 ha declassato Deutsche Bank da A- a BBB+, ammonisce sul riassetto «lento e insufficiente». Standard & Poor's deve esprimersi sul downgrade, Moody's è scettica sui dettagli delle strategie future dell'istituto e anche Dbrs non nasconde previsioni negative.


Ormai è una corsa contro il tempo. Ma per i guru della finanza neanche i tagli più estremi (dal comunicato aziendale gli assunti devono scendere dagli oltre 97 mila attuali a «chiaramente sotto i 90 mila», secondo il Wall Street Journal fino a 10 mila posti sono in bilico, per risparmi fino a 800 milioni di euro nel 2018) sono sufficienti. Perché il problema di Deutsche Bank sono gli assodati 48 mila miliardi di euro lordi - 14 volte il Prodotto interno lordo della Germania - in pancia all'istituto. Dall'istituto tedesco fanno notare come i derivati vadano considerati sul valore netto, più di 20 mila miliardi per Deutsche Bank, «non di più delle americane Goldman Sachs o Jp Morgan», e che i derivati non siano tutti prodotti a rischio.


NUOVA RICAPITALIZZAZIONE NEL 2019? Ma è un dato che la forte esposizione per la gestione all'americana del gruppo, unita ai miliardi finiti in spese legali, risarcimenti e patteggiamenti nei veri processi e procedimenti legali negli Usa, abbiano affossato la credibilità internazionale dei banchieri delle lussureggianti torri gemelle di Francoforte. Deutsche Bank risparmia (è avviata dal 2015 la ristrutturazione per 9 mila dipendenti tagliati) e non macina utili da anni: ancora un tonfo secco del 79% nel trimestre 2018 (120 milioni di euro), rispetto ai 575 milioni 
Servirebbe insomma per Eisman una «nuova raccolta di capitali nel 2019» - dopo l'aumento di capitale di 8 miliardi nel 2017 - e una pezza potrebbe essere la fusione, ventilata da tempo ma mai conclusa, con il secondo istituto bancario dei primi tre mesi del 2017. Per l'investitore che previde il crollo finanziario e immobiliare del 2008, l'americano gestore di hedge fund Steve Eisman, «Deutsche Bank ha problemi di redditività. Non investe in tecnologia da moltissimo tempo e probabilmente è sottocapitalizzata».

tedesco Commerzbank. Con una fusione importante si ammortizzerebbero alcuni costi e affluirebbero capitali. Ma senza ripulire davvero - e rapidamente - tutto il marcio del settore dell'investment banking, che dalla sede centrale di Londra ha lanciato e gestito una massa di operazioni spericolate, il matrimonio presenta enormi rischi. Tra alti e bassi Commerzbank tiene, ma i suoi conti non fanno certo faville e risanare Deutsche Bank è un'impresa che potrebbe trascinare a picco. Già nei primi Anni 2000 The Economist dipingeva le due torri di Francoforte come un «gigantesco contenitore di hedge fund».


NESSUNO HA INVERTITO IL TREND. Le speculazioni in espansione sotto la lunga era dello svizzero Josef Ackermann, amministratore delegato dal 2002 al 2012, avrebbero reso Deutsche Bank la prima cassaforte di derivati al mondo. Da allora nessun nuovo capo è riuscito a invertire davvero corso. Sotto il primo successore di Ackermann, l'anglo-britannico Anshu Jain, i derivati si erano ulteriormente impennati al record di 75 mila


miliardi. Il giovane neo amministratore delegato Christian Sewing ha messo nero su bianco, nell'urgente piano di riassetto, un drastico ridimensionamento del vituperato settore, così da ridurre l'esposizione e l'accumulo di titolo tossici. Il bilancio opaco di Deutsche Bank è sotto la lente anche della Banca centrale europea, che ad aprile 2018 ha chiesto all'istituto di calcolare i costi di un'eventuale liquidazione delle attività di trading. E da gennaio le azioni della società hanno perso il 32%. Un trend drammatico per diversi osservatori.

* Fonte: LETTERA43

venerdì 3 novembre 2017

Perché i derivati sono le “armi di distruzione di massa” della finanza mondiale

Viene da chiedersi: cosa sta succedendo nella finanza mondiale?
Secondo un rapporto della ESMA (European Security and Markets Authority) il solo mercato dei derivati "europei" vale 453 trilioni di €, cioè 453 mila miliardi. Il calcolo è stato effettuato sulle transazioni effettivamente avvenute in base ai sistemi dell'EMIR (European Market Infrastructure Regulation).
ESMA e EMIR sono due strutture relativamente "giovani" istituite dalla Commissione Europea per cercare di capire, e rendere un tantino più trasparenti, le operazioni di un mercato i cui eccessi furono decisivi per provocare la crisi finanziaria del 2008.
Cercare di capire non significa controllare, tanto meno frenare gli eccessi. Ma almeno il rapporto consente di percepire — a chi vuole vedere — se il livello di allarme è stabile, è cresciuto, o scende. Risposta: cresce.
Ma, ciò che è più importante, si mantengono inalterate le cattive abitudini che si coltivavano in precedenza. Dal rapporto emerge che gli operatori finanziari mondiali (infatti sul mercato europeo ci sono tutti, non solo gli euroei) agiscono soprattutto attraverso i canali non regolamentati (che continuano imperterriti ad essere tali): quelli che vengono definiti comunemente come "over the counter", ovvero "sul banco". 

Su un valore nozionale di 282 mila miliardi di euro di derivati concernenti i tassi d'interesse, ben il 94% viene negoziato "over the counter". 
Questa percentuale sale al 99% se si analizzano i derivati concernenti il mercato valutario. E queste due voci coprono circa l'80% di tutti i derivati "europei". In termini più brutali siamo di fronte a un Far West valutario più o meno al 96%, dove gli sceriffi, se ci sono, non osano neppure mettere il naso.
Ma ora proviamo a vedere, a occhio e croce, qual è la molto probabile situazione mondiale. Se il mercato dei derivati dell'Unione Europea vale — con le caratteristiche qui delineate — 453 trilioni di €, quanto sarà il mercato mondiale dei derivati? 
Per esempio: prendiamo come riferimento le cifre corrispondenti del 2008. Il PIL mondiale dell'epoca veniva calcolato attorno ai 54 trilioni di $. Quello dei derivati mondiali "over the counter" era di 684 trilioni. Fatti un po' di calcoli all'ingrosso, tenendo conto dell'aumento del PIL mondiale e della cifra dei derivati europei qui esplicitata, sembra di poter dire che la cifra dei derivati mondiali al 2016 supera i 1000 trilioni di $. (un milione di miliardi). Erano, nel 2008, all'incirca 14 volte il PIL mondiale. Ancora una volta a occhio e croce, si può ipotizzare che siano oggi non meno di 20 volte il PIL mondiale.
Siamo di fronte a un gigantesco "mercato ombra" composto da contratti tra privati di cui non solo è impossibile stabilire l'esatto ammontare, ma neanche quale sia il ruolo dei cosiddetti investitori istituzionali (società di intermediazione finanziaria che raccolgono i risparmi dei privati per investirli prevalentemente nelle imprese quotate in borsa). Cioè un mercato di cui si sa poco o niente, ma che influisce sui destini della finanza mondiale praticamente sfuggendo a ogni controllo.
In particolare ai controlli degli Stati. Se perfino Warren Buffet, uno dei maggiori finanzieri del mondo, arrivò a definire i derivati come "gli equivalenti finanziari delle armi di distruzione di massa", dovremmo dedurne che la situazione delle grandi masse di risparmiatori è simile a quella dei profughi africani che prendono il mare in cerca di fortuna a bordo di gommoni rattoppati. Ovviamente nel rapporto dell'ESMA queste e analoghe considerazioni sono rigorosamente assenti. Non è compito loro — anzi al contrario — sollevare allarmi. Viene in mente il discorso che Franklin Delano Roosevelt fece al Congresso degli Stati Uniti il 29 aprile 1938: "la prima verità è che la libertà di una democrazia non è salda se il popolo tollera la crescita d'un poter privato al punto che esso diventa più forte dello stesso stato democratico. Questo, in essenza, è fascismo — un governo posseduto da un individuo, un gruppo, o qualsiasi altro potere privato capace di controllarlo".


Fonte: qui