9 dicembre forconi: Hsbc
Visualizzazione post con etichetta Hsbc. Mostra tutti i post

giovedì 8 agosto 2019

Le rivolte di Hong Kong rivelano una crisi incombente nella sesta banca più grande del mondo

Prima di oggi, oltre al caos che circonda l'escalation della guerra commerciale e valutaria tra Stati Uniti e Cina, abbiamo anche ricevuto notizie che sono scivolate sotto il radar che il CEO di HSBC, uno che con 2,6 trilioni di dollari in attività è la più grande banca del Regno Unito e il La sesta banca più grande del mondo per attività, si è inaspettatamente ritirata e la sua partenza avrebbe portato anche a licenziamenti di massa, con la banca destinata a licenziare 4.000 lavoratori, pari a circa il 2% della sua forza lavoro.
E mentre il massacro del mercato di oggi è riuscito a spazzare le notizie di HSBC sotto il tappeto, non si può fare a meno di chiedersi: è HSBC, che ha avuto quasi tanti scontri con la legge di una particolare famigerata banca tedesca, che sarà la prossima Banca tedesca?
Per la risposta siamo andati a uno dei nostri amici di blogging che gestisce il blog Strategic Macro e che ha dato uno sguardo conveniente ad alcuni degli scarafaggi nel seminterrato di HSBC. Ciò che trovò fu preoccupante, specialmente alla luce delle turbolenze in corso a Hong Kong che in ogni momento sono a pochi minuti di distanza e una falsa bandiera provocata da un'invasione cinese.
Esposizione di HSBC agli immobili di Hong Kong
La saggezza così convenzionale è che dopo Basilea III le banche detengono molto capitale contro i prestiti e sono gestite in modo prudente. E in un mercato normalizzato questo è molto vero, penso.
Tuttavia, quando si calcolano LTV e RWA e PD rispetto ai livelli di valutazione delle bolle, sono ancora appropriati? Se lo si calcolasse a fronte di costi di sostituzione, i veicoli commerciali leggeri supererebbero il tetto, così come gli RWA e le banche verrebbero lasciati con un deficit azionario di livello 1 CET che verrebbe coperto da un'emissione di diritti. Eventuali perdite e RWA più elevati su crediti deteriorati costerebbero ulteriormente l'equità.
Quindi gli immobili di Hong Kong che producono rendimenti in affitto dell'1-2% in molti casi, a fronte di un tasso di prestito Prime pari al 5,15% è un'enorme bolla negativa, sostenuta dalla speculazione e dai flussi di capitali cinesi.
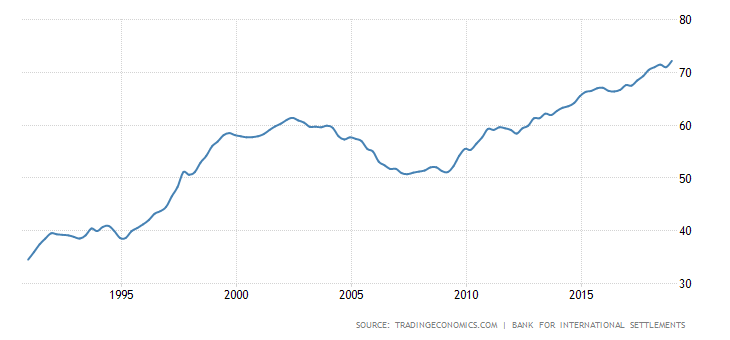
HSBC è il gorilla da 300 kg in un sistema bancario in cui è maggiore di 5 il PIL.
M3 e debito delle famiglie verso il PIL:
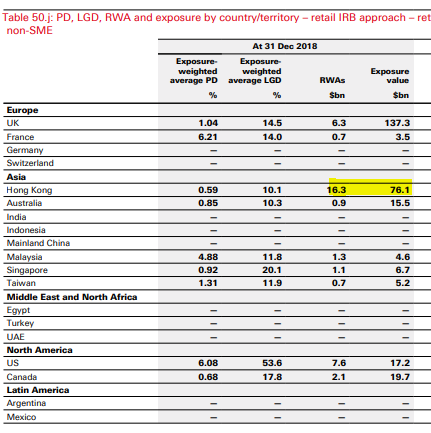
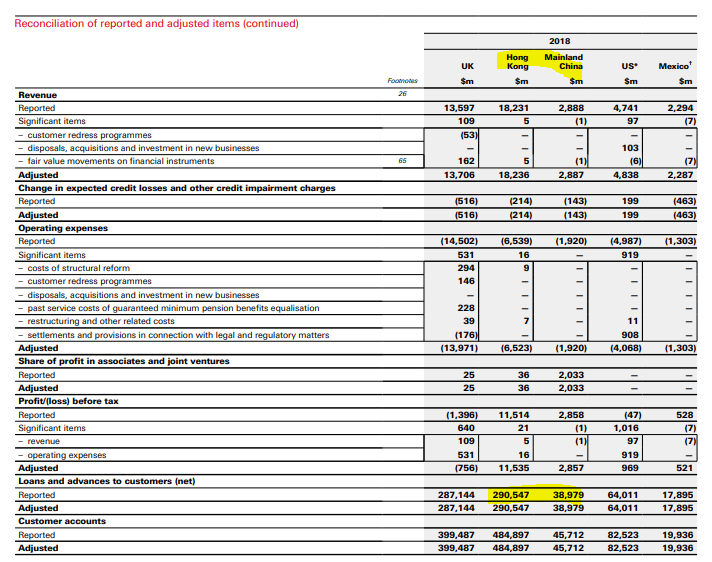
Ecco alcuni estratti dai dati finanziari di HSBC e dalle dichiarazioni del terzo pilastro del 18 dicembre.
AFBC HSBC 2018. 300 miliardi di $ in più di esposizione a Hong Kong e Cina.
Lo scenario di rischio al ribasso comporta piccoli ribassi dei prezzi delle abitazioni e una crescita economica in corso.
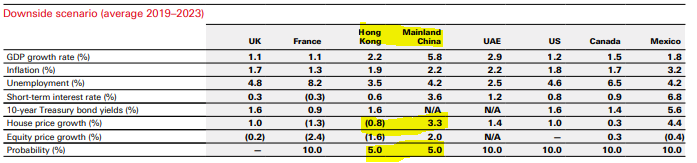
Il ribasso esacerbato dal commercio determina un maggiore rallentamento nel 2019 solo con una ripresa in H2-20.
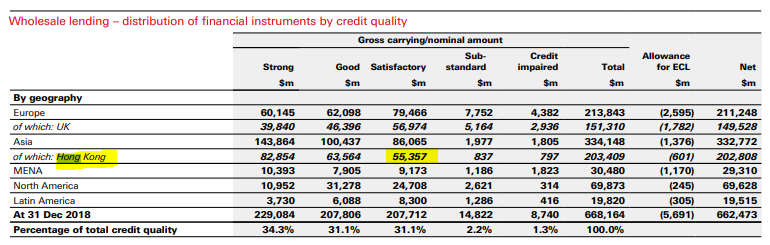
$ 55 miliardi di prestiti di categoria 3 a mutuatari all'ingrosso. La categoria 3 ha in genere un RWA al 100% ai sensi di Basilea III.
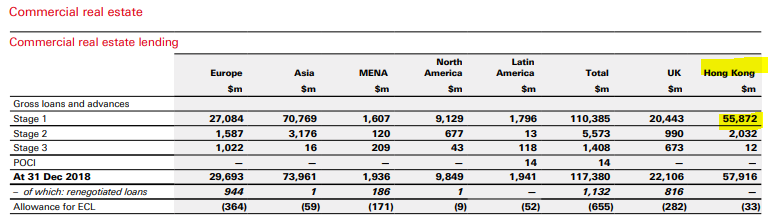
$ 58 miliardi di CRE, $ 2 miliardi compromessi
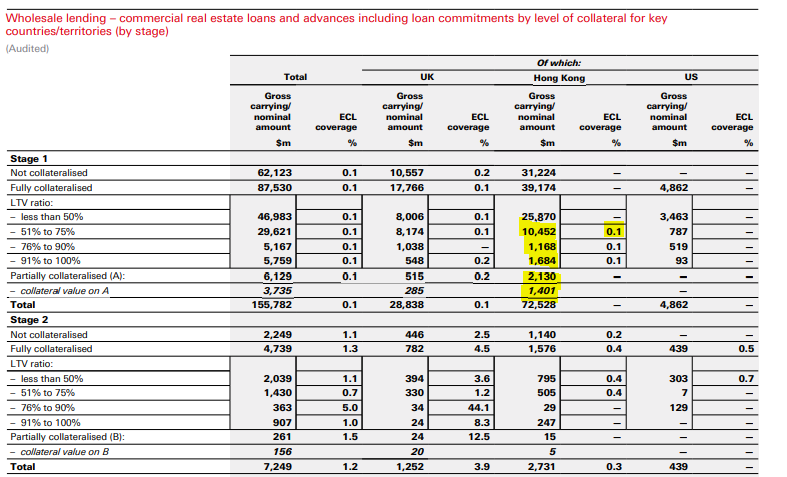
Circa $ 15 miliardi di prestiti all'ingrosso LTV più elevati:
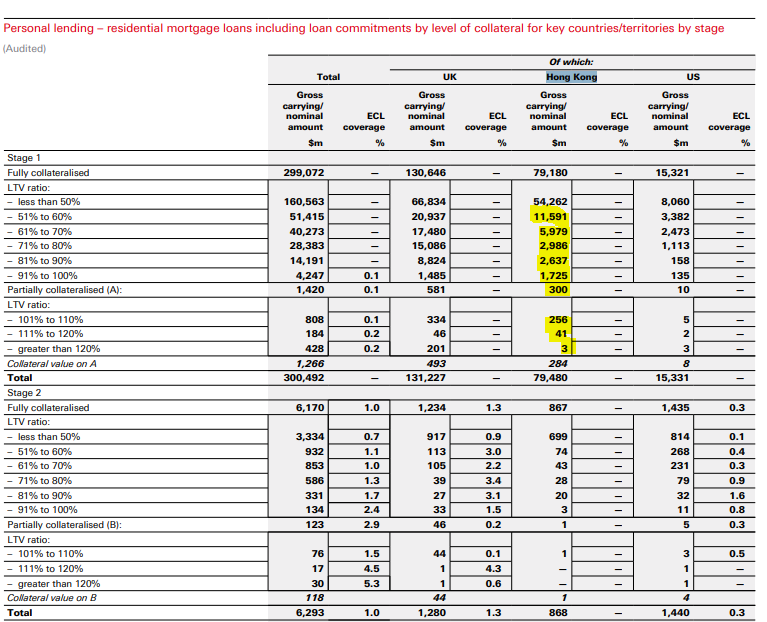
$ 108 miliardi di prestiti personali, di cui circa $ 3 miliardi sono deteriorati
Circa $ 25 miliardi di prestiti superiori al 51% di LTV
Tuttavia, la maggior parte del loro libro ha addebiti RWA determinati dal loro approccio basato sulle valutazioni interne:
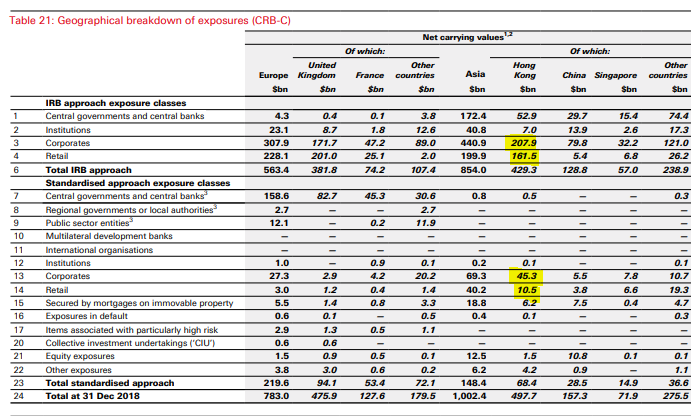
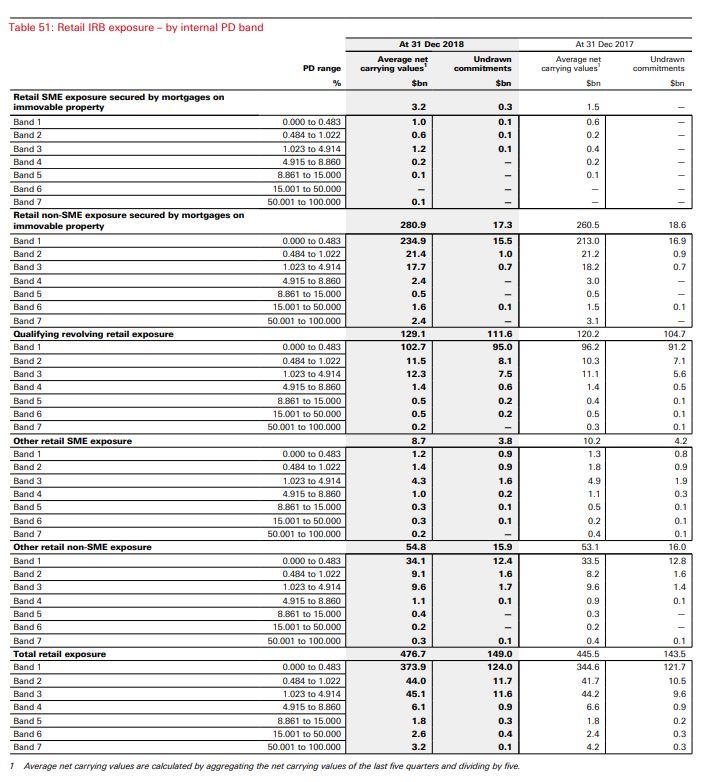
Utilizzando il loro approccio IRB, i mutui al dettaglio hanno solo lo 0,7% di probabilità di insolvenza e un po 'di percentuale di perdita è considerata inadempienza. Calcolano una tassa RWA del 20% a fronte di ciò.
Anche i PD di prestiti all'ingrosso sono inferiori a 70 pb e sembrano applicare una commissione RWA del 30%.
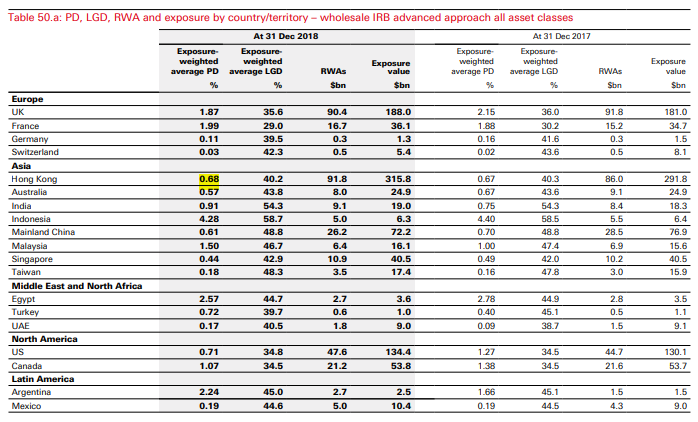
Solo attraverso modelli derivati ​​dall'IRB e applicando PD bassi e tassi LDG bassi sono stati in grado di prenotare questi prestiti a livelli di RWA del 20 o 30% e come tali "prestiti di categoria 1". Ma i prestiti di categoria 3, 4 o 5 comportano spese RWA del 100% o 150%. Pertanto, qualsiasi forte calo dei prezzi degli immobili e un aumento dei PD assorbiranno molti CET1.
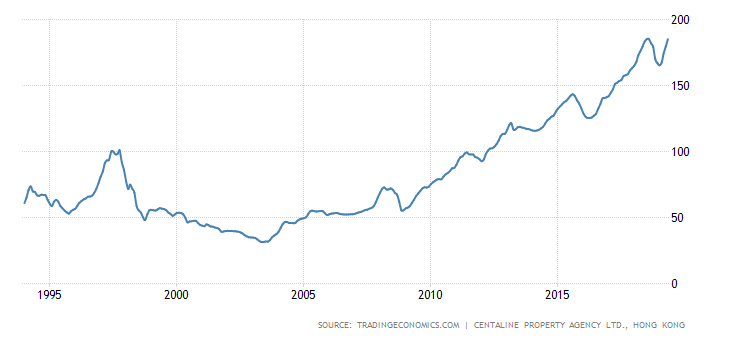
Come promemoria dopo la bolla del 1997, l' indice residenziale di Honk Kong è sceso da 172 a 59 tra il 1997 e il 03 giugno, un calo del 66% in termini nominali e altro ancora nel reale.
E ricorda che il tasso di prestito primario è del 5,15% e i rendimenti immobiliari dell'1-3%. Bene, hanno interessi ipotecari ARM differiti di 3 anni da risolvere per questo .... Mi chiedo se qualcuno dei libri di prestiti all'ingrosso di HSBC è contro tali prestiti?
Fonte: qui

mercoledì 13 giugno 2018

Mutui, il giallo dei tassi truccati. Fermi i ricorsi sul caso Euribor

A volte anche la direzione generale Concorrenza della Commissione europea dormicchia. È molto probabilmente la maggiore e più efficace autorità al mondo a tutela della trasparenza e correttezza del mercato e dell’interesse dei cittadini, eppure in certi momenti fatica a imporre i propri criteri. Prendete per esempio la decisione del dicembre 2016, un anno e mezzo fa, con la quale multa Crédit Agricole, Hsbc e Jp Morgan Chase per aver formato un cartello allo scopo di manipolare certi derivati che concorrono alla formazione dei tassi di mercato in euro. In particolare, quella intesa illecita avrebbe avuto come effetto ultimo quello di manipolare l’Euribor: il tasso dei prestiti interbancari in Europa, che rappresenta la base di tutti gli interessi applicati poi dalle banche su mutui e prestiti indicizzati alla clientela. Quella vicenda contiene ancora alcuni lati non completamente chiariti e riguarda più o meno indirettamente un numero enorme di contraenti di mutui e finanziamenti in Europa e in Italia. Perché sono loro che potrebbero essere stati penalizzati dalle mosse illegittime di quelle banche, che furono condannate dalla Commissione europea per aver formato un cartello. È per questo che oggi nei tribunati italiani si trovano centinaia di ricorsi di consumatori con la richiesta di rimborsi degli interessi passivi in più versati indebitamente.
La condanna
Ma andiamo con ordine. Nel caso di quella condanna del 2016, in gioco c’è la maggiore banca americana, la maggiore banca britannica e una delle tre grandi banche francesi. Quel caso chiuso a dicembre 2016 è solo la coda di un’indagine iniziata con un’ispezione dell’Antitrust Ue nelle sedi di una decina di grandi istituti nel 2011. Quindi la prima svolta era arrivata nel 2013. All’epoca altre quattro fra le banche coinvolte nel procedimento avviato da Bruxelles — Barclays, Deutsche Bank, Société Générale e Royal Bank of Scotland — rinunciarono a difendersi e decisero di accettare una transazione che riduceva loro le loro condanne. Barclays, il gruppo britannico, godette di uno sconto totale anche se aveva partecipato al cartello per ben 32 mesi, perché aveva denunciato l’intesa illecita. Deutsche Bank ebbe invece 465 milioni di multa e le altre qualcosa di meno.

© Fornito da RCS MediaGroup S.p.A.
Il cartello segreto
Quei due passaggi del 2013 e del 2016 sembravano la fine di una vicenda pur clamorosa, un cartello segreto fra esponenti dei colossi bancari per manipolare l’Euribor e di riflesso anche i tassi ai quali centinaia di milioni di europei si finanziano in banca. Quel passaggio sembrava la fine della vicenda, ma non sarebbe stato così. Il primo segnale lo si ebbe all’annuncio della decisione di Bruxelles del 2016, quella che condannava Crédit Agricole, Hsbc e Jp Morgan Chase. Fu lì che la Commissione Ue dormicchiò: non pubblicò il dispositivo giuridico della sua decisione. Al suo posto comparve uno strano annuncio sul sito della DgComp di Bruxelles: «Finché la Dg Comp e le aziende coinvolte sono impegnate nel processo di stabilire una versione della decisione che non contenga segreti industriali o altre informazioni confidenziali - si leggeva - non sarà disponibile alcuna versione pubblica di questo testo». E l’avvertimento continuava, sempre nel dicembre del 2016: «La Dg Comp sta cercando di risolvere questa questione al più presto, con l’obiettivo di arrivare a una rapida pubblicazione. Siete dunque invitati a controllare l’attuale sezione del sito della Dg Comp regolarmente, per restare al corrente di ulteriori sviluppi».
I consumatori
Le decine di milioni di consumatori europei che si sentissero danneggiati dagli effetti di quel cartello per la manipolazione dei tassi - famiglie e imprese indebitate i cui interessi passivi erano agganciati all’Euribor - possono aver continuato a controllare il sito della Commissione Ue. Ma nulla è cambiato. Appunto, anche l’Antitrust europeo a volte dormicchia. Dopo trenta mesi, il testo di quella decisione storica non è stato pubblicato. Non c’è. Quel documento è una base giuridica di enorme importanza, perché su di esso potrebbero basarsi i ricorsi dei consumatori che ritengono di aver pagato mutui troppo cari a causa di quella manipolazione. Ma, appunto, dopo ben due anni e mezzo il testo non è mai stato pubblicato: caso più unico che raro in un’amministrazione efficiente come la Dg Comp.
I ricorsi
E dire che i ricorsi ci sono davvero: in Italia, centinaia. Ovviamente non sono contro Barclays, Jp Morgan, Deutsche Bank o le altre grandi banche protagoniste del cartello. Quelle sono solo alcune delle più rilevanti nel gruppo fra i 20 e i 44 istituti che abitualmente definiscono il livello dell’Euribor tramite le loro transazioni. I circa duecento ricorsi esistenti in Italia (concentrati a Milano, Roma, in Sardegna, a Bergamo e a Brescia) sono animati dall’associazione Sos Utenti e sono rivolti alle banche nazionali che hanno praticato ai clienti tassi basati su un Euribor «manipolato» fra il 2005 e il 2008. Ovviamente gli sportelli italiani non potevano saperlo, ma era così. Ora i clienti chiedono di essere rimborsati, e spetterebbe poi agli istituti italiani rivalersi sulle grandi banche europee protagoniste del cartello. Il caso poi potrebbe allargarsi a migliaia di altri clienti o agli enti locali danneggiati dall’effetto tassi sui derivati. Ma per vincere, questi consumatori devono dimostrare che davvero il cartello ha prodotto tassi distorti a loro sfavore. E per farlo occorre, come minimo, che la decisione di Bruxelles sia resa pubblica. E per ora non lo è.
Fonte: qui