9 dicembre forconi: ripresa
Visualizzazione post con etichetta ripresa. Mostra tutti i post

mercoledì 28 agosto 2019

Una sorpresa a J-Hole ... QE è tornato!

Sommario
  • I titoli del Tesoro della Federal Reserve sono aumentati per la prima volta da quando il QE è terminato nel 2014.
  • Il serraggio quantitativo è finito, ma il QE è completamente tornato ???
  • La "monetizzazione diretta" continua, con cali ineguagliabili nelle riserve in eccesso rispetto alla Fed detenute da Treasury e MBS.
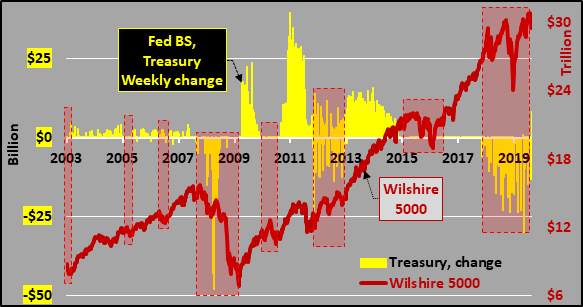
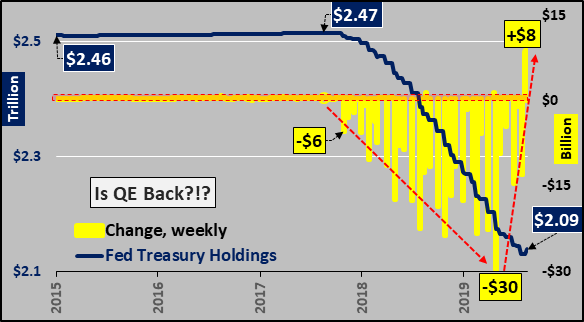
È interessante notare che questa settimana, per la prima volta dalla fine del QE alla fine del 2014, sono aumentate le posizioni in titoli della Treasury della Federal Reserve (colonne gialle, in basso). L'aumento di 8 miliardi di $ è il primo visto da quando il QE è terminato quasi 5 anni fa e arriva dopo che il QT (inasprimento quantitativo) ha subito una decelerazione dalla metà del 2019. Tuttavia, l'aumento totale delle posizioni in Treasury è ancora un po 'scioccante. Non posso dire se questo fosse unico ... ma questo merita un po 'più di attenzione.
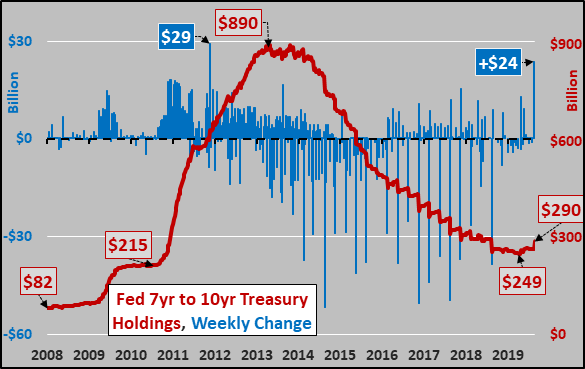
Quindi cosa stava acquistando esattamente la Fed? Treasury da sette a dieci anni!   Il grafico seguente mostra le partecipazioni di media durata della Fed (linea rossa) e la variazione settimanale di tali partecipazioni (colonne blu).  L'acquisto di questa settimana è stato superato solo da una sola settimana nel 2011 ... quando la Fed stava lanciando febbrilmente il suo programma di QE?!?
Dopo un lungo periodo di vendita / roll-off della metà del Tesoro (linea rossa in basso), la fine del 2018 e l'inizio del 2019 hanno visto la fine della vendita ... e ora un improvviso scoppio degli acquisti della Federal Reserve in coincidenza con un forte calo nel decennio resa (area blu ombreggiata).
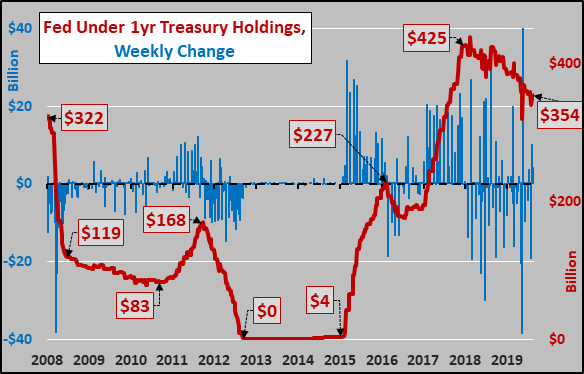
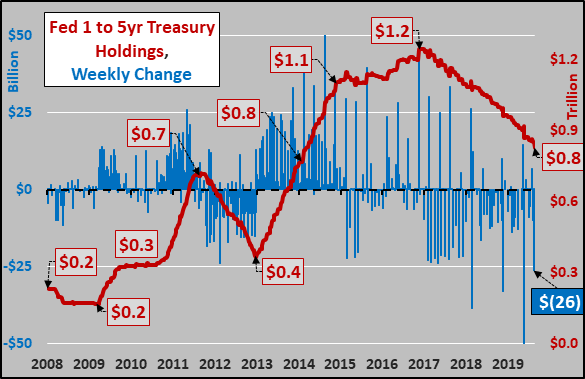
Per quanto riguarda le durate più brevi, le due tabelle seguenti mostrano le partecipazioni della Fed in titoli del Tesoro inferiori a 1 anno e le partecipazioni da 1 a 5 anni. Non c'è bisogno di indovinare ciò che la Fed sta attivamente lanciando / vendendo.
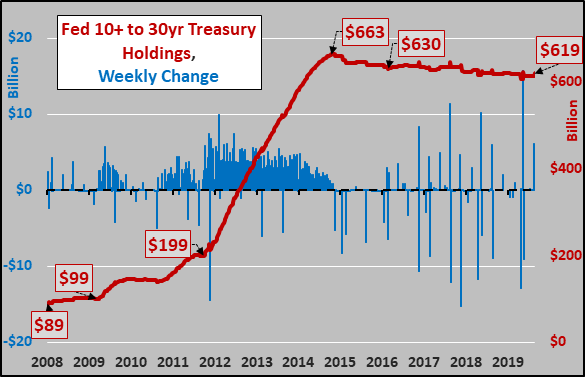
E le immutabili (quasi zero roll-off dal 2016) detenzioni della Fed di oltre 10 anni di titoli del Tesoro.
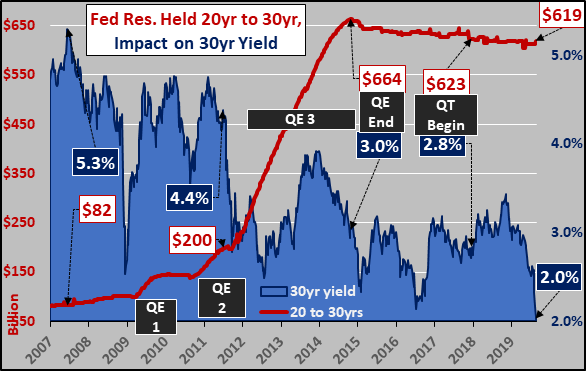
E le partecipazioni di lunga durata di Feds contro il rendimento del Tesoro di 30 anni. L'attuale spostamento verso il basso nel lungo rendimento è esattamente ciò che è stato visto, in previsione prima di QE1, QE2 e QE3. Hmmm.
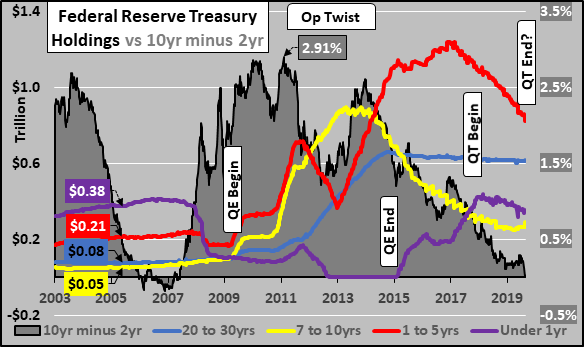
Di seguito sono elencate le partecipazioni al Tesoro della Fed, per durata, dal 2003 e l'impatto sulla diffusione decennale meno 2 anni (area grigia ombreggiata). La vera domanda non è la fine del QT, ma il QE 4 in realtà sta già iniziando? La linea viola è rappresentata da titoli a T detenuti dalla Fed, la linea rossa da 1 a 5 anni di durata, la linea gialla di media durata e la linea blu è tutto per la durata di 10 anni.   Il fatto che la Fed non abbia permesso a nulla di uscire dalle partecipazioni di più lunga durata è sicuramente interessante.
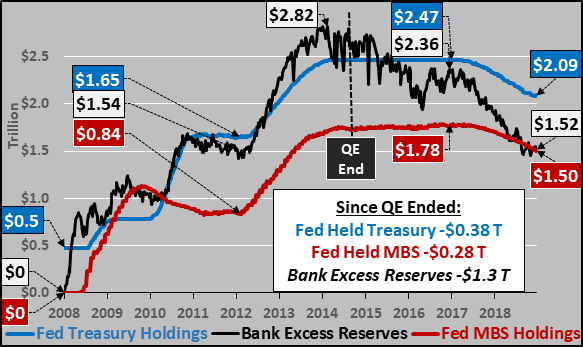
Di seguito, le continue riduzioni delle riserve bancarie in eccesso rispetto alle diminuzioni di gran lunga inferiori nei titoli detenuti da Treasury e titoli garantiti da ipoteca.  Alcuni chiamano questo $ 700 miliardi e la crescente disparità "monetizzazione diretta", qualcosa che la Fed ha detto che non avrebbe mai fatto?!?  
E ora che il QT sembra essere finito, le riserve in eccesso delle banche continueranno a cadere fornendo un QE non ufficiale (con le banche che sfruttano la monetizzazione diretta) insieme a un potenziale riavvio del QE della Fed?
Perché sta succedendo? In breve, il potenziale organico di crescita è rallentato da mezzo secolo, ma le banche centrali e i governi federali non sono disposti (incapaci?) Ad accettare quale crescita può fornire l'economia. 
Stanno invece spingendo artificialmente e sinteticamente verso l'alto la crescita economica e le valutazioni delle attività finanziarie. Ma ogni azione ha una reazione e, come Madre Natura, più si confonde con l'economia, maggiori sono le distorsioni. Precisare il potenziale di decelerazione della crescita organica, a livello globale QUI  e a livello  nazionale  QUI .
Perché questa è la fine del ciclo dei tassi di interesse positivi ... QUI
E perché la Cina sta affrontando una crisi esistenziale e non ha mezzi per scendere a compromessi su un accordo commerciale ... QUI .
CREDITO SUPPLEMENTARE  - Per i curiosi quale sia stata la correlazione tra l'acquisto del Tesoro della Federal Reserve e le valutazioni azionarie ... il grafico che segue mostra le partecipazioni del Tesoro della Fed rispetto al Wilshire 5000 (che rappresenta tutte le azioni statunitensi quotate in borsa). Quando la Fed acquista, le azioni aumentano ... quando la Fed detiene o vende, le azioni fanno fatica (tranne per il 2017, ma questa è un'altra storia). 
Investi di conseguenza.

domenica 20 maggio 2018

Il petrolio sfiora quota $80: adesso è troppo caro, frenerà i consumi

Il prezzo del petrolio minaccia quota $80 suscitando le perplessità dell’Aie. Per gli esperti il greggio è ora troppo caro.

Il petrolio sfiora quota $80: adesso è troppo caro, frenerà i consumi
Il prezzo del petrolio si è minacciosamente riavvicinato alla soglia degli $80, il tutto in concomitanza con la pubblicazione dell’ultimo interessante report dell’Aie.
Gli esperti hanno fatto notare come da giugno dello scorso anno ad oggi la quotazione del greggio abbia guadagnato più di 75 punti percentualie sia ora giunta su livelli giudicati eccessivamente elevati per continuare a sostenere la domanda.
Per dirla in altre parole, secondo l’Aie il prezzo del petrolio è ormai troppo caro e l’aumento della quotazione (sia quella del Brent che quella del Wti) avrà un impatto non indifferente sui consumi che finiranno, inevitabilmente, per contrarsi.

(Il prezzo del petrolio Wti da giugno 2017 ad oggi)

Cosa sostiene il petrolio oggi

Diversi elementi stanno continuando supportare il buon andamento del greggio. Tra questi come non annoverare le tensioni internazionali che, qualche giorno fa, hanno imposto a Donald Trump di stracciare lo storico accordo nucleare con l’Iran mettendo così in pericolo le esportazioni dalla Repubblica islamica.
Non meno evidente sull’andamento del prezzo del petrolio è stato poi l’apporto del Venezuela, ancora nel bel mezzo di una crisi economica senza precedenti che ha imposto un taglio della produzione ai minimi storici (si ricordi che il Paese di Nicolas Maduro siede sulle più grandi riserve petrolifere al mondo e ha sempre fatto del greggio la sua più grande fonte di sostentamento, almeno fino allo scoppio della crisi).
“Monitoreremo da vicino gli sviluppi e se necessario siamo pronti ad agire per assicurare che i mercati rimangano ben riforniti”, ha commentato l’Aie con riferimento all’ipotesi di ricorrere alle scorte di emergenza in caso di estrema carenza dell’offerta.

Occhio all’eccessiva riduzione dell’offerta

Quel che emerge dal report dell’Aie è la preoccupazione degli esperti nei confronti del futuro andamento dell’offerta. Negli ultimi anni il mercato ha assistito inerme ad un eccesso di greggio che ha spinto sempre più in basso il prezzo del petrolio. Da qui gli innumerevoli sforzi dei Paesi produttori che, soprattutto con lo storico accordo OPEC di Vienna, hanno tentato di riequilibrare la situazione.
I tagli alla produzione hanno avuto l’effetto sperato e il surplus di petrolio sul mercato si è ridotto finché, però, la situazione non ha iniziato quasi a capovolgersi. L’Aie crede che i maggiori rischi riguardino oggi proprio l’offerta che, a causa di situazioni calde come quelle in Iran e Venezuela, potrebbe continuare a scemare.

Adesso il petrolio è troppo caro?

Uno squilibrio del mercato a favore della domanda avrebbe un effetto ancor più evidente sul prezzo del petrolio che potrebbe continuare ad aumentare (qualcuno ha addirittura previsto il prossimo raggiungimento di quota $100, anche se la soglia più probabile al momento appare quota $80).
“Sarebbe straordinario se un balzo tanto grande non influenzasse la crescita della domanda, soprattutto dopo che, negli ultimi anni, diversi Paesi emergenti hanno ridimensionato o eliminato del tutto i sussidi rivolti ai consumatori finali”.
Eppure, secondo l’Aie, un prezzo del petrolio troppo elevato andrà inevitabilmente ad intaccare i consumi e, di conseguenza, la domanda.
Questo, ricordano gli esperti, potrebbe non bastare a frenare la corsa del greggio che continuerà ad essere sostenuto dal persistente calo della domanda.
Al momento della scrittura la quotazione del Brent e quella del Wti stanno risentendo particolarmente degli ultimi dati sulle scorte di greggio USA, scese ancora una volta di 1,4 milioni di barili su quota 432,34 milioni di barili, nella settimana terminata l’11 maggio,
Il prezzo del petrolio texano sta scambiando in rialzo dello 0,39% su quota $71,77, mentre quello del Mare del Nord sta avanzando di un più modesto 0,20% su quota $79.45. 
Fonte: qui

lunedì 12 marzo 2018

Il debito pubblico preoccupa? Allunghiamolo

L’Italia emette circa 400 miliardi di titoli all’anno per rinnovare le quote di debito pubblico in scadenza e per finanziare il fabbisogno annuo.
L’Italia emette circa 400 miliardi di titoli all’anno per rinnovare le quote di debito pubblico in scadenza e per finanziare il fabbisogno annuo. Si tratta di una cifra molto elevata, che si potrebbe ridurre con un piano di allungamento delle scadenze.

Ogni anno 400 miliardi da collocare

L’elevato livello del debito pubblico italiano costituisce uno dei principali fattori di vulnerabilità della nostra economia. Gli investitori esteri continuano a percepirci come rischiosi e, in vista dell’appuntamento elettorale, anche le istituzioni europee e internazionali richiedono alle forze politiche un impegno serio e credibile per la riduzione del debito. Il miglioramento delle prospettive di crescita potrebbe favorire il processo di risanamento delle finanze pubbliche timidamente intrapreso da qualche anno. A partire dal 2013 la crescita del rapporto debito/Pil ha registrato un forte rallentamento (soli 3 punti percentuali dal 2013 al 2017). La vita media residua del debito è risalita a fine 2017 sino a 7,4 anni (nell’estate 2014 raggiunse un minimo di 6,77), mentre la vita media dello stock titoli risulta pari a 6,9 anni (6,2 anni il minimo toccato durante la crisi).
Tuttavia, nonostante questi dati positivi, nei prossimi anni l’Italia sarà ancora alle prese con la sfida di collocare titoli per circa 400 miliardi all’anno per scadenze e nuovi fabbisogni. Si può però ragionare sulla possibilità di attuare una strategia di ulteriore allungamento delle scadenze che permetta di abbattere in misura significativa le emissioni annue su un orizzonte temporale di 5-6 anni. I bassi tassi di interesse, il lento percorso di rialzo nei prossimi anni e il sostegno all’acquisto di titoli da parte della Banca centrale europea (che si protrarrà almeno sino a settembre 2018, con acquisti mensili complessivi di 30 miliardi) conducono a ritenere il contesto odierno ancora favorevole alla realizzazione di una simile politica di gestione del debito.

Abbattere le emissioni annue a costi contenuti

Abbiamo dunque elaborato un’ipotesi di allungamento delle scadenze che prevede una progressiva riduzione delle emissioni di Bot, le quali scenderebbero dagli oltre 150 miliardi preventivati nel 2018 a 80 miliardi nel 2022, e un’intensificazione delle emissioni di Btp a 10, 15 e 30 anni per il finanziamento delle emissioni diverse da Bot e dei fabbisogni. Una siffatta strategia permetterebbe di allungare la vita media residua dello stock di titoli al 2025 sino a quasi 9 anni, 2 anni in più di quella attuale.
Già nel 2022 le emissioni lorde annue scenderebbero di circa 150 miliardi rispetto a uno scenario di base in cui si ipotizzi che i titoli in scadenza vengano rinnovati con altri di uguale durata (figura 1). Al 2025, con il turnover dello stock di titoli attualmente in essere in gran parte avvenuto, le emissioni si normalizzerebbero su un livello medio di 220 miliardi, oltre il 40 per cento in meno dei volumi previsti nello scenario di base.
L’aggravio di costo insito nella strategia, rispetto allo scenario di base, è quantificato in meno di 4 miliardi nei primi anni e attorno ai 5 miliardi a regime, cioè appare contenuto e stabile (figura 2). La ragione principale risiede nel fatto che la riduzione delle emissioni annue garantita dall’allungamento delle scadenze offre una parziale copertura dal graduale rialzo atteso dei tassi. Allungare oggi vuole dire infatti garantirsi tassi bassi per un periodo più lungo di tempo in luogo dei maggiori tassi che ci si attende prevarranno in futuro. Anche l’atteso appiattimento della curva dei rendimenti nelle nostre previsioni contribuisce a rendere meno oneroso lo spostamento verso scadenze più lunghe.
Alcune precisazioni sono però necessarie. Innanzitutto, nell’esercizio abbiamo ipotizzato che la curva dei rendimenti non risenta della variazione nell’offerta relativa di titoli a lunga e a breve, sebbene nella realtà sia plausibile che una maggiore raccolta sul segmento a lungo termine possa comportare un aumento dell’inclinazione della curva e quindi fare salire il costo. Inoltre, bisognerebbe valutare se la graduale riduzione dei Bot ipotizzata sia compatibile con le esigenze del bilancio pubblico e con la domanda da parte di banche e fondi per finalità gestionali e regolamentari.
Nonostante le precisazioni e gli ulteriori approfondimenti che sarebbero opportuni, due risultati ci sembrano degni di riflessione. Il primo è che con un allungamento di circa 2 anni della vita media del debito si potrebbero quasi dimezzare le emissioni lorde annue nel giro di 6-7 anni. Il secondo è che il costo dell’allungamento potrebbe essere contenuto e stabile (nell’ordine dei 4-5 miliardi per anno) in quanto l’abbattimento delle emissioni annue farebbe sì che il graduale rialzo dei tassi previsto per i prossimi anni si riverberi su una proporzione minore del debito. In vista dei rischi e delle incertezze cheil futuro ci riserva, è una strada che forse vale la pena percorrere.
Figura 1 – Emissioni lorde annue in previsione (in miliardi; elaborazioni su dati Banca d’Italia)
Figura 2 – Spesa per interessi (in miliardi; spesa relativa ai titoli, circa l’85 per cento del totale del debito pubblico)

Di Lorenzo Forni e Simone Passeri
Fonte: qui

L'Italia è in boom? L'Italia farà BOOM!


Gli italiani, non i britannici, provocheranno la dissezione dell'euro e quindi dell'intero esperimento europeo.
Potrebbe giungere un momento in cui la Brexit non verrà del tutto dimenticata, ma collocata in un secondo livello di quella che si preannuncia essere la disintegrazione europea. Sarà superata molto probabilmente proprio dall'Italexit. Gli italiani, non i britannici, provocheranno la dissezione dell'euro e quindi dell'intero esperimento europeo.
A questo punto della storia europea, la formula è familiare: se siete contrari all'integrazione più stretta e all'Unione Europea, allora siete un xenofobo fascista, un razzista di prim'ordine. Piuttosto che dissuadere gli elettori, questo comportamento si è ritorto contro coloro che usano gli insulti per mantenere vivo l'esperimento europeo per molto più tempo.
Il totale dei voti non è ancora disponibile, ma gli italiani hanno votato in massa per partiti anti-establishment e anti-euro. Anche se il parlamento italiano potrebbe ritrovarsi nel caos nel prossimo futuro, l'euroscetticismo e la febbre anti-establishment dominano in misura molto maggiore del previsto (nell'ennesima elezione europea). Anche il commento mainstream di quello che sta succedendo non può esimersi dal descrivere la realtà:
Dopo che gli organismi dell'establishment sono riusciti a contenere i populisti nelle elezioni tedesche, francesi e olandesi negli ultimi dodici mesi, le loro difese sono state sopraffatte in Italia quando gli elettori si sono ribellati contro due decenni di crescita economica poco brillante e un'impennata dell'immigrazione. Il risultato è un partner davvero imprevedibile per i leader europei come Angela Merkel e Emmanuel Macron, mentre affrontano la minaccia americana di una guerra commerciale.
Questo articolo di Bloomberg raffigura l'angoscia economica italiana come "due decenni di crescita economica poco brillante" in modo da legittimare l'insoddisfazione degli elettori. Uno scritto più onesto sarebbe stato: "Le cose sono andate male per vent'anni, perché ora si stanno ribellando? Gli immigrati." Sarebbe stato più vero, solo spogliato del pregiudizio evidente e delle intenzioni misantropiche dietro di esso.
È tecnicamente vero che l'economia italiana è risultata un malato cronico, ma è una sintesi imprecisa. Fino al 2008 o giù di lì, gli italiani potevano essere descritti come insoddisfatti, o perlomeno apatici, di fronte alla natura poco brillante della loro economia sotto l'euro. Non penso che sia effettivamente vero, poiché la stessa UE era popolare in Italia fino al panico finanziario mondiale.
Ciò che spiega la rivolta ora, è la ripresa da quel panico; o la sua mancanza. Come ho scritto in precedenza, la dinamica diventa esplosiva semplicemente perché gli italiani, come gli americani e tutti gli altri, sono stati ripetutamente informati che la loro economia non si era solo ripresa, ma si trovava addirittura in pieno boom. Per molti potrebbe essere così.
Non è questo il problema, poiché in ogni economia ci sono sempre porzioni che vanno bene e altre che non vanno bene. Quando troppe persone si ritrovano nel secondo gruppo, ecco dove iniziano i problemi. E quando sentono ripetutamente che le cose vanno bene e non riescono a capire come, date le loro condizioni precarie, la sfiducia e la rabbia sono sicuramente gli unici risultati garantiti.
La paura irrazionale dei robot ha le stesse radici. Non avendo ricevuto risposte sincere, le persone decidono da sole il perché non riescano a vivere questo boom. L'immigrazione è una questione simile, ma più complessa (dobbiamo tener conto dei fattori sociali oltre che economici).
Ma anche questo quadro generale sottovaluta considerevolmente la gravità del problema. Anche quelli che sono occupati, in Italia significativamente di meno in proporzione alla popolazione, non stanno facendo molti progressi. Questa mancanza di opportunità diventa palpabile, una frustrazione che deve essere soddisfatta con una valutazione onesta, ma in questo decennio perduto raramente lo è stata.
Gli economisti non tollerano altro che la ripresa. Non importa quante prove si accumulano contro di essa, affermano lo stesso che è qui, o se vengono messi sotto pressione diranno che arriverà domani.
Questo punto di vista inizia con una conclusione e quindi si cercano prove per avvalorarlo. La tecnocrazia è difesa a tutti i costi, anche quando la sua caratteristica principe è la sua totale incompetenza. Nel luglio del 2012 Mario Draghi ha promesso di "fare tutto il necessario" per preservare la valuta europea, e quindi in termini politici mantenere vivo il sogno dell'integrazione.
La maggior parte della gente lo considerava un gesto nobile, gli sforzi di uno statista impegnato ad aiutare le persone dell'Europa che soffrivano a causa di una repressione finanziaria per ragioni che non potevano capire. Queste persone avrebbero dovuto invece sentire Mario Draghi per quello che era, un pazzo del tutto sciroccato:
L'euro è come un calabrone. Questo insetto è un mistero della natura, perché non dovrebbe volare, e invece vola. Quindi l'euro era un calabrone che è volato molto bene per diversi anni. Credo — e penso che la gente si chieda "come mai?" — che probabilmente ci fosse un qualcosa nell'aria che faceva volare il calabrone. Ora quel qualcosa deve essere cambiato nell'aria, e sappiamo cosa dopo la crisi finanziaria.
Come il suo predecessore Jean-Claude Trichet, o Ben Bernanke, il suo omologo presso la Federal Reserve negli Stati Uniti, Mario Draghi non ha idea di cosa sia successo nel 2008, o, del resto, cosa sia successo di nuovo nel 2011. La sua banca centrale, come tutte le banche centrali, sta cercando di risolvere un problema che non riesce a capire, e l'effetto è che nulla viene mai corretto.
La gente potrebbe sentirsi comprensibilmente turbata da questo fatto. Non ci vuole molto per riconoscere che questi elettori potrebbero aver ragione, critiche legittime che non hanno niente a che fare con il lato più oscuro della tragica storia europea. L'economia, tuttavia, è la disciplina più fragile forse mai inventata; impedisce anche un minimo di onesta introspezione, in gran parte perché è più una forza politica che scientifica.
In nessun luogo è più evidente che in Europa. Il rischio per la situazione politica europea non è poi così complesso. È facilmente attribuibile all'unica cosa che nessuno può mettere in dubbio:
La minaccia per l'euro è oggi più grande di quanto non fosse nel 2012, e per questo motivo Draghi ha completamente fallito. Non si tratta di squilibri nel Target II e di sanzioni per il default greco, ma di sconvolgimenti politici legati direttamente a ciò che Mario Draghi non sembra riuscire a capire. Può promettere tutto ciò che vuole, ma il destino dell'Europa non sarà determinato dal suo euro.
O si tratta di ripresa effettiva o di bancarotta per l'Europa, lo stesso bivio a cui si trova di fronte il resto del mondo a causa della stessa stagnazione prolungata. In Cina, come notato in precedenza, si stanno muovendo in preparazione di un bust. Gli elettori europei potrebbero sembrare irrazionali, ma solo se pensate che l'euro sia come un calabrone nelle mani capaci di brillanti apicoltori tecnocratici.
Non ci sono voluti due decenni di problemi economici per ritorcere l'Italia contro ciò che un tempo aveva abbracciato con entusiasmo, solo l'ultimo è stato più che sufficiente. La rottura è iniziata con la distruzione monetaria, alimentata errore economico dopo errore economico, e ora si avvicina sempre di più al completamento mentre l'inutilità della tecnocrazia viene tenuta in vita solo dall'ostinazione politica. Davvero, quindi, qualcuno è sorpreso di fronte al risultato elettorale in Italia?
Se non altro, penso che gli italiani, gli inglesi, gli americani, ecc. abbiano dimostrato fino ad adesso notevole compostezza. Hanno dato ai tecnocrati il ​​beneficio del dubbio più e più volte, con politiche e sperimentazioni discutibili e poi promesse che non sono state mantenute. Dieci anni sono molto, molto tempo perché nulla venga realizzato.
Volete salvare l'Europa? Potete iniziare ponendo fine a tutte queste chiacchiere assurde su un boom inesistente.
da Zerohedge
Traduzione di Francesco Simoncelli

Fonte: qui

lunedì 4 dicembre 2017

ITALIA: PER IL CENSIS LA RIPRESA C'E' MA SI DIFFONDE IL RANCORE SOCIALE

NEL 51ESIMO RAPPORTO SUL PAESE, VIENE FOTOGRAFATA LA PAURA DEL DECLASSAMENTO E DELLA POVERTÀ 

I NUOVI “MITI” DEGLI UNDER 30? I SOCIAL E IL POSTO FISSO 

I "MILLENNIALS" SONO CONVINTI PER RIUSCIRE NELLA VITA CONTINO LA CURA DEL CORPO (22,7), I SELFIE (18,9%) E POI LO STUDIO (14%)

Alessandra Camilletti per “il Messaggero”

CENSISCENSIS
I numeri dicono che la ripresa c' è. L' industria va. I consumi crescono. L' Italia cerca una felicità soggettiva quotidiana. Ma in un clima allo stesso tempo di soddisfazione - perché il 78,2 per cento degli italiani si dichiara soddisfatto della vita che conduce - e di grande rancore. Già, pesa il blocco della mobilità sociale, per l' 87,3 per cento del ceto popolare, come per l' 83,5 del ceto medio e pure per il 71,4 del ceto benestante. Una convinzione particolarmente forte tra i millenial.
selfie inappropriatoSELFIE INAPPROPRIATO

Allo stesso tempo, però, gli under trenta cambiano i propri miti. Massimiliano Valerii, direttore generale del Censis, parla di «crisi dell' immaginario collettivo del Paese», di quell' insieme di valori di riferimento che «definiscono un' agenda sociale collettiva». Senza la forza propulsiva del passato. Così indica il 51esimo Rapporto sulla situazione sociale del Paese proprio del Censis, presentato ieri al Cnel. «Il primo mito di riferimento per gli under trenta sono i social - dice Valerii -, poi viene il posto fisso ma subito seguono smartphone e cura del corpo e soltanto dopo il famoso pezzo di carta, la casa di proprietà, l' auto nuova».

Nei valori medi, sull' intera popolazione, per riuscire socialmente contano più la cura del corpo (22,7) e i selfie (18,9) dello studio (14,4). Il posto fisso è al primo posto ma al 38,5. Un tempo era proprio il buon titolo di studio ad essere percepito come biglietto d' ingresso per i piani alti della scala sociale, a proposito di ascensori. Quanto al web, al 52,7 per cento degli italiani è capitato di credere a fake news.

L' ORIENTAMENTO

Cos' è accaduto all' Italia? E che futuro ha? «Il tema è come sciogliere i grumi del rancore» dice Valerii, facendo anche riferimento all' ondata populista e sovranista che si fa sentire in Europa. Tirando le fila del Rapporto, il segretario generale del Censis Giorgio De Rita parla di un «2017 in chiaroscuro», perché c' è il segnale della risalita ma la «classe politica resta un passo indietro».

PENSIONE POVERTA'PENSIONE POVERTA'
Tanto che l' 84 per cento degli italiani non ha fiducia nei partiti. E il 52,1 boccia la pubblica amministrazione. I sindacati perdono 180mila tessere in un anno.
È saltato il patto intergenerazionale che garantiva continuità di sviluppo e crescita di reddito e benessere.

«Oggi il futuro è incollato al presente - sottolinea De Rita - e si fa fatica». Bisogna allora ritrovare «dimensione di sogno, progettazione e sguardo al futuro», altrimenti il «nuovo ciclo continuerà a lasciare solo un segnale debole. La società italiana, che sta in affanno ma che in qualche modo sale, che non ha grande immagine del futuro ma ci prova, ha saputo ascoltarsi. A mancare è la politica: coloro che erano chiamati a fare sintesi e intermediazione non hanno avuto la forza né la capacità di ascoltare se stessi né la società».

SUD POVEROSUD POVERO
I DATI

E così l' Italia del Rapporto Censis è ancora un Paese in difficoltà. Rispetto al 2007 crescono del 165 per cento le persone in povertà assoluta. E ci rimpiccioliamo: nel 2016 diminuisce la popolazione, con meno 76.106 abitanti. Ma crescono Roma e Milano. L' industria sale e supera pure le performance tedesche: il dato del primo semestre 2017 (più 2,3) è il migliore d' Europa.

Il manifatturiero ha fatto crescere il valore aggiunto per addetto del 22,1 per cento in sette anni. Nella risalita fanno eccezione gli investimenti pubblici (meno 32,5 nel 2016). Mentre le catastrofi naturali, in settant' anni, hanno provocato oltre 10mila vittime e danni economici per 290 miliardi. Tra 2013 e 2016 la spesa delle famiglie è salita di 42,4 milioni. Ed entra in gioco un nuovo fattore: la felicità soggettiva quotidiana. Il 45,4 è pronto a spendere un po' di più per concedersi almeno una vacanza all' anno, il 40,8 per prodotti alimentari di qualità, il 24,7 per comprare abiti e accessori.

DISOCCUPATIDISOCCUPATI
Ma la felicità soggettiva quotidiana - registra il Rapporto - viene pagata anche in nero: 28,5 milioni di italiani dicono di aver acquistato, nell' ultimo anno, almeno un servizio o un prodotto senza scontrino né fattura, senza troppe distinzioni di settore. Cresce il turismo, con il 22,4 per cento di arrivi in più nel 2016 sul 2008. Nell' occupazione, diminuiscono impiegati, artigiani e operai e mancano laureati, che comunque il mercato fa fatica ad assorbire. Più in generale, c' è una «forte carenza di capitale umano qualificato, sia tra i nativi che tra stranieri».

Quanto agli stranieri, si sottolinea la mancanza di «una visione strategica» che ponga il «tema della povertà dei livelli di formazione e di competenze del capitale umano che attraiamo». Un altro dato: il 66,2 per cento dei genitori sarebbe contrario alle nozze della figlia con un islamico.

Nell' altalena del lavoro, crescono professioni individuali e dei servizi personali, ma soprattutto il personale non qualificato. L' incremento più rilevante tra 2015 e 2016 viene dagli addetti allo spostamento e alla consegna delle merci: più 11,4. 

E gli italiani che fanno le valige e vanno all' estero nel 2016 sono triplicati sul 2010: 114.512.

Fonte: qui