
Segno meno da aprile in poi per gli acquisti di titoli di Stato italiani da parte degli investitori stranieri. Dalla formazione dell'esecutivo ad agosto, secondo quanto emerge dal bollettino economico di Bankitalia, il portafoglio di titolo di Stato in mano estera è sceso di 66 miliardi. Nel periodo tra aprile 2017 e aprile 2018, invece, il saldo degli acquisti di Bot e Btp da parte di investitori stranieri ha fatto segnare un segno positivo per 62 miliardi di euro. Nel solo periodo gennaio-aprile 2018, gli acquisti sono stati positivi per 42 miliardi. Con l'incertezza post voto e con la travagliata nascita dell'esecutivo Conte, invece, c'è; stato un deflusso pressoché continuo: a maggio il saldo ha segnato un calo di 25 miliardi di euro e a giugno è stato ancora maggiore, pari a 33 miliardi. Dopo la piccola ripresa di luglio (+9 miliardi), ad agosto sono stati venduti dagli investitori esteri altri 17 miliardi di titoli.
Inversione di marcia. Segno meno da aprile in poi per gli acquisti di titoli di Stato italiani da parte degli investitori stranieri. Dalla formazione dell'esecutivo ad agosto, secondo quanto emerge dal bollettino economico di Bankitalia, il portafoglio di titolo di Stato in mano estera è sceso di 66 miliardi. Nel periodo tra aprile 2017 e aprile 2018, invece, il saldo degli acquisti di Bot e Btp da parte di investitori stranieri ha fatto segnare un segno positivo per 62 miliardi di euro.
Nel solo periodo gennaio-aprile 2018, gli acquisti sono stati positivi per 42 miliardi. Con l'incertezza post voto e con la travagliata nascita dell'esecutivo Conte, invece, c'è stato un deflusso pressoché continuo: a maggio il saldo ha segnato un calo di 25 miliardi di euro e a giugno è stato ancora maggiore, pari a 33 miliardi.
Dopo la piccola ripresa di luglio (+9 miliardi), ad agosto sono stati venduti dagli investitori esteri altri 17 miliardi di titoli.
Sui mercati finanziari italiani è rimasta elevata la volatilità che ha riflesso, oltre agli andamenti internazionali, l'incertezza degli investitori sull'orientamento delle politiche economiche. Nelle ultime settimane sono riemerse tensioni sul mercato dei titoli di Stato, che si sono estese anche ad altri comparti. I premi per il rischio sui titoli obbligazionari sovrani e bancari restano su livelli molto più elevati rispetto ai valori di inizio anno. I rendimenti dei titoli di Stato sono aumentati in misura marcata anche sulle scadenze più brevi, influenzati soprattutto dall'incertezza circa le politiche economiche e finanziarie.
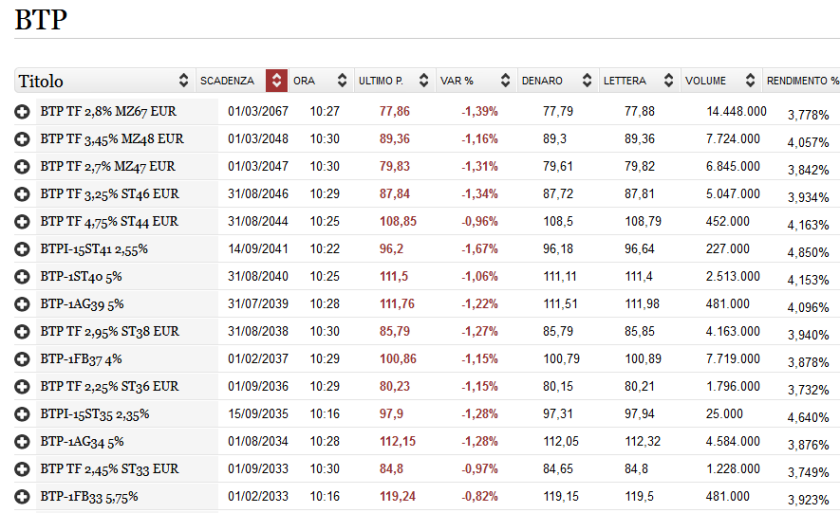
Sulla scadenza decennale, proseguono da via Nazionale, tali rendimenti si collocano a metà ottobre al 3,58%, circa 90 punti base in più rispetto alla fine di giugno. Il premio per il rischio sovrano, misurato dal differenziale tra i rendimenti dei titoli di Stato italiani e tedeschi, è aumentato nello stesso periodo di 70 punti base, portandosi a metà ottobre a oltre 300 punti base.
Tra i fattori che possono concorrere a determinare il livello dello spread - spiega la Banca d'Italia nel bollettino - è rimasta su valori elevati, seppure inferiori ai livelli massimi registrati tra la fine di maggio e i primi di giugno, la differenza tra il premio sui credit default swap (Cds) dei titoli sovrani italiani stipulati dopo il 2014, che offrono protezione anche da una ridenominazione dei titoli in una valuta differente, e quello sui Cds stipulati precedentemente, che invece non offrono tale forma di protezione; questo differenziale è interpretato dagli analisti economici come una misura delle percezioni relative al rischio di ridenominazione del debito italiano, spiega ancora il bollettino.
Sui mercati finanziari italiani è rimasta elevata la volatilità che ha riflesso, oltre agli andamenti internazionali, l'incertezza degli investitori sull'orientamento delle politiche economiche. Nelle ultime settimane sono riemerse tensioni sul mercato dei titoli di Stato, che si sono estese anche ad altri comparti. I premi per il rischio sui titoli obbligazionari sovrani e bancari restano su livelli molto più elevati rispetto ai valori di inizio anno. I rendimenti dei titoli di Stato "sono aumentati in misura marcata anche sulle scadenze più brevi, influenzati soprattutto dall'incertezza circa le politiche economiche e finanziarie". Sulla scadenza decennale, proseguono da via Nazionale, tali rendimenti si collocano a metà ottobre al 3,58%, circa 90 punti base in più rispetto alla fine di giugno. Il premio per il rischio sovrano, misurato dal differenziale tra i rendimenti dei titoli di Stato italiani e tedeschi, è aumentato nello stesso periodo di 70 punti base, portandosi a metà ottobre a oltre 300 punti base.
Fonte: qui
Borse europee che scricchiolano. Usa e Cina attraggono i capitali.
 Una cosa sono ciò che propalano i media ed un’altra del tutto differente ciò che sta succedendo.
 Molto semplicemente, i capitali stanno disinvestendo dall’Europa e si stanno indirizzando sia negli Stati Uniti sia in Cina, alla ricerca di collocamenti più sicuri e maggiormente redditizi.
Né si pensi che questo fenomeno sia terminato.
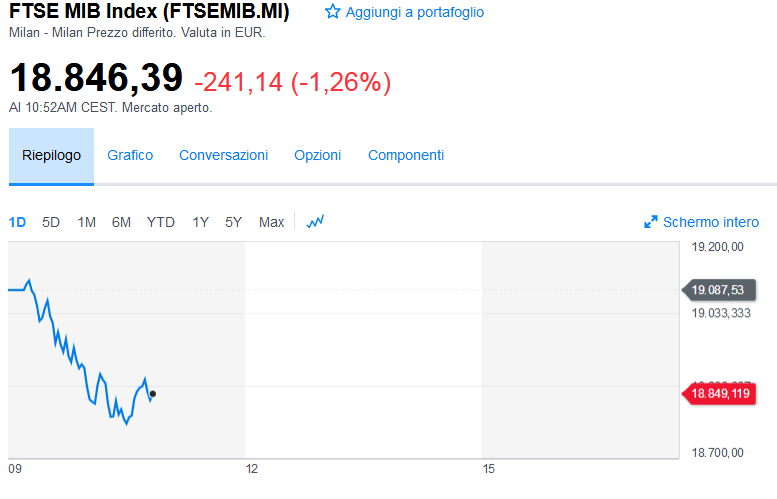
Il 23 gennaio il Ftse Mib valeva 23,890 ed ora 18,835: un discesa del -21.16%.
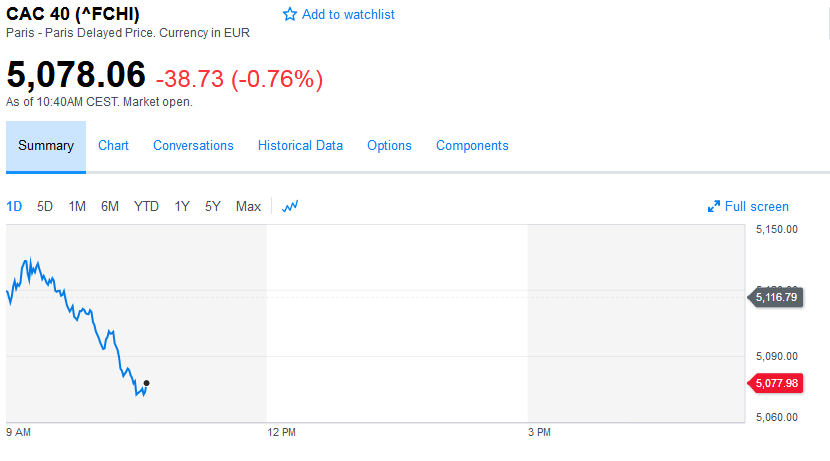 La Germania sta avviandosi al caos politico e tutta l’Unione Europea è politicamente lacerata: non è un clima atto a richiamare capitali.
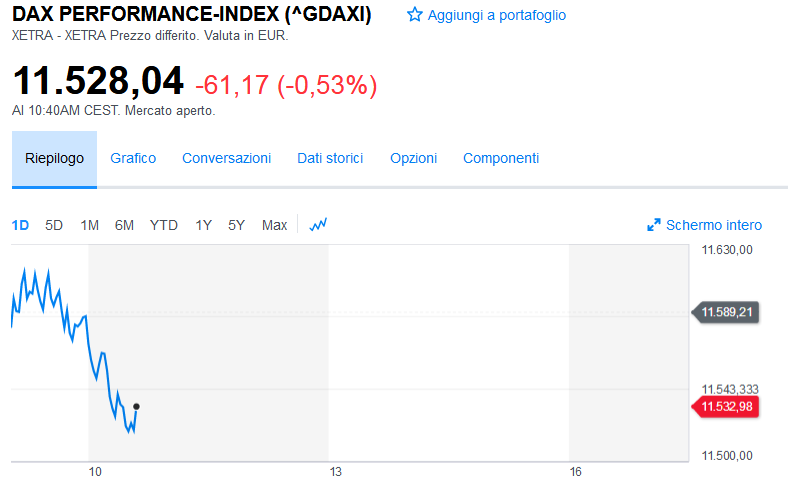
Dax a 11,528, -0.53%.
→ Bloomberg. 2018-10-19. Europe Stocks Fall After China Rebound; Oil Gains: Markets Wrap
– Dollar Index steady near its strongest since mid-2017
– Italian government debt extend losses; Treasuries steady
*
European stocks struggled as investors weighed the outlook for corporate profits against the positive mood from China, where equities rebounded from a four-year low as financial regulators vowed to keep risks under control. Treasuries and the dollar were steady.
The Stoxx Europe 600 Index edged lower, with carmakers declining after Michelin warned of declining sales. Futures on the Dow, S&P and Nasdaq pointed to a higher U.S. open. The MSCI Asia Pacific Index slipped as declines in Tokyo, Mumbai and Taiwan countered gains in Shanghai and Hong Kong, with Chinese officials pledging support for the country’s stock markets. Italian debt fell as leaders of European Union nations warned the populist government in Rome its budget won’t fly. The pound fluctuated as Brexit negotiations inched forward.
China’s efforts to stem a selloff came as growth data for the world’s second biggest economy registered slightly below expectations, as the trade showdown with the U.S. starts to bite. A slew of other risks cloud the outlook, and investors are wading through company results as they grapple with Brexit, Italy’s confrontation with the EU over its budget and worsening American-Saudi relations over the disappearance of journalist Jamal Khashoggi.
Elsewhere, oil recovered from near the lowest level in almost a month after expanding American stockpiles overshadowed tensions between the U.S. and Saudi Arabia over the disappearance of a prominent kingdom critic.
Terminal readers can read more in our Markets Live blog.
These are the main moves in markets.
Fonte: qui
Borse europee che scricchiolano. Usa e Cina attraggono i capitali.
Una cosa sono ciò che propalano i media ed un’altra del tutto differente ciò che sta succedendo.Molto semplicemente, i capitali stanno disinvestendo dall’Europa e si stanno indirizzando sia negli Stati Uniti sia in Cina, alla ricerca di collocamenti più sicuri e maggiormente redditizi.Né si pensi che questo fenomeno sia terminato.
Il 23 gennaio il Ftse Mib valeva 23,890 ed ora 18,835: un discesa del -21.16%.
La Germania sta avviandosi al caos politico e tutta l’Unione Europea è politicamente lacerata: non è un clima atto a richiamare capitali.Dax a 11,528, -0.53%.
→ Bloomberg. 2018-10-19. Europe Stocks Fall After China Rebound; Oil Gains: Markets Wrap
– Dollar Index steady near its strongest since mid-2017
– Italian government debt extend losses; Treasuries steady
*
European stocks struggled as investors weighed the outlook for corporate profits against the positive mood from China, where equities rebounded from a four-year low as financial regulators vowed to keep risks under control. Treasuries and the dollar were steady.
The Stoxx Europe 600 Index edged lower, with carmakers declining after Michelin warned of declining sales. Futures on the Dow, S&P and Nasdaq pointed to a higher U.S. open. The MSCI Asia Pacific Index slipped as declines in Tokyo, Mumbai and Taiwan countered gains in Shanghai and Hong Kong, with Chinese officials pledging support for the country’s stock markets. Italian debt fell as leaders of European Union nations warned the populist government in Rome its budget won’t fly. The pound fluctuated as Brexit negotiations inched forward.
China’s efforts to stem a selloff came as growth data for the world’s second biggest economy registered slightly below expectations, as the trade showdown with the U.S. starts to bite. A slew of other risks cloud the outlook, and investors are wading through company results as they grapple with Brexit, Italy’s confrontation with the EU over its budget and worsening American-Saudi relations over the disappearance of journalist Jamal Khashoggi.
Elsewhere, oil recovered from near the lowest level in almost a month after expanding American stockpiles overshadowed tensions between the U.S. and Saudi Arabia over the disappearance of a prominent kingdom critic.
Terminal readers can read more in our Markets Live blog.
These are the main moves in markets.
Fonte: qui
Fuga di capitali dall'Italia: segnali preoccupanti dal confine con la Svizzera
La crisi della Grecia inizia a spaventare l’Italia, e i più ricchi corrono ai ripari spostando i capitali in Svizzera
Una situazione, quella italiana, che inizia a richiamare alla memoria il brutto periodo attraversato dalla Grecia. L’indebolimento dell’euro nei confronti del franco svizzero, e il continuo sali-scendi dei rendimenti delle obbligazioni italiane, stanno spingendo alcuni risparmiatori a correre ai ripari. I risparmiatori in questione sono quelli appartenenti alla classe medio-alta del Paese, che in vista del progressivo deteriorarsi delle relazioni tra Italia e UE, in previsione quindi delle conseguenze che ciò potrebbe comportare sulle banche e sui mercati dei capitali, stanno provvedendo a convertire i risparmi in euro in franchi svizzeri.
Come accennato, tutto ciò ricorda un po’ quel che avvenne in Grecia in un passato ancora troppo vicino, con la corsa agli sportelli bancomat.
In quell’occasione i cittadini greci rischiavano di trovare file senza fine, o un limite di 50€ a prelievo, e anche in Italia oggi, sembrano iniziare a serpeggiare timori simili per il prossimo futuro.
Ad informarsi in merito a come trasferire i propri fondi su conti svizzeri sarebbero soprattutto quelli che “se la passano meglio”, cioè coloro che hanno patrimoni tra i 5 e i 10 milioni di euro.
Gli altri, i cosiddetti super-ricchi, si sarebbero già organizzati da tempo, correndo ai ripari molto prima che la situazione iniziasse a scottare.Ma inizia a muoversi anche chi ha patrimoni compresi tra i 200mila e i 300mila euro, con l’intenzione di aprire conti a Lugano o a Chiasso oltre il confine in Ticino. Si è disposti a pagare eventuali bolli e tasse, pur di spostare i propri risparmi dove potrebbero essere più al sicuro.
Massimo Gionso, consigliere delegato di Cfo Sim ha precisato che quel che stanno facendo questi Italiani è del tutto legale. In Italia infatti non esistono, perlomeno fino a questo momento, leggi volte a limitare il flusso di denaro fuori dal Paese.
Fonte: qui


