9 dicembre forconi

martedì 9 luglio 2019

20.000 Deutsche Banker saranno licenziati mentre "Bad Bank" sale a 80 miliardi di €, 5x la capitalizzazione di mercato

Un mese fa, Jeff Gundlach - nella sua ultima telefonata agli investitori di DoubleLine - ha scherzato sul fatto che il titolo implacabile di Deutsche Bank, che ha praticamente toccato di nuovo i minimi di tutti i tempi praticamente ogni giorno, ha avuto "maggiore supporto" a € 0.
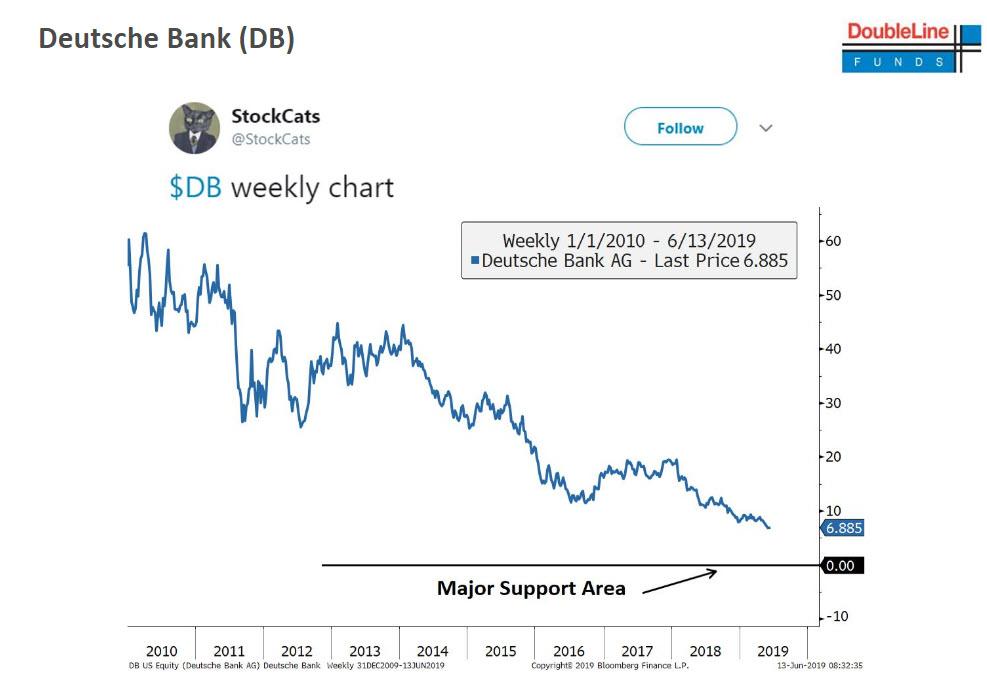
Ancora una volta, aveva in mente qualcosa perché pochi giorni dopo, il FT ha riferito che la banca che era così vicina alla nazionalizzazione nel 2016 e che non è riuscita a completare una fusione con quella "altra" banca tedesca, Commerzbank, si stava preparando a lancio del piano Z: in una profonda revisione delle sue operazioni commerciali (leggi: cessazioni di massa), il più grande istituto di credito tedesco doveva lanciare una "cattiva banca" con circa 50 miliardi di euro in beni derivati ​​tossici , un piano che era abbastanza popolare nel profondo della crisi finanziaria globale.
Come abbiamo notato all'epoca, non sorprende che la banca tedesca sia nota per aver ospitato un valore di 43,5 trilioni di dollari in strumenti derivati ​​lordi (cosa che abbiamo sottolineato per la prima volta nel 2013 ) ...
... riempirebbe la sua "cattiva banca", conosciuta internamente anche come "l'asset unit non-core", con - drumroll - derivati ​​datati.
Più precisamente, abbiamo detto che mentre questo piano " bad bank " era encomiabile - dopo aver ammesso di avere un problema è il primo passo verso la ripresa - sarebbe molto meno di ciò che è necessario per essere separato dal bilancio di DB foglio.
Oggi, Bloomberg ha confermato che quando è stato annunciato che solo due settimane dopo l'originale, il piano bancario difettoso da 50 miliardi di euro, le cattive banche tedesche delle cattive banche sono già cresciute del 60%, con circa 75 miliardi di euro "e forse tanto quanto 80 miliardi di euro di attività ponderate per il rischio costituiranno la base di una bad bank ", ha affermato una fonte Bloomberg.
Al numero più alto, questo è l'equivalente di circa un quarto del bilancio totale di Deutsche; è anche più di 5 volte la capitalizzazione di mercato della banca tedesca , il che suggerisce che in assenza di questa forma di ristrutturazione critica, la più grande banca europea per attività è ora effettivamente insolvente.
C'è di più: come nota Bloomberg, come parte del piano di ristrutturazione più ambizioso che sarà presto implementato da Deutsche Bank, presto ci sarà un abbandono di leadership e "una migliore visibilità su quanti posti di lavoro saranno tagliati".
E anche se il fatto che almeno due membri del consiglio di amministrazione dovrebbero partire come parte di una riorganizzazione volta ad arginare la spirale discendente del prestatore tedesco, ciò che è più scioccante per i dipendenti di DB è che anche il numero di lavoratori da tagliare è cresciuto nelle ultime 2 settimane, passando da un intervallo precedente di 15.000-20.000, a 18.000-20.000, che nella sua fascia alta significa che più di un lavoratore su cinque sarà mandato a casa.
Come riportato la scorsa settimana, il capo della banca d'investimenti Garth Ritchie si dimetterà, mentre la partenza di due membri del consiglio di amministrazione, Frank Strauss e l'ufficiale di regolamentazione principale Sylvie Matherat, saranno annunciati già domenica, e ben due nuovi membri lo faranno. Essere aggiunto. Strauss - che era nel consiglio di amministrazione della Deutsche Bank per meno di due anni, ed era precedentemente CEO di Postbank, una filiale tedesca di Deutsche Bank che in precedenza voleva vendere ma che ha deciso di mantenere nel 2017, sarà sostituito da Karl von Rohr, il capo dell'amministrazione.
Secondo Bloomberg, i licenziamenti di massa includeranno anche numerosi dirigenti al di sotto del livello del consiglio di amministrazione. Stefan Hoops sarà promosso a capo di una nuova divisione, probabilmente composta dalla banca delle transazioni e dall'unità clienti commerciali del prestatore, e Mark Fedorcik supervisionerà la banca d'investimento. Allo stesso tempo, anche i capi di debito di DB, Yanni Pipilis e James Davies, possono andarsene.
Infine, l'attuale capo della banca delle operazioni, Stefan Hoops, sarà responsabile di una quarta divisione principale che Sewing progetta di creare. Le trasformazioni proposte sono mostrate nella tabella seguente:
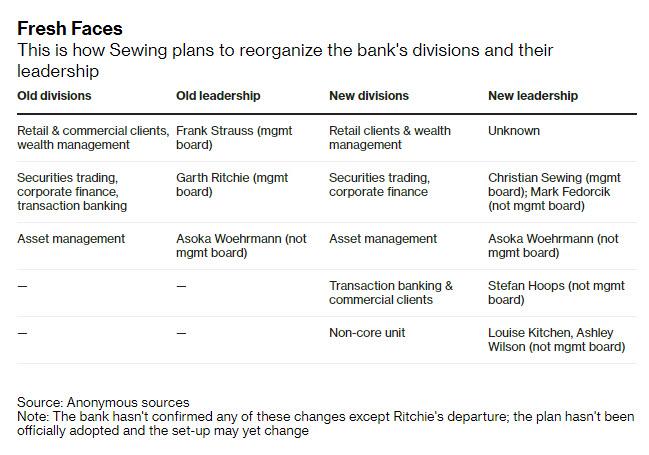
Si prevede che tutto questo e molto altro sarà annunciato domenica, quando il CEO Christian Sewing annuncerà la più grande ristrutturazione della storia recente che, insieme a profondi tagli alla banca d'investimento, comporterà anche la riorganizzazione delle divisioni della compagnia per migliorare il profilo della banca bene come una scossa del consiglio di amministrazione.
Nel frattempo, in un rapporto separato, Bloomberg descrive anche la vasta trasformazione strategica che sta per essere svelata dalla banca poco prima del suo 150esimo anniversario, dato che Deutsche Bank cerca di "tornare alle sue radici" - come parte della revisione, DB farà separa molti legami con i clienti istituzionali - una delle principali fonti di reddito della banca - mentre cerca di rafforzare il suo appeal per le società nazionali .
I piani aziendali riducono drasticamente gli organici, riducono drasticamente le negoziazioni di titoli al di fuori dell'Europa, creano una nuova divisione per i servizi bancari alle transazioni e un'altra unità per detenere attività indesiderate, scuotono la leadership della banca e riducono il bilancio, così hanno riferito gli addetti ai lavori.
"È un difficile processo di adattamento all'interno della Deutsche Bank," Annegret Kramp-Karrenbauer, il capo del più grande partito politico tedesco della CDU e un ex contendente che succederà al cancelliere Angela Merkel (fino a quando la Merkel ha cambiato idea due mesi fa), ha detto sabato in un Intervista a Bloomberg TV. "Tutti i responsabili stanno attualmente cercando con molta attenzione e responsabilità di andare avanti, e spero davvero che questo processo porti al successo".
Il cambiamento più grande si osserverà presso la banca d'investimento, che rappresenta circa la metà delle entrate di Deutsche Bank ed è stato un attore importante nella sua caduta; sarà rotto in due. La banca delle transazioni verrà rimossa e fusa con il segmento dei clienti commerciali che è attualmente nella divisione retail.
Il cambiamento è stato progettato per accelerare il passaggio dell'attenzione di Deutsche Bank dall'agire come primo punto di riferimento per clienti istituzionali come gestori di fondi e hedge fund per diventare la principale banca che vende cash management, finanza commerciale e copertura di prodotti a clienti aziendali. La nuova divisione, che sarà guidata dall'attuale capo della banca delle transazioni, Stefan Hoops, sarà al centro del futuro modello di business del mutuante.
Il business dei titoli sarà ridotto, forse drasticamente. il piano vuole tagliare il commercio di titoli azionari e parti del business a reddito fisso. Tali beni saranno collocati in unità non core per essere venduti o liquidati. Le operazioni negli Stati Uniti saranno particolarmente duramente colpite, con la banca che si prepara a iniziare a tirare fuori i tagli di posti di lavoro lunedì, hanno detto persone che hanno familiarità con la questione.
La decisione di staccare la spina da gran parte del trading di titoli termina efficacemente uno sforzo di 30 anni per diventare una potenza commerciale globale che ha preso il via quando la Deutsche Bank ha acquisito la banca d'investimento Morgan Grenfell, con sede a Londra, e culminata con Edson Mitchell, che si è unito la banca nel 1995 era a capo della sua organizzazione di mercati globali e l'aveva presa da una società di trading obbligazionario, titoli e valute estere a un giocatore importante e altamente redditizio in quelle attività (Mitchell morì nel dicembre 2000 in un incidente aereo nel suo aereo privato di faggio 200).
La successiva acquisizione da parte di Deutsche Bank dei Bankers Trust negli Stati Uniti un decennio dopo, trasformò brevemente il prestatore tedesco nella più grande società di servizi finanziari del mondo e ne fece un corso per diventare anche il più grande acquirente e venditore di titoli a reddito fisso.
Sfortunatamente, tutto ciò che DB deve dimostrare per quel breve momento di gloria è uno dei più grandi libri con derivati ​​lordi - che nell'ultimo decennio ha superato i 50 trilioni di euro - nella storia.
* * *
Così l'ultimo aiuto per la ristrutturazione all'ingrosso sarà reso possibile?
Probabilmente no: JPMorgan ha recentemente stimato che l'operazione statunitense di Deutsche stava perdendo 25 centesimi per ogni dollaro di attività che fa e il suo business azionario globale perde circa 600 milioni di euro all'anno.
C'è un ultimo problema: nell'estate del 2016 , appena un mese prima che i timori circa la redditività di DB hanno spinto la sua borsa di serie più bassa e spingendo Angela Merkel a discutere se la DB sarà nazionalizzata, il FMI ha scoperto che Deutsche Bank è "la banca che rappresenta il maggior rischio per il sistema finanziario globale ":
L'analisi di rete suggerisce un maggior grado di ricadute esterne dal settore bancario tedesco rispetto agli spillover interni. In particolare, Germania, Francia, Regno Unito e Stati Uniti hanno il più alto grado di ricadute esterne misurate dalla percentuale media di perdita di capitale di altri sistemi bancari a causa dello shock nel settore bancario nel paese di origine.
Ecco la tabella del FMI che mostra i collegamenti chiave della banca più rischiosa del mondo:
Da allora, il valore nozionale lordo dei derivati ​​sul bilancio di DB si è effettivamente ridotto, ma ha anche il suo limite del mercato azionario ... che non è mai stato inferiore e il buffer per assorbire le perdite è praticamente nullo - la capitalizzazione di mercato di DB è ora di soli € 14 miliardi, più o meno come la recente star dell'IPO, Chewy. Il che ha senso: come abbiamo detto due settimane fa , "uno crea merda di cane, l'altro è garantito da questa " .
Quindi, se le cose dovessero peggiorare, è praticamente certo che i contribuenti della Germania saranno ancora una volta al corrente del più importante salvataggio della storia europea.
Ma la più grande ironia di tutti è che Deutsche Bank potrebbe effettivamente avere una possibilità di sopravvivenza ... se solo la BCE dovesse mai aumentare i tassi. Allo stato attuale, tuttavia, con la BCE destinata a ridurre i tassi nel prossimo futuro e probabilmente a riprendere il QE, il gigante bancario di Francoforte è buono solo per la nazionalizzazione.
Fonte: qui

La "lunga" espansione dell'America è stata solo la classe più ricca diventando ancora più ricca, mentre quella classe media è morta

Il 1 ° luglio, molti - noi inclusi  - hanno scritto lunghi articoli, sottolineando che la più lunga espansione economica americana nella storia è ormai un dato di fatto.
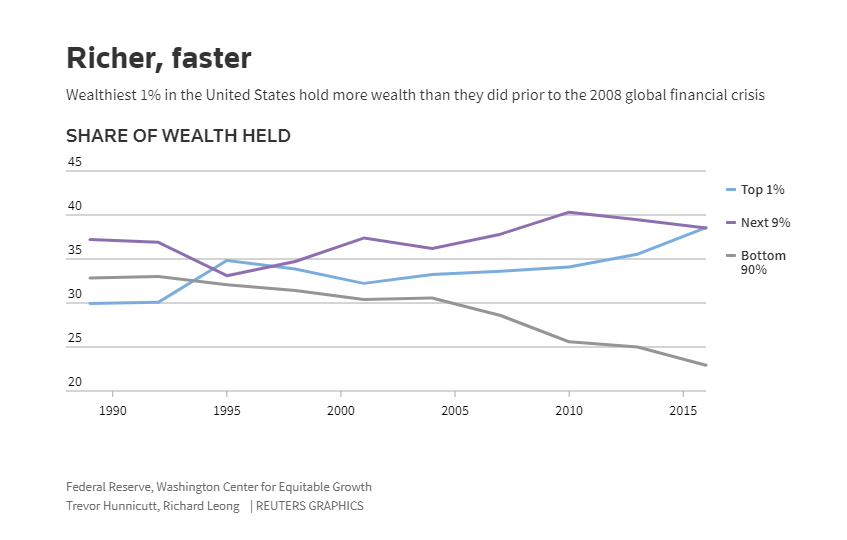
Tristemente, quando si rimuovono gli strati della cipolla pianificata centralmente , la realtà è molto meno euforica e, come scrive oggi la Reuters, questa espansione storica - per lo più dei prezzi delle attività - ha ottenuto solo una cosa: ha reso i ricchi più ricchi mentre schiacciava la classe media, con Reuters  che riporta che il numero di miliardari negli Stati Uniti è più che raddoppiato nell'ultimo decennio, da 267 nel 2008 a 607 l'anno scorso.
John Mathews, responsabile del Private Wealth Management e Ultra High Net Worth di UBS ha dichiarato: " I ricchi sono diventati più ricchi e sono diventati più ricchi più velocemente. L'impulso o il desiderio di consumo è appena diventato di alto livello. "
Allo stesso tempo, si sono presentati anche i segni di lotta e stagnazione per i livelli di reddito più bassi. Il 20% più ricco degli americani detiene l'88% della ricchezza del paese, una percentuale che è cresciuta da prima della crisi . Dall'altra parte dello spettro, "il numero di persone che ricevono i buoni pasto federali supera i 39 milioni, al di sotto del picco nel 2013, ma ancora del 40% rispetto al 2008, anche se la popolazione del paese è cresciuta solo dell'8%" schiacciato e come milioni abbandonati, e giù, nella classe inferiore.
Indipendentemente da ciò, 10 anni fa, questo tipo di crescita non era pensabile possibile. Il sistema finanziario era in bilico sull'orlo del disastro e la gente temeva che i fallimenti bancari potessero indebolire permanentemente il capitalismo. Ma ora sembra che molti dei segni della ricchezza che ha portato avanti la crisi finanziaria si presentino di nuovo.


La relazione esponeva un paio di esempi dell'effetto ricchezza:

  1. Il costo di una cena al French Laundry, l'elegante ristorante della California, è aumentato del 35% a $ 325 a persona, da $ 240 a 10 anni fa, superando l'inflazione di quasi il 20%.
  2. Le lezioni universitarie al pilastro della Ivy League della Columbia University sono sotto i 60.000 dollari l'anno, più della metà rispetto ai 39.000 dollari dell'anno scolastico 2008.
  3. Il mercato azionario statunitense, misurato dallo S & P 500, è triplicato nell'ultimo decennio.
  4. Il capo degli hedge fund Ken Griffin ha stabilito un record per una casa in vendita negli Stati Uniti quando ha comprato un condominio di 238 milioni di dollari su "Billionaires Row" appena fuori dal Central Park di New York.
Tuttavia, gli affitti in posti come New York sono aumentati più del doppio della retribuzione, cosa che mette sotto pressione i residenti a basso reddito. E la quantità di persone che dormono nei rifugi di New York è del 70% più alta rispetto a 10 anni fa, mentre le fila dei senzatetto aumentano.
Carolyn Valli, CEO di Central Berkshire Habitat for Humanity, a Pittsfield, Massachusetts, ha dichiarato: "Le aree con risorse insufficienti non migliorano; l'opportunità di alloggio per loro non sta migliorando. I costi sanitari elevati e la mancanza di grandi datori di lavoro significano meno posti di lavoro in alcune aree. Cibo, servizi pubblici e costi di alloggio, nel frattempo, rimangono alti. Ciò è tutt'altro che un boom. "
L'ampliamento del divario di disuguaglianza continua a essere un argomento popolare tra le speranze presidenziali democratiche, in quanto i responsabili delle politiche stanno iniziando a credere che l'espansione potrebbe essere sul precipizio del rallentamento. Molti temono che con l'aumentare dei tassi e gli Stati Uniti continuino la guerra commerciale con la Cina che un fragile cittadino a basso reddito potrebbe essere messo in una situazione finanziaria ancora più precaria.
Ma naturalmente questo non ha impedito al presidente della Federal Reserve Jerome Powell di affermare recentemente: "I benefici di questa lunga ripresa stanno ora raggiungendo queste comunità in misura non percepita da molti anni. Molte persone che in passato hanno lottato per rimanere nel mondo del lavoro ora stanno ottenendo l'opportunità di aggiungere nuovi e migliori capitoli alle loro storie di vita. Tutto ciò sottolinea quanto sia importante sostenere questa espansione ".
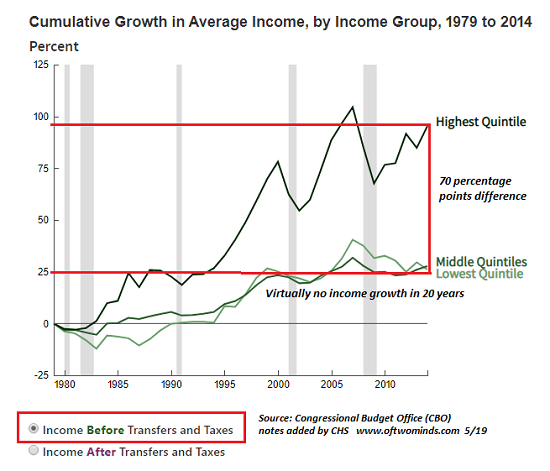
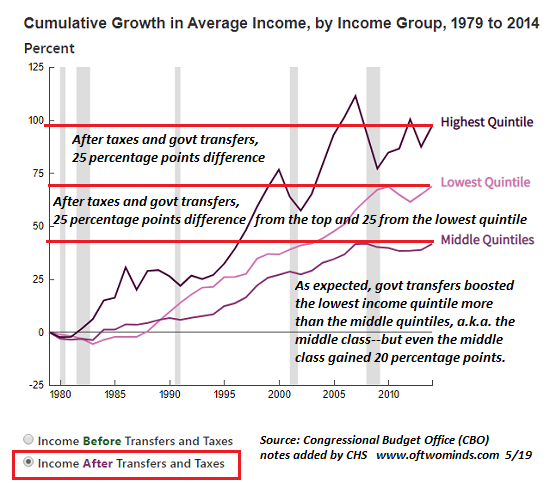
Immaginiamo che Powell non abbia letto il nostro recente articolo sulla disuguaglianza dei redditi e il declino della classe media. Include questi due grafici che sono così semplici, persino una sedia della Fed potrebbe capirli. Fonte: qui


Dimentica i tassi, la Fed è ancora un rafforzamento quantitativo a un ritmo record

Dov'è la "svolta a U" della Fed che Wall Street ci ha promesso?
A giugno, la Fed ha ceduto titoli del Tesoro al ritmo più lento annunciato nel suo  nuovo piano per il QT , ma ha svalutato Mortgage Backed Securities (MBS) al tasso più veloce da quando il QE è stato avviato, aprendo per la prima volta il limite "fino a". . E sta sperimentando l'opposto dell'era QE "Operation Twist" - Operation Untwist?
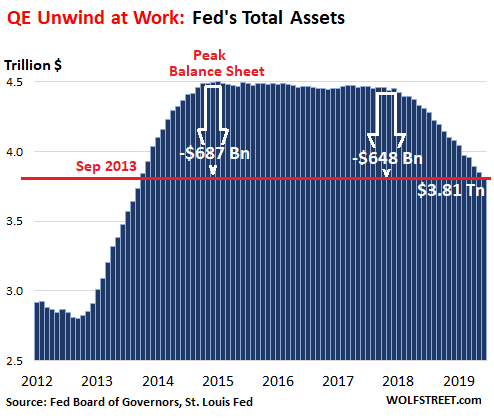
Le attività totali presso la Fed sono diminuite di $ 34 miliardi a giugno, a partire dal  bilancio  della settimana conclusasi il 3 luglio, pubblicato venerdì pomeriggio. Ciò include $ 15 miliardi in titoli del Tesoro e un record di $ 23 miliardi in MBS, per un totale di $ 38 miliardi, meno alcune altre attività di bilancio non correlate al QE. Ciò ha ridotto il suo patrimonio totale a $ 3.813 trilioni, il più basso da settembre 2013. Dall'inizio dell'era della "normalizzazione del bilancio", la Fed ha perso 648 miliardi di dollari. Dal picco di QE a gennaio 2015, ha perso $ 687 miliardi:

Treasury Runoff.

La Fed non vende i suoi averi del Tesoro a titolo definitivo. Ma quando i titoli maturano, il Dipartimento del Tesoro degli Stati Uniti li paga, e la Fed non reinveste questi soldi in nuovi titoli. Invece, distrugge questo denaro nel modo inverso in cui lo ha creato durante il QE. Ma la Fed ha annunciato i cappucci - gli importi "fino a". Se l'ammontare dei Treasuries che maturano in un dato mese supera il limite massimo, la Fed reinveste il superamento dei nuovi Treasuries. Sotto il nuovo regime della Fed, l'ammontare massimo di titoli del Tesoro autorizzati a decollare alla scadenza era di $ 15 miliardi a giugno. E questo è quello che è successo.
A giugno sono maturati tre numeri, per un totale di circa $ 21 miliardi. Il Dipartimento del Tesoro li ha riscattati e ha pagato la Fed per loro. La Fed ha reinvestito $ 6 miliardi di questo denaro in nuovi titoli del Tesoro, ma ha permesso a $ 15 miliardi di rollare senza sostituzione. Quindi il saldo dei Treasuries è sceso di $ 15 miliardi, a $ 2.095 trilioni, il minimo da settembre 2013:

"Operazione Untwist"

Negli ultimi due mesi, la Fed ha iniziato a sostituire i buoni del Tesoro a più lungo termine con buoni del Tesoro a breve termine. È il contrario di "Operation Twist", che faceva parte del QE, stratificato tra QE-2 e QE-3. Durante l'operazione Twist, aveva sostituito le sue T-Bills a breve termine con T-Notes a lungo termine e T-Bonds per forzare i rendimenti a lungo termine recalcitrantemente elevati.
Ora sta iniziando a fare il contrario, anche se in piccole quantità. I conti a breve termine sono comparsi per la prima volta sui bilanci settimanali di maggio. Nel bilancio attuale, elenca $ 5 milioni, con il primo lotto in scadenza il 9 luglio, il secondo lotto in agosto. La Fed sembra testare ciò che è stato detto che sarebbe stata implementata dopo settembre: sostituire le scadenze lunghe con le fatture a breve termine per ridurre la scadenza media del suo portafoglio.
Se Operation Twist lavorasse per abbattere i rendimenti a lungo termine durante il QE - i dubbi rimangono - allora "Operation Untwist" dovrebbe fare l'opposto e mettere pressione al rialzo sui rendimenti a lungo termine.

Titoli garantiti da ipoteca

I titoli MBS differiscono dalle obbligazioni ordinarie: i titolari ricevono pagamenti di capitale pass-through in quanto i mutui sottostanti sono pagati tramite rate mensili o vengono rimborsati quando la casa viene venduta o l'ipoteca viene rifinanziata. Ogni capitale rimanente viene pagato alla scadenza.
Circa il 95% degli MBS residenziali nel bilancio della Fed - sono emessi e garantiti da Fannie Mae, Freddie Mac e Ginnie Mae - maturano in oltre 10 anni. Quindi l'attuale deflusso è quasi esclusivamente dovuto ai pagamenti del capitale pass-through.
Questi pagamenti pass-through variano in base all'andamento dei tassi di interesse dei mutui: i tassi dei mutui in calo inducono i proprietari a rifinanziare i loro mutui, il che significa che i loro vecchi mutui vengono pagati e il capitale è trasferito ai titolari di MBS.
Lo scorso novembre i tassi ipotecari hanno raggiunto il massimo da molti anni e le richieste di mutuo ipotecario sono scese a dicembre. Ma i tassi dei mutui sono diminuiti più rapidamente, e le richieste di refi sono aumentate, secondo l'Associazione dei banchieri ipotecari. E anche il flusso dei pagamenti di capitale pass-through è aumentato - e la Fed ne approfitta.
A giugno, il saldo di MBS è diminuito di $ 23 miliardi a $ 1.533 trilioni. Questo non era solo il più grande deflusso da quando il QE è stato avviato, ma ha anche superato il limite di $ 20 miliardi - un altro primo! A maggio, il ballottaggio aveva toccato il tetto di $ 20 miliardi per la prima volta, ma non lo ha superato:
L'azione su MBS conferma che la Fed è desiderosa di sbarazzarsi di loro il prima possibile. Il suo nuovo piano richiede di sbarazzarsi di tutti loro, anche se deve venderli a titolo definitivo se i pagamenti del capitale pass-through rallentano troppo, come si è detto. A partire da fine anno, inizierà a sostituire MBS con Treasuries. Nel frattempo, la Fed sta facendo fieno mentre splende il sole - data l'impennata dei rimborsi ipotecari e dei pagamenti del capitale pass-through e la prospettiva che quando i tassi ipotecari calano di nuovo, questo flusso di capitali passanti rallenta.
Permettetemi di buttare tutto questo fuori per noi per dare un calcio in giro: la Fed ha già ottenuto di più con la sua verbosità finora quest'anno rispetto a quando aveva tagliato i tassi fino a zero e ha fatto trilioni di dollari di QE. Stiamo già vedendo i primi risultati. Ecco perché. Leggi ...   Lo stimolo stealth della Fed è arrivato
Scritto da Wolf Richter tramite WolfStreet.com