9 dicembre forconi: BOLLA SPECULATIVA
Visualizzazione post con etichetta BOLLA SPECULATIVA. Mostra tutti i post

mercoledì 10 luglio 2019

Lagarde, la BCE e la prossima crisi

La nomina di Christine Lagarde a presidente della BCE è stata accolta con euforia dai mercati finanziari. Quella reazione in sé  dovrebbe essere un segnale di avvertimento.
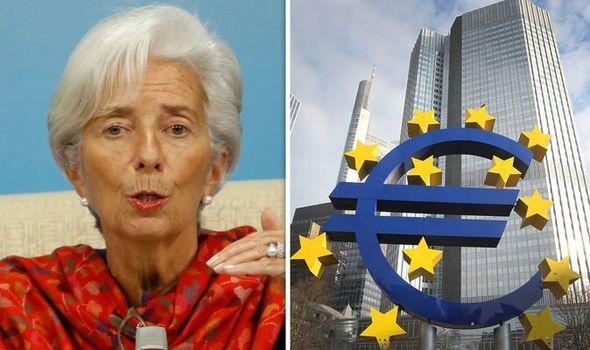
Quando le attività rischiose si librano nel mezzo di un'enorme bolla a causa di un appuntamento con la banca centrale, l'ente di vigilanza dovrebbe essere preoccupato.
Lagarde è un avvocato, non un economista e un grande professionista, ma il mercato probabilmente interpreta correttamente è che la Banca centrale europea diventerà ancora più accomodante. Lagarde, ad esempio, è un forte  sostenitore dei tassi negativi .
Lagarde e il vicepresidente De Guindos hanno avvertito della necessità di attuare misure per evitare una possibile crisi finanziaria, proponendo diversi meccanismi per mitigare gli  shock  creati dall'eccesso di rischio. Entrambi hanno ragione, ma la ricerca di meccanismi che funzionino da ammortizzatori rischia di essere sterile quando è la politica monetaria a incoraggiare l'eccesso. Quando la banca centrale  risolve  una crisi finanziaria  assorbendo il rischio in eccesso  che una volta il mercato ha preso, non la riduce, la maschera solo. 
I supervisori ignorano  l'effetto dell'accumulo del rischio  perché lo percepiscono come un danno collaterale necessario alla ripresa. Il rischio si accumula precisamente perché è incoraggiato. 
Draghi ha affermato che la politica monetaria non è lo strumento corretto per affrontare gli squilibri finanziari  e che dovrebbero essere utilizzati strumenti macroprudenziali . Tuttavia, è la politica monetaria a causare quegli squilibri quando una misura straordinaria, condizionale e limitata diventa  eterna e incondizionata .
Quando la politica monetaria maschera e incoraggia il rischio, le misure macroprudenziali sono semplicemente inefficaci. Non esiste una misura macroprudenziale che attenui il rischio creato dai tassi negativi e da quasi tre trilioni di acquisti di attività. Più della metà del debito europeo ha rendimenti negativi e la BCE deve mantenere il riacquisto di scadenze, iniezioni di liquidità e persino annunciare un  nuovo programma di allentamento   quantitativo  di fronte alla mancanza di sufficiente domanda nel mercato secondario per quelle obbligazioni a rendimento negativo. Questa è una bolla.
Il rischio si accumula lentamente ed esplode istantaneamente. Questo è ciò che il pianificatore centrale non sembra voler capire e il motivo per cui gli  stress test  e le misure macroprudenziali falliscono nel mezzo di stimoli monetari. Perché partono da una base fallace:  Ceteris paribus  e che gli squilibri già accumulati sono gestibili.
Quando la maggior parte dei paesi dell'Eurozona si finanzia a tassi negativi per un periodo che va dai sette ai dieci anni, non vi è alcun motivo per mantenere i tassi e gli stimoli attuali.
Il pianificatore centrale può dire che i rendimenti obbligazionari sono bassi a causa della domanda del mercato, ma quando la Banca Centrale  soppianta il mercato  iniettando, riacquistando le scadenze e annunciando più stimoli monetari, l'effetto placebo nell'economia reale è impercettibile e il rischio nelle attività finanziarie è enorme. L'enorme iniezione di moneta va ad altre attività di rischio in cerca di un rendimento in diminuzione.
L'eurozona è in stasi da diversi mesi, con  molti indicatori anticipatori in peggioramento,  e non è dovuto alla mancanza di stimoli, ma a causa dell'eccesso. 
  1. Il 64% del debito sovrano dell'eurozona produce rendimenti negativi. Cinque trilioni di euro  . Completamente ingiustificato guardando a solvibilità, liquidità o rapporti di crescita.
  2. I titoli spazzatura hanno  il rendimento più basso in trenta anni , mentre le agenzie di rating avvertono che i coefficienti di solvibilità e liquidità non sono migliorati. La BRI ha messo in guardia dall'aumento delle società zombi, eternamente rifinanziate a bassi tassi pur non essendo in grado di coprire le loro spese per interessi con profitto operativo. Nel frattempo, le aziende sull'orlo del fallimento sono finanziate a tassi del 3,5-4%.
  3. I multipli pagati per le attività infrastrutturali sono aumentati in poco più di mezzo decennio e ora nessuno è sorpreso di vedere 19 volte l'EBITDA pagato per attività guidate da tassi bassi e debito basso.
  4. L'eccesso di liquidità ha raggiunto  1,2 trilioni di euro . Si è moltiplicato per sette volte dal lancio del programma di riacquisto.
  5. Il debito delle società non finanziarie dell'area dell'euro rimane  superiore al 78% del PIL , secondo Standard and Poor's, al di sopra del massimo del ciclo del quarto trimestre del 2008.
Molti dicono che non è ancora successo nulla, anche se è più che discutibile, secondo i fallimenti delle entità finanziarie e l'  aumento delle aziende zombi . Tuttavia, il fatto che non ci sia stata ancora una massiccia crisi finanziaria non significa che la bolla non venga gonfiata. E quando quella bolla è in più risorse contemporaneamente, non ci sono misure macroprudenziali per coprire il rischio.
Il problema dei pianificatori centrali è quello della diagnosi. Pensano che se il credito non cresce tanto di quanto pensano che dovrebbe crescere e gli investimenti e la crescita non sono quelli che hanno stimato, è perché sono necessari più stimoli. Molti ignorano  l'effetto di sovraccapacità , eccesso di debito e demografia mentre effettuano il più grande trasferimento di ricchezza dai risparmiatori e dall'economia produttiva all'indebitamento.
Richiede prudenza e  misure di analisi del rischio  sarebbero molto più efficaci se la cattiva allocazione del capitale non fosse incoraggiata dalla politica stessa. Dobbiamo essere consapevoli che tassi più bassi e maggiore liquidità non miglioreranno l'economia, ma potrebbero generare un pericoloso  effetto boomerang  sulle attività di rischio.

lunedì 24 giugno 2019

Perché i beni immobili commerciali degli Stati Uniti sono entrati in un'altra bolla pericolosa ...

Mentre la maggior parte delle persone - inclusi gli economisti tradizionali - sembra credere che i nostri problemi di bolla siano finiti quando la bolla immobiliare degli Stati Uniti è scoppiata nel 2008, la realtà è che ci sono ancora più  bolle che si formano oggi che prima della Grande Recessione.  Ho elencato le bolle di cui parlo in un pezzo dettagliato che ho scritto la scorsa settimana intitolato " Perché non dovresti sottovalutare la gravità della recessione ". Credo che lo scoppio di queste numerose bolle possa causare un'altra recessione che potrebbe essere ancora più severa della precedente. Nel pezzo attuale, discuterò della bolla che si sta formando attualmente negli immobili commerciali statunitensi e di come è probabile che scoppi.

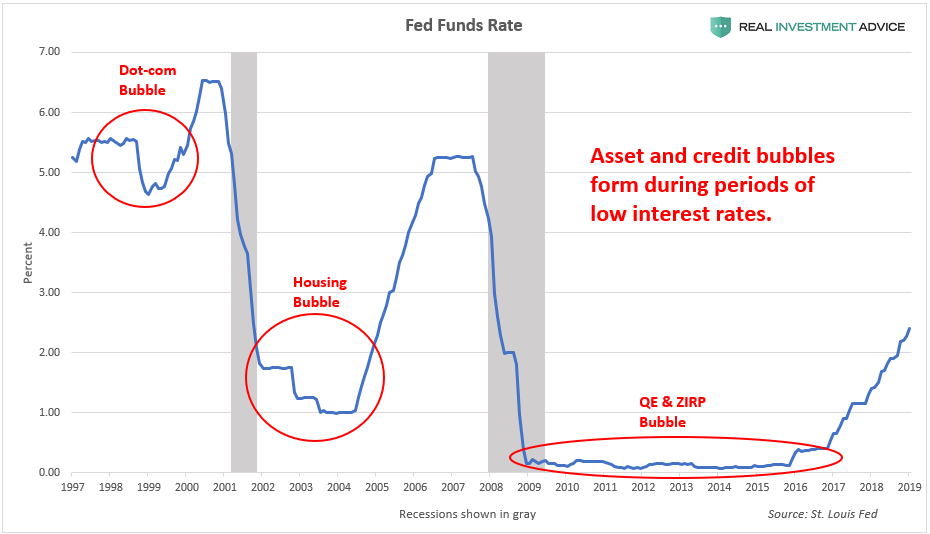
Al fine di comprendere la bolla che si sta formando attualmente negli immobili commerciali statunitensi, è importante comprendere innanzitutto l'ambiente monetario estremamente inusuale che gli Stati Uniti hanno avuto dalla Grande Recessione. Dopo il crollo della bolla immobiliare e creditizia negli Stati Uniti nel 2008, la Federal Reserve ha cercato disperatamente di stimolare l'economia tagliando i costi del prestito. La Fed ha tagliato e mantenuto i tassi di interesse praticamente allo zero percento (cioè zero tassi di interesse o "ZIRP") per sette anni e ha gradualmente aumentato tali tassi da fine 2015. Sfortunatamente, si formano pericolose bolle economiche durante i periodi di basso interesse e scoppiano quando i tassi aumentano ancora una volta. Le bolle di dot-com e diegli alloggi si sono formate in questo modo e così sono numerose altre bolle nel ciclo attuale, inclusi gli immobili commerciali. Il settore immobiliare commerciale è particolarmente sensibile ai tassi di interesse e benefici quando i tassi sono bassi e soffre quando i tassi sono alti.
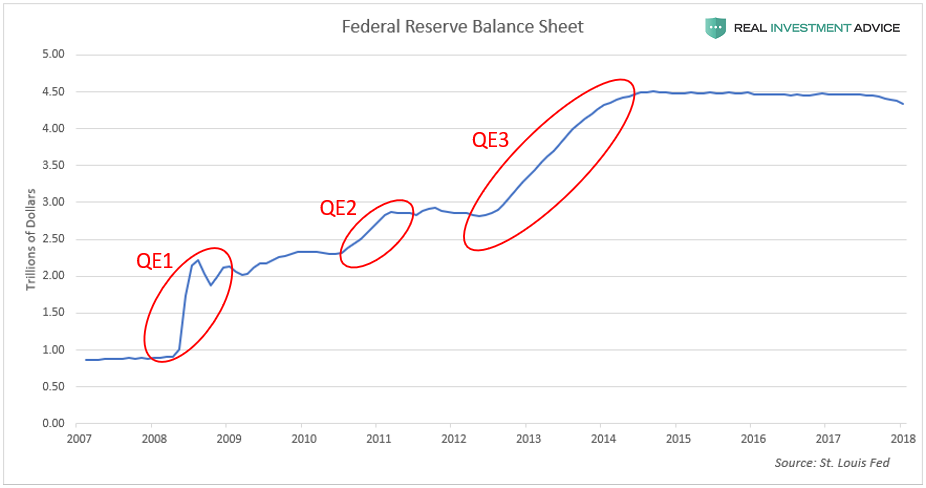
Oltre allo ZIRP, la Fed ha utilizzato una politica monetaria non convenzionale nota come quantitative easing o QE, che ha pompato $ 3,5 trilioni di dollari di liquidità nel sistema finanziario statunitense dal 2008 al 2014. Quando conduce il QE, la Fed crea nuovi fondi digitalmente allo scopo di acquistare obbligazioni e altre attività, che aiuta a sopprimere i tassi di interesse e aumentare i prezzi delle attività. Il grafico sottostante mostra la crescita del bilancio della Fed da quando il QE è iniziato nel 2008: 
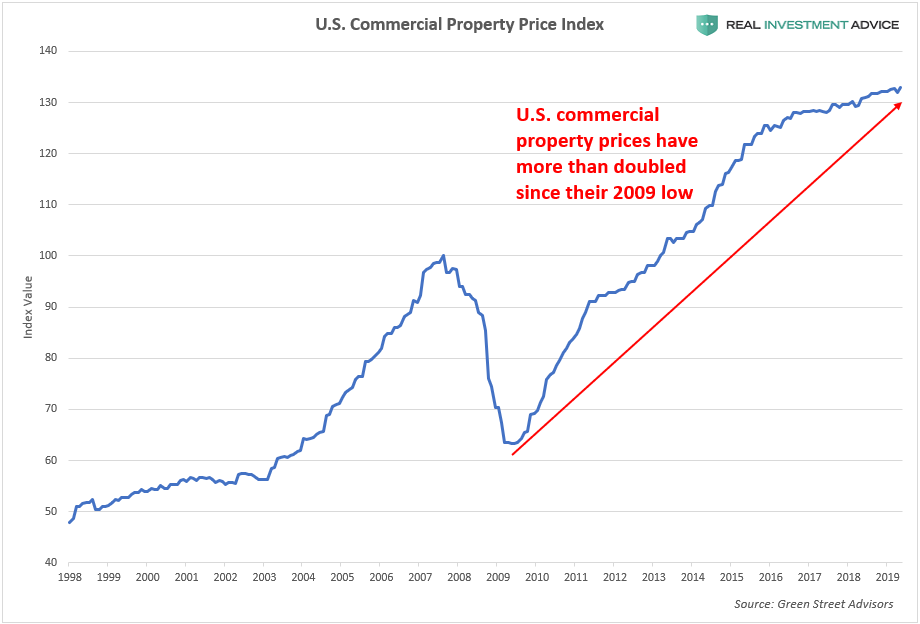
Come risultato dei programmi ZIRP e QE della Fed negli ultimi dieci anni, praticamente tutti i tipi di beni sono aumentati di valore: azioni, obbligazioni, arte, auto d'epoca, terreni agricoli, immobili residenziali e immobili commerciali. In media, i prezzi degli immobili commerciali statunitensi sono aumentati del 111%, o più del doppio, dal loro minimo del 2009. È interessante notare che la maggior parte delle persone non si rende conto che gli immobili commerciali statunitensi hanno anche sperimentato una bolla dal  2004 al 2008  contemporaneamente alla bolla immobiliare statunitense. Questa bolla iniziale si è gonfiata per molte delle stesse ragioni della bolla immobiliare, che erano costi di finanziamento estremamente bassi e standard di prestito allentati. Dal 2004 al 2008, i prezzi degli immobili commerciali sono aumentati del 66%, ma si sono schiantati di quasi il 40% durante la crisi finanziaria del 2008. I prezzi degli immobili commerciali sono aumentati ancora di più nella bolla attuale (111% contro il 66%), il che significa che il prossimo crollo immobiliare commerciale sarà probabilmente ancora peggiore del fallimento del 2008 .
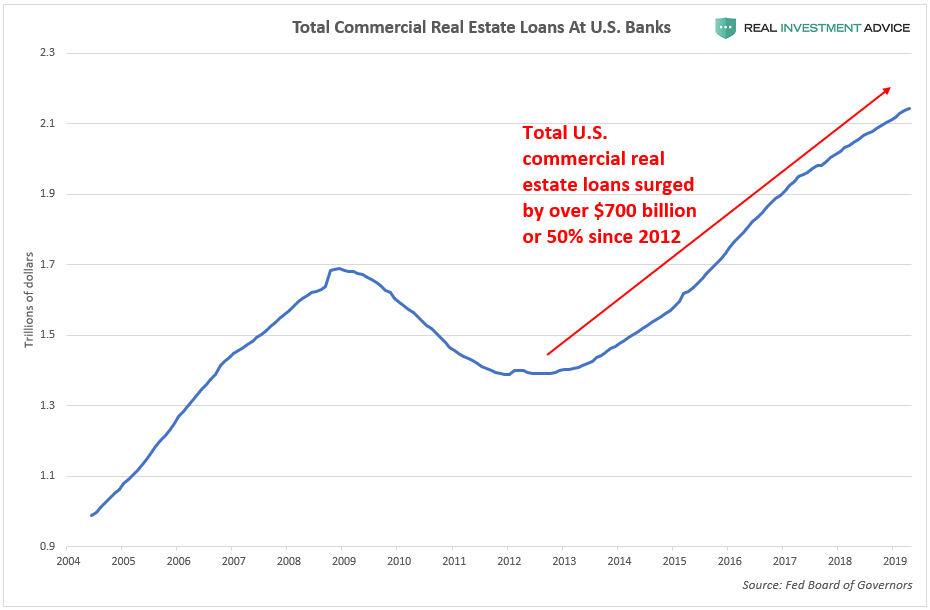
Come discusso in precedenza, gli ambienti a basso tasso di interesse spesso causano lo sviluppo di pericolose bolle incoraggiando il boom dei prestiti. Come la bolla immobiliare commerciale statunitense del 2004-2008, il credito immobiliare commerciale è fiorito durante l'attuale bolla. Dal 2012, i prestiti immobiliari commerciali totali presso le banche statunitensi sono aumentati di $ 700 miliardi o del 50%.
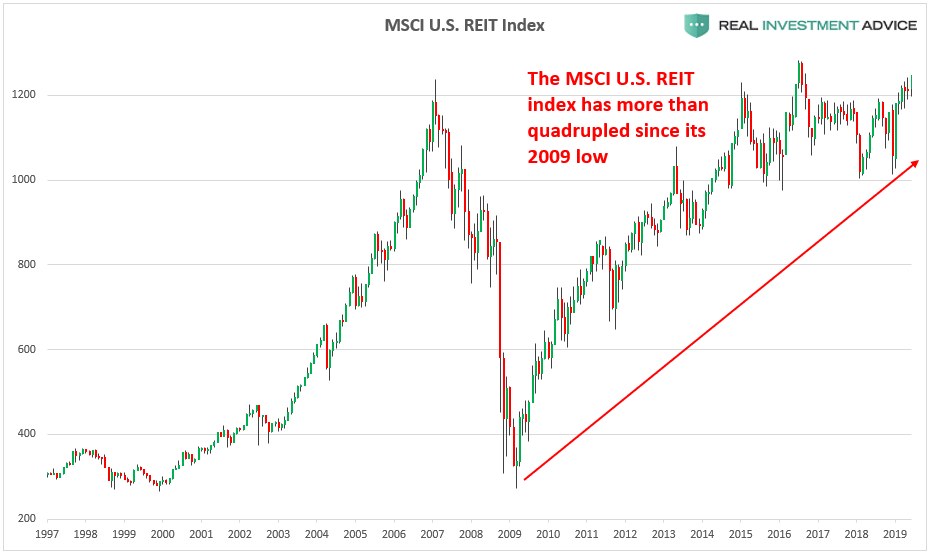
Simile all'ultima bolla immobiliare degli Stati Uniti, l'indice MSCI US REIT è quadruplicato durante la bolla corrente. I REIT oi fondi comuni di investimento immobiliare sono società quotate in borsa che possiedono proprietà immobiliari generatrici di reddito e sono, quindi, un modo per monitorare le prestazioni del settore immobiliare commerciale. L'indice MSCI US REIT ha perso circa tre quarti del suo valore durante la crisi del 2008; una ripetizione delle prestazioni potrebbe essere nelle carte quando scoppierà l'attuale bolla immobiliare commerciale.
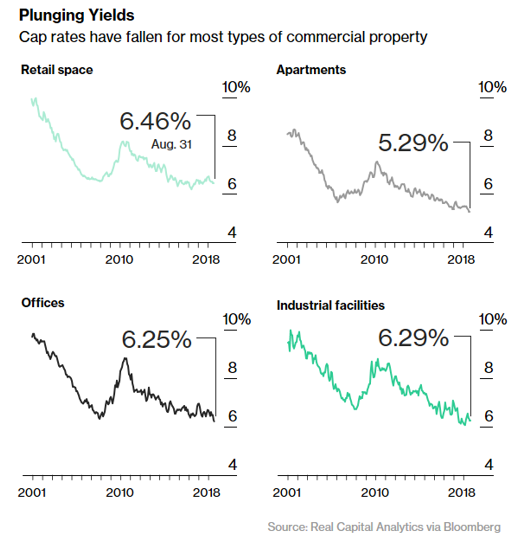
Negli ultimi due decenni, i prezzi degli immobili commerciali negli Stati Uniti sono aumentati a un ritmo molto più rapido degli affitti, il che ha fatto   precipitare i tassi di capitalizzazione (o "cap-cap") ai minimi storici. Il tasso di capitalizzazione è il tasso di rendimento che si prevede di generare sugli investimenti immobiliari. Viene calcolato dividendo il reddito operativo netto della proprietà (NOI) per il valore corrente di mercato. Le aliquote insolitamente basse sono l'indicazione che i prezzi degli immobili commerciali sono eccessivamente gonfiati e corrono il rischio di una correzione. I tassi massimi nell'attuale bolla immobiliare commerciale sono  ancora più bassi di quanto non fossero al culmine della bolla immobiliare commerciale del 2007.
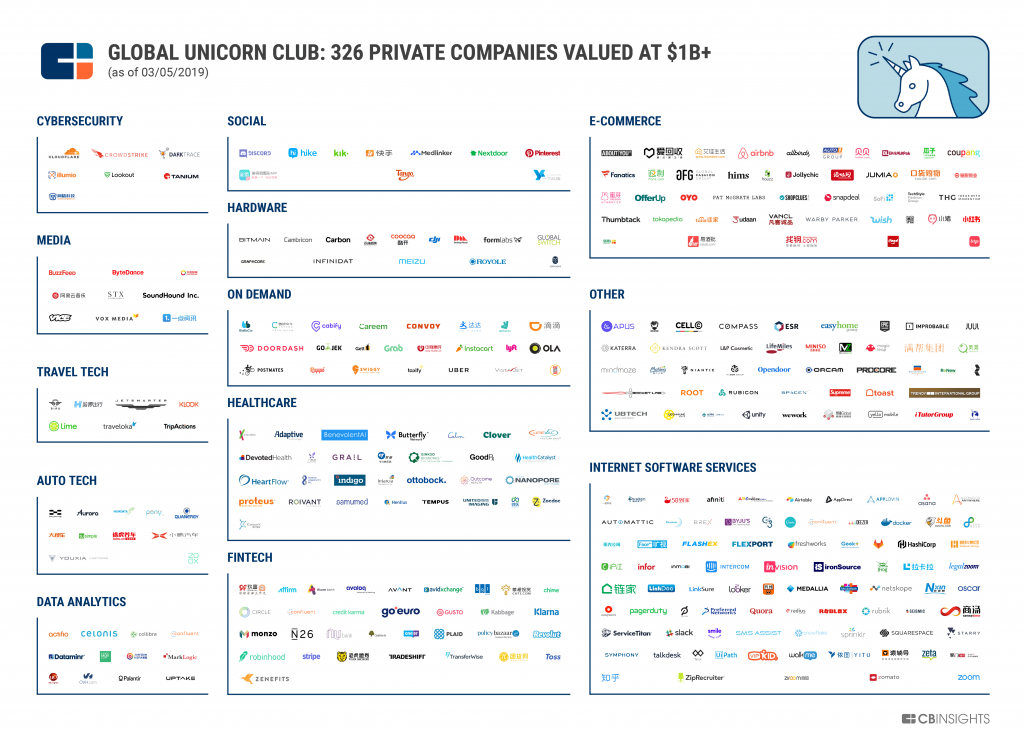
Uno dei principali rischi che contribuirà a far scoppiare la bolla immobiliare commerciale è il prossimo fallimento tecnologico. Come ho  avvertito , c'è stata un'esplosione di interesse e attività nell'arena delle startup tecnologiche dalla Grande Recessione. Decine di migliaia di startup tecnologiche sono state fondate negli ultimi anni e ora ci sono oltre trecento nuove startup "unicorno" con valutazioni pari a $ 1 miliardo o più. La creazione di decine di migliaia di startup tecnologiche ha generato un'enorme quantità di spazio per uffici, che ha favorito il settore immobiliare commerciale.
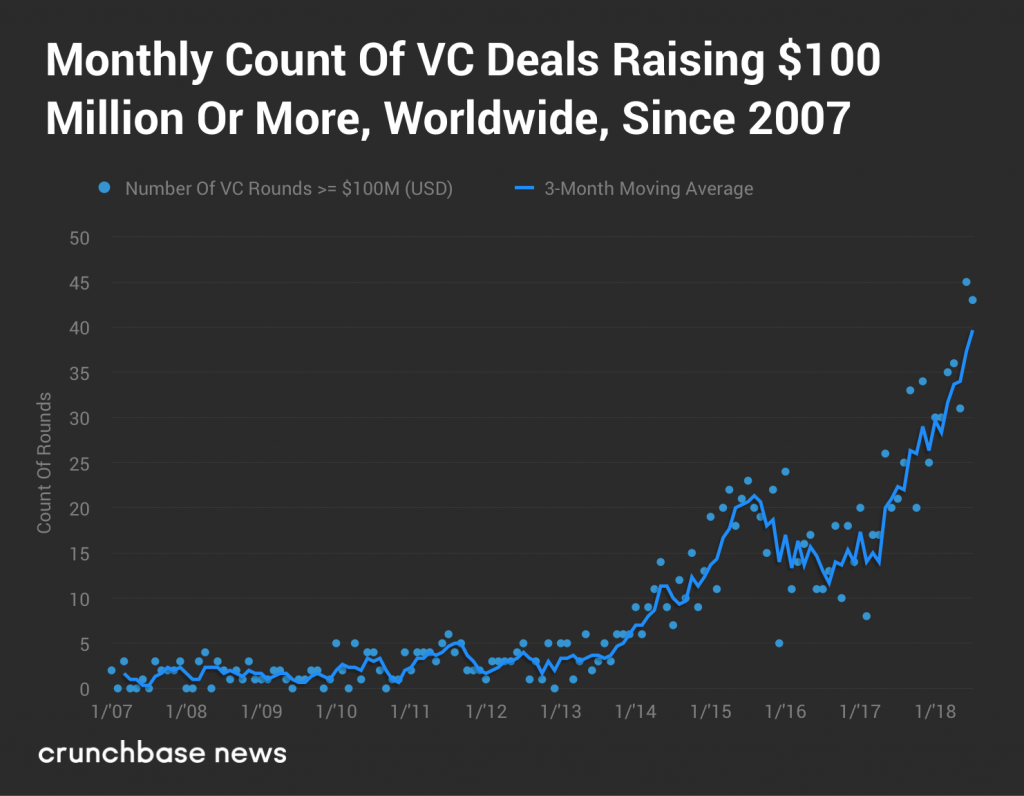
Il boom del venture capital degli ultimi anni può essere visto nel grafico del conteggio mensile degli accordi VC globali che hanno raccolto $ 100 milioni o più:
La mania della startup tech di oggi è il sottoprodotto di tassi di interesse ultra bassi e QE, proprio come la bolla immobiliare commerciale. Purtroppo, la maggior parte delle startup di oggi - compresi gli unicorni più caldi di oggi - stanno bruciando grandi quantità di denaro. Le startup nella bolla di oggi stanno giocando lo stesso ruolo che le società dot-com stavano giocando alla fine degli anni '90. Sono fermamente convinto che sia in vista un tracollo devastante che spazzerà via migliaia, se non decine di migliaia, di start-up tecnologiche non economicamente redditizie, in quanto gli investitori perdono la loro propensione per questo tipo di torta negli investimenti in cielo. Dal momento che le start-up tecnologiche si chiudono a migliaia (insieme ad altre aziende nella  prossima recessione ), i posti vacanti in uffici aumenteranno.
L'attuale "apocalisse al dettaglio" è un'altra tendenza che contribuirà a far scoppiare la bolla dell'immobiliare commerciale degli Stati Uniti. Secondo UBS, i rivenditori hanno chiuso più di 15.000 negozi dal 2017 e chiuderanno altri incredibili 75.000  negozi entro il 2026. Inoltre,  negli ultimi dieci anni si è verificato un massiccio  boom di ristoranti , che probabilmente subirà un  fallimento. nella recessione imminente quando vengono abbattuti i ristoranti non redditizi. È solo una questione di tempo prima che gli investitori si sveglino e si rendano conto che le prospettive per gli immobili commerciali sono terribili e che i prezzi elevati di oggi sono una fantasia. Quando ciò accade, aspettati di vedere un crollo immobiliare commerciale come il 2008 o anche peggio.
Tradotto automaticamente con Google

Realizzato da Jesse Colombo tramite RealInvestmentAdvice.com

domenica 27 gennaio 2019

Lezioni da Davos: tutto può crollare ...

E' un totale rifiuto di qualsiasi politica alternativa

Mentre Davos termina oggi, cosa siamo arrivati ​​così lontano dall'abitacolo della globalizzazione? Avvertenze per l'aumento del nazionalismo. Timori di recessione. Preoccupazioni per il fatto che tutto potrebbe crollare di nuovo. E un rifiuto totale di qualsiasi alternativa politica a prescindere. È come se il Capitano del Titanic ammettesse ai passeggeri all'inizio del viaggio che la nave fosse affondabile, e anzi annegheranno tutti in modo orribile quando scenderà, ma poi rassicura tutti che sta seguendo lo stesso percorso verso l'iceberg. Prima di tornare a casa nel suo jet privato.
Allegato A: SO ROSS . Il segretario al Commercio americano Bill, Ross, si imbatte in TV come un tipo "lasciali mangiare", quando si chiede perché i lavoratori del governo degli Stati Uniti senza stipendio non si limitano ad andare in uno strozzino per farli passare attraverso l'interminabile chiusura . E 'stato un doppio smacco da parte di Ross: ha anche detto che Stati Uniti e Cina sono "miglia e miglia" lontano da un accordo commerciale, il che significa che la pazzia di marzo incombe, prima di essere spronata a rimanere nel messaggio che va tutto bene, anche se il vero le questioni relative alle riforme cinesi sono quelle in cui è probabile che questa particolare nave affondi.
Allegato B: SOROS . Emmanuel GoldsteinGeorge Soros afferma coraggiosamente che Xi Jinping della Cina è: "l'avversario più pericoloso di coloro che credono nel concetto di società aperta ... I regimi autoritari proliferano in tutto il mondo e se ci riusciranno diventeranno totalitari .... Mi sono concentrato La Cina, ma le società aperte hanno molti più nemici, la Russia di Putin al primo posto tra di loro ... Il primo passo è riconoscere il pericolo ... Ma ora arriva la parte difficile ... La realtà è che siamo in una Guerra Fredda che minaccia di trasformarsi in uno caldo. D'altra parte, se Xi e Trump non fossero più al potere, un'opportunità si presenterebbe per sviluppare una maggiore cooperazione tra le due superpotenze informatiche. "Soros ha apertamente parlato di prendere di mira l'economia cinese per far cadere Xi, e che Trump è non sta andando abbastanza lontano in tal senso!
Non è chiaro fino a che punto l'Arabia Saudita " può-noi-basta-passare-da-tutto-hacking-a-uomo-a-morte cosa "? Il passo delle vendite sta andando così lontano a Davos, ma la Cina sta facendo pressioni molto intense: ha appena annunciato che "le banche degli Stati Uniti possono iniziare a operare lì in sei mesi". Sono sicuro che il titolo idiota utile-i follower diranno che la Cina si sta aprendo. Probabilmente non si accorgeranno che la PBOC ha anche annunciato un Central Bank Bills Swap che darà ai commercianti primari bollette che possono usare come garanzia in cambio di un'ondata di nuove obbligazioni perpetue che le banche cinesi stanno per emettere, seguendo la guida della Bank of China (che sta offrendo CNy40bn a circa il 4,5% per le persone che non vogliono mai riavere i loro soldi) In altre parole, le banche cinesi, alla disperata ricerca di contanti per mantenere a galla lo schema Ponzi, possono emettere perpetui che nessuno nella loro mente giusta vorrebbe tenere; e la PBOC li scambierà per le sue fatture. Aggiungete questo alle operazioni della FML già in corso e alle chiacchiere del QE definitivo e si trova difficile vedere dove sia il vero modello di business di Wall Street in Cina, o per sostenere la parte del discorso di Soros dove sottolinea quanto sia fragile la Cina (che è il motivo per cui ha bisogno del flusso di cassa di Wall Street).
Su una nota correlata, l'ambasciatore canadese in Cina, che ha semplicemente fornito ai cinesi un elenco di argomenti legali contro l'estradizione negli Stati Uniti del CFO di Huawei - niente affatto a che fare con lui dopo aver ricevuto USD73.000 di regali di viaggio dai gruppi di lobbisti cinesi quando era un deputato sul retro !, ora si è rammaricato di aver "parlato male" della sua dichiarazione mediatica accuratamente preparata. Vediamo se questo ha qualche impatto in futuro sulla chiave del tiro alla fune di Huawei.
Esposizione C: SO RASH. Davos illuminato dal sorriso cadaverico del multimilionario Tony Blair su uno sfondo di montagne che si intonava con il suo smalto scintillante, che spazzò via tutti i suggerimenti della guerra in Iraq del 2003, del GFC e della risposta al GFC avrebbe potuto portarci al limite di una reazione populista. E i miliardari statunitensi stanno ridendo pubblicamente ad alta voce all'idea lanciata dalla stella cadente politica statunitense Alexandra Ocasio-Cortez, secondo cui gli Stati Uniti dovrebbero aumentare le aliquote fiscali marginali per chi guadagna più di 10 milioni di dollari al 70%. (E dovremmo ridere: tutti sanno che è necessario tassare il capitale, non il reddito per immergere i ricchi! Come 'gauche' pensare che pagano le imposte sul reddito!) Oh, e BOE Governor Carney che dice che le minacce di prigione per i banchieri sono "un totale bluff "e la vera arma per colpire dove fa male è" compensazione differita e la capacità di essere recuperato.
Ironia della sorte, data la scarsa capacità del Governo britannica di guidare il paese, è stato il cancelliere britannico Hammond a cercare di comunicare alle aziende britanniche che dovevano accettare che la libertà di circolazione stesse giungendo al termine e quindi a ripensare i modelli di business basati su manodopera qualificata (e bassa produttività e salari). Allo stesso modo, il primo ministro italiano Conte sembrava vendere la visione populista della sua amministrazione: "Siamo radicali, ma siamo radicali perché vogliamo riportare il potere dove doveva essere, secondo la nostra Costituzione, la sua gente", ha detto. In breve, anche evitando un iceberg, ne colpiamo un altro.
Nel frattempo, l'avventatezza nei grandi iceberg va altrove. Ieri abbiamo notato uno scenario peggiore per il Venezuela: gli Stati Uniti appoggiano il "nuovo presidente" e Russia e Cina appoggiano il "vecchio presidente " (A "Gentlemen Prefer Bombs" Monroe Doctrine): bene, indovina cosa sta succedendo? E anche l'esercito locale si schiera con l'antico regime anche per ora.
Piuttosto abbandonato in questo quadro globale, la BCE si è incontrata, non ha fatto nulla e ha cercato di mostrare che le cose stanno peggiorando, pur continuando a credere che in realtà tutto vada bene: tutto molto 'Davos'. I rischi per le prospettive di crescita sono stati valutati come inclinati al ribasso, principalmente a causa delle persistenti incertezze che possono in ultima analisi pesare sulla fiducia; ma nonostante questo declassamento del bilancio dei rischi, non è stata presa in considerazione alcuna risposta politica. In effetti, Draghi sembrava riluttante a orientarsi verso nuove misure politiche, Draghi, i suoi piedi, si potrebbe dire, anche se il Consiglio potrebbe dover agire se la debolezza economica persiste. E se ciò accade, ci aspettiamo che i TLTRO, ora sollevati da "diversi" membri, possano essere la prima risposta politica preferita se i dati rimangono deboli. Per ulteriori informazioni, per favore vedi qui da Messers de Groot e van Geffen.
Tradotto automaticamente da Google
Inserito da Michael Every di Rabobank
Fonte: qui

La Fed è disperata! 

La Fed mostra evidenti segni di disperazione, ma la crisi del dollaro è solo una questione di tempo. TUTTE le valute legali falliscono. Sempre…
Josh Sigurdson parla con l'autore e analista economico John Sneisen delle più recenti mosse della Federal Reserve per appoggiare disperatamente l'economia statunitense mentre raggiunge la sua inevitabile fine. 
Janet Yellen, ex presidente della Fed ha recentemente dichiarato che è molto probabile che la Fed abbia fatto il suo ultimo rialzo dei tassi di interesse di questo ciclo. È interessante notare che nel 2017 ha affermato che non avremmo assistito a un'altra crisi finanziaria nel corso della nostra vita, per poi proseguire nel 2018 dicendo che potremmo assistere a un'altra crisi finanziaria. Ora sembra che si stia coprendo per l'inevitabile crollo dell'USD in quanto perde fiducia e i paesi di tutto il mondo ne escono.
Mettiti in squadra con la curva dei rendimenti invertiti, la bolla mondiale, il sistema bancario in bancarotta e altro ancora, sembra che stiamo assistendo ai primi segnali del più grande incidente nella storia del mondo mentre le tessere del domino iniziano a cadere.

Anche Jerome Powell ha fatto il giro della mappa e la Federal Reserve mostra evidenti segni di disperazione. E 'solo questione di tempo. Più a lungo è rimandato, peggio sarà. Tutte le valute legali falliscono alla fine. Hanno sempre, lo faranno sempre.
Quello che possiamo fare è semplicemente decentralizzare tutto, essere autosufficienti, finanziariamente responsabili. Abbiamo bisogno di essere educati e abbiamo bisogno di governare noi stessi!
 
Tradotto automaticamente da Google

Fonte: qui