9 dicembre forconi: ricerca economica
Visualizzazione post con etichetta ricerca economica. Mostra tutti i post

martedì 13 agosto 2019

Powell vuota il sacco: no Curva di Phillips, no party keynesiano


Giovedì è stato uno di quei giorni in cui il commento "ma non mi dire" è davvero appropriato. Ci riferiamo ovviamente all'audizione di Powell davanti al Senate Banking Committee, dove ha affermato che un maggior numero di persone che lavorano non causa inflazione.

"La relazione tra il rallentamento dell'economia, o la disoccupazione e l'inflazione, era forte 50 anni fa [...] e adesso non c'è più", ha detto Powell durante la sua testimonianza dinanzi al Senate Banking Committee. Ha aggiunto che il forte legame tra disoccupazione e inflazione è stato infranto come minimo 20 anni fa e che il rapporto "è diventato sempre più debole e debole".


Perché, sì, a quanto pare è completamente scomparso secondo il grafico qui sotto.

Sin dal minimo raggiunto dai posti di lavoro nel 2010, il tasso di disoccupazione (barre marroni) è passato da poco meno del 10% ad un minimo di 50 anni del 3,7%. Nonostante l'apparente uscita della "fiacchezza" dalla vasca da bagno economica degli Stati Uniti, gli aumenti settimanali reali dei maschi in età da lavoro (barre viola) sono stati sostanzialmente piatti negli ultimi otto anni.

Quindi potreste mettere una croce nella cosiddetta Curva di Phillips e farla finita. Ma in realtà la storia non finisce qui e la confessione di Powell implica molto più che l'equazione salario/occupazione.

Infatti schiaccia la tesi principale del sistema bancario keynesiano. Vale a dire, la politica della FED funziona in gran parte come una vasca chiusa del PIL interno e che alzando o abbassando il livello dell'acqua della "domanda" al suo interno, l'Eccles Building possa controllare a proprio piacimento l'inflazione interna, l'occupazione e la crescita economica.


Ovviamente non può e la ragione di ciò inizia con l'errata affermazione di Powell secondo cui il rapporto tra salari e lavoro "è andato via".

In realtà ciò che viene implicato qui è la legge fondamentale della domanda e dell'offerta, che non è scomparsa misteriosamente. Non è ovvio che centinaia di milioni di contadini sono stati prosciugati dalle risaie e dai villaggi asiatici e radunati in nuove fabbriche finanziate con il credito facile che i banchieri centrali possono stampare?

Quindi l'equazione interna domanda/offerta degli Stati Uniti è stata recisa come mostra il grafico sopra. Questo perché il prezzo cinese per i beni scambiati a livello globale e il prezzo indiano per i servizi forniti a livello globale guidano l'allocazione geografica della produzione e determinano il saggio salariale marginale nell'economia globale.

Detto in modo diverso, la metrica della disoccupazione U-3 è inutile. Detto in modo diverso, negli ultimi 10 anni di pseudo-ripresa economica, l'aumento della domanda interna di produzione e manodopera è migrata dalla vasca del PIL nazionale all'economia globale. E se i salari interni fossero aumentati rapidamente secondo la vecchia equazione della Curva di Phillips, ci sarebbe stata ancora più produzione e salari spostati all'estero (dato che l'allocazione delle risorse avviene al margine in un'economia globale aperta).

Infatti non c'è nulla di nuovo in questo fattore di dispersione della domanda. Soprattutto dopo la versione keynesiana di banca centrale da parte di Alan Greenspan negli anni '90, il fattore di dispersione è cresciuto perché la FED ha rifiutato di autorizzare i mercati finanziari nazionali a dirigersi verso la strada deflazionistica indicata.

Di conseguenza il divario tra costi e salari, tra la produzione nazionale e quella cinese/indiana, si è costantemente ampliato. Stimiamo che in termini nominali il divario medio tra gli stipendi degli Stati Uniti e quelli della Cina era di $10 l'ora alla fine degli anni '80 ed è salito di $25 ad oggi.

Questo crescente divario tra salari e costi negli Stati Uniti rispetto alla produzione offshore è ciò che sta bloccando i salari reali degli Stati Uniti. Tuttavia anche le tendenze dei salari reali relativamente piatte non sono state sufficienti a fermare la migrazione della domanda degli Stati Uniti verso terre straniere più economiche in termini di salari/costi, come è più che evidente nel grafico qui sotto.

Il grafico indicizza semplicemente le importazioni USA e le vendite finali agli acquirenti nazionali. Ciò che mostra è che le importazioni (linea viola) sono cresciute di quasi il 300%, o del 5,8% annuo negli ultimi 25 anni, mentre il bacino totale della "domanda" interna misurata dalle vendite nominali agli acquirenti nazionali (essenzialmente il PIL meno le esportazioni e le oscillazioni degli inventari) è salito del 195% e solo del 4,5% all'anno.

Quindi una quota materialmente crescente della torta della domanda interna è finita agli stranieri.

Il divario crescente nel grafico tra le due linee misura la perdita di domanda. E la causa della soppressione dei salari rimane un mistero per i nostri pianificatori monetari centrali, cioè, il distruttore della vecchia Curva nazionale di Phillips.


Certo, il grafico spiega molto di più che salari deboli rispetto ad un'occupazione presumibilmente forte. In realtà, spiega perché l'idea stessa di gestione keynesiana della domanda sia così distruttiva.

Cioè, l'Eccles Building può influenzare la domanda interna mediante la repressione dei tassi d'interesse, che, a sua volta, dovrebbe indurre i settori domestici ad accendere più prestiti e spendere di più di quanto potrebbe accadere altrimenti. Ma in un'economia globale efficiente dal punto di vista tecnologico e dei trasporti, una "domanda" potenziata non riempie necessariamente la vasca del PIL nazionale, facendo così salire i salari e assorbendo tutto il lavoro domestico disponibile.

Invece è una questione di prezzi, non di aggregati. Cioè, se i salari domestici, i prezzi ed i costi non sono competitivi con quelli stranieri (aggiustati ai costi di trasporto, ai costi d'inventario ed a premi simili sulle importazioni), tutta o parte della domanda incrementale finisce sulle coste estere, dove spinge verso l'alto posti di lavoro, produzione e salari.

In altre parole, la FED sta essenzialmente cercando di stimolare l'economia degli Stati Uniti con strumenti inefficaci, anche quando riesce a persuadere famiglie e imprese domestiche ad accendere più prestiti ed a spendere di più.

Ma anche quest'ultimo aspetto è ora in dubbio a causa di tre decenni di pompaggio di denaro e una massiccia crescita del debito e della leva finanziaria. L'abbiamo chiamato l'equivalente finanziario di un LBO nazionale. Quest'ultimo ha ora introdotto una condizione meglio descritta come Picco del Debito: una larga fetta dei bilanci delle famiglie e delle impreseè ormai satura.

Di conseguenza tagliare i tassi d'interesse avrà sempre meno effetti su Main Street a causa dello schiacciante livello d'indebitamento. A partire dal primo trimestre del 2019, infatti, il debito pubblico e privato totale ha raggiunto i $73.000 miliardi ed è aumentato di $21.000 miliardi rispetto al picco pre-crisi del quarto trimestre 2007.

Come illustrato di seguito, ora ci sono due giri di debito extra sul reddito nazionale (3,47X contro 1,48X) rispetto al vecchio rapporto di leva che ha prevalso per un secolo tra il 1870 e il 1970. In termini quantitativi, suddetti giri extra ammontano a $40.000 miliardi di debito extra trascinati dall'economia statunitense.

Inutile dire che sta diventando sempre più difficile per la FED stimolare più prestiti e spese rispetto ai $21.000 miliardi del reddito nominale della nazione. È semplicemente una questione di rendimenti decrescenti in quelli che sono già tassi ultra bassi, insieme all'esaurimento della capacità di bilancio.


Questo è particolarmente vero nel settore delle famiglie, dove la leva finanziaria è aumentata vertiginosamente tra il 1987 e la crisi finanziaria del 2008. Come illustrato di seguito, la leva finanziaria delle famiglie è rimasta a livelli storicamente elevati rispetto al reddito da stipendio, nonostante qualche lieve deleveraging sulla scia della crisi dei mutui nel 2008.


In breve, lo strumento "tasso d'interesse" della FED si sta indebolendo sempre di più; la crescita della domanda interna sulla scia di una maggiore leva finanziaria sta diminuendo; e qualsiasi incremento della domanda interna che la FED è in grado di stimolare finisce sempre più nell'acquisto di beni stranieri e in altri fattori di produzione esteri.

Oltre a ciò, anche la metrica U-3 non è più quella di una volta in termini di misurazione della "fiacchezza" nel mercato del lavoro interno. Ciò perché una quota in costante aumento di lavoratori disponibili e di ore lavorative non viene impiegata nell'economia nazionale, un fattore che la misura U-3 non può catturare.

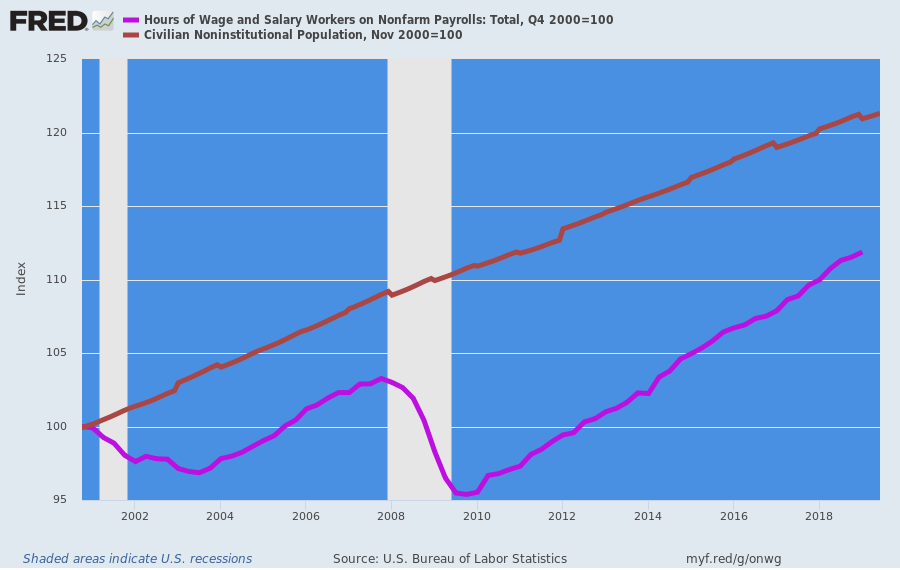
Tale fattore mancante è evidente nel grafico qui sotto. Dal picco del quarto trimestre del 2000, il censimento dei potenziali lavoratori nell'economia statunitense è cresciuto del 21%, tuttavia le ore di lavoro effettivamente impiegate sono aumentate solo dell'11,9%.

Quindi il tasso di utilizzo reale del lavoro è diminuito drasticamente, a dispetto della metrica U-3 riportata dal BLS, che considera tutti i lavori uguali.


La popolazione adulta tra i 20 ed i 69 anni nel 2000 era di 175,5 milioni, il che implicava 351 miliardi ore di lavoro annuali disponibili in un anno standard.

Secondo il BLS le ore di lavoro effettive impiegate in quell'anno ammontavano a 229,5 miliardi, lasciando 121,5 miliardi di ore non utilizzate. Ciò significa che il tasso di disoccupazione complessivo era pari al 34,6% alla fine del secolo.

Attualmente la riserva di manodopera disponibile ammonta a 212,3 milioni di potenziali lavoratori, o 424,6 miliardi di ore annuali. Ciò si confronta con i 255,6 miliardi di ore effettive impiegate nell'ultima lettura. Quindi l'attuale tasso di disoccupazione complessivo è del 40,0%!

Ma ecco il punto: nell'aprile 2000 il tasso di disoccupazione U-3 era del 3,8%, praticamente identico al tasso attuale del 3,7%. Ma evidentemente c'è molta più "fiacchezza" nel bacino delle ore di lavoro oggi disponibile rispetto a 19 anni fa.

Certo, la ragione per cui attualmente ci sono 169 miliardi di ore disoccupate per gli adulti in base a questa misura del mercato del lavoro è che ci sono sempre più posti di lavoro part-time nel conteggio del BLS riguardo l'occupazione; e perché le persone scelgono di lavorare in famiglia, a nero, di usuvruire del welfare state, della disabilità, dei prestiti agli studenti, o di vendere lattine di birra usate su E-Bay nella cantina di mamma e papà.

Normalmente l'aumento dei salari reali interni avrebbe, al margine, spinto suddette persone a cimentarsi nel mercato del lavoro retribuito. Tuttavia, con un abbondante bacino di lavoro in eccesso a buon mercato all'estero che causa stagnazione dei salari reali interni, quelle 169 miliardi di ore di lavoro inutilizzate sono rimaste al di fuori della forza lavoro retribuita.

In ogni caso, piuttosto che vedere la morte della Curva di Phillips e di conseguenza della morte del sistema bancario keynesiano, Powell ha detto che prima o poi questa massiccia abbondanza di lavoro non utilizzato verrà assorbita e che sarebbe stato raggiunto il Santo Graal della pianificazione monetaria centrale. 

Cioè, più inflazione!

"Alla fine ci deve essere una connessione, perché il basso livello di occupazione farà salire i salari e, in definitiva, salari più alti faranno salire l'inflazione, ma ancora non abbiamo raggiunto quel punto. Questa connessione tra i due è piuttosto piccola in questi giorni", ha detto il capo della FED.


No, non lo farà. Non c'è limite al bacino di lavoro economico sul pianeta, il che significa che l'inflazione salariale che il nostro politburo monetario continua a promettere non arriverà tanto presto.

L'inflazione salariale è il Godot monetario che i capi della FED stanno aspettando. Ciò significa che credono di poter mantenere "stimolata" la domanda e falsificare i tassi d'interesse a tempo indeterminato, alimentando così una bolla sempre più grande a Wall Street e una giornata ancora più disastrosa quando alla fine scoppierà.

Ciò significa, naturalmente, che la FED sta sostenendo uffficiosamente la MMT. Infatti l'ignaro Powell l'ha ammesso in questo scambio con uno dei suoi principali sostenitori, Alexandra Ocasio-Cortez di Alessandria.

La strada per il socialismo in America potrebbe finire per essere imboccata attraverso la grande sala riunioni dell'Excles Building.

Nel frattempo le condizioni dell'economia globale stanno diventando sempre più deboli, una condizione che l'imminente campagna di taglio dei tassi della FED non potrà invertire.

Di conseguenza, quando la bolla finanziaria alla fine scoppierà, probabilmente accadrà nel mezzo di una recessione globale in cui la FED e il suo convoglio di banche centrali si ritroverà senza frecce nella sua faretra.


Nel frattempo il deficit di bilancio aumenta vertiginosamente, salendo del 23% a $747,1 miliardi nei primi nove mesi dell'anno fiscale, il che, a sua volta, ha indotto il Segretario al Tesoro americano a mettere in guardia che lo zio Sam potrebbe rimanere senza liquidità entro il Labor Day.

Poi la FED vuole tagliare i tassi, perché i suoi modelli keynesiani fasulli sono intenzionati a placare Wall Street. Inutile dire che questo ha scatenato ancora una volta la mania "buy the dip".

Ma almeno ora sappiamo che la Curva di Phillips è morta e se siamo fortunati, la morte del sistema bancario centrale keynesiano non sarà troppo lontana.


[*] traduzione di Francesco Simoncellihttps://www.francescosimoncelli.com/

domenica 16 dicembre 2018

Il mistero dell'attività bancaria ombra e come emanciparsene


Quando la FED ha avviato il QT alla fine del 2017, ha fatto credere agli attori di mercato che il suo piano fosse col pilota automatico: le sue azioni avrebbero intaccato solo marginalmente i mercati. Tenendo presente che la politica monetaria funziona con un ritardo temporale di 12-18 mesi, questa politica restrittiva in un'economia debole è veleno per tutte quelle attività che hanno beneficiato dalla manna monetaria. Ed i risultati attesi stanno iniziando a comparire: tassi d'interesse sui mutui sono aumentati, i mutui stanno calando ed il settore immobiliare ne sta soffrendo. Ciò alla fine si tradurrà in un minor numero di nuovi acquisti di case, una formazione di famiglie più lenta ed un rinnovato indebolimento generale dell'economia. La FED dovrà invertire la rotta e tagliare i tassi, o almeno "fare una pausa" nel suo processo di "rialzo" dei tassi. I banchieri centrali sanno che una recessione arriverà prima o poi e dopo un decennio di politiche monetarie senza precedenti stanno cercando di ricaricare il loro arsenale (sotto forma di tassi più alti e un bilancio ridotto), in modo che possa usarlo quando sarà il momento.


Il nuovo allentamento arriverà prima attraverso la forward guidance e poi con pause nei rialzi dei tassi, fino ad invertire le riduzioni di bilancio espandendolo di nuovo attraverso il QE4, se necessario. Questo almeno è quello che si vede e di cui parlano anche i canali mainstream. Cos'è che non si vede? Andate sul sito del BLS e cercate "Inflation calculator". È la seconda voce in "Inflation and consumer spending". Una volta cliccato sul link apparirà il calcolatore dell'inflazione. Scrivete 1000 nel box rettangolare, quindi cliccate sulla freccia verso il basso per inserire la data: 1913. Infine cliccate su "Calculate". Vedrete quanti soldi ci servirebbero oggi, al netto delle tasse, per eguagliare il potere d'acquisto di $1000 nel 1913 , l'anno in cui la FED aprì i battenti. Per comprendere il "successo" della politica monetaria della FED, bisogna ricordare che l'oro oggi è a circa $1200/oncia. Nel 1913 era a $20. Cioè, l'oro oggi è 60 volte più prezioso, valutato in dollari, di quanto non fosse nel 1913. Confrontatelo con la cifra risultante nel calcolatore dell'inflazione.

Ciò che vediamo è una serie infinita di menzogne ​​sulla stabilità economica, sul denaro stabile e sulla necessità di un monopolio statale per controllare la politica monetaria. Queste bugie non sono nuove e nonostante il passare del tempo rimangono sempre le stesse. Non sono errori, sono bugie. Chiunque nel mondo accademico, o bancario, inizia a dire la verità scoprirà che il suo reddito, espresso in dollari o altra valuta fiat, scenderà molto più rapidamente del deprezzamento del dollaro. Quindi le bugie non vengono messe in discussione. Sono semplicemente accettate.

Ma il monopolio sul denaro sta svanendo. Nuove forme di denaro hanno sostituito M-1 e le sue componenti: valuta in circolazione e conti correnti. Adesso abbiamo anche M-2, M-3, MZM. Gli esperti non sono d'accordo su quali sia "il denaro vero". Non sono sicuri di quale offerta di denaro abbia maggiore influenza. Le banche centrali non le controllano direttamente. A volte, come oggi, le banche centrali non sembrano controllarle neanche indirettamente. I banchieri centrali hanno perso il controllo sul denaro e sull'economia. Le nuove tecnologie hanno indebolito qualsiasi controllo centralizzato.


John Maynard Keynes, apologete ed architetto del sistema monetario di oggi, una volta disse: "Nel lungo termine, siamo tutti morti". Aveva ragione, lo saremo; ma la domanda è: come dovremmo vivere nel frattempo?

Se avete scommesso il vostro futuro sulla produttività delle bugie dello stato, dovreste essere consapevoli di una cosa: il lungo periodo economico potrebbe arrivare prima che moriate. Il potere delle forze del libero mercato è maggiore del potere di Powell e dei suoi pari in altre banche centrali. 

ANDARE AVANTI SENZA CAPIRE I FONDAMENTALI

Questo argomento è stato affrontato già diverse volte su questo spazio divulgativo, ovvero, come le banche centrali in realtà abbiano solo la capacità d'influenzare l'ambiente economico e non hanno il controllo di niente, né dei tassi d'interesse né sulle diverse offerte di denaro. È solo fumo negli occhi. Ma questa cortina di fumo ha richiesto un ingente costo da pagare per essere portata avanti. Ha praticamente portato all'asfissia del panorama economico più ampio attraverso anni e anni di investimenti improduttivi e sostegno ad aziende zombi (sia nel settore bancario che in quello commerciale). Le menzogne sulla stabilità e sul controllo adesso si stanno ritorcendo contro coloro che le hanno spacciate, poiché hanno scelto di provare a tutti i costi ad incapsulare un qualcosa di dinamico in un quadro di riferimento statico.

Sebbene le leggi dell'economia possano essere aggirate, non possono essere violate. E questo significa che verrà pagato un prezzo per questa arroganza. Non solo, ma non controllando niente i pianificatori centrali si ritrovano su una macchina che dopo aver imboccato una strada in pendenza, la scarsa manutenzione della stessa adesso la sta facendo fermare. Quando accadrà, si tornerà indietro e ci si schianterà alla fine della discesa. Qualunque cosa facciano i pianificatori centrali non possono cambiare questa inevitabilità, ma solo sperare che non ci siano ostacoli lungo la corsa. Spingere sul freno non aiuterà, la macchina è rotta. Ed è così che stanno le cose, soprattutto quando prendiamo in considerazione un fatto alquanto prevedibile in questo mondo economico: il 75% di ogni soldo tassato viene speso in attività improduttive.

Negli Stati Uniti, ad esempio, durante il secondo trimestre di quest'anno il governo federale ha speso $4,450 miliardi. Solo $3,470 miliardi sono stati finanziati da entrate federali, mentre i restanti $983 miliardi sono stati finanziati a debito. In altre parole, ci sono volute tutte le entrate solo per coprire il welfare state e gli interessi per il servizio del debito. Nei mercati finanziari, quando si accende un prestito per pagare gli obblighi che non ci si può permettere, è un fenomeno noto come "schema di Ponzi". (Nonostante ciò ci sono ancora delle facce toste che hanno il coraggio di definire in tal modo Bitcoin, quando in realtà esso è il contrario e praticamente è la soluzione agli schemi di Ponzi statali.)

Il problema è il massiccio aumento della spesa in deficit che alimenta l'illusione temporanea di una crescita economica. Poiché la maggior parte del debito emesso dagli Stati Uniti è stato sperperato in seguito all'aumento dei programmi di assistenza sociale, vi è un ritorno negativo sull'investimento. Più grande diventa il debito, più è distruttivo, poiché devia una quantità sempre crescente di dollari da investimenti produttivi verso investimenti improduttivi. E attualmente ci vogliono $3 di debito per creare $1 di crescita.


Ma non è solo il debito federale il problema, è tutto il debito. Quando parliamo del settore delle famiglie il debito è stato utilizzato per sostenere uno standard di vita ben al di là di quello che il reddito e la crescita dei salari potevano sostenere. Questo modo di fare ha funzionato finché la possibilità di sfruttare l'indebitamento era un'opzione. Il problema è che quando l'aumento dei tassi d'interesse raggiunge un punto in cui l'ulteriore leva finanziaria diventa problematica, non è possibile ottenere ulteriori risultati economici "positivi".

Il problema è che il continuo declino della crescita economica negli ultimi 35 anni ha impedito alla classe media americana di conservare il proprio tenore di vita. Poiché la crescita dei salari reali è rimasta stagnante, i consumatori sono stati costretti a ricorrere al credito per colmare il divario nel sostenere il loro attuale tenore di vita.


E come dettagliavo in un altro articolo, anche le condizioni delle aziende zombie continuano a deteriorarsi man mano che non possono più attingere al bacino dei risparmi reali per deviare ricchezza reale a loro favore e a scapito dei creatori genuini di ricchezza reale. La loro disperazione, come ci racconta il Financial Times, le sta portando addirittura ad utilizzare parte del denaro rimpatriato per ricomprare azioni proprie e grassare in questo modo ancora per un po' il mercato azionario. Ma come già accaduto durante la bolla dotcom, il mercato azionario adesso si regge solo sulle spalle di una manciata di azioni che ancora riescono a lasciare un segno positivo nella loro performance. Infatti le FANG sono l'ultimo puntello che sta sorreggendo la bisca clandestina che è diventato il mercato azionario al giorno d'oggi, e quando il denaro facile si esaurirà del tutto ed inizieranno i fallimenti, il ridimensionamento di queste aziende sarà epocale... insieme a tutto il comparto azionario eccessivamente gonfio.


E con le banche centrali che sono diventate praticamente degli hedge fund al soldo di stati e grandi banche commerciali, rischiano grosso anch'esse. In primis la BNS, la quale è follemente esposta al mercato azionario USA. In secondo luogo la BOJ, il cui bilancio adesso supera addirittura il PIL del Giappone. In terzo luogo la BCE, la cui campagna monetaria in cui ha acquistato diverse obbligazioni IG sta iniziando ad avere un effetto boomerang.

Queste scelte hanno creato un "boom indotto dal credito" che ha ormai raggiunto la sua inevitabile conclusione. Mentre la Federal Reserve riteneva che la creazione di un "effetto ricchezza" attraverso la soppressione dei tassi d'interesse avrebbe riparato ai mali economici della Grande Recessione, ciò che ha creato invece è stata solo una "bolla del debito" ancora più grande. Questo boom insostenibile del credito ha incanalato gli investimenti in asset sempre più rischiosi alla ricerca di rendimenti decenti e ad una diffusa serie di errori. Nel 2007 erano i mutui subprime e gli strumenti derivati; oggi i riacquisti di azioni, le emissioni di debito di bassa qualità, i dividendi finanziati dal debito e gli investimenti speculativi senza un rischio ponderato alla realtà.

Quando la creazione di credito non può più essere sostenuta, i mercati devono eliminare gli eccessi prima che possa iniziare il ciclo successivo. Solo allora le risorse possono essere ridistribuite verso usi più efficienti. Questo è il motivo per cui tutti gli sforzi delle politiche keynesiane per stimolare la crescita nell'economia hanno fallito. Le politiche fiscali e monetarie, dal TARP al QE, ai tagli delle tasse, ritardano solo il processo di compensazione.

Il rischio maggiore nella prossima recessione è la potenziale profondità di tale processo di compensazione. Con l'economia che richiede circa $3 di debito per creare $1 di crescita economica, un ritorno ad un livello di debito strutturalmente gestibile comporterebbe una riduzione di quasi $40,000 miliardi nel mercato del credito rispetto ai livelli attuali.


Queste sono le attuali fondamenta marce delle principali economie mondiali e le banche centrali non hanno alcun controllo sulla disgregazione a cui stiamo assistendo. Tutte le tue strategie finanziarie a lungo termine dovrebbero basarsi sul presupposto che i banchieri del mondo finiranno per commettere un errore, un grande errore. Non sono superuomini e il sistema, come abbiamo visto, è vulnerabile. le valute fiat sono condannate nel lungo termine, a causa del debito pubblico, incluso il debito delle pensioni. Ci sarà un Grande Default, ma sarà camuffato dall'inflazione monetaria.

Al fine di trasferire i rischi dei banchieri commerciali alle vittime, depositanti ed elettori, le banche centrali non potranno far altro che ricorrere ulteriormente all'inflazione monetaria, altrimenti i grandi banchieri commerciali ne soffrirebbero. Perché? Perché le grandi banche commerciali sono piene di certificati di debito pubblico. Hanno comprato titoli di stato. Alla fine tale debito verrà ripudiato. Esiste una legge universale che riguarda il debito pubblico: i creditori alla fine vengono derubati.

COME BITCOIN PUÒ MIGLIORARE IL DENARO ED AGGIUSTARE I MERCATI DEI CAPITALI

Perché agiscono così? Perché gli stati concedono loro il monopolio sulla riserva frazionaria e poi chiedono prestiti. E in questo ambiente i titoli di stato sono diventati "denaro" essi stessi. Non solo, ma in suddetto ambiente nessuno sa quale asset è di chi e se ne perde traccia della proprietà creando rivendicazioni multiple su uno stesso asset. Entrambi questi problemi hanno alimentato la gigantesca bolla del debito che abbiamo oggi e a cui le banche centrali non sanno come rispondere, poiché ormai la situazione è sfuggita di mano come abbiamo visto nella sezione precedente. Prima di capire quale sia la soluzione a questi due problemi, approfondiamo meglio le cause. Nel 1983 Murray Rothbard scrisse Il Mistero dell'attività bancaria, spiegando in modo dettagliato come funzionasse un sistema a riserva frazionaria, ovvero, come un dollaro creato venga poi moltiplicato diverse volte finendo in M-2.

Nel corso del tempo il sistema monetario e finanziario, però, si è evoluto ed il concetto di denaro ha assunto una connotazione "più ampia". Infatti oggi dovremmo parlare del mistero dell'attività bancaria ombra. Al giorno d'oggi il denaro è tutto ciò che può essere finanziato, come fanno ad esempio i Primary Dealer con la FED attraverso il mercato repo: titoli di stato, MBS, obbligazioni societarie, ecc. Lo stesso si può dire con la BCE o la BOJ con i titoli IG per la prima e gli ETF per la seconda. C'è stato un momento negli ultimi dieci anni in cui questi titoli sono stati trattati ad interesse negativo, data la scarsità che avevano assunto visto che tutti i grandi player volevano impossessarsene e "darli in pegno" in cambio di un prestito da parte della banca centrale. Il grafico qui sotto ci mostra chiaramente la discrepanza tra la quantità di credito "illegittima" (circulation credit) e quella legittima (commodity credit).

La quantità di credito legittima, rappresentata dalla linea verde, è quella sostenuta da risparmi all'interno del panorama economico ed è per questo che Mises la definiva commodity credit; la linea rossa, invece, è la quantità di credito creata in eccedenza ai risparmi e per tal motivo possiamo definirla illegittima. Il divario al giorno d'oggi è di circa $40,000 miliardi solo negli Stati Uniti.


Fonte: Federal Reserve Z.1 e BEA

Inutile sottolineare come il colossale errore di sganciare il dollaro dall'oro abbia alimentato questa baldoria di credito facile e cascata di debiti. In realtà, c'è un secondo errore connesso a questo di cui pochi parlano e di cui lo stesso Rothbard non ha parlato nel suo libro (non per colpa sua ovviamente, visto che all'epoca i comunicati della FED venivano rilasciati al pubblico anni dopo la loro stesura). Nel 1982 la FED cambia il suo target riguardo la politica monetaria, ovvero, al posto di "guardare" M-1 da quel momento in poi avrebbe guardato al tasso dei Fed Funds. In parole più semplici, invece di orientare la sua politica monetaria in base alla quantità di credito da quel momento in poi l'avrebbe fatto in base al prezzo del credito. Non è un caso, quindi, che la linea rossa nel grafico qui sopra sia esplosa da allora. Nel corso del tempo gli investimenti improduttivi hanno eroso costantemente la ricchezza reale della società e, come abbiamo visto nella sezione precedente, adesso questa è stata ridotta di molto rispetto al suo stato iniziale nel 1971.

Sino ad allora il debito equivaleva praticamente ai risparmi e l'oro manteneva onesto il sistema; successivamente l'economia più ampia è stata parassitata da un settore finanziario che ha avuto luce verde da stati e banche centrali. E tale risultato non è altro che l'arroganza di queste ultime entità che ritengono di poter controllare capillarmente l'ambiente economico. Allo stato non interessa il "bene comune"; allo stato interessa solamente sopravvivere un giorno in più, visto che le sue attività non sono in sintonia con un ambiente economico libero e prono ai segnali di mercato. Per sopravvivere lo stato deve imbrogliare e truffare, e non è un caso che questa caratteristica si sia rispecchiata nel sistema finanziario.

Pensate ad un momento come sia cambiato nel tempo per farvi un'idea. In passato la società che emetteva una obbligazione consegnava direttamente tale prodotto finanziario nelle mani dell'investitore ed ovviamente era costretta a pagare interessi e capitale. Oggi, invece, la società che emette una obbligazione non è affatto costretta a pagare interessi e capitale all'investitore. Tra la società e l'investitore ci sono una serie di intermediari che sono obbligati al settlement tra di loro e in ultima analisi all'investitore (ecco perché quando vi recate in banca ci vogliono diversi giorni per smobilitare posizioni nei mercati). Lungo questa catena d'intermediazione il titolo viene impegnato più volte come garanzia per altri prestiti e questo ovviamente diffonde rischi di controparte, rischi operativi ed emissioni in massa di titoli che non valgono niente. A tal proposito è utile consultare l'esempio della Dole, dove alla fine della fiera c'erano più possessori di titoli che titoli azionari stessi.

I detrattori delle criptovalute dovrebbero studiare l'attuale sistema finanziario prima di gettare fango su un ecosistema tecnologico che potrebbe mettere fine a questo baraccone. Ma probabilmente questa gente è la stessa che si fida delle Poste, senza sapere che Deutsche Bank è responsabile dei depositi...Ma sto divagando, torniamo alla nuova era della riserva frazionaria, perché il titolo più posto come collaterale sui mercati è senza dubbio il decennale USA. Uno studio di un economista del FMI dimostra che in media lo stesso titolo viene reipotecato 3 volte. Questo significa che solo una entità su tre detiene realmente l'asset che tutte le parti dicono di possedere e tale moltiplicazione ha raggiunti cifre impressionanti. È così che funziona fondamentalmente la riserva frazionaria nell'attività bancaria ombra.

Fortunatamente sin dal 2009 abbiamo avuto la prova che esiste una via d'uscita da questo sistema corrotto e truffaldino. La tecnologia blockchain/Bitcoin è una struttura regolata dalla matematica e non da regole arbitraria di un qualsiasi comitato o commissione, di conseguenza non può essere manomessa perché la matematica è immutabile. Essa permette a diversi utenti di verificare i dati nello stesso momento e lungo diverse distanze nel tempo, acquisendo quindi fiducia nella validità di ciò che si vede. Potremmo definirlo in termini semplici registro distribuito unico e immutabile, in cui ciò che viene scritto è verificabile da tutti e nessuno può manometterlo per i propri scopi. Nell'attuale sistema finanziario, invece, ogni banca ad esempio ha copia del proprio registro ed è un'informazione manipolabile e non verificabile.

La rivoluzione introdotta da Satoshi Nakamoto nel 2008 è stata quella di proporre la prima moneta decentralizzata e denazionalizzata nell'era digitale, andando a risolvere il cosiddetto Problema dei Generali Bizantini. In sintesi, quando l'informazione viaggia attraverso il tempo e lo spazio, come possiamo essere sicuri che non sia stata manipolata? La soluzione di Satoshi non è solo di natura tecnologica, è una combinazione anche di crittografia e Teoria dei Giochi (oltre ad un sistema di incentivi economici che hanno costituito un equilibrio inimmaginabile, capace di schermare il sistema da un qualsiasi attacco di hacking). Senza contare che non esiste alcun "consiglio di amministrazione" che decide aggiornamenti o cala dall'alto decisioni; tutti gli upgrade di sistema vengono eseguiti senza tirare giù la rete e con il consenso di tutti i nodi (in caso contrario, la blockchain effettua un fork e coloro contrari prendono la loro strada, come è accaduto l'anno scorso ad esempio con Bitcoin Cash).

OBIEZIONI AUSTRIACHE INFONDATE

In questo contesto, però, non tutti gli economisti Austriaci sono d'accordo sulla potenziale efficacia di Bitcoin come denaro. Anzi, diversi di loro sono alquanto scettici e tendono a scartarlo su basi aprioristiche, ignorando l'evoluzione dei tempi ed interpretando male la teoria che propugnano. Uno di questi fraintendimenti è quello riguardante il Teorema della Regressione e su queste pagine è stato ampiamente dimostrato che Bitcoin non lo viola affatto. Ma più di ogni altra cosa, il j'accuse più ripetuto negli ambienti Austriaci è il fatto che le criptovalute non siano coperte da niente. Questo perché hanno una visione del denaro che va a separare il mezzo di pagamento e l'infrastruttura per effettuare pagamenti, ovvero, il denaro fiat e le carte di credito. Bitcoin, invece, fonde questi due aspetti e le caratteristiche uniche del suo sistema, nonché la processazione dei pagamenti, conferiscono principalmente quel valore d'uso che tanti ancora non hanno compreso.

Il token e il sistema di trasmissione dei pagamenti sono fusi ed è questo che genera confusione in coloro che non hanno studiato Bitcoin. All'inizio della sua esistenza Bitcoin era solamente un'unità di conto su un registro, ma da quando gli individui hanno iniziato ad utilizzare tale registro esso ha acquisito quelle attenzioni che l'hanno reso prezioso agli occhi degli attori di mercato. Fermatevi un attimo a pensare a questa caratteristica di Bitcoin: il nuovo denaro creato finisce nelle mani di coloro che spendono risorse per tener aggiornato il registro distribuito, mentre nel sistema attuale la banca centrale inietta il nuovo denaro nell'economia sotto forma di finanziamenti allo stato. In Bitcoin coloro che ottengono i benefici dell'inflazione sono coloro che rendono sicura la rete e validano le transazioni, non un gruppo non eletto di individui che attraverso l'inganno deruba silenziosamente il resto della popolazione. Un processo arbitrario contro un processo calato dall'alto, eppure c'è chi si arrampica sugli specchi per definire Bitcoin denaro fiat.

Non solo, ma la quantità finita di Bitcoin a 21 milioni lo rende una risorsa scarsa da possedere e non esiste (almeno al momento) qualcosa di migliore di questa criptovaluta. La crescita del suo valore, quindi, non potrà mai far salire la sua offerta; potrà solo rendere il network più sicuro ed immune agli attacchi. Infatti i miner saranno attratti dalla possibilità di fare soldi nell'attività di mining e questo renderà il network più sicuro perché la potenza di calcolo aumenterà, e con essa la difficoltà di risolvere le operazioni matematiche che permetteranno di "scoprire" nuovi Bitcoin. Di conseguenza, Bitcoin e la crittografia sono tecnologie difensive: abbassano il costo di difendere proprietà ed informazioni, e fanno salire il costo di attaccarle.

Inoltre i detrattori dovranno mettersi il cuore in pace e rinunciare ad uno dei loro cavalli di battaglia, ovvero, "internet potrebbe essere spento". Buona fortuna con questo tipo di soluzione, soprattutto se si pensa a come funzionano oggi le banche ad esempio, ma al di là di ciò adesso esistono satelliti che possono fornire una connessione 24 ore su 24. Allo stesso modo, anche l'energia elettrica necessaria per far andare avanti il sistema è stato un cavallo di battaglia dei detrattori. Oltre a sorvolare su quanto costi mantenere in piedi l'attuale sistema delle carte di credito, dimenticano che è fondamentale che sia difficile e costoso ottenere nuovi Bitcoin altrimenti scomparirebbero tutti gli incentivi economici alla base della sua preservazione.

Ciò che ancora stenta a capire la maggior parte delle persone è che, oltre a rappresentare una rivoluzione all'interno del campo monetario, Bitcoin e la tecnologia blockchain rappresentano un allenamento alla libertà e alla responsabilità individuale. Ovvero, affrontare e risolvere in prima persona quei problemi che più rendono insoddisfacente la nostra vita, senza delegare a terze parti aspetti importanti e cruciali della nostra esistenza. L'eccessivo affidamento all'intermediazione ha alimentato il sistema corrotto in cui siamo immersi oggigiorno, creando quelle mostruosità finanziarie che fagocitano la speranza per il futuro e la ricchezza onestamente guadagnata degli attori di mercato. Bitcoin non è la soluzione perfetta, ma rappresenta la miglior occasione in mano agli attori di mercato per emanciparsi dalla trappola mortale che li vuole come garanzia collaterale dietro il caos nel mondo finanziario. 

CONCLUSIONE

Il controllo delle banche entrali sull'economia più ampia è solo una funzione della fiducia che gli individui ripongono ancora nelle valute fiat. Man mano che tale fiducia andrà svanendo., svanirà anche suddetta illusione. La FED sostiene di essere in grado di progettare un "atterraggio morbido", ma ciò non è mai accaduto nella realtà. È ancora meno probabile che accada in questo attuale ciclo a causa di quanto tempo è passato e di come i mercati finanziari e l'economia siano stati distorti. Nell'ultimo ciclo economico, dal 2002 al 2007, sono stati i mutui subprime a far saltare tutto, e nel ciclo attuale saranno le obbligazioni societarie a ricoprire tal ruolo, contagiando successivamente il mercato azionario statunitense.

Lo spread tra i titoli del Tesoro USA decennali/biennali è uno strumento utile per determinare quanto sia vicina una recessione. Questo spread è un indicatore estremamente accurato che ha messo in allerta riguardo ogni recessione negli Stati Uniti negli ultimi 50 anni, inclusa la Grande Recessione. Quando lo spread è compreso tra lo 0% e l'1%, si trova nella "zona di allerta" perché significa che il ciclo economico sta maturando e che una recessione è probabilmente a pochi anni di distanza. Quando lo spread scende al di sotto dello 0% è probabile che si verifichi una recessione entro l'anno successivo. Come mostra il grafico qui sotto, lo spread tra il decennale/biennale è già in profondità nella "Warning Zone" e si dirige verso la "Recession Zone" ad un ritmo allarmante.


La storia ha dimostrato più e più volte che l'ingerenza nei mercati da parte delle banche centrali porta a distorsioni economiche ed a crisi. In base all'attuale ambiente economico, non abbiamo imparato le lezioni che dovevamo imparare nel 1999 e nel 2008, quindi siamo condannati a ripeterle. Emanciparsi da questo ciclo di errori è possibile e l'occasione ci viene fornita dalle criptovalute, in particolare da Bitcoin, che grazie alla loro tecnologia e alla filosofia alle loro spalle rappresentano insieme ai metalli preziosi l'unico porto sicuro in cui rifugiarsi e successivamente ripartire una volta passata la tempesta.

Fonte: qui

sabato 9 dicembre 2017

La madre di tutte le esuberanze irrazionali


Si potrebbe quasi capire l'esuberanza irrazionale del 1999-2000. Questo perché allora sembrava che tutto fosse rose e fiori, il che significa che i tassi di capitalizzazione probabilmente avevano un margine di crescita ragionevole.

Ma alla fine la mania perse ogni contatto con la realtà, facendo apparire un vero pazzo persino Alan Greenspan.

La grande bolla tecnologica e il crollo del 2000 hanno segnato una svolta cruciale nella storia finanziaria moderna: i banchieri centrali avrebbero disabilitato i normali meccanismi di determinazione dei prezzi nel mercato azionario ed avrebbero distrutto i meccanismi di bilanciamento e disciplina dei mercati.

Di conseguenza il mercato azionario sarebbe diventato un rione della banca centrale e un casinò che non avrebbe più potuto auto-correggersi. Sarebbe inesorabilmente vissuto sullo slancio speculativo -- fino a raggiungere una cima asintotica, per poi crollare in un crash tonante.

Questo è quello che successe nell'aprile del 2000, quando i settori più caldi del mercato azionario -- i titoli del NASDAQ 100 -- iniziarono una discesa dell'80%; ed è anche quello che successe nei mercati più ampi -- incluso l'indice S&P 500 -- nel 2008-2009, quando ci fu un fragoroso calo del 60% in poco meno di un anno.

Quindi, con il mercato che crede alle proprie storie sul momentum e con l'indice S&P 500 che segna 2,600 punti, riflettiamo sul grande crash delle dotcom per ricordare ciò che accadde dopo. Questo discorso è particolarmente pertinente oggi, perché l'attuale mania nel mercato azionario è molto meno giustificata di quella di allora.

Inoltre la versione dotcom è stata la prima grande bolla dei tempi moderni alimentata dalla banca centrale -- una creatura che gli operatori di mercato non avevano pienamente compreso. I successivi esperimenti della FED nel voler salvare i giocatori d'azzardo del casinò hanno solo causato l'atrofia di Wall Street.

Infatti, dopo 30 anni di Finanza delle Bolle in stile Greenspan e due devastanti crash finanziari, Wall Street è ancora più imbambolato dal credito di quanto non fosse alla vigilia del crash tecnologico. A quei tempi, infatti, c'era una considerevole falange di veterani di Wall Street che mettevano in guardia dalla follia delle dotcom. Adesso quasi nessuno se ne preoccupa.

Infatti la pessima previsione di oggi di Goldman Sachs, secondo cui l'indice S&P 500 raggiungerà i 3,100 entro la fine del 2020, fa sembrare la precedente cecità di Greenspan nei confronti delle bolle una leggera svista.

Col senno di poi, Alan Greenspan vide arrivare il crash abbastanza presto -- quando affrontò l'argomento "esuberanza irrazionale" nel corso di un discorso nel dicembre 1996. Sfortunatamente venne accusato di essere eccessivo nelle sue affermazioni.

In realtà, stava solo pensando ad alta voce di voler frenare un toro scatenato. Infatti negli anni successivi non fece praticamente niente e poi rialzò i tassi d'interesse di 25 miseri punti base nell'aprile 1997.

Dopo questo, apparentemente dimenticò tutto sulla "esuberanza irrazionale" nonostante questa si diffuse in tutto il sistema finanziario.

Infatti l'amnesia di Greenspan divenne così pronunciata che, proprio alla vigilia del crollo delle dotcom nell'aprile del 2000, si dimostrò cieco come un pipistrello quando si parlava di bolle create dalla banca centrale.

L'otto aprile Greenspan pronunciò le seguenti parole davanti una commissione del senato quando gli venne chiesto se un rialzo del tasso d'interesse avrebbe potuto far scoppiare la bolla nel mercato azionario:


Ciò presuppone che io sappia dell'esistenza di una bolla [...]. Non penso che possiamo sapere se esista una bolla fino a quando non scoppia. Presumere di saperlo, presuppone avere la capacità di prevedere un imminente declino dei prezzi (delle azioni)".


Almeno aveva ragione sull'ultima parte. Dopo che il NASDAQ salì da 835 punti nel dicembre 1996 a 4585 punti il 28 marzo 2000 -- o di un 5.5X in 40 mesi -- Greenspan ancora non era sicuro che ci fosse un bolla!

Di conseguenza pareva non avere la capacità di prevedere un imminente declino -- sebbene il crollo del 51%, a 2250 punti entro la fine dell'anno, fosse praticamente telefonato. Greenspan fece la figura dello sciocco quando questa bolla si sgonfiò dell'81% nei due anni successivi.

Infatti nel settembre 2002 l'indice si trovava quasi esattamente dov'era quando Greenspan pronunciò le parole "esuberanza irrazionale" e poi mandò a tutta velocità la stampante moentaria della FED.


Almeno all'epoca il presidente della FED poteva quasi essere scusato per la sua cecità nei confronti delle bolle, anche perché stava operando nei primi giorni della pianificazione centrale monetaria e della gestione degli effetti ricchezza a cascata, e la sua capacità di scatenare una speculazione dilagante nel sistema finanziario non era ancora pienamente compresa -- anche se la teoria monetaria sottostante sfidava tutti i canoni di una finanza solida.

Inoltre, oltre alle bolle nel mercato finanziario, il pompaggio monetario della FED durante gli anni '90 sembrava produrre effetti apparentemente robusti anche nel mondo reale e nel settore delle nuove tecnologie.

E, a loro volta, questi sviluppi macroeconomici positivi si stavano diffondendo in un contesto politico/strategico globale che era diventato improvvisamente più favorevole di qualsiasi altra cosa vista dal 1914.

Infatti il mondo esterno era piuttosto animato da sviluppi positivi: la rivoluzione di Internet trasudava vigore tra gli adolescenti, i conti fiscali del governo erano quasi in equilibrio per la prima volta in due decenni, il vasto mercato della Cina stava crescendo in modo convincente dopo il suo sonno maoista e la commissione per salvare il mondo (Greenspan, Summers e Rubin) aveva appena salvato Wall Street dal crollo di Long Capital Capital Management (LTCM).

Allo stesso modo, l'Europa stava lanciando la moneta unica e ampliando il mercato unico. Al posto dell'Unione Sovietica, che nel 1991 era scomparsa dai libri di storia, la Russia, le sue repubbliche separatiste e le ex-nazioni del Patto di Varsavia stavano sperimentando il capitalismo nazionale e si stavano affacciando verso l'occidente grazie all'aumento dei flussi commerciali e di capitali.

Negli Stati Uniti, la combinazione tra la fine della guerra fredda e la rivoluzione di Internet, contribuì doppiamente alla crescita economica e alla prosperità. Quando la spesa per la difesa scese dal 7% del PIL alla vigilia del crollo sovietico a meno del 4%nel 2000, vennero rilasciate risorse interne per investimenti privati e ci fu un sostanziale aumento della produttività.

Infatti gli investimenti privati non residenziali crebbero del 7.3% annuo dal picco pre-recessione del 1990 fino al 2000, più del doppio rispetto al tasso ancora rispettabile del 3.4% registrato tra il 1967 e il 1990; al paragone l'anemica crescita reale dell'1.4% degli investimenti fissi tra il picco pre-crisi (2007) e il 2016 è insignificante.


Nonostante tutti questi aspetti positivi, il grande mercato toro della fine degli anni '90 finì per deragliare. Ciò avvenne in particolare 18 mesi dopo il salvataggio di LTCM da parte della FED, quando fu palese ai giocatori d'azzardo del casinò azionario che la Greenspan Put era decisamente operativa.

Nel libro, The Great Deformation, ho analizzato 12 titoli azionari a grande capitalizzazione tra il discorso di Greenspan del dicembre 1996 e il crack delle dotcom nell'aprile 2000. Durante questo periodo di 40 mesi, la capitalizzazione di mercato combinata di questi 12 titoli -- tra cui Microsoft, Cisco, Dell, Intel, Juniper Networks, Lucent, AIG, GE e altri quattro -- è salita da $600 miliardi a $3,800 miliardi. La capitalizzazione totale del mercato di questa dozzina di titoli è cresciuta, quindi, del 75% all'anno per quasi 4 anni consecutivi; e la prospettiva futura era ancor più delirante.

Ad esempio, a partire dalla metà del 2000, Intel aveva un valore di $500 miliardi ed era trattata a 53X i suoi $9.4 miliardi di entrate annuali. Eppure si diceva che questo multiplo era più che giustificato perché la società aveva aumentato le sue entrate nette da $1 a $9.4 miliardi nel decennio precedente, e che all'orizzonte non c'era altro che un cielo blu.

Ecco il punto: Intel era ed è una grande azienda che non ha mai smesso di crescere, ma sin dalla metà del 2000 il tasso di crescita delle sue entrate nette è bruscamente rallentato a solo l'1.79% annuo; e i suoi $12.7 miliardi di entrate nette annuali a settembre 2017 sono valutate al 15.7X, o $210 miliardi.

In breve, al picco della bolla tecnologica, la capitalizzazione di mercato di Intel superava ampiamente la sua capacità di guadagno a lungo termine. Ancora oggi ha riguadagnato solo il 40% del suo picco di valutazione.

Allo stesso modo, Cisco era valutata a $500 miliardi nel luglio 2000 e sfoggiava un multiplo PE di 185X sui suoi $2.7 miliardidi entrate nette annuali. Inoltre ha continuato a crescere, facendo registrare un utile netto annuale di $9.7 miliardi a settembre 2017.

Eppure le entrate di oggi sfoggiano solo un multiplo del 19X dopo 17 anni di crescita al 2.4% annuo; l'attuale capitalizzazione di mercato da $181 miliardi di Cisco, infatti, è appena il 36% rispetto a quella del suo picco massimo.

Persino Microsoft ha vissuto quasi lo stesso destino. A metà del 2000 faceva registrare $8.3 miliardi di utile netto annuale ed era valutata a $600 miliardi, o al 72X. Oggi il suo utile netto è triplicato a $23.1 miliardi, ma il suo multiplo PE si è ridotto a solo il 29X. Detto in modo diverso, l'utile netto di Microsoft è cresciuto del 6.1% annuo da quando la società ha ampiamente superato il suo valore reale all'inizio del 2000. Di conseguenza la sua capitalizzazione di mercato ha guadagnato solo lo 0.4%annuo negli ultimi 17 anni.

E quando si tratta dell'impero industriale e finanziario che Jack (Welch) ha costruito, la storia è ancora più drammatica. La capitalizzazione di mercato a metà 2000 di GE era pari a $500 miliardi, oggi si attesta oggi a soli $155 miliardi; e il suo multiplo PE di 60X si è ridotto a soli 22X.

Insomma, quella era un'esuberanza irrazionale e non ci volle molto affinché l'aria nella bolla di queste capitalizzazioni uscisse fuori. Verso la fine del settembre 2002, quattro società di suddetta dozzina erano svanite e la capitalizzazione di mercato di quelle sopravvissute era scoppiata a soli $1,100 miliardi.

Questo è un dato di fatto. In meno di 30 mesi, $2,700 miliardi di capitalizzazione di mercato sono letteralmente svaniti. E queste erano le aziende leader dell'epoca.

Nessuna di loro era valutata a 280 volte l'utile netto, come oggi con Amazon; o a infiniti multipli PE come gran parte del settore biotecnologico e aziende come la Tesla.

Ancora più importante, la promettente situazione macroeconomica alla fine del secolo ha lasciato il posto ad un mondo con $225,000 miliardi di debiti globali e $40,000 miliardi di debiti cinesi.

Allo stesso modo, la calma dell'ambiente geo-strategico di quell'epoca è stata risucchiata dalla follia del RussiaGate, da guerre senza fine in Medio Oriente e in Africa, e dallo scontro incendiario tra Kim/Trump.

Infine, dopo 30 anni di espansione monetaria dilagante, le banche centrali del mondo sono state costrette ad invertire la rotta e ad iniziare a normalizzare i tassi d'interesse e i loro bilanci.

E questo esperimento senza precedenti nella demonetizzazione massiccia dei debiti pubblici sta arrivando in un momento in cui -- dopo 8 anni di espansione del ciclo economico -- gli Stati Uniti, il Giappone e la maggior parte dell'Europa si ritrovano bilanci monumentali in pieno deficit.

Queste politiche fiscali spericolate stanno avvenendo a causa di uno tsunami di pensioni, spese mediche ed assistenziali.

Nel periodo più recente, le società nell'indice S&P 500 hanno guadagnato $107 per azione su base annuale -- o solo il 2% in più rispetto ai $105 per azione pubblicati a settembre 2014; e poco più gli $85 per azione registrati nel picco pre-crisi del giugno 2007.

Detto in modo diverso, su base tendenziale le società dell'indice S&P 500 hanno visto crescere i loro utili al 2.33% annuo nell'ultimo decennio. In che modo un multiplo PE al 24.3X si possa adattare al prezzo dell'indice di oggi è difficile da immaginare -- per non parlare dell'obiettivo a 3100 punti di Goldman per il 2020.

Infatti solo mantenere l'assurdo multiplo PE di oggi richiederebbe $130 per azione negli utili GAAP entro il 2020.

Proprio così, entro la fine del 2020 saremmo implicitamente nella più lunga espansione economica della storia registrata a 140 mesi (rispetto ai 118 mesi degli anni '90).

Inoltre la struttura dei tassi d'interesse sarà superiore di 200-300 punti base secondo le attuali politiche della FED, mentre il Tesoro USA avrà $1,000+ miliardi in deficit annuali.

Anche così ci vorrebbe una crescita degli utili annui del 7% per conservare il multiplo PE di oggi a 24.2X e raggiungerel'obiettivo di Goldman.

Come abbiamo detto, rispetto alla pazzia nel casinò di oggi e alle fiabe di Goldman, l'Alan Greenspan dell'aprile 2000 sembra un modello di sobrietà al confronto.

Quindi se quella dell'aprile del 2000 era esuberanza irrazionale, quello che abbiamo ora è sicuramente la madre di tutte le esuberanze irrazionali.


[*] traduzione di Francesco Simoncellifrancescosimoncelli.blogspot.it