9 dicembre forconi

lunedì 29 luglio 2019

In che modo le banche centrali potrebbero trarre vantaggio da una recessione globale "protezionistica"

Dal osservando il comportamento di ' abbandono ' e ' remainers ' dopo il referendum UE nel 2016, ho visto in prima persona come partigianeria funziona come uno strumento efficace per offuscare il giudizio. Una volta che una posizione di pregiudizio si radica, è diventato quasi impossibile vedere al di là di essa o per l'individuo interessato essere convinto di una prospettiva alternativa.
L'operazione psicologica di " fake news " è ormai radicata nella società, con entrambe le parti della divisione che si rivendicano l'un l'altro per essere venditori ambulanti di false verità. A mio avviso, questo è un motivo in più per cui posizionarsi come una cosa o l'altra è l'unico modo logico in cui i fatti possono essere esaminati oggettivamente.
Il ruolo della Banca d'Inghilterra nel processo Brexit è un esempio di come il pregiudizio serve a isolare le banche centrali da critiche imparziali e informate. Da un lato ci sono quelli che descrivono il governatore Mark Carney come un " nemico " della Brexit, mentre dall'altro ci sono persone che considerano Carney come un paio di mani sicure in mezzo a un vortice di turbolenze politiche. L'analisi non partigiana delle comunicazioni e delle decisioni politiche emanate dalla BOE raramente viene lasciata spazio per evolversi.

Ad esempio, la scorsa settimana la banca ha pubblicato il suo ultimo rapporto sulla stabilità finanziaria in concomitanza con  una conferenza stampa tenuta da Mark Carney . Sebbene gran parte della sua interazione con la stampa sulla Brexit fosse di un tema simile agli eventi precedenti, un aspetto in particolare si è distinto.
Interrogato da Joel Hills di ITV News sul livello di preparazione in caso di Brexit senza alcun accordo, Carney ha affermato che il sistema finanziario presieduto dalla BOE era " pronto per qualsiasi forma di Brexit ". La convinzione di Carney deriva da una serie di stress test bancari condotti dalla BOE nel 2018 nel tentativo di valutare come il sistema finanziario avrebbe resistito a una crisi maggiore del 2008. I risultati pubblicati dalla BOE hanno dimostrato che il sistema bancario del Regno Unito era pienamente preparato.
In effetti, la fiducia di Carney era tale che continuò dicendo come il sistema avrebbe continuato a servire sia le famiglie che le imprese, " anche se nel peggiore dei casi il Brexit disordinato si fosse verificato contemporaneamente a un rallentamento globale innescato da una guerra commerciale ".
Dove ha iniziato a diventare più interessante è quando Carney ha fatto una distinzione inequivocabile tra stabilità finanziaria e stabilità del mercato e stabilità economica. L'area in cui la BOE possiede un controllo globale - il sistema finanziario - è, secondo la banca, preparata per qualsiasi scenario avverso. Ma questa preparazione non si estende ai mercati valutari o azionari, né fondamentali economici come l'inflazione che probabilmente diverranno volatili se le catene di approvvigionamento all'interno e all'esterno del Regno Unito vengano compromesse.
Per citare esattamente Carney, " la stabilità del mercato si adatterà potenzialmente in modo abbastanza sostanziale se non vi sarà alcuna Brexit. Anche con un aggiustamento regolare ciò rappresenterebbe comunque un grave aggiustamento economico e un grave shock economico, non solo in un breve periodo di tempo, ma praticamente istantaneamente .
Le aspettative della BOE sono per la volatilità immediata se e quando viene confermata un'uscita senza accordo. Non dall'interno del sistema finanziario stesso, ma all'interno dell'ambiente economico circostante. Le aree sulle quali la banca pretende di non avere giurisdizione diretta. Coloro che si tengono al passo con la Brexit hanno guidato gli sviluppi sapranno che la sterlina sarebbe più suscettibile a un'uscita disfunzionale dall'UE.
Secondo Carney, la preparazione del sistema del Regno Unito, che comprende l'infrastruttura commerciale del paese, aveva visto " alcuni progressi ", ma alla fine spettava al " governo parlare direttamente a quello " e non alla Banca d'Inghilterra.
Negli ultimi tre anni, la BOE si è gradualmente posizionata con cura per non essere ritenuta colpevole delle conseguenze economiche di una Brexit " disordinata ". Un meccanismo per raggiungere questo obiettivo è stato quello di elevare l'importanza del loro mandato del 2% per l'inflazione, quando negli anni successivi al 2008 non aveva alcuna rilevanza diretta per il modo in cui la banca ha condotto la politica monetaria.
Ciò che apprendiamo da Carney è che un'eventuale eventualità è una preoccupazione più urgente per i mercati e l'economia rispetto a quella per il settore finanziario. È vero? Ad un certo punto forse, ma non del tutto come allude al Rapporto sulla stabilità finanziaria.
Un'area di preoccupazione che è gestita dal risultato del referendum è con i contratti derivati ​​OTC (Over the Counter) non chiari. I derivati ​​sono essenzialmente un contratto tra due o più parti che derivano il loro valore dalla performance di un'attività sottostante, come una merce, una valuta o un tasso di interesse. Le banche utilizzano un elevato grado di leva finanziaria per raggiungere queste posizioni sul mercato. I derivati ​​possono anche essere utilizzati per speculare (scommettere) sul valore futuro delle attività, senza la necessità di possedere l'attività in modo definitivo.
Quando si tratta di contratti non chiariti tra Regno Unito e UE, il Comitato di politica finanziaria li specifica come un rischio medio se la Gran Bretagna dovesse partire senza un accordo di recesso. Per quanto riguarda l'entità dei contratti interessati, la relazione è schietta. Si noti che il termine " eventi del ciclo di vita " comprende azioni quali il regolamento, la modifica e la risoluzione di contratti derivati.
Alcuni eventi del "ciclo di vita" non potranno essere eseguiti su contratti derivati ​​transfrontalieri dopo la Brexit. Ciò potrebbe influire su 23 trilioni di sterline di contratti derivati non chiariti tra l'UE e il Regno Unito, di cui 16 trilioni di sterline scadono dopo ottobre 2019. Ciò potrebbe compromettere la capacità degli utenti di derivati ​​di gestire i rischi e potrebbe quindi amplificare qualsiasi stress attorno all'uscita del Regno Unito dal UNIONE EUROPEA.
Questa preoccupazione è ciò che Mark Carney definisce un potenziale " spillover ". Nelle loro comunicazioni la Banca d'Inghilterra ha regolarmente chiesto ai regolatori dell'UE di attuare misure per mitigare i rischi di un'uscita senza accordo. Ciò è   stato incoraggiato anche dalla Federazione bancaria europea   e  dall'Autorità bancaria europea .
Inoltre, il rapporto afferma che per i derivati, il governo ha " legiferato per garantire che le banche dell'UE possano continuare a svolgere eventi del ciclo di vita sui contratti che hanno con le imprese del Regno Unito ".
Un possibile spillover, tuttavia, deriva da come la Commissione europea " non intende ricambiare i contratti delle banche con sede nel Regno Unito con le imprese dell'UE ". In particolare, " permangono incertezze sull'ambito di applicazione della legislazione attuale o proposta nelle giurisdizioni che rappresentano circa la metà del valore nozionale dei contratti in essere ".
Un presupposto sicuro è che le potenziali ricadute economiche dei derivati ​​avrebbero un impatto sulla stabilità finanziaria. Sul fronte interno, la posizione della Banca d'Inghilterra è che i mercati e l'economia soffrirebbero di una forma volatile di Brexit, ma il sistema finanziario rimarrebbe pienamente funzionante e sarebbe in grado di resistere a stress senza precedenti. La validità di questo reclamo potrebbe essere verificata solo se si verifica un'uscita senza accordo.
L'avvertenza qui sono gli spillover originari al di fuori del Regno Unito, che tre mesi prima della data di uscita prevista per il 31 ottobre rimangono irrisolti. Poiché il sistema economico globale è interconnesso, una crisi bancaria in una parte del mondo ha la capacità di infettare il sistema nel suo insieme. Ciò era evidente oltre un decennio fa quando Lehman Brothers fu decisa di sacrificarla.
I derivati, insieme ad altri strumenti finanziari, sono una debolezza intrinseca integrata nel sistema. Invece di interpretare automaticamente tali punti deboli come una minaccia all'autonomia della banca centrale, è possibile che presentino un'opportunità per ulteriori " riforme " di vasta portata al sistema finanziario.
Per i globalisti, le crisi aprono le porte per stabilire un ampio consenso per importanti cambiamenti economici. Perché dal caos arriva inevitabilmente il consolidamento delle risorse.
La domanda è: come può una sostanziale instabilità finanziaria essere di beneficio alla Banca d'Inghilterra? Dopo la fase iniziale della crisi del 2008, la Banca dei regolamenti internazionali ha messo in atto nuovi standard normativi chiamati " Basilea III ". Concepiti sulla scena globale, i nuovi regolamenti sono stati progettati per essere implementati dalle giurisdizioni nazionali per un periodo di tempo graduale. Molti standard sono ora in vigore, ma il completamento del lancio non dovrebbe essere completato fino al 2021 circa.
Uno degli obiettivi dell'FPC, come espresso nella relazione sulla stabilità finanziaria, è "garantire che i sistemi di pagamento di rilevanza sistemica sostengano la stabilità finanziaria ". Ciò ha risuonato con me perché, come ho già accennato nei precedenti articoli, la Banca d'Inghilterra sta prendendo di mira l'anno 2025 per la riforma all'ingrosso del sistema di pagamenti RTGS nel Regno Unito. Un RTGS riformato avrebbe la capacità di connettersi alla tecnologia di contabilità distribuita (DLT). Come spiegato altrove, la blockchain è una forma di DLT e funziona in congiunzione con criptovalute come Bitcoin.
I cambiamenti su questa scala rappresenterebbero una profonda revisione del sistema finanziario del Regno Unito e coinciderebbero convenientemente con l'  iniziativa BRI 2025 . Questa iniziativa, come indicato dalla BRI, " promuoverà la collaborazione internazionale su tecnologie finanziarie innovative all'interno della comunità delle banche centrali ".
Sulla base della documentazione che ho letto dalla BRI, dal FMI e dalla BOE, l'introduzione delle valute digitali delle banche centrali (CBDC) è parte integrante della spinta verso una " tecnologia finanziaria innovativa ".
La prospettiva che le banche centrali emettano la propria forma di valute digitali in futuro è, secondo il direttore generale della BRI Agustin Carstens, qualcosa che  potrebbe arrivare prima di quanto si pensi :
Molte banche centrali ci stanno lavorando; ci stiamo lavorando, supportandoli. E potrebbe essere che sia prima di quanto pensiamo che ci sia un mercato e dobbiamo essere in grado di fornire valute digitali della banca centrale.
Mentre l'attenzione è rivolta alle azioni a breve termine delle banche centrali, i piani a più lungo termine forniscono una prospettiva più chiara sulla direzione che le istituzioni globali vogliono prendere il sistema finanziario a medio e lungo termine. Sembra che i globalisti stiano prendendo di mira il periodo tra il 2025 e il 2030 come il momento in cui le valute digitali inizierebbero ad essere implementate, con conseguente eventuale abolizione del denaro fisico.
L'attenzione concertata rivolta ai CBDC arriva quando la sterlina rimane altamente sensibile al processo Brexit. Continuo a pensare che sia probabile che un'uscita senza accordo scateni una crisi valutaria. E dato che i mercati valutari non hanno confini, il pericolo è che un conflitto commerciale globale derivante dalla Brexit e le politiche commerciali dell'amministrazione Trump metterebbero a rischio il sistema di valuta fiat. Questo è un argomento che ho discusso all'inizio di quest'anno  quando si esamina la possibilità che la sterlina non sia più considerata una valuta di riserva post Brexit.
Una crisi di questa portata potrebbe facilmente essere utilizzata dalle banche centrali come base per un nuovo approccio al modo in cui le valute vengono diffuse e controllate.
Nel presente, la teoria convenzionale sostenuta dai media alternativi è che il protezionismo è qualcosa che le banche centrali e le istituzioni internazionali come la BRI e il FMI temono. All'esame, sono dubbioso su questa affermazione. La relazione dell'FPC chiarisce che anche in caso di un "rallentamento guidato dal protezionismo " che corre parallelamente a una Brexit senza alcun accordo, il sistema finanziario"assorbirebbe, anziché amplificare, i conseguenti shock economici". Resta da vedere se questa retorica mette a nudo qualche parvenza con la realtà.
La mia preoccupazione è che piuttosto che temere il crollo di ciò che i globalisti chiamano "ordine globale basato su regole", in realtà è una variabile essenziale per orchestrare le riforme del sistema.

La seconda divisione di Cipro: le promesse americane vs le armi turche vs soldi & missili russi

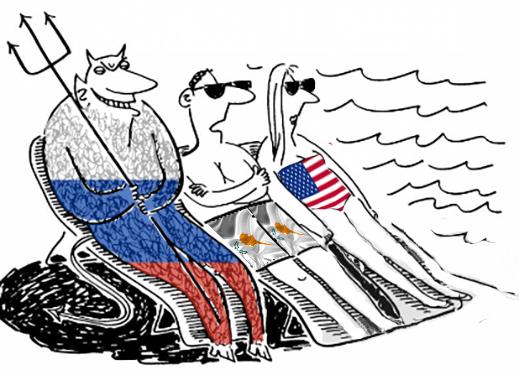
Questa settimana un gruppo di senatori statunitensi ha proposto di lasciare la Turchia al controllo della parte settentrionale di Cipro e di costringere i greco-ciprioti a scegliere tra gli Stati Uniti e la Russia per il futuro economico e politico del sud dell'isola.
Il Comitato per le relazioni estere del Senato ha concordato a larga maggioranza bipartisan il 25 giugno di mettere in atto una nuova strategia per il Mediterraneo orientale. Se il disegno di legge verrà emanato, Cipro dovrà decidere che, in cambio della protezione americana dalle minacce militari turche, compresi i missili S-400 di fabbricazione russa,  saranno basati nella Turchia sudoccidentale, il governo di Cipro non deve consentire alle navi della Russia di attraccare a Porti ciprioti e dovrebbero bloccare tutti i soldi e gli investimenti russi sull'isola. Allo stesso tempo, è stato detto alla Grecia che l'esercito americano intende espandere la sua occupazione di Creta intorno alla base della baia di Souda; alla base aerea di Larissa, a metà strada tra Atene e Salonicco; e in altre località greche.
La nuova legge proposta è il piano più completo per l'occupazione militare americana di Cipro e Grecia dalla guerra civile greca degli anni '50.  Il piano americano stabilisce anche la censura del Dipartimento di Stato dei media in lingua greca a Cipro e in Grecia e minaccia le sanzioni statunitensi contro i vescovi della Chiesa ortodossa dei due paesi.
Il senatore Bob Menendez, democratico del New Jersey, ha avviato la nuova politica come emendamento al disegno di legge del senato n. 1102, "per promuovere partenariati di sicurezza ed energia nel Mediterraneo orientale e per altri scopi". Menendez ha presieduto il comitato per le relazioni estere fino ai repubblicani ha vinto il controllo del Senato lo scorso novembre. Ha fatto una lunga serie di sanzioni legislative contro la Russia, mentre lui stesso è stato sotto  inchiesta dell'FBI  per corruzione. Leggi l'accusa di Menendez  qui  e il  licenziamento  del caso un anno fa, dopo che una giuria della corte federale non riuscì a concordare un verdetto. 
Il testo dell'S-1102, che ora passa al Senato per un voto, può essere letto  qui . La nuova politica, come concordato da Menendez con la maggioranza repubblicana del Comitato, può essere letta per intero  qui . 
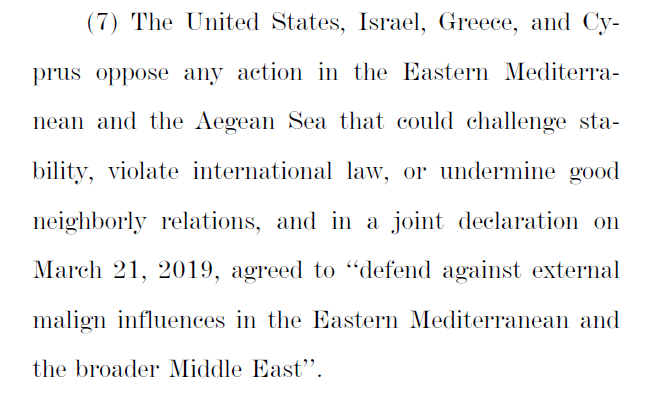
Nel preambolo, la Russia è identificata come una "influenza maligna" nel Mediterraneo:


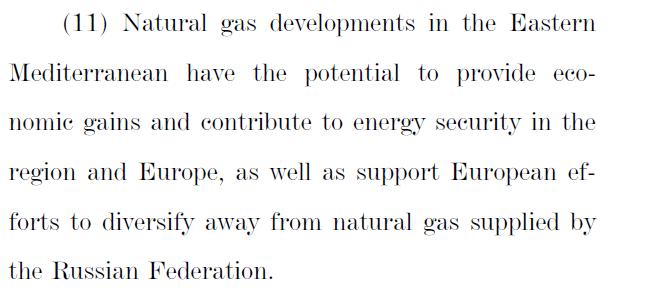
La politica americana nella regione dovrebbe essere mirata, dichiara il progetto di legge, a sostegno dello sviluppo dei depositi di gas offshore di Cipro, nonché dei futuri gasdotti regionali e impianti di liquefazione, al fine di competere con le forniture di gas russo all'Europa meridionale:


Senza nominare la Turchia, che attualmente sta  minacciando  l'esplorazione del gas cipriota in mare con i suoi mezzi di perforazione, il progetto di legge afferma che l'esplorazione del fondo marino cipriota “deve essere salvaguardata dalle minacce poste da gruppi terroristici ed estremisti, tra cui Hezbollah e qualsiasi altro attore nella regione. ”
Il disegno di legge promette di fornire armi statunitensi a Cipro, ponendo fine all'embargo sulle armi  introdotto  da Henry Kissinger dopo aver appoggiato l'invasione turca dell'isola a metà del 1974. Ma non vi è alcuna promessa parallela da parte degli Stati Uniti nel disegno di legge di Menendez di impedire che le armi statunitensi vengano dispiegate dal comando militare turco nella parte settentrionale di Cipro. Né la nuova politica americana altera l'accettazione da parte degli Stati Uniti dell'occupazione turca nella parte settentrionale di Cipro.   
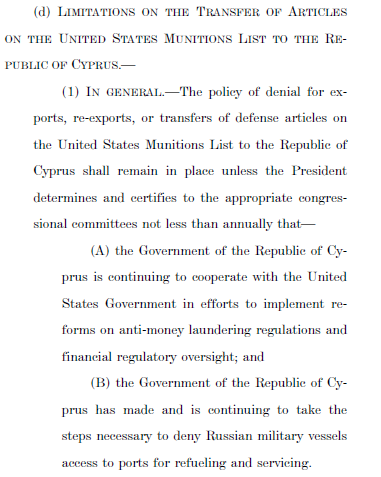
Esistono due precondizioni esplicite per la fornitura di armi statunitensi a Cipro; uno è destinato agli investimenti russi a Cipro - indicato in S-1102 come riciclaggio di denaro sporco - e l'altro ai porti della Marina russa a Cipro.


Il Senato promette anche borse di studio statunitensi ai "futuri leader" di Cipro, oltre a $ 1,5 milioni di addestramento USA per ufficiali militari ciprioti nei prossimi tre anni.
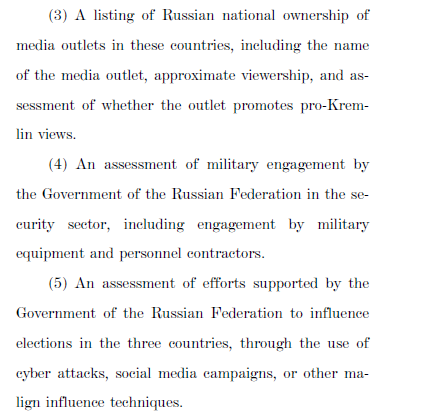
Con la richiesta di un rapporto del Dipartimento di Stato su "Influenza maligna della Federazione Russa nella Repubblica di Cipro, Grecia e Israele", il disegno di legge del Senato lancia un attacco ai media ciprioti e greci e alla Chiesa ortodossa in entrambi i paesi. I media in lingua greca devono essere presi di mira se il rapporto del Dipartimento di Stato li giudica "promuoventi opinioni a favore del Cremlino".


La classifica degli uomini di chiesa a Cipro e in Grecia è minacciata da indagini e sanzioni per dissuaderli dal schierarsi con la Chiesa ortodossa russa contro la staccata chiesa ucraina nella controversia autocefalia; per i dettagli,  fai clic per leggere .
Durante l'amministrazione Obama, la strategia degli Stati Uniti per combattere le relazioni della Russia con Cipro era quella di creare una base NATO nella zona turca occupata e di fare pressione sul presidente di Cipro Nikos Anastasiades affinché accettasse la spartizione turca come protettorato NATO dell'isola. Questo era il piano dell'allora sottosegretario di Stato Victoria Nuland (a destra); per quel piano e il suo risultato,   leggi l'archivio .  
All'epoca l'ambasciatore di Nuland in Ucraina, Geoffrey Pyatt, è ora ambasciatore degli Stati Uniti in Grecia. "La trama di Pyatt ad Atene", commenta un veterano osservatore politico greco, "potrebbe rivelarsi più duratura della sua trama a Kiev. Resta da vedere se il suo nuovo successo sarà distruttivo come quello vecchio. " 

FILIALE GRECO-CIPRIOTA DI LOBBY ANTI-RUSSIA A WASHINGTON


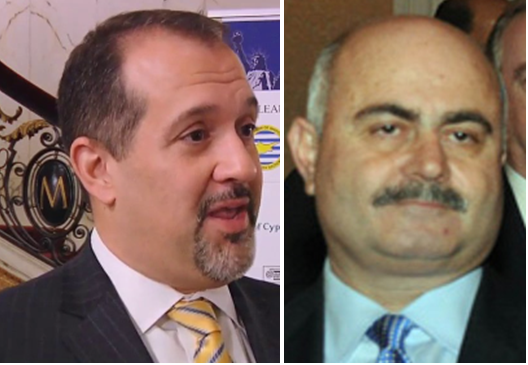
Left: Endy Zemenides, Executive Director of the Hellenic American Leadership Council (HALC). Right: Tasos Zambas, Chairman of the Justice for Cyprus Committee for the Federation of Cypriot-American Associations.  

Il nuovo piano del Senato è di isolare contemporaneamente Russia e Turchia, spingendole più vicine e spingendo i ciprioti e i greci a posizionarsi contro entrambi.
La lobby greco-americana a Washington ha  dichiarato il  proprio sostegno al disegno di legge Menendez per rendere "la regione più stabile e prospera e ... promuovere interessi e valori americani".    La Federazione delle Associazioni Cipro-Americane ha  aggiunto :
"L'East Med Act è un enorme passo avanti nelle relazioni degli Stati Uniti sia con la Grecia che con Cipro. Pone la Grecia al centro di una nuova strategia americana per il Mediterraneo orientale e blocca il trattamento di Cipro come un semplice problema, ma la pone come una soluzione.  La comunità greco-americana ringrazia il senatore Menendez per i suoi decenni di leadership senza precedenti su questi temi e al senatore Rubio per aver sostenuto questa nuova strategia del Mediterraneo orientale."

Autore di John Helmer via JohnHelmer.net

ECCO COME NON FARSI CASTIGARE DALLE BANCHE AL MOMENTO DI STIPULARE UN MUTUO PER L'ACQUISTO DI UNA CASA - IL LIBRO “SOLDI GRATIS”, DI VINCENZO IMPERATORE, SVELA I TRUCCHI PER EVITARE POSTILLE ASSAI DOLOROSE (PER LE TASCHE) NASCOSTE NEI CONTRATTI PROPOSTI DAGLI ISTITUTI DI CREDITO…

Ecco come non farsi fregare dalle banche al momento di stipulare un mutuo per l'acquisto della casa. Tratto dal libro «Soldi gratis», manuale di autodifesa finanziaria scritto da Vincenzo Imperatore (Sperling & Kupfer)

VINCENZO IMPERATORE - SOLDI GRATISVINCENZO IMPERATORE - SOLDI GRATIS
Una delle prime lezioni che ho appreso in banca da un mio ex capo, oggi indagato, riguardava proprio il come realizzare l’asimmetria informativa in maniera subdola e formalmente pulita. Questo top manager ripeteva spesso che «in banca non si dicono bugie, ma non bisogna dire tutto».

Ovvero: si utilizza l’omissione affinché i clienti non capiscano. Voglio quindi darvi alcuni consigli per tentare di colmare il buco delle frequenti omissioni da parte degli istituti di credito. Con l’attuale situazione dei tassi di sistema, mai così bassi nella storia del credito bancario, e considerata la previsione per i prossimi anni, è bene scegliere il tasso fisso, bloccando così il prezzo (a tasso basso e rata invariata) per tutta la durata del mutuo.

Naturalmente, le banche spingono per vendere mutui a tasso variabile, ovvero la cui rata cambia periodicamente secondo scadenze indicate nel contratto, per garantirsi maggiori guadagni in futuro, perché i tassi potranno soltanto salire! Come strumento di terrorismo psicologico usano la formula: «Con il tasso fisso paga una rata maggiore».

Mutuo per la casaMUTUO PER LA CASA
Verissimo! Però dimenticano di aggiungere – ecco l’omissione – l’avverbio temporale «oggi», perché questo vale, come avrete capito, soltanto finché i tassi si mantengono bassi. Se proprio volete scegliere un mutuo a tasso variabile, ricordate che quasi sempre la banca riporta nel contratto solo il valore minimo (il cosiddetto «tasso floor», al di sotto del quale non può scendere), senza ovviamente menzionare quello massimo (o «tasso cap»), per assicurarsi di guadagnare di più, o comunque non di meno, e non porre limite al proprio profitto.

Quindi cercate di negoziare un tasso cap (o «tetto»). Chiedete un mutuo a tasso variabile con cap (le banche ce l’hanno in catalogo ma lo offrono raramente). Oppure la banca dovrebbe almeno offrirvi la possibilità di rescindere il contratto quando il tasso sale troppo, ma spesso in questi casi chiede una penale di rescissione che è vietata per legge.

Perché la applicano se è vietata per legge? Perché l’ostacolo legale, previsto anche per i finanziamenti, è facilmente aggirabile. Gli istituti di credito, anziché far pagare la penale, provano infatti ad addebitare spese di chiusura del contratto molto alte (fino a 1.000 euro), che possono essere calcolate anche in proporzione al debito residuo. Si tratta di penali mascherate e si possono evitare stando attenti (e rifiutandole) al momento della stipula del contratto.

SPORTELLO BANCARIOSPORTELLO BANCARIO
C’è poi il problema delle garanzie. Quando fate un mutuo la banca iscrive l’ipoteca sull’immobile per il quale vi viene concesso il prestito. Di solito la garanzia (l’ipoteca, appunto) è il doppio dell’importo del debito. In pratica, se ottenete un mutuo di 100.000 euro, la garanzia è di 200.000 euro. Fin qui, tutto corretto. È solo la prassi! Succede però che, a mano a mano che pagate le rate del mutuo, l’importo del debito diminuisce ma il valore della garanzia rimane lo stesso, determinando così un eccesso di garanzia dovuto al fatto che il rapporto garanzia-debito è più del doppio convenuto nel contratto.

Ma se chiedete di ridurre l’ipoteca in base a quanto vi è rimasto ancora da pagare, la banca si rifiuta. E la legge, anche se il buon senso direbbe il contrario, lo permette. Quindi come tutelarsi? Quando stipulate il contratto, siate  lucidi e chiedete la possibilità di adeguamento dell’ipoteca in funzione di quanto vi resta da pagare.

Mutuo CasaMUTUO CASA
Un discorso a parte riguarda infine le polizze incendio o vita, la cui sottoscrizione spesso rientra fra le condizioni imposte dalla banca per concedere il mutuo, ma che è illegittima quando viene proposta senza la possibilità di scegliere tra i prodotti offerti da altre banche concorrenti o da compagnie di assicurazione.

In altri termini, il «consiglio» delle banche è spesso quello di assicurare l’immobile dal rischio incendio e scoppio o altre cause naturali di depauperamento del valore, nonché di coprirvi dal rischio di morte, invalidità permanente o anche di licenziamento dal vostro lavoro al fine di non lasciare una pesante eredità (i debiti) ai vostri legittimi successori. Il debito residuo, in tal caso, verrà pagato dalla compagnia di assicurazione. Fin qui, tutto bene. Anch’io consiglio di acquistarle entrambe, ma da chi, così come indicato dalla legge, vi offre le migliori condizioni, e non necessariamente dalla banca che vi concede il mutuo.

Inoltre, per quanto riguarda la polizza incendio e scoppio sull’immobile vincolata a favore della banca presso cui si accende il mutuo, bisogna controllare che nel contratto sia indicata la clausola «nei limiti dell’ammontare residuo», e non «dell’intero valore del mutuo», perché ovviamente è soltanto il primo che la banca rischia eventualmente di perdere. Infine dovete accertarvi che le polizze, con qualunque banca le stipuliate, siano «attivate».

Mutuo CasaMUTUO CASA
Perché io so, e ne ho le prove, che dopo la formalizzazione dei contratti non viene avviata, sistematicamente e molto spesso per impreparazione (ma soprattutto per l’atavica, scarsa attenzione alla soddisfazione del cliente), la procedura per mettere in «copertura» i rischi per pagare l’eventuale premio nel caso in cui si verifichino gli eventi.

Semplicemente, la banca deve inviare i documenti alla compagnia assicurativa, ma se questo non viene fatto (anche perché spesso tali documenti non vengono mai richiesti) la polizza risulta sottoscritta ma, appunto, non «attivata».

Pertanto si arriva spesso a un paradosso: gli eredi dell’assicurato che non ha più potuto pagare regolarmente le rate spesso non sanno dell’esistenza di una polizza assicurativa, quindi si ritrovano nella morsa delle segnalazioni delle banche dati, che li etichettano come morosi, nonché vittime dei pressanti solleciti da parte delle società di recupero crediti. Attenzione quindi a questi aspetti, perché talvolta il sogno di comprare può trasformarsi in un incubo. 

Fonte: qui