Che cosa è niente? Cosa ti viene in mente quando non immagini nulla? Nel momento in cui proviamo a immaginare cosa non sia nulla, falliamo, perché non è possibile immaginare nulla. Non c'è niente da immaginare o meditare o persino pensare. Niente è niente .
Sì, il punto sopra è noioso, ma il valore del nulla nel teatro finanziario è l'ultimo trucco magico dei banchieri centrali e il fattore più vitale che governa tutti gli investimenti.
Se investo il mio capitale duramente guadagnato in un'attività che garantisce un rendimento di nulla, cosa dovrei aspettarmi come rendimento? Niente è una buona risposta, e in qualche modo assurdamente, c'è la possibilità che nulla sia lo scenario migliore . Facciamo un passo avanti oltre il nulla. Nell'attuale era dell'alchimia finanziaria, sono disponibili quasi 15,5 trilioni di $ in obbligazioni sovrane e corporate che promettono un ritorno non solo di nulla, ma in realtà inferiore a niente.
Se sono assunto per amministrare il capitale e investo in qualcosa che ritorna meno di niente, ho consapevolmente dato via parte del capitale che ho investito e dovrei trovare un'altra professione.Eppure, proprio in questo giorno, ci sono miliardi di dollari di obbligazioni che promettono un rendimento inferiore a niente. Inoltre, ci sono molti investitori professionisti che acquistano consapevolmente e volentieri tali obbligazioni! La tabella seguente mostra i numerosi casi di obbligazioni sovrane a rendimento negativo, con i rendimenti degli Stati Uniti a confronto.
Dati per gentile concessione Bloomberg
Logica deformata
La discussione e la tabella sopra evidenziano quanto lontano sia andato il sistema finanziario in Europa e in Giappone. Ciò a cui stiamo assistendo non è solo colorare al di fuori delle linee; è sottosopra e capovolto. I banchieri centrali stanno girando freneticamente le ruote del carro per convincerci che le circostanze attuali, sebbene squilibrate e altamente anormali, sono perfettamente sane e normali. Più spesso, i politici, i media e Wall Street non riescono a sfidare questi esperimenti e peggio generalmente fanno eco al canto delle sirene dei banchieri centrali.
In che modo gli investitori concludono che ci saranno solo buoni risultati a seguito di decisioni e azioni imprudenti e illogiche? È prudente aspettarsi un futuro brillante quando il sistema finanziario punisce i risparmiatori prudenti che sono più in grado di investire nel nostro futuro e premia indebitarsi indebitamente oltre i propri mezzi?
L'attuale mercato e l'ambiente economico richiedono una valutazione lucida delle circostanze e un discorso intelligente e onesto sulle potenziali implicazioni. Sfortunatamente, la maggior parte dei partecipanti al mercato preferisce tenere la testa nella sabbia.L'inseguimento dei mercati azionari e obbligazionari negli ultimi dieci anni ha prodotto rendimenti interessanti e, per la maggior parte dei consulenti per gli investimenti, ha elogiato e generosamente pagato. Come diceva Upton Sinclair, " È difficile convincere un uomo a capire qualcosa quando il suo stipendio dipende dal fatto che non lo capisce ".
La ricchezza composta è il concetto finanziario più importante e più difficile da comprendere per gli investitori. Negli ultimi dieci anni, molti investitori hanno trascorso molto tempo a recuperare le perdite dalla crisi finanziaria e si sono assunti grandi rischi nel farlo. Dopo aver recuperato alcune o tutte queste perdite, molti sono tornati in una posizione di ricchezza crescente. A questo punto, possono continuare a guardare indietro e credere che le politiche irrazionali garantiranno che il passato sia un prologo, oppure possono esercitare un pensiero indipendente e riconoscere che il rischio di un altro grave calo non è trascurabile. La gestione prudente del rischio è molto generosa per coloro che eleggono la pazienza per la convenienza. La maggior parte dei consulenti finanziari non offrirà volontariamente un approccio prudente e riduttore delle commissioni, anche se sarebbe nel loro interesse per farlo nei momenti critici.
Le entità autorizzate con la responsabilità di dirigere il traffico e garantire contro comportamenti scorretti che desiderano "gestire" i mercati vengono sempre più soppesate e ritenute carenti. Sono diventati parte del cattivo comportamento che gli è stato affidato di prevenire, ancora una volta. Le azioni, o la loro mancanza, che hanno portato alla distruzione della ricchezza nella storia recente sono state pienamente esposte negli ultimi dieci anni. Tuttavia, con i mercati azionari vicini ai massimi storici di oggi, queste azioni (o inazioni) sono ammantate di una facciata artificiale di successo.
Esame retrospettivo
È diventato un cliché indicare l'ottobre 1929, la bolla dot.com e la bolla immobiliare come promemoria di ciò che potrebbe accadere. I tori guardano con fiducia gli orsi che citano quei periodi, proprio come il re Artù di Monty Python guarda il cavaliere nero dopo aver smembrato le braccia e le gambe e ha detto: " Che cosa hai intenzione di fare, sanguinarmi ?"
Tuttavia, gli episodi storici sono il quadro di riferimento corretto. Proprio come in quelle bolle precedenti, il problema oggi è proprio di fronte alla nostra faccia.Le prove sono chiare e la follia inconfondibile. Il bambino poster nel 2000 era Pets.com e il burattino calzino; nel 2006 stava salendo alle stelle i prezzi delle case e ammortizzando negativamente i prestiti "bugiardi" subprime. Oggi sono tassi di interesse negativi.
Non è iperbole dire che l'istanza finanziaria di oggi impazzita è più folle di Pets.com, prestiti negligenti e qualsiasi altro assurdo schema Ponzi che sia mai stato perpetrato, TUTTI MESSI INSIEME .
Il crollo del mercato di dot.com è costato all'economia circa 8 trilioni di $. La stima del costo della crisi finanziaria del 2008-09 è di 22 trilioni di $. Il valore di mercato del debito in essere con tassi di interesse negativi è di oltre 15 trilioni di $.
Dati per gentile concessione Bloomberg
Sebbene 15 trilioni di $ siano inferiori alle perdite della crisi finanziaria, ciò che deve essere considerato è l'effetto moltiplicatore. Le perdite nelle recessioni precedenti sono state in parte causate dai fattori sopra elencati ma amplificate dal loro effetto a catena su altri aspetti dell'economia e dei mercati finanziari. Questo è il moltiplicatore della causa o dell'epicentro.Considera quanto segue:
La capitalizzazione di mercato del settore dell'Information Technology S&P 500 era di circa 4 trilioni di dollari nel marzo 2000. Le perdite totali di mercato dovute alla bolla tecnologica ammontavano a circa 8 trilioni di $; pertanto, il danno in quell'episodio era di circa 2 di $ per ogni 1 di esposizione (perdite di 8 T di $ contro esposizione di 4 T di $) all'epicentro del problema, quindi il moltiplicatore era 2: 1.
La parte subprime tossica del mercato dei mutui era di circa 2 trilioni di $. Pertanto, l'impatto delle perdite è stato di $ 11 per ogni 1 di esposizione (perdita di 22T di $ contro esposizione di 2T) all'epicentro, o un moltiplicatore di 11: 1.
Se oggi è emerso un problema e abbiamo ragione che l'epicentro di questo problema, il debito a rendimento negativo, sta raggiungendo ulteriormente rispetto a quegli episodi precedentemente menzionati, allora usare un semplice rapporto 11 a 1 su 15 trilioni di $ è 165 trilioni di perdite, potrebbe sottovalutare i potenziali problemi. Anche essere molto prudente con un multiplo 2: 1 produce perdite sbalorditive.
Questa è un'analisi di scenario non scientifica, ma fornisce una serie logica e ragionevole di possibili risultati. Se uno avesse ipotizzato che il mercato dei mutui subprime avrebbe provocato perdite anche di 2 trilioni di dollari nel 2007, sarebbero stati derisi dalla stanza. Alcune persone hanno anticipato il problema, reso pubbliche le loro preoccupazioni e ridicolizzate.Anche dopo l'inizio del problema, la risposta comune è stata che i subprime sono troppo piccoli per avere un impatto sull'economia. In effetti, la Fed e le altre banche centrali si sono unite nel ridurre al minimo i rischi imminenti, anche se stavano provocando il caos sul sistema finanziario.Allo stesso modo, l'analisi "scientifica" attualmente in corso di dottorato. gli economisti probabilmente mancheranno del tutto il problema di oggi.
Banche europee
Il concetto di debito a rendimento negativo è totalmente irrazionale e incoerente.Contraddice ogni regola fondamentale che apprendiamo e tentiamo di applicare nel mondo degli affari, della finanza e dell'economia. Implica che il futuro sia più certo del presente, che l'ignoto sia più certo del conosciuto!
Quando il tasso di ostacoli agli investimenti / prestiti non viene solo rimosso, ma ampiamente sfigurato nel modo in cui pensiamo di allocare le risorse, le risorse preziose verranno allocate erroneamente. L'entità di tale errata allocazione dipende dal tempo e dalla misura in cui la politica persiste.
Come portato alla nostra attenzione da Raoul Pal di Global Macro Investor e Real Vision, sta emergendo la prima prova di problemi in cui il fenomeno dei tassi di interesse negativi è stato più acuto: l'Europa. Le istituzioni finanziarie europee stanno diventando sempre più malsane a causa del danno delle politiche sui tassi negativi.Attualmente, l'indice Euro STOXX Bank, come mostrato di seguito, viene scambiato a livelli inferiori a quelli del minimo del 2009 e ai suoi livelli più bassi dal 1987. Ancora più importante, l'indice è sul punto di sfondare un livello tecnico vitale al ribasso. Le azioni delle due maggiori banche tedesche, Deutsche Bank e Commerzbank, sono ai minimi storici. Proprio come il subprime non era isolato dagli Stati Uniti, questo problema non è isolato dall'Europa. Queste banche hanno il rischio di contagio che, se liberato, si diffonderà in tutto il sistema finanziario globale.
Dati per gentile concessione Bloomberg
Sommario
Il mercato riflette una crescente mancanza di fiducia nel sistema bancario e finanziario europeo, espresso attraverso i prezzi di borsa mostrati sopra.
Il rischio che il sistema finanziario globale deve affrontare è che, man mano che emergono problemi, gli effetti del secondo e del terzo ordine di tali problemi saranno entrambi impossibili da prevedere e sempre più difficili da controllare. La fiducia e la fiducia nei banchieri centrali del mondo possono svanire rapidamente come abbiamo visto solo dieci anni fa.
La ricchezza composta dipende dalla riduzione al minimo del rischio di una perdita consistente e permanente.Se i mercati vacillano e la causa è la politica monetaria che ha sostenuto tassi di interesse negativi, gli investitori dovranno accettare la responsabilità per il fatto che ci sta fissando in faccia da sempre.
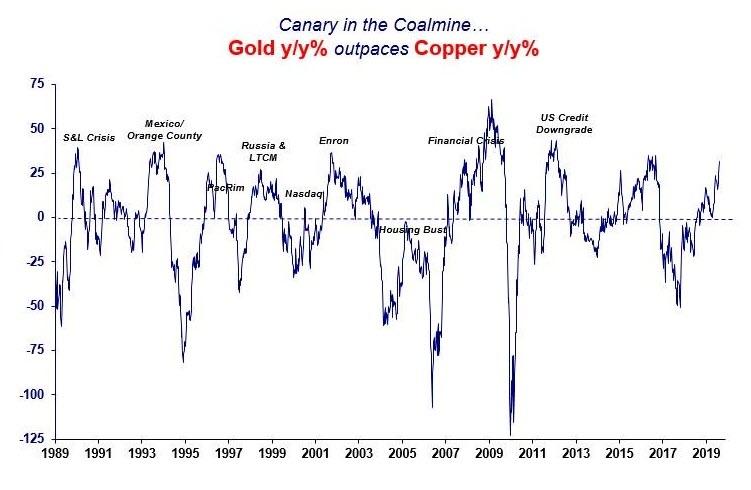
at the risk of piling-on,the canary in the financial crisis coalmine has been singing loudly. the relationship btw the metallic barometer of financial insecurity (gold) and the metallic barometer of economic activity (copper) has been a reliable predictor of trouble in the past.
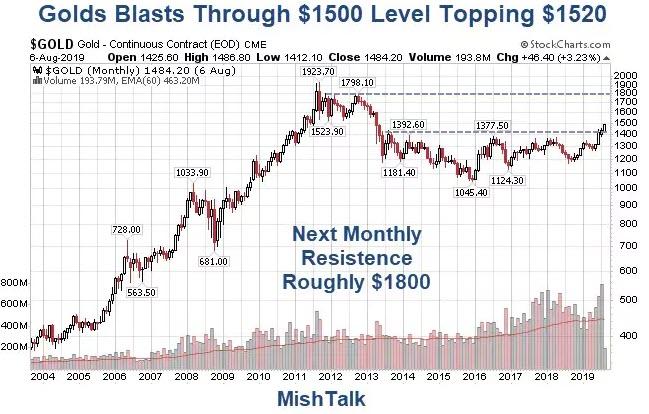
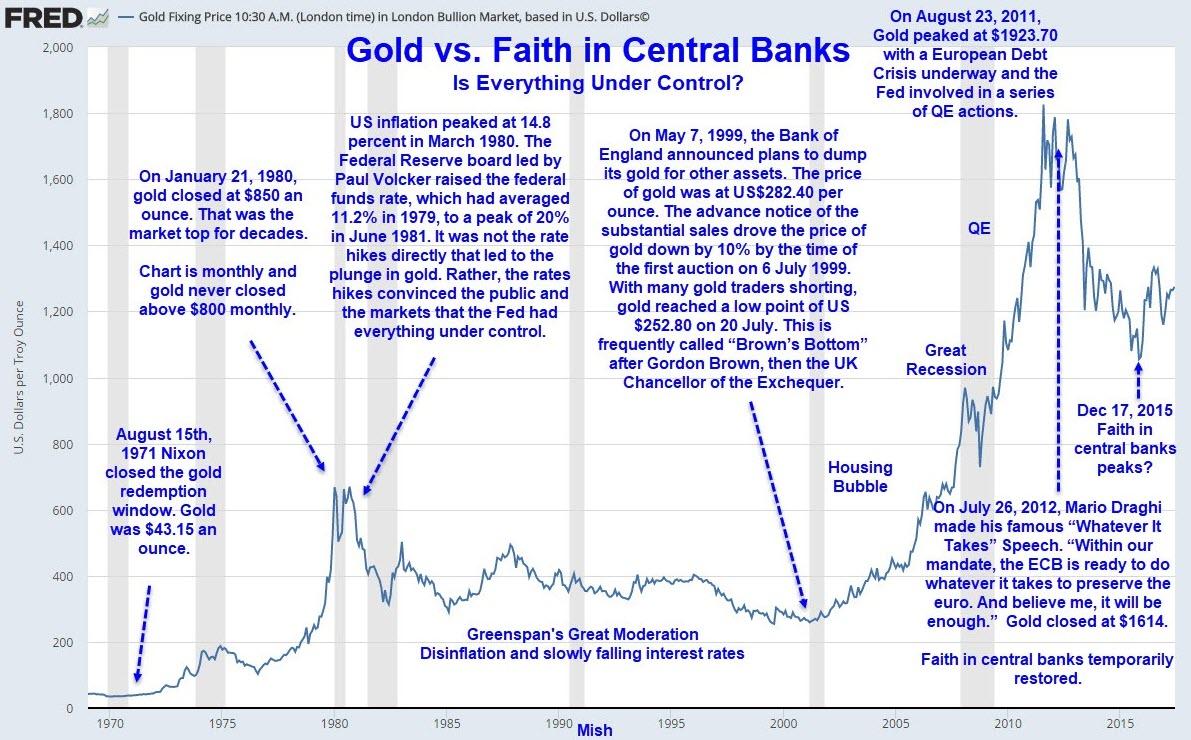
Come ho sottolineato numerose volte e contrariamente alla credenza popolare, l'oro non è una copertura dell'inflazione. L'oro è sceso da $ 800 a $ 250 con l'inflazione ad ogni passo.
Piuttosto, l'oro è una misura di fiducia nelle banche centrali secondo cui tutto è sotto controllo.
Oro contro fede nelle banche centrali
Tutto sotto controllo?
Chiaramente no, e ho prove di facile comprensione.
Se ritieni che l'oro segua l'inflazione o sia una sorta di copertura dell'inflazione, devi ripensarci.
Solo nell'iperinflazione o nella sua forma lieve, la stagflazione, l'oro è una copertura dell'inflazione. Ma anche allora, entrambi sono sinonimo di stress della banca centrale.
Ciao Treasury Bears
Consentitemi di semplificare: è il debito, stupido!
L'economia globale sta soffocando il debito poiché le banche centrali sono determinate ad averne di più.
Inflazione? Dimenticalo. Le bolle sono la prova che "abbiamo" inflazione.
I mercati obbligazionari dicono che sta arrivando qualcos'altro.
I mercati azionari globali sono stati traballanti dopo che la Federal Reserve non ha impressionato e la guerra commerciale si è riscaldata. In combinazione con l'indebolimento delle prospettive economiche globali, non vi sono molte ragioni per cui le azioni si rialzino.
Molti si chiedono anche la direzione dell'economia e dei mercati, e per buoni motivi. Sebbene l'economia dell'Eurozona sia prossima all'implosione, l'economia americana ha prodotto cifre di crescita decenti. Tuttavia, la debolezza economica di fondo è visibile nelle cifre in calo dei sondaggi degli Acquirenti Manager (PMI) anche negli Stati Uniti
Come abbiamo spiegato nelle nostre previsioni di giugno , fermare il deterioramento delle condizioni economiche in tutto il mondo richiederebbe enormi nuovi programmi di stimolo da parte delle principali banche centrali e della Cina. Tutti questi non sono riusciti a materializzarsi e ora si sta facendo tardi.
Con il notevole aumento delle tensioni commerciali, la situazione nell'economia globale sta diventando terribile. Qui spieghiamo brevemente cosa aspettarsi.
Cina, Cina, Cina
I nostri abbonati sono stati costantemente informati sul ruolo che la Cina ha svolto nell'attuale espansione da settembre 2017 . La nostra analisi approfondita dell'economia globale ha rivelato la vera fonte di crescita globale dopo il 2009: la macchina del debito cinese.
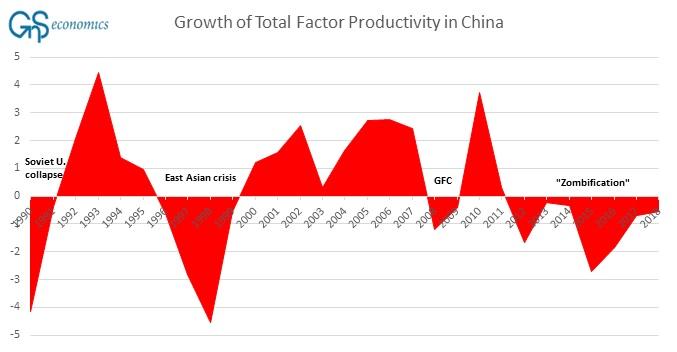
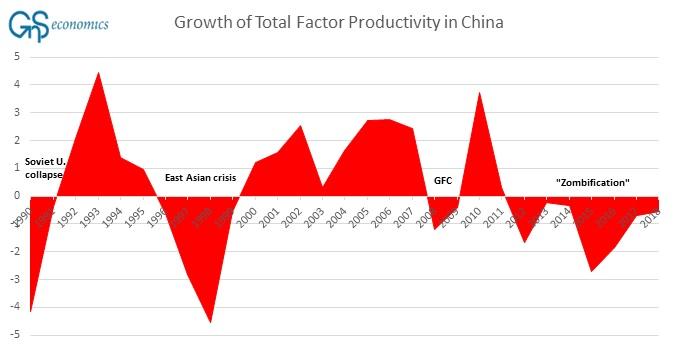
Con nostro grande stupore, abbiamo scoperto che non solo la Cina è stata responsabile di circa il 55% di tutto il credito creato a livello globale, ma anche vicino al 52% di tutti gli investimenti di capitale nei principali paesi industrializzati dal 2009. Inoltre, la Cina ha realizzato tutto questo con un mai -buffe di debito e investimenti precedentemente visti attraverso imprese statali (per lo più non redditizie), che hanno portato a un crollo della crescita della produttività (cfr. figura 1). Di conseguenza, la Cina ha attualmente una quota molto elevata di "aziende zombi" (vedi, ad esempio, il nostro blog ).
Come abbiamo ipotizzato prima del 19 ° Congresso del Partito Comunista Cinese nell'ottobre 2017, le politiche della Cina sono cambiate drasticamente dopo il Congresso. Nel 2015/2016, la leadership cinese ha organizzato un massiccio programma di stimolo attraverso il "settore bancario ombra". Non solo ha stimolato l'economia globale, ma ha anche spinto il rapporto debito / PIL a livelli astronomici.
La leadership cinese ha quasi certamente compreso molto bene l'insostenibilità di tali politiche, attuando una politica di riduzione della leva finanziaria immediatamente dopo il Congresso. Gli indicatori anticipatori dell'OCSE testimoniano che il rallentamento dell'economia cinese era già iniziato nell'autunno del 2017 ( per maggiori dettagli, consultare le previsioni di giugno ).
Questa politica ha rimosso il supporto cruciale dall'economia globale lentamente ma sicuramente, spingendo verso il basso altre economie. Senza i massicci programmi di spesa in deficit attuati dal presidente Trump, una recessione sarebbe probabilmente iniziata all'inizio del 2018 (vedi il nostro blog ).
La fine del 2018 e l'inizio del 2019 ci hanno dato uno sguardo alle probabili nuove politiche economiche della Cina. A quel tempo la Cina ha lanciato programmi di stimolo fiscale e di debito brevi ma giganteschi (da record). Hanno alzato i mercati globali e, combinato con una drastica inversione a U della Fed, hanno salvato i mercati azionari statunitensi all'inizio del 2019. Tuttavia, i leader cinesi hanno ritirato la maggior parte delle misure di stimolo aggiuntive nel secondo trimestre. Sembra quindi che la Cina stia cercando di produrre un "atterraggio morbido".
Come abbiamo spiegato nelle nostre previsioni di giugno , la Cina ha solo limitati mezzi aggiuntivi efficaci per stimolare l'economia. Se li usasse per combattere l'attuale recessione, alla fine porterebbe a un duro atterraggio (incidente) dell'economia. È molto probabile che la leadership cinese cercherà di evitarlo.Ciò, tuttavia, implica che la recessione globale è inevitabile.
Spingendo una corda (ma difficile!)
Non si può incolpare i banchieri centrali per aver provato. Non hanno lasciato nulla di intentato nella politica monetaria nei loro sforzi per stimolare la crescita globale. Sfortunatamente, questi tentativi hanno causato più danni che benefici.
Da giugno 2013 avvertiamo degli effetti indesiderati di tassi di interesse molto bassi / negativi e dei programmi di acquisto di attività delle banche centrali . Nel numero di marzo della nostra Q-Review , abbiamo spiegato perché i "mezzi non convenzionali" delle banche centrali hanno distrutto il modello di crescita globale che ha governato l'aumento dei nostri standard di vita negli ultimi 200 anni.
Ora, la "maschera" dei banchieri centrali è quasi "alta". Il loro ruolo di gestori delle economie globali e regionali è stato fondato sul concetto che i tassi di interesse a breve termine da loro stabiliti sarebbero sufficienti per fermare le recessioni e controllare l'inflazione, in breve, per regolare i risultati economici in modo positivo. Ora sappiamo che questa ipotesi è falsa.
Tassi di interesse molto bassi e negativi hanno provocato il caos nel settore bancario, minando gravemente il meccanismo di profitto standard delle banche (abbattendo i margini della trasformazione delle scadenze) e favorendo la crescita delle società zombi .I tassi negativi minano anche la redditività di altri istituti finanziari con leva finanziaria e investitori a reddito fisso (vedere Q-Review 1/2018 per un conto più dettagliato). Tassi di interesse molto bassi o negativi evidenziano anche la straordinaria natura dell'attuale situazione economica - molto probabilmente danneggiando il sentimento tra risparmiatori, investitori privati e società.
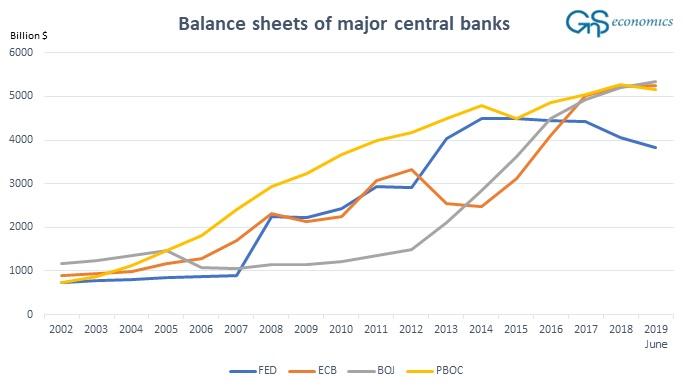
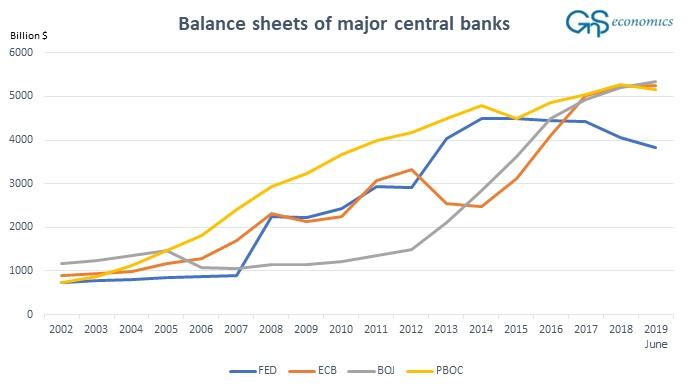
La linea di fondo è che le banche centrali non hanno mezzi per stimolare l'economia. Le tariffe sono basse o negative ovunque. Le banche centrali hanno caricato i loro bilanci con debito pubblico e societario (vedere la Figura 2 in basso) e ora si stanno avvicinando ai loro limiti politici.
Se i mercati dei capitali si schiantano, la probabilità che il Congresso degli Stati Uniti accetti il disegno di legge per il controllo della Fed è relativamente alta. La BCE, d'altra parte, è vincolata dai rigorosi articoli del trattato sul funzionamento dell'Unione europea (TFUE) e dalla Corte costituzionale tedesca .
Inoltre, se un grande paese lascia l'Eurozona e vada in default sul debito detenuto dalla BCE, l'imperativo di ricapitalizzare la BCE potrebbe sorgere a breve termine. Ciò significherebbe anche che la BCE ha finanziato direttamente un governo membro, il che è severamente vietato dall'articolo 123 del TFUE. Le ramificazioni politiche e legali sarebbero probabilmente enormi e la zona euro potrebbe frantumarsi in seguito. Tuttavia, molti sembrano non riconoscere né i limiti politici incombenti né i rischi cui sono confrontate le maggiori banche centrali né i loro probabili scosse di assestamento catastrofici.
In pratica, le banche centrali hanno solo un potenziale stratagemma rimanente. Potrebbero spingere i tassi di interesse ancora più profondamente negativi, ma ciò funzionerebbe solo se il denaro fosse vietato. È altamente improbabile che i cittadini, ad esempio, in Germania e negli Stati Uniti siano d'accordo. Purtroppo, i banchieri centrali sono effettivamente "senza munizioni".
Il re è morto (lunga vita al re!)
La Cina, non le banche centrali, ha salvato l'economia mondiale dal collasso dopo il 2008. Le misure eccezionali delle banche centrali sono state cruciali nella fase acuta della crisi, ma dopo che quella fase è passata, si sono trasformate in una seria e pericolosa resistenza sul pianeta economia.
Ora, con la capacità della Cina di portare l'economia mondiale in un declino irreversibile, la "minaccia" dell'intervento della banca centrale è stata l'unica iniettare denaro per prevenire un crollo del mercato. Con la risposta vacillante della Fed alle richieste dei mercati a fine luglio e la postura non impressionante della BCE all'inizio di luglio, ci avviciniamo così al punto in cui i mercati chiamano(andranno a vedere) il bluff dei banchieri centrali. Quando ciò accade, un crollo nei mercati dei capitali è praticamente inevitabile.
I banchieri centrali non sono "padroni dell'universo" e sicuramente non "hanno il dorso" dei mercati dei capitali globali. Sono semplicemente banche con la capacità di guadagnare signoraggio e di stravolgere le regole contabili. Lungi dall'essere "superuomini", in realtà sono semplici mortali.
Ci siamo affidati alle banche centrali per difenderci dalle recessioni e dalle crisi e per generare crescita economica e inflazione. Quel tempo è ormai passato.
Pertanto, il "Re" è morto e qualsiasi sforzo per rianimare l'egemonia della banca centrale peggiorerà le cose.
Sfortunatamente, qualunque sia la scelta delle opzioni politiche dopo un decennio di politiche sconsiderate, avrà conseguenze disastrose per tutti noi.